27 بانک کشور با زیان انباشته 256 هزار میلیارد تومانی همراه هستند
بررسی زیان انباشته و کفایت سرمایه بانک های کشور / تنها دو بانک دولتی و چهار بانک خصوصی کفایت سرمایه بالای 8 درصد دارند / 12 بانک با زیان انباشته و 15 بانک با سود انباشته
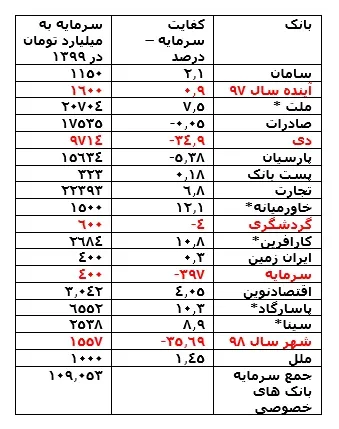
سود انباشته پانزده بانک معادل 14 درصد زیان انباشته دوازده بانک کشور است / سود انباشته 15 بانک 42.738 میلیارد تومان / زیان انباشته 12 بانک 300 هزار میلیارد تومان / وضعیت زیان انباشته و سود انباشته 27 بانک کشور که براساس آخرین آمار در پایان سال 99 و 9 ماهه اول سال 1400 جمع آوری شده است نشان می دهد که بانک های کشور با زیان انباشته 256 هزار میلیارد تومانی مواجه هستند. زیرا در مقابل 300 هزار میلیارد تومان زیان انباشته در 12 بانک کشور، بقیه بانک ها یعنی 15 بانک تنها با سود انباشته 42738 میلیارد تومانی مواجه هستند که تجمع سود و زیان انباشته همه این 27 بانک را به 256.580 میلیارد تومان زیان انباشته رسانده است
 خبراقتصادی – محسن شمشیری
وضعیت زیان انباشته و سود انباشته 27 بانک کشور که براساس آخرین آمار در پایان سال 99 و 9 ماهه اول سال 1400 جمع آوری شده است نشان می دهد که بانک های کشور با زیان انباشته 256 هزار میلیارد تومانی مواجه هستند. زیرا در مقابل 300 هزار میلیارد تومان زیان انباشته در 12 بانک کشور، بقیه بانک ها یعنی 15 بانک تنها با سود انباشته 42738 میلیارد تومانی مواجه هستند که تجمع سود و زیان انباشته همه این 27 بانک را به 256.580 میلیارد تومان زیان انباشته رسانده است.
براین اساس باید گفت که میزان سود انباشته 15 بانک سود آور با عدد 42738 میلیارد تومان تنها به میزان 14.3 درصد رقم زیان انباشته 300 هزار میلیارد تومانی 12 بانک کشور است و 27 بانک کشور عملا با زیان انباشته 256 هزار میلیارد تومانی مواجه هستند.
از بین این 27 بانک، صورت های مالی 12 بانک کشور با حدود 300 هزار میلیارد تومان زیان انباشته مواجه هستند که شامل شش بانک بزرگ دولتی و شش بانک خصوصی است. بانک های دولتی به ترتیب با بیشترین زیان انباشته شامل ملی، سپه، کشاورزی، مسکن، توسعه صادرات و توسعه تعاون بوده اند. البته وضعیت بانک سپه به دلیل ادغام بزرگ شش بانک نظامی رخ داده و زیان انباشته 35 هزار میلیارد تومانی بانک سپه تنها به عملکرد خود بانک سپه مربوط نیست و زیان بانک های ادغام شده بر عملکرد برند بانک سپه اثرگذار بوده است و در مجموع این بانک که بزرگترین بانک کشور با بیشترین تعداد شعبه و پرسنل است، زیان ده شده است.
در بین بانک های با زیان انباشته، شش بانک خصوصی شامل بانک های آینده، سرمایه، شهر، ایران زمین، پارسیان، و دی نیز قرار دارند.
بخشی از زیان انباشته بانک های خصوصی به دلیل مطالبات معوق ابربدهکاران بزرگی است که در سال های اخیر از این بانک ها تسهیلات کلان گرفته و موفق به بازگرداندن آن نشده اند و این بانک ها همچنان به دنبال دریافت مطالبات خود از این بدهکاران بخش خصوصی و عمومی هستند.
بانک های دولتی نیز به دلیل کسری بودجه دولت و برداشت های مختلف برای مخارج دولت و همچنین ادغام بانک ها و موسسات اعتباری زیان ده، مخارج مسکن مهر و سایر عملکرد های دولت و بدهکاران بانکی در سال های اخیر رخ داده است و بدهی دولت و ابربدهکاران بانکی مهمترین عامل این زیان دهی 300 هزار میلیارد تومانی محسوب می شود.
بانک های کشور علاوه بر مخارج عادی خود شامل جذب سپرده، حقوق و دستمزد، مخارج مالی، هزینه های ساختمان و... با مشکل مطالبات معوق و بدهی دولت مواجه هستند. اموال مازاد بانک ها و وثیقه هایی که بدهکاران بانکی به خاطر عدم پرداخت اقساط و وام دریافتی ضبط شده است، عملا امکان نقدشوندگی سریع نداشته و نه تنها به سودآوری بانک کمک نکرده است بلکه عملا سرمایه بانک ها نیز کفایت لازم را نداشته و به دلیل خلق شدید نقدینگی و تورم و رشد سپرده ها و تسهیلات، سرمایه بانکها عملا تناسبی با سرمایه آنها ندارد.
 همچنین در بین بانک های سود آور، بانک های بزرگ خصوصی شده ملت، صادرات و تجارت به اضافه بانک پاسارگاد در راس بانک های با سود انباشته بوده اند. در رتبه های بعدی بانک های سامان، مهر ایران، اقتصاد نوین، خاورمیانه، کارآفرین، سینا، رسالت، صنعت و معدن، پست بانک، رفاه و گردشگری قرار دارند.
البته باید توجه داشت که بانک های سودآور مانند بانک های صادرات و تجارت به دلیل سیاست های دو سال اخیر بانک مرکزی، حذف سود روزانه حساب های کوتاه مدت و ماه شمار شدن سود کوتاه مدت، افزایش سپرده دیداری، پایین نگه داشتن نرخ سود در مقایسه با تورم که انگیزه افراد را برای حساب های سپرده بلندمدت با سود بالا کم کرده است و در نتیجه بیشترین سپرده با سود صفر و اندک را داشته اند، موفق شدند که زیان خود را کاهش داده و به بانک های سودآور تبدیل شوند و تا سه سال پیش این بانکها نیز زیان ده بودند و نمادهای آنها در بورس برای مدتی بسته بود.
بانک آینده بیشترین زیان انباشته را به خاطر طرح های عمرانی ایران مال و سایر طرح ها در بین بانک ها دارد که نزدیک به 82 هزار میلیارد تومان است و با وجود حمایت های بانک مرکزی در دوره های قبل، همچنان با وضعیت زیان انباشته بالایی مواجه است.
بانک ملی ایران نیز به دلیل برداشت های دولت از این بانک بزرگ دولتی، با زیان انباشته 67 هزار میلیارد تومانی دومین بانک بزرگ با زیان انباشته بالا محسوب می شود.
پس از آن بانک سرمایه به دلیل برداشت ها و تسهیلاتی که بیش از سقف سپرده ها و نرخ طبیعی تسهیلات دهی است در سال های گذشته با مشکل مواجه شده و در نتیجه با 38.503 میلیارد تومان زیان انباشته مواجه شده است.
بانک سپه نیز به خاطرادغام شش بانک و موسسه اعتباری به عنوان بزرگترین بانک کشور که بیشترین شعبه و پرسنل را دارد، اکنون با زیان انباشته حدود 35 هزار میلیارد تومان همراه است که با ساماندهی بانک های ادغام شده به تدریج به سمت بهبود حرکت خواهد کرد و مدتی را باید به ساماندهی مشکلات بانک های ادغام شده مشغول باشد.
بانک شهر نیز که سهامداران اصلی آن شهرداری های کشور هستند، به دلیل بدهی شهرداری ها و نهادهای مرتبط با آن با زیان انباشته 23.856 میلیارد تومانی مواجه است.
بانک های ایران زمین و پارسیان نیز در سال های اخیر با مشکل مطالبات معوق و بدهی ابربدهکاران مواجه بوده اند و ایران زمین با 20.102 میلیارد تومان و پارسیان با 11.382 میلیارد تومان زیان انباشته مواجه شده اند. بانک کشاورزی نیز یک بانک دولتی تخصصی است که به خاطر مخارج دولت، خرید تضمینی محصولات کشاورزی و سایر مخارج و مشکلات اقتصادی با زیان انباشته 7.841 میلیارد تومان مواجه شده است.
از سوی دیگر بانک مسکن به عنوان یک بانک دولتی تخصصی به دلیل مخارج عظیم طرح مسکن مهر در سال های اخیر با زیان انباشته 3.222 میلیارد تومانی مواجه است اما کارشناسان معتقدند که رقم اقساط پایین بابت وام های مسکن و مسکن مهر، به این بانک کمک خواهد کرد که به تدریج به سمت سودآوری حرکت کند.
در بین بانک های سودآور، بانک ملت، به دلیل برخورداری از بیشترین تعداد کارت و حساب دارای تراکنش مبلغ بالا، فعالیت در بازارهای نسبتا سودآور ارز و طلا، نفت و پتروشیمی، صنایع مختلف، طرح های عمرانی، برخورداری از شرکت به پرداخت با بیشترین سهم در صنعت پرداخت و بازار تراکنش های بانکی، برخورداری از گروه سرمایه گذاری مالی بانک ملت و سایر زیرمجموعه های خود توانسته است، به عنوان بانکی سودآور مطرح شده و بیشترین سود انباشته را به خود اختصاص دهد.
البته باید توجه داشت که سود آوری این بانک ها به دلیل رشد شدید تسهیلات دهی بانک ها در سال های اخیر که بیش از 51 درصد رشد داشته است، مشکل تورم، تاکید دولت بر پرداخت وام های بدون ضامن، و سایرمشکلات اقتصادی موجود، احتمالا در سال های آینده با مشکل مطالبات معوق و سوخت شده و مشکوک الوصول، اموال مازاد بیشتر و... مواجه می شود و در شرایطی که خلق پول و نقدینگی و سپرده به شدت رشد می کند، کفایت سرمایه بانک ها نیز به سرعت روبه افول خواهد گذاشت و مشکلات را بیشتر خواهد کرد و ممکن است که تعدادی از بانک های سود ده نیز به زیان ده تبدیل شوند.
افزایش سرمایه بانک های دولتی
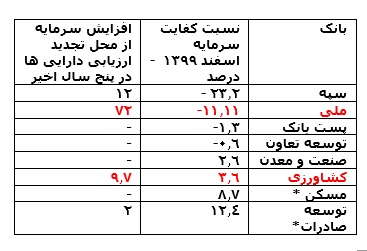
بند «د» تبصره «2» لایحه بودجه 1401 اشعار می دارد: « به دولت اجازه داده می شود نسبت به تجدید ارزیابی دارایی های بانک های دولتی اقدام و مازاد منابع حاصله ( با نرخ صفر مالیاتی) را صرف افزایش سرمایه دولت در این بانک ها نماید».
بند «هـ» تبصره «18»لایحه نیز متضمن حکم زیر است:«هـ- به دولت اجازه داده می شود تا سقف سیصد هزار میلیارد از سهام و سهم الشرکه خود در شرکت های دولتی و همچنین اموال منقول و غیرمنقول را صرف افزایش سرمایه دولت در بانک های دولتی نماید. بانک های مذکور موظفند سه (3) برابر این افزایش سرمایه را به تسهیلات حمایت از تولید و اشتغال اختصاص دهند».
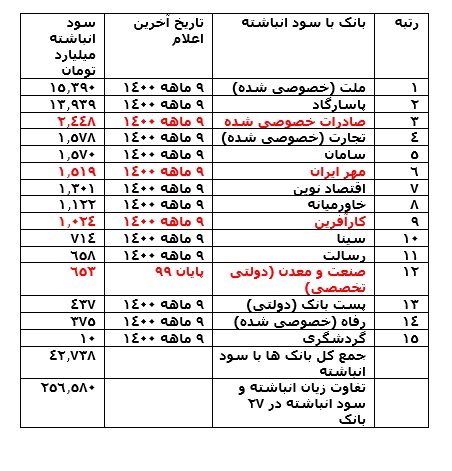
نسبت كفايت سرمايه بانك هاي دولتي در اسفندماه1399
نسبت كفايت سرمايه بانكها و مؤسسات اعتباري غيربانكي بايد حداقل معادل8% باشد. با وجوداين، ميانگين اين شاخص براي هشت بانك دولتي بررسي شده، برابر12/1- درصد است.
در سال1399نسبت كفايت سرمايه بانكهاي سپه، ملي، پست بانك و توسعه تعاون، مقدار منفي را نشان ميدهد.ازسوي ديگر براي بانكهاي توسعه صادرات، مسكن، كشاورزي و صنعت و معدن اين مقدارمثبت بوده و تنها بانكهاي توسعه صادرات و مسكن توانسته اند طبق دستورالعمل بانك مركزي مقداري بيش از8% را براي اين شاخص در عملكرد خود داشته باشند. عليرغم اينكه در ماده (24) دستورالعمل مزبور، تنبيهات مناسب و مجازاتهاي انضباطي نسبتا ً خوبي براي تخلف بانكهاي غيردولتي از مفاد دستورالعمل در نظر گرفته شده، طبقماده (25) در صورتيكه نسبت كفايت سرمايه بانكهاي دولتي از4درصد كمتر شود (50 درصد نسبت استاندارد) بانك مركزي صرفا ً موظف است موضوع را به هيئت وزيران گزارش نمايد.گرديد. به عبارت روشنتربراساس مقررات فعلي،افزايش سرمايه بانكهاي دولتي از محل تجديد ارزيابي يا واگذاري سهام غيرنقدشونده علاوه بر بي كيفيت بودن، نسبت كفايت سرمايه را به صورت ظاهري نيز تغييري نميدهد.
با توجه به بانك محور بودن اقتصاد ايران و نقش محوري كفايت سرمايه درتوانمندي مالي بانكهاو با عنايت به روند نزولي ميزان تشكيل سرمايه ثابت، افزايش سرمايه و توانمندسازي بانكها يك ضرورت انكارناپذير است.
در بررسی های 23 بانک کشور، نرخ کفایت سرمایه 8 بانک منفی، شش بانک بین صفر تا 4 درصد، چهار بانک بین 3 درصد تا 8 درصد است و فقط 6 بانک نرخ کفایت سرمایه 8 درصد و بیشتر را دارا هستند. در میان بانکهای دولتی تنها بانکهای ملی و توسعه صادرات و در بین بانک های خصوصی فقط 4 بانک سینا، خاورمیانه و کارآفرین و پاسارگاد نرخ کفایت سرمایه استاندارد دارند.
نرخ کفایت سرمایه بانک آینده در پایان سال 99 بسیار کمتر از نرخ 0.9 درصد است. نرخ کفایت سرمایه در 17 بانک و موسسه اعتباری بورسی بسیار پایینتر از نسبت استاندارد بال یک است.
کفایت سرمایه بانک ملی
 بررسی کلی بر روی صورتهای مالی بانک ملی به عنوان یکی از بزرگترین بانکهای دولتی، از زیان انباشتهای به مبلغ 66 همت و همچنین نسبت کفایت سرمایهای به میزان (۱۱.۱۱ درصد) حکایت دارد.
بانک ملی در کسب درآمد تسهیلات ناکام بوده است. بررسی مطالبات بانک از دولت و تسهیلات اعطایی به اشخاص دولتی و غیر دولتی حاکی از آن است که چیزی در حدود ۹۵ درصد مطالبات بانک از دولت غیر جاری میباشد، و میتوان بخش عمدهای از علت حاشیه سود منفی بانک را در عدم وصول مطالبات از دولت دانست و استقراض اینچنینی دولت از بانک ملی و عدم برگشت آن، موجب استقراض از بانک مرکزی و همچنین تحمیل هزینه مالی زیاد به بانک در مقایسه با سال ۱۳۹۸ شده است.
زیان انباشته تا 96 برابر سرمایه ثبت شده
بررسی های مهدی عبداللهی، دبیر گروه اقتصاد روزنامه فرهیختگان نشان می دهد که زیان انباشته بانک آینده 50 برابر سرمایه این بانک و زیان انباشته بانک سرمایه 96 برابر سرمایه ثبت شده این بانک است. براساس ماده ۱۴۱ قانون تجارت، در صورتی که زیان انباشته یک شرکت به ۵۰ درصد سرمایه پایه آن برسد، هیاتمدیره یا باید سرمایه شرکت را افزایش دهد یا اعلام ورشکستگی و انحلال کند. در قوانین پولی و بانکی کشور ماده یا بندی مربوط به سازوکار ورشکستگی وجود ندارد و به همین دلیل قوانین عام شرکتها برای بانکها نیز جاری است. در چند سال گذشته در مورد موسسات مالی و اعتباری این اتفاق رخ داد و اختیار آنها را بانک مرکزی در دست گرفت و تلاش کرد ساختار مالی آنها را اصلاح کند که در بسیاری از موارد این اقدام بانک مرکزی موفقیتآمیز نبود و ادغام و انحلالها هزینههای بسیار هنگفتی را به مردم تحمیل کرد. به واسطه هزینه امنیتی و سیاسی بسیار بالا؛ پرواضح است دولتها در ایران اجازه اعلام ورشکستگی به بانکها را نخواهند داد اما پرداخت ضرر و زیان سهامداران بانکهایی که مورد سوءاستفاده موسسان یا دولت قرار گرفتند از جیب همه ملت هم دور از انصاف و عدالت است.
فروش اموال و املاک مازاد، تغییر مدیریت بانکهای ناسالم، قطع دست دولت و موسسان بانکهای ناسالم از منابع بانکها، نقد کردن تسهیلات غیرجاری و ایجاد قوانین و مقررات جدی برای مهار سوءاستفاده اشخاص زیرمجموعه بانکها از منابع بانکها، توجه جدی به بهداشت اعتباری و اعتبارسنجی تسهیلات کلان، توجه به اصل متنوعسازی داراییها و جلوگیری از ریسک تمرکز ازجمله راهکارهایی است که دولت باید برای ساماندهی وضعیت بانکهای زیانده بهکار گیرد.

براساس آخرین صورتهای مالی منتشرشده از سوی بانکهای کشور، از مجموع 27 بانک بررسیشده کشور، 12 بانک خصوصی و دولتی دارای زیان انباشته و 15 بانک فاقد زیان انباشته هستند. طبق اطلاعات صورتهای مالی، مجموع زیان انباشته 12 بانک 299 هزار و 318 میلیارد تومان است. طبق آمارها، بالاترین رقم زیان انباشته مربوط به بانک خصوصی آینده با 81 هزار و 955 میلیارد تومان است. پس از این بانک، بانک دولتی ملی با 67 هزار و 524 میلیارد تومان زیان انباشته تا پایان سال 1399 (آخرین صورت مالی) دوم است. بانک خصوصی سرمایه با 38 هزار و 503 میلیارد تومان سوم است. با توجه به اینکه بانک سپه پس از ادغام با بانکهای نظامی صورتمالی ارائه نکرده، با در نظر گرفتن اطلاعات ارائهشده در لایحه بودجه سال 1401 که رقم زیان این بانک را 35هزار میلیارد تومان ذکر کرده، این بانک چهارمین بانک با بالاترین زیان انباشته است. بانک شهر پنجمین بانک است که با 23 هزار و 856 میلیارد تومان زیان انباشته، ازجمله بانکهای پرریسک کشور است. بانک ایرانزمین با 20 هزار و 102 میلیارد تومان، بانک پارسیان با 11هزار و 382 میلیارد تومان، بانک کشاورزی با هفتهزار و 841 میلیارد تومان (تا پایان سال 1399)، بانک دی با 7/7هزار میلیارد تومان؛ بانک مسکن (تا پایان سال 1399) با 3.2 هزار میلیارد تومان، بانک توسعه صادرات (تا پایان سال 1399) با 1251 میلیارد تومان و بانک توسعه تعاون با 949میلیارد تومان زیان انباشته به ترتیب در رتبههای ششم تا دوازدهم قرار دارند.
15 بانک با سود انباشته
بررسی صورتهای مالی بانکهای کشور نشان میدهد بین 27 بانک بررسیشده طی پایان سال 1399 و 9 ماهه نخست امسال، 15 بانک دارای سود انباشته هستند. بانک ملت با سود انباشته 15هزار و 350 میلیارد تومانی در رتبه اول، پاسارگاد با نزدیک به 14هزار میلیارد تومان دوم، صادرات با نزدیک به 2.5 هزار میلیارد تومان سوم، تجارت و سامان هرکدام با نزدیک به 1.6 هزار میلیارد تومان چهارم و پنجم، مهرایران با 1500 میلیارد تومان ششم و اقتصادنوین با 1300 میلیارد تومان هفتم است. خاورمیانه، کارآفرین، سینا، رسالت، بانک صنعت و معدن، پستبانک، رفاه و گردشگری نیز به ترتیب با 1122 میلیارد تومان، 1024 میلیارد تومان، 714 میلیارد تومان، 658 میلیارد تومان، 653 میلیارد تومان، 437 میلیارد تومان، 375 میلیارد تومان و 10 میلیارد تومان در رتبههای هشتم تا پانزدهم قرار دارند.
عملکرد بانک آینده
بانک خصوصی آینده با نزدیک به 82هزار میلیارد تومان، بالاترین رقم زیان انباشته را بین همه بانکهای کشور دارد. این بانک سالها با پرداخت سودهای بالا و دریافت خط اعتباری از بانک مرکزی زنده مانده اما همان سودها امروز بلای جان بانک نیز شده است. در 9ماهه امسال بانک آینده درحالی 19هزار و 431 میلیارد تومان درآمد از تسهیلات اعطایی و سپردهگذاری و اوراق بدهی داشته که در این مدت 33 هزار و 565 میلیارد تومان سود سپرده به سپردهگذاران پرداخت کرده است. بهعبارتی، خالص درآمد این بانک از تسهیلات و سپردهگذاری در 9ماهه امسال منفی 14هزار و 134 میلیارد تومان بوده است. این رقم یا باید از محل سرمایهگذاریها جبران شود یا از جیب مردم و بانک مرکزی.
رقم نزدیک به 82هزار میلیارد تومانی زیان انباشته بانک آینده، معادل یکمیلیون تومان برای هر ایرانی است. ریشه این زیان بزرگ به مدیریت آن در سالهای ۹۵ تا ۹۷ و ترکیب سهامداران آن برمیگردد.
براساس «آییننامه تسهیلات و تعهدات کلان» بانک مرکزی، بانکها تنها میتوانند تا سقف هشت برابر سرمایه خود، تسهیلات کلان بپردازند. اما صورتهای مالی بانک آینده نشان میدهد این بانک با سرمایه 2100 میلیارد تومانی تا انتهای سال 1399 بیش از 112هزار میلیارد تومان «تسهیلات کلان» پرداخت کرده که بیش از 6 برابر سقف قانونی است. بهعنوان نمونه، یکی از این تسهیلات، مربوط به شرکت مرتبط با ایرانمال بوده است که ۴۰ برابر بیشتر از سقف تعیینشده بانک مرکزی پرداخت شده و از این محل، بانک آینده هماکنون ۴۶هزار میلیارد تومان از شرکت مذکور طلبکار است. البته رقم ابتدایی تسهیلات حدود ۱۷هزار میلیارد تومان بوده اما عدم بازپرداخت، باعث افزایش آن شده است.
براساس دستورالعمل تملک سهام بانکها و موسسات اعتباری غیربانکی، هر شخص حقیقی حداکثر میتواند 10درصد از سهام یک بانک را در اختیار داشته باشد. اما سهامدار اصلی بانک آینده به روشهای مستقیم و غیرمستقیم بیش از 54درصد سهام این بانک را تملک کرده و خود بانک نیز بیش از 25 درصد سهام خود را از طریق شرکتهای زیرمجموعه تملک کرده است. به این ترتیب در طول چندین سال یک شخص واحد تصمیمگیر اصلی در بانک آینده بوده است. بانک مرکزی در دوره ریاست محمود بهمنی اجازه داد یک بانک به تنهایی پروژه ایران مال را تامین کند، درنتیجه بعد از آن بانک مرکزی ناگزیر شد - ولو با اکراه – همهجوره با بانک آینده راه بیاید تا مبادا سپرده مردم از بین برود. در هیچ کشوری با اقتصاد مشابه یا بزرگتر از ایران، اجرای چنین پروژهای توسط چنان بانکی قانونی نیست. طی یک دهه اخیر با مدیریت ناکارآمد خود مدیران بانک آینده و نظارت ناکارآمد بانک مرکزی، حالا بانک آینده به نقطه خطرناکی رسیده است. بانک مرکزی ایران در زمان مدیریت عبدالناصر همتی از آذر سال 1398 مدیریت بانک آینده را برعهده گرفت اما وضعیت بانک نهتنها بهتر نشد، بلکه به سمت قهقرا نیز رفته است. بر این اساس ضروری است وزارت اقتصاد و بانک مرکزی هرچه سریعتر وضعیت بانک را تعیینتکلیف کنند. علاوهبر اینکه لازم است تیم سابق بهطور کامل از مدیریت بانک و شرکتهای زیرمجموعه ازجمله ایرانمال خارج شوند، تیم مدیریتی فعلی نیز باید اقدامات فوریتداری را در دستورکار قرار دهند. در غیر این صورت، باید منتظر اتفاق ناخوشایند باشیم.
دستبرد 22هزار میلیارد تومانی 67 نفر به بانک سرمایه
بانک سرمایه نیز ازجمله بانکهای غیردولتی است که پس از بانکهای آینده و ملی، بالاترین زیان انباشته را بین بانکهای کشور دارد. براساس صورتمالی 9 ماهه نخست امسال، زیان انباشته این بانک به رقم عجیب 38 هزار و 503 میلیارد تومان رسیده است. براساس توضیحات حسابرس صورتمالی، مانده مطالبات غیرجاری بانک سرمایه در 6ماهه نخست سال جاری معادل ۹۰درصد کل تسهیلات اعطایی بانک بوده و اقدامات بانک جهت وصول مطالبات، علیرغم پرداخت مبلغ 335میلیارد تومان جهت هزینههای دادرسی و وصول مطالبات، چندان نتیجهبخش نبوده است.
کفایت سرمایه منفی ۴۰۳ درصد در بانک سرمایه
درحال حاضر زیان انباشته این بانک معادل 96 برابر سرمایه شده و همانگونه که از صورتهای مالی بانک مشهود است، طی دوره مورد گزارش درآمد بانک از تسهیلات اعطایی و سود سپردهگذاری نزدیک به 161 میلیارد تومان و سود پرداختی به سپردههای بانکی 1491 میلیارد تومان بوده و بهعبارتی، سود پرداختی به سپردهها حدود 1330میلیارد تومان بیشتر از درآمد تسهیلات بوده که این مقدار را بانک از جیب خود پرداخت کرده است. موارد بالا نشاندهنده وجود ابهامی با اهمیت نسبت به توانایی بانک به ادامه فعالیت است. در گزارش حسابرس آمده است، بانک سرمایه در سال ۱۳۹۵ بابت وصول مانده مطالبات ناشی از تسهیلات اعطایی و ضمانتنامههای پرداختشده به تعداد ۶۷ شرکت در قالب ۳۰ گروه ذینفع واحد نزد دادسرای عمومی و انقلاب تهران طرح دعوی کرده است. عمده وثایق تسهیلات مذکور قرارداد لازمالاجرا، اسناد تجاری و چک و اسناد رهنی با قابلیت وصول پایین است. موضوع از طریق اداره حقوقی بانک درحال پیگیری است. نگاهی به اسامی این 67 شرکت و شخص نشان میدهد نامهای مشهوری در این لیست وجود دارد که بهرغم گذشت 6 سال از شکایت بانک، هنوز قصد ندارند بدهیهای کلان را به این بانک پس دهند.
برای نمونه، آخرین بدهی تسهیلات و تعهدات محمود جهانبانی حدود دوهزار و 350 میلیارد تومان، بدهی حسین هدایتی دوهزار و 236 میلیارد تومان، بدهی ریختهگران هزارو 408 میلیارد تومان، بدهی سامان مدلل هزارو275 میلیارد تومان، بدهی حسن شاملویی 1035 میلیارد تومان و بدهی اقدامیان نزدیک به 669 میلیارد تومان است.
دست دولت در جیب بانکهای دولتی
بررسی صورتهای مالی سال۹۹ بانک ملی نشان میدهد مانده بدهی دولت به بانک در پایان اسفندماه سال۹۹ به رقم ۱۲۰هزار میلیارد تومان رسیده است. این رقم در تاریخ یادشده در بانکهای خصوصیشده صادرات، ملت و تجارت رقم ۱۱۰هزار میلیارد تومان را نشان میدهد. این رقم حدود ۹درصد داراییهای این بانکها را شامل میشود. درحالی این مطالبات در صورتهای مالی بانکها ثبت شده که نهتنها سودی از آن نصیب بانکها نمیشود، بلکه پرداخت اصل آن نیز با ابهام مواجه است. همین بررسی روی صورت مالی یکسال اخیر بانک ملی حکایت از منفیبودن حاشیه سود بانک دارد. یعنی بانک ملی در کسب درآمد تسهیلات ناکام بوده است. بررسی مطالبات بانک از دولت و تسهیلات اعطایی به اشخاص دولتی و غیردولتی حاکی از آن است که چیزی در حدود ۹۵درصد مطالبات بانک از دولت غیرجاری است و میتوان بخش عمدهای از علت حاشیه سود منفی بانک را در عدم وصول مطالبات از دولت دانست و استقراض اینچنینی دولت از بانک ملی و عدم برگشت آن، موجب استقراض از بانک مرکزی و همچنین تحمیل هزینه مالی زیاد به بانک در مقایسه با سال۱۳۹۸ شده است. البته نسبت مطالبات غیرجاری بانک ملی به اشخاص دولتی و غیردولتی چیزی بین ۲ تا ۵درصد است که پایین بودن این نسبت را یا میتوان واقعا بهدلیل وصول مطالبات غیرجاری دانست یا امهال مطالبات . یکی از معضلات و مشکلات بانکهای کشور، بهخصوص بانکهای دولتی را درکنار تسهیلات تکلیفی، مطالبات از دولت که عمدتا دلیل آن کسری بودجه دولت است، دانست.
بانک شهر
21شرکت فرعی و وابسته بانک شهر چیزی حدود 4هزار و 100میلیارد تومان به این بانک بدهی داشته که فعالیت عموم این شرکتها غیربانکی و در حوزههای پرریسکی مانند عمران، ارز، بیمه و... است. همچنین بسیاری از شرکتهای این بانک دارای زیان انباشته بوده است.
بانک سپه و بانک های ادغام شد
بانکهای نظامی ادغامشده نمونه جالبتر تاسیس بانک ازسوی نهادهای مختلف در ایران است. گرچه رقم زیان انباشته بانک سپه پس از ادغام با بانکهای نظامی (۴بانک و یک موسسه اعتباری) خبری منتشر نشده، اما در لایحه بودجه سال آینده رقم زیان بانک سپه حدود 35هزار میلیارد تومان برآورد شده است. همچنین در لایحه بودجه سال1400 شرکتهای دولتی نیز رقم زیان بانک سپه در سال1400 بیش از ۳۸هزار میلیارد تومان برآورد شده بود. احمد حاتمییزدی، مدیرعامل اسبق بانکهای تجارت و صادرات در ۱۳تیر۱۴۰۰ و در گفتوگو با خبرگزاریها گفته بود: «بازار زیان بانکهای ادغامی در بانک سپه مجموعا بیش از ۷۰هزار میلیارد تومان برآورد میشود و تاکنون هیچ فردی در این مورد از مسئولان بانک سپه سوال نکرده است که چگونه میتوانند زیان موجود را مهار کنند.»
316هزارمیلیارد تومان مطالبات معوق
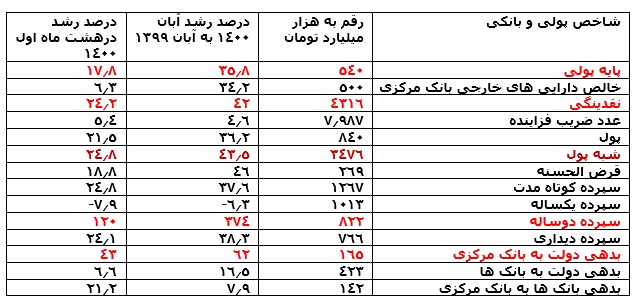
مطالبات غیرجاری بانکها از ابتدای سال1398 با نوسانات زیادی همراه بوده، اما در آبان 1400 به 316هزار میلیارد تومان رسیده و 31 درصد در هشت ماه اول سال 1400 رشد کرده است. در عربستانسعودی، گرجستان و ترکیه نسبت مطالبات غیر جاری به ترتیب 2/2درصد، 2.3درصد و 3.9درصد است. در سطح جهان نیز نسبت مطالبات غیرجاری به کل تسهیلات بانکی در آمریکا 1/1درصد و در چین 1.8درصد است. اما در ایران بیش از 10 درصد است و در بانک سرمایه معادل 95درصد و در بانک پارسیان 37درصد بوده است.
