معاون اقتصادی رییس جمهور و رئيس كل بانك مركزي مطرح كردند:
رونق غيرتورمي و كاهش نرخ سود نيازمند هماهنگي سياست هاي اقتصادي
دستور کار اقتصاد ایران رونق غیرتورمی است نرخ سود را نمیتوان دستوری کاهش داد، مهلت 5 ماهه خودروسازان براي قراردادهاي قبلي و برخورد با بانك هاي متخلف در اجراي نرخ سود
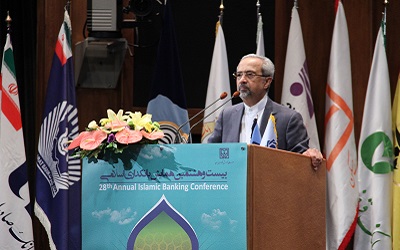
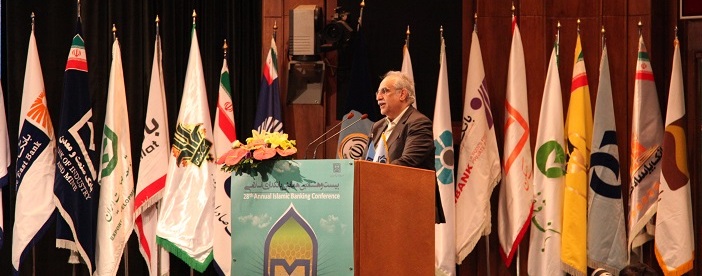
اقتصاد گردان – محسن شمشيري: محمد نهاوندیان معاون اقتصادی رئیس جمهور، ولي اله سيف رئيس كل بانك مركزي، و خوش طينت رئيس موسسه عالي بانكداري روز گذشته در بیست و هشتمین همایش سالانه بانکداری اسلامی، بر ضرورت هماهنگي سياست هاي اقتصادي براي ايجاد رونق غير تورمي، تقويت توان تسهيلات دهي بانك ها، رعايت نرخ هاي سود مصوب و پرهيز از دستوري بودن اجراي نرخ سود تاكيد كردند.
كاهش نرخ سود غيردستوري
نهاونديان در سخنان خود با تاکید بر اینکه هماهنگی مهمترین نیاز اقتصاد است، گفت: برای رسیدن به تولید بیشتر باید هزینه مالی را کاهش دهیم، نرخ سود تسهیلات باید در اقتصاد ایران پایین بیاید اما دستوری نیست و با منطق اقتصاد باید پایین بیاید.
وي با بیان اینکه لازمه توفیق بانکداری اسلامی در مجموعه اقتصاد، برقراری تعادل است افزود:نمی شود در یک اقتصاد ببینیم کل اقتصاد و عملکرد آن منفی است و رکود را تجربه کند ولی یک بانک سود نشان داد و آن را توزیع کند. مشی اعتدالی، با اولویت دادن به تعادل در بازارهاست.
وی گفت: اگر همه اجماع داریم برای سرعت یافتن بیشتر رشد اقتصادی، شرط آن هماهنگی در سیاست ها اقتصادی و در همه قوا است. اگر همه پای کار بیایند، قابل تحقق خواهد بود.همه ما در یک کشتی نشسته ایم، اینکه من بنگاهم را سودآور کنم در یک اقتصادی که سودآور نیست، این سوددهی پایدار نخواهد بود. یکی از بدی های اقتصاد متعارف این است که به بنگاه میگوید، تو سودت را حداکثر کن و همین کافی است اما اگر اقتصاد به رشد اقتصادی نرسد، این سود پایدار نیست.
نهاوندیان با تاكيد بر هماهنگی بین سیاست های تجاری، مالی و پولی تصریح کرد: این تقسیم بندهایی که در تشکیلات اقتصادی رخ داده است، از باب تقسیم کار خوب است اما در یک اقتصاد هر تصمیمی که در روابط کار گرفته می شود در سودآوری بنگاه و تعادل سیستم بانکی اثرگذار است.اگر می خواهیم سرعت ما در این حرکت امیدبخشی که آغاز شده افزایش پیدا کند، باید هماهنگی افزایش یابد.
معاون اقتصادی رئیس جمهور با بیان اینکه در دهه های مختلف دیده ایم ناهماهنگی های اقتصادی چه اثراتی برای اقتصادی و مردم داشته است، افزود: در تصمیماتی که گرفته می شد نیت بدی وجود نداشت اما اثرات آن بسیار بد بود. التهابات ارزی اواخر دهه 80 ناشی از سیاست های ارزی و اقتصادی دهه 80 بود.
وی ادامه داد: به دلیل عدم تنظیم مالی درست تصمیمات اقتصادی و ارزی دهه 80، واردات جهش کرد و تولید صدمه دید اما آثار پدیده های اقتصادی با وقفه بروز می کند و این وظیفه اقتصاددانان است که این مسائل را پیش بینی و هشدار بدهند.وقتی دولت ها کسری بودجه داشته اند، در تصویب طرح های مختلف یک تصمیمات تکلیفی برای بانک ها مقرر کردند و بانک ها هم با تنگنای اعتباری روبرو شدند و عوارض متعددی به وجود آمد كه ناشی از ناهماهنگی اقتصادی است.
معاون اقتصادی رئیس جمهور ادامه داد: در تجربه بین المللی خیلی نادر است که تورم 40 درصد به 10 درصد برسد و در عین حال رشد اقتصادی هم حاصل شود. این حاصل این بود که سیاست گذار به یک اجماع در رویکرد، تصمیم و اقدام رسید. ما باید به این هماهنگی بیافزاییم.
پرچم بانك ها
رونق غير تورمي
وی با بیان اینکه دستور کار اقتصادی ایران رونق غیرتورمی است و هم اکنون که به دستاورد تورم تک رقمی رسیده ایم باید به هدف رونق غیرتورمی برسیم، اظهارداشت: اول باید رفتار مالی دولت قاعده مند شود. نظام پرداخت ها به سمت محصول گرایی می رود و جدول هزینه های دولت باید شفاف شود.
نهاوندیان افزود: هر طرحی که از سوی مجلس مطرح می شود باید بار مالی آن مورد پذیرش دولت باشد؛ مگر می شود تصمیمی برای افزایش حقوق بازنشستگان گرفت بدون توجه به منابع مالی آن. این گونه تصمیم گیری نارضایتی به وجود می آورد.نمی شود بدون توجه به سایر بازارها و وضعیت تولید، برای نرخ سود بانکی تصمیم گرفت و نمی شود بدون توجه به نرخ سود بانکی برای عرضه اوراق در بازار سرمایه تصمیم گرفت.
وی افزود: گاهی در نقد نظام بانکی آنقدر راه افراط را می پیماییم که به بی اعتمادی دامن می زنیم. هر چند که یکی از آسیب هایی که تحریم ها به نظام بانکی وارد کرد، فاصله گرفتن سطح دانش در نیروی انسانی نظام بانکی است .
معاون اقتصادی رئیس جمهور با اشاره به برنامه تقویت نظارت بانک مرکزی، گفت: اگر در نظام بانکی می خواهیم تامین مالی را تقویت کنیم، باید شفافیت را افزایش دهیم، باید قانون مبارزه با پولشویی که به تصویب رسیده به طور کامل اجرایی شود.
معاون اقتصادی رئیس جمهور اظهارداشت: بانک های ایرانی باید به عرصه خدمات مالی بانکی وارد شوند و بانک های خارجی هم باید در یک رابطه نفع متقابل با اقتصاد ایران قرار گیرند. ابزارهای مالی جدید باید معرفی شوند. ما ذخایر کم نداریم و اقتصاد ایران یکی از بهترین نسبت های بدهی را دارد، چرا از این ویژگی استفاده نمی کنیم؟ سطح گفت وگو با بانک های خارجی کم است، باید بانک ها در این عرصه جدی تر عمل کنند.
مهلت 5 ماهه خودروسازان براي قراردادهاي قبلي
رئيس كل بانك مركزي نيز در سخنان خود با تاكيد بر كاهش نرخ سود و رعايت نرخ 15 درصد سپرده ها گفت: برخورد با بانک هاي اخلالگر در اجرای نرخ جدید سود در دستور كار است و مهلت ۵ ماهه خودروسازان براي پيش فروش با نرخ هاي بالا مربوط به قراردادهای قبلی است.
وي گفت: با مذاکراتی که با وزارت صنعت، معدن و تجارت انجام شد، نرخ سود خودروسازان هم به تعادل رسید و پیش فروش خودرو دیگر عامل تخریب کننده برای بازار پول نیست.
ولي اله سيف افزود: نرخ های اعلامی برای کاهش نرخ سود بانکی آخرین اقدام بانک مرکزی نیست بلکه شروع ایجاد انضباط است و در آینده اقدام دیگری برای ایجاد تعادل بین نرخ تورم و نرخ سود بانکی انجام خواهد شد.
وي در پاسخ به سوالي مبنی بر اینکه آیا بانک مرکزی برای پرداخت سود بالاتر از 18 درصد به خودروسازان مهلت 5 ماهه داده است، اظهارداشت: نرخ برای خودروسازان (قراردادهای پیش فروش خودرو) 18 درصد است و در صورت اتمام قرارداد در دوره کمتر از یک سال، 15 درصد است.
رئیس کل بانک مرکزی گفت: همانطور که اطلاع دارید، بانک مرکزی پس از فراهم کردن زمینه برای کاهش نرخ سود بانکی، بخشنامه 8 بندی را به بانک ها ابلاغ کرد و امروز هم جلسهای را با مدیران عامل بانکها و اعضای هیات مدیره آنها داریم و قرار است این بخشنامه در همه شعب از 11 شهریور اجرایی شود.
وی با بیان اینکه یکی از عوامل ایجاد اختلال در بازار پول موسسات غیرمجاز بودند، تصریح کرد: خوشبختانه پس از اقداماتی که معاونت نظارت بانک مرکزی انجام داد، هم اکنون دیگر موسسه غیرمجاز نداریم و بی نظمی هایی که آنها ایجاد می کردند، دیگر وجود ندارد.
تبديل بدهي ها به اعتبار 18 درصدي
سیف ادامه داد: یکی دیگر از عواملی که بی نظمی ایجاد می کرد، بدهی بانک ها به بانک مرکزی بود؛ این بدهی ها نرخ های جریمه بالا داشت که البته بخش عمده این بدهی ها دلیل موجه داشت، یعنی به دلیل تحمیل تسهیلات تکلیفی به نظام بانکی ایجاد شده بود و تعادل بانک ها به هم ریخته بود. بانک مرکزی این بدهی ها را به خط اعتباری تبدیل کرد که نرخ آن به 18 درصد کاهش یافت و با این شرایط عطشی که برای جذب نقدینگی به هر قیمت وجود داشت، به حالت تعادل بازمی گردد.
سیف یکی دیگر از مولفه های اخلال گر را اوراق بدهی دولت عنوان کرد و گفت: در مذاکراتی که با رئیس سازمان بورس انجام شد، سازمان بورس پذیرفت این اوراق در بازار سرمایه معامله شود و این تصمیم در همین مدت نرخ سود این اوراق را به طور محسوسی پایین آورده و در روزهای آینده زمینه مبادلات آن در بورس فراهم می شود.
پرچم بانك ها
نرخ سود علی الحساب باید کمتر از سود قطعی
رئیس کل بانک مرکزی گفت: در شرایط رقابتی غلطی که در نظام بانکی به وجود آمد، نرخ سود علی الحساب بیشتر از سود قطعی بود و بانک چاره ای نداشت که از حقوق سهام دار کسر و به سپرده گذار بدهد با دستورالعمل بانک مرکزی، هیچ بانکی نمی تواند از سود علی الحساب 15 درصد بیشتر بدهد، اما مفهوم علی الحساب این است که نرخ علی الحساب باید کمتر نرخ سود قطعی پیش بینی شده باشد.
وی افزود: به عنوان مثال اگر بانکی پیش بینی می کند سود قطعی در پایان سال برای سپرده گذاران 14 درصد است، نمی تواند 15 درصد بدهد و اگر بانکی این کار را انجام دهد، مدیریت این بانک باید در قبال سهامداران پاسخگو باشد.
سیف با بیان اینکه با وزارت اقتصاد در این خصوص هماهنگی کامل داریم و در مجامع بانک ها این موضوع را پیگیری می کنیم.
تبديل سپرده كوتاه مدت به بلندمدت
وی درخصوص اقدام یکی از بانک ها برای پرداخت سود بالا به سپرده گذاران در روزهای اخیر و قبل از 11 شهریور ماه، اظهارداشت: مشکلی در این زمینه نیست. این اقدام منجر به این می شود که سپرده های سرمایه گذار کوتاه مدت به سپرده های سرمایه گذاری بلند مدت تبدیل شود. والسلام.
رئیس کل بانک مرکزی در واکنش به این نکته که این اقدام آن بانک منجر به انتقال بخشی از سپرده های بانک ها به آن بانک می شود، گفت: حالا، این موضوعی بود که خیلی درباره آن فکر کردیم. بررسی کردیم که این فاصله زمانی بین ابلاغ بخشنامه و زمان اجرای آن قائل شویم یا خیر. اگر سریع ابلاغ می کردیم، مشکلاتی دیگر به وجود می آمد.22 تا 23 هزار شعبه بانکی در کشور فعال است اگر فردای آن روز یک بانک نرخ بیشتر می داد، به راحتی می توانست بگوید هنوز بخشنامه به ما نرسیده است. بنابراین در این مدت اتمام حجت کردیم.
سیف تصریح کرد: ممکن است در این فاصله 11 روزه از این اتفاقات بیفتد که قطعا با بانکی تخلف کرده برخورد خواهیم کرد اما آن انضباطی که هدف ماست، ارزش بیشتری دارد و جا داشت که این فاصله 11 روز را در نظر بگیریم.
نرخ رشد اقتصادی 5 درصدي
رئیس کل بانک مرکزی با تأکید بر لزوم رعایت نرخهای سود مصوب شورای پول و اعتبار توسط تمامی بانکها، گفت: جلوگیری قاطعانه از اقدامات تخلفآمیز در زمینه انحراف از مقررات مربوط به نرخ سود از مهمترین برنامههای بانک مرکزی است.
رشد 16.6 درصدي پايه پولي
سیف با اشاره به تحولات رخ داده در متغیرهای پولی تصریح کرد: حجم نقدینگی در پایان تیر 1396 به رقم 1333 هزار و 740 میلیارد تومان رسید که نسبت به اسفند و تیر 1395 به ترتیب معادل 6.4 و 23.3 درصد رشد نشان میدهد. همچنین، حجم پایه پولی با 6 هزار و 540 میلیارد تومان افزایش نسبت به اسفند 1395 به رقم 186 هزار و 370 میلیارد تومان در پایان تیر 1396 رسید که نسبت به اسفند و تیر 1395 به ترتیب معادل 3.6 و 16.6 درصد رشد داشته است.
رئیس کل بانک مرکزی مطالبات بانک مرکزی از بانک ها در دوره مورد اشاره با سهمی معادل 4.5 واحد درصد، را مهمترین عامل رشد 3.6 درصدی پایه پولی نسبت به پایان سال 1395 دانست و افزود: در پایان تیر 1396، ضریب فزاینده نقدینگی با 2.7 درصد رشد نسبت به پایان سال 1395 به 7.156 رسید که در مقایسه با رشد دوره مشابه سال 1395 (2.0 درصد)،0.7 واحد درصد افزایش نشان میدهد.
رئیس شورای پول و اعتبار از اعطای بیش از 153 هزار و 310 هزار میلیارد تومان تسهیلات طی چهار ماهه سال 1396 از سوی شبکه بانکی به بخشهای مختلف اقتصادی خبر داد و اظهار کرد: این میزان نسبت به رقم دوره مشابه سال قبل 129 هزار و 510 میلیارد تومان طی چهارماهه سال 1395 به میزان 18.4 درصد افزایش نشان میدهد.
وی اولویت اصلی سیاستهای اعتباری بانک مرکزی را تامین مالی سرمایه در گردش واحدهای تولیدی دانست و گفت: بر این اساس 64.9 درصد از تسهیلات پرداختشده طی چهارماهه اول سال 96 صرف تامین مالی سرمایه در گردش واحدهای تولیدی شده است، البته این سیاست با قوت بیشتری در بخش صنعت و معدن نیز دنبال شده؛ به گونهای که از مجموع تسهیلات پرداخت شده در این بخش، 86.7 درصد صرف سرمایه در گردش واحدهای صنعتی و معدنی شده است.
سیف از اعطای 175 هزار میلیارد ریال تسهیلات به 24.9 هزار بنگاه تولیدی کوچک و متوسط در سال گذشته خبر داد و عنوان کرد: دستورالعمل تأمین مالی بنگاههای کوچک و متوسط پیشبینی شده است که 300 هزار میلیارد ریال تسهیلات توسط شبکه بانکی به این بنگاهها پرداخت شود.
رئیس شورای پول و اعتبار از اعطای مبلغ 200 هزار میلیارد ریال تسهیلات بانکی به بنگاه های کوچک و متوسط به منظور ایجاد فرصت های شغلی جدید خبرداد
576 هزار فقره وام ازدواج
سیف با بیان اینکه در طول سال 1395 بیش از 98.2 هزار میلیارد ریال تسهیلات قرضالحسنه ازدواج به بیش از یک میلیون نفر از متقاضیان پرداخت شده است, تصریح کرد: این میزان از نظر تعداد و ارزش نسبت به سال 1394 به ترتیب 26.6 و 300.8 درصد رشد داشته است. در چهارماهه سال 1396 نیز 34.8 هزار میلیارد ریال تسهیلات به بیش از 331 هزار نفر اعطا شده است.
نرخ ارز در 5 ماهه اول
سیف وضعیت بازار ارز را با ثبات ارزیابی کرد و گفت: بررسی آخرین تحولات بازار ارز گویای آن است که متوسط نرخ دلار در بازار آزاد در پنجماهه اول سال جاری نسبت به مدت مشابه سال 1395 به میزان 8 درصد رشد داشته است. تحولات نرخ ارز در بازارهای داخلی را ناشی از تغییر برابری ارزها در بازارهای جهانی و تغییرات متغیرهای اقتصاد کلان است.
رئیس شورای پول و اعتبار مداخله فعالانه بانک مرکزی در بازار بین بانکی ریالی را منجر به کاهش نرخ سود در این بازار دانست و گفت: متوسط نرخ سود بازار بین بانکی ریال در سال 1394 کاهش قابل ملاحظهای یافت و از 28.1 درصد در فروردین 1394 به رقم 18.8 درصد در پایان سال 1395 رسید.
وی افزود: انحلال تعاونیهای اعتباری ثامنالحجج و میزان به دلیل مشکلات اساسی موجود در صورتهای مالی موسسات مزبور و تعیین تکلیف بیش از یک میلیون سپردهگذار در این موسسات، تعیین تکلیف 96 درصد تعداد سپرده گذاران تعاونی منحله فرشتگان و برنامه واگذاری مدیریت دارایی و بدهی سه مؤسسه البرز ایرانیان، افضل توس و وحدت (آرمان) به بانک های «تجارت»، «آینده» و «موسسه اعتباری ملل» از مهمترین اقدامات اجرایی صورت گرفته در این زمینه بوده است؛ به نحوی که میتوان ادعا کرد که در حال حاضر هیچ موسسه غیر مجازی در بازار پول فعالیت ندارد و کلاً تعیین تکلیف شده اند
. وي افزود: با در نظر گرفتن تمهیداتی برای بانک ها، اضافه برداشت آنها را به خطوط اعتباری با نرخ سود 18 درصد تبدیل کرد.در صورتی که این تسهیلات همراه با تودیع وثیقه از سوی بانکها باشد و در کنار آن مدیریت منابع و مصارف بانکها بهبود یافته و سررسیدهای در نظر گرفته شده برای این خطوط نیز رعایت گردد، این نرخ به 16 درصد کاهش مییابد.
سهم 75 درصدي ريسك اعتباری
دبیر بیست و هشتمین همایش بانکداری اسلامی با اشاره به اهمیت نظام اعتبارات در حمایت از تولید و اشتغال گفت: اعتبارات، بخش عمده دارایی های بانک ها را تشکیل می دهد و سیاستگذاری اعتباری مطلوب، نقش مؤثری در توزیع منابع مالی به بخش های مولد اقتصادی، تقویت تولید و اشتغال، دارد.
محسن خوش طینت تصریح کرد: اعتبارات، بخش عمده دارایی های بانک ها را تشکیل می دهد و سیاستگذاری اعتباری مطلوب، نقش مؤثری در توزیع منابع مالی به بخش های مولد اقتصادی، تقویت تولید و اشتغال، دارد.
این مقام مسئول با استناد به مطالعات بین المللی، بیش از ۷۵ درصد ریسک بانک ها را ناشی از ریسک اعتباری دانست و عنوان کرد: به کارگیری مدلهای ریاضی اندازهگیری ریسک اعتباری از دهه نود میلادی به بعد به صورت انفجاری رشد کرد که باید دلیل آن به درستی درک شود. بی تردید، معرفی مقررات احتیاطی کمیته نظارت بانکی بال و تغییر در شیوه های نظارتی نهاد ناظر پولی نقش به سزایی در این تغییرات داشته است. یکی از اصلی ترین اهداف این نوع مقررات احتیاطی،توزیع عادلانه اعتبارات در بخش های مولد اقتصادی و ارتقای ثبات و سلامت بانک ها است. از اینرو محور دوم همایش بانکداری بر نقش نظارت مؤثر بانک مرکزی در اعمال این مقررات احتیاطی و حمایت از تولید و اشتغال متمرکز شده است.
دبیر بیست و هشتمین همایش بانکداری اسلامی اخذ وثایق از مشتریان را یکی از مهمترین ابزارهای مدیریت ریسک اعتباری دانست و تصریح کرد: طولانی شدن فرایند رسیدگی به پرونده های حقوقی بانکها، کارکرد این ابزار برای مدیریت ریسک اعتباری و توزیع عادلانه اعتبارات در بخشهای مختلف اقتصادی را مختل می کند. از این رو همایش بانکداری اسلامی محور سوم خود را باتوجه به این مهم برموضوع«فرصت ها و چالش های حقوقی نظام اعتباری بانک های کشور» مترکز کرده است.