پرويزيان رئیس کانون بانکهای خصوصی اعلام كرد:
بانکها بهزودی برای کاهش نرخ سود تصمیم مي گيرند
كاهش نرخ سود بانكي، نافرماني بازار پول در نرخ سود، هشدار نسبت به گسترش بازار غیرمتشکل پولی با دریافت سپرده توسط شرکتها
اقتصاد گردان – احسان شمشيري – روز گذشته پرويزيان رئیس کانون بانکهای خصوصی اعلام كرد: بانکها بهزودی برای کاهش نرخ سود تصمیم میگیرند وي با بیان اینکه دستور کار جلسه آتی بانکها، نرخ سود بانکی و حمایت از تولید و اشتغال است، گفت: به دنبال این هستیم که نرخ سود بانکی هم در بخش سپرده و هم در بخش تسهیلات متعادلتر شود.
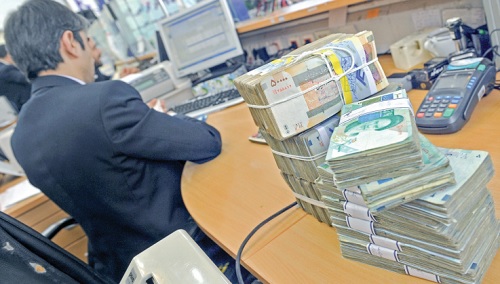
هم اكنون در ارتباط با كاهش نرخ سود بانكي، ديدگاههاي متناقض و متفاوتي وجود دارد اگرچه عمده مديران بانكها و اعضاي شوراي پول و اعتبار معتقدند كه در شرايط افزايش فشار بر هزينههاي بانكها و توليد، ضروري است كه نرخ سود بانكي متناسب با كاهش نرخ تورم كاهش يابد اما برخي صاحبنظران با توجه به وجود تقاضاي بالا براي تسهيلات با نرخهاي كنوني سود بانكي، هشدار دادهاند كه اگر نرخ سود كاهش يابد از يك سو موجب افزايش تقاضا براي تسهيلات خواهد شد و از سوي ديگر ميزان پسانداز و نقدينگي بانكهاي مجاز و رسمي را كاهش ميدهد و در نتيجه بخشي از نقدينگي و سپردهها براي دريافت سود سپرده بيشتر جذب موسسات غيرمجاز ميشود و تسهيلات با نرخهاي بالا همچنان بازار پول را با نابساماني و نرخهاي گوناگون مواجه خواهد كرد.
صاحبنظران تاكيد دارند كه در تعيين نرخ سود بانكي نبايد تنها به معيار كاهش نرخ تورم توجه كرد بلكه عرضه و تقاضا و وضعيت بازار پول و ساير متغيرها ازجمله نرخ ارز را بايد مورد توجه قرار داد زيرا در صورتي كه نرخ سود بانكي در حدي كاهش يابد كه باعث هدايت نقدينگي به بازار ارز و ساير داراييها شود عملا مشكلات ديگري را در بازار پول و ارز ايجاد خواهد كرد. بطوريكه در اواخر سال گذشته شاهد اشتباه وزارت امور اقتصادي و دارايي در فروش اوراق با نرخ 19 درصد بوديم كه با نرخهاي سود سپرده اعلامي توسط شوراي پول و اعتبار تفاوت 4 تا 5 درصدي داشت
اما عدهيي از كارشناسان نيز معتقدند كه در شرايط كنوني، كاهش يك تا دو درصدي نرخ سود بانكي و اعلام نرخ سود بانكي در حد 12تا 13درصد ميتواند با فاصله قابل توجه با نرخ تورم موجب كاهش هزينه بانكها و واحدهاي توليدي و هزينههاي دولت و بدهكاران بانكي شود زيرا اين شرايط و فشار هزينهها با نرخهاي بالاي سود بانكي ادامه كار بانكها و واحدهاي توليدي را با چالش اساسي مواجه كرده است.
کورش پرویزیان در گفتوگوي خود با فارس ، با اشاره به اهمیت مساله نرخ سود و توافق بانکها برای بررسی و بازنگری نرخ سود در جلسه مشترک آتی، اظهارداشت: در جلسات قبلی بحثهای زیادی درباره نرخ سود صورت گرفت و مقرر شد دستور کار جلسه آینده موضوع نرخ سود بانکی و برنامهریزی برای حمایت از تولید و اشتغال باشد.
وی افزود: مقام معظم رهبری سال اقتصاد مقاومتی، تولید و اشتغال را مطرح کردند برای برای تقسیم بندی کار بانکها باید تصمیمگیری کنند.رئیس کانون بانکهای خصوصی در پاسخ به این سوال که آیا هماکنون زمینه کاهش نرخ سود بانکی وجود دارد، گفت: بله؛ به دنبال این هستیم که نرخ سود بانکی هم در بخش سپرده و هم در بخش تسهیلات متعالتر شود.
وی تشکیل جلسه مشترک بانکها را اوایل خرداد ماه اعلام و تصریح کرد: نرخ سود سپرده هماکنون کمتر از سطح ماههای بهمن و اسفند است چون فشار هزینه دولت بر بانکهای دولتی کمتر شده و فشاری که شرکتها و هلدینگهای بزرگ برای جمعآوری منابع در ماههای پایانی سال داشتند هم کاهش یافته است. مدیرعامل بانک پارسیان ادامه داد: متاسفانه هنوز برخی شرکتها به طور مستقیم از مردم سپرده میگیرند. البته بانک مرکزی واکنش خوبی نشان داد و امیدواریم این سپردهگیری متوقف شود.پرویزیان با تاکید بر اینکه سپردهگیری صرفا فعالیت بانکی است، گفت: دریافت وجوه در قالب پیشفروش منعی ندارد اما سپردهگیری یک موضوع بانکی است و دریافت سپرده توسط شرکتها سبب گسترش بازار غیرمتشکل پولی میشود.
نافرماني بازار پول در نرخ سود
اين درحالي است كه عده يي از مسوولان اقتصادي با اشاره به گسترش فعاليت موسسات غيرمجاز و گردش نقدينگي قابل توجه آنها، نگران كاهش اعتبار و تضعيف جايگاه بانك مركزي و شوراي پول و اعتبار هستند و در شرايطي كه برخي اقتصاد ايران در انتظار بانك ها و موسسات نرخ كنوني را رعايت نمي كنند، اين نگراني را مطرح كرده اند كه اگر نرخ سود كاهش يابد اما رعايت نشود عملا جايگاه مقام ناظر بازار پول را تضعيف خواهد كرد.
در چنين شرايطي كه ديدگاه هاي مختلفي در بين مديران اقتصادي و بانكي وجود دارد و در شوراي پول و اعتبار، گروه هاي صاحب نفوذ و قدرتمندي در مورد سياست پولي و نرخ سود تصميم گيري مي كنند، رسيدن به يك توافق نهايي و حداكثري كاري دشوار است و نگراني در مورد اثر كاهش نرخ سود بانكي بر بازار ارز، مسكن، خودرو و ساير بازارها ذهن تصميم گيران شوراي پول و اعتبار را مشغول كرده است.
اين در حاليست كه که برخی دولتها با وجود قیدوبندها به دلیل محدودیت منابع در اختیار، ممکن است بهدلایل مختلف اقتصادی براي افزایش تقاضای کل و خروج از رکود یا اقتصاد سیاسی انتخاباتی تمایل داشته باشند خارج از محدوده ظرفیت مالی در دسترس، مخارج خود را افزایش دهند و کسری بودجه ایجاد کنند.
به طور قطع، بررسي و تصميم گيري درخصوص كاهش نرخ سود بانكي متناسب با كاهش نرخ تورم در دستور كار قرار دارد اما بايد توجه داشت كه نرخ سود هم اكنون براي كشور تيغ دو لبه است و بايد دقت كرد كه لبه برنده آن، اقتصاد كشور را از بين نبرد.
سه مشكل اصلي پيش روي نرخ سود بانكي قرار گرفته است، نخستين مشكل جدي موسسات مالي و اعتباري غيرمجاز هستند. موسسات مالي غيرمجاز خطر بروز مشكلات در اقتصاد بر اثر كاهش نرخ سود بانكي را به دنبال دارند. دليل دوم كمبود نقدينگي بانك هاست و اگر نرخ سود پايين آيد و مردم براي دريافت وام به بانك ها مراجعه كرده و تامين مالي نشوند، فسادي ايجاد مي شود كه بر مبناي آن عده يي ممكن است با دسترسي به برخي امكانات خاص و آلوده شدن به برخي مسائل به يك پروسه فساد وارد شوند. عامل سوم وسواس شوراي پول و اعتبار است.
اگر مردم احساس كنند كه در خريد اوراق مشاركت و برخي از تمهيدات و روش هاي ديگر جذب سرمايه، درآمد بيشتري خواهند داشت مطمئنا پول خود را از بانك بيرون مي كشند و بانك ها نيز به همين ميزان متضرر مي شوند.
برخي از فعالان اقتصادي مي گويند با همين نرخ هم براي پول تقاضا وجود دارد و نبايد نرخ پايين بيايد درحالي كه اين استدلال پذيرفتني نيست. زيرا اين صف تقاضا براي پول گران از سر استيصال است چراكه بنگاه هاي اقتصادي اكنون زير تيغ ورشكستگي، زندان و جلب قرار گرفته اند و معلوم است كه اگر نرخ سود هر چقدر بالا هم باشد، باز هم در صف براي دريافت تسهيلات مي ايستند. اين تقاضا، واقعي نيست بلكه تقاضايي از سر اجبار و استيصال است و در آن سوي قضيه نبايد آن را در تصميم گيري براي نرخ سود ناديده گرفت. من اعتقاد دارم مشكل بخش خصوصي با دو درصد و يك درصد و نيم درصد كاهش نرخ سود حل نمي شود .
در ماههای اخیر به دنبال عرضه اوراق تامین مالی دولتی، صندوق سرمایهگذاری بانکها و پیش فروش خودروسازان با نرخهای بالاتر از 15درصد مصوب شورای پول و اعتبار، انتقادهای مختلفی از سوی کارشناسان و برخی مدیران بانکها و بانک مرکزی، مبنی بر ایجاد رقابت ناعادلانه و جنگ قیمتی در پرداخت سودهای بالاتر برای جذب منابع مالی مطرح شده است.
از سوی دیگر بانکها قادر به تامین مالی و نقدینگی مورد نیاز خودروسازان در حد نیاز روزمره آنها نیستند و تسهیلات بانکها کفاف مخارج و هزینهها و مشکلات آنها را نمیدهد.
توسعه نظام مالی، کاهش حجم نقدینگی، تضمین سپردههای کوچک نزد موسسههای مالی اعتباری، ساختاردهی به نظام بانکی و ایجاد سازوکارهای رتبهبندی اعتباری برای بانکها، توجه جدیتر به جذب سرمایههای خارجی، برنامهریزی همزمان و همراستا در بخش ارز، تورم، صادرات و واردات و اعتبارات ازجمله راهکارهایی است که به تدریج میتواند مشکلات تامین مالی و بانکها را کاهش دهد.
همچنین برخی معتقدند که برای خروج از رکود، بهبود اشتغال و تولید براساس برنامه اقتصاد مقاومتی نمیتوان از بانکها انتظار داشت که در شرایط تنگنای مالی، افزایش مطالبات معوق و بدهیهای دولت، نیاز واحدهای تولیدی را در حد نیاز آنها تامین کنند.
مدیران بانکها نیز معتقدند که با توجه به جریمه 34درصدی اضافه برداشت از منابع بانک مرکزی، بالا بودن نرخ سود در بازار بین بانکی نسبت به نرخ 15درصدی مصوب شورای پول و اعتبار عملا نمیتوان با اتکا به نرخ 15درصد برای جذب سپرده، منابع مورد نیاز بانکها و واحدهای تولیدی را تامین کرد.
اجراي نرخهای سود بالای 15درصد تا بالای 20درصد در برخی بخشهای اقتصاد و بانکها و موسسات اعتباری باعث شده که نظارت بانک مرکزی و مقامات پولی و سایر نهادهای نظارتی برای کنترل مصوبات شورای پول و اعتبار و ایجاد شفافیت و جذب منابع به سپردههای بلندمدت بانکها با مشکلاتی مواجه شود و در شرایطی که مردم شاهد عرضه محصولات خودروسازی و پیش فروشها با نرخ بالای 20درصد و صندوقهای سرمایهگذاری با نرخ 19درصد به بالا هستند در نتیجه ترکیب و ساختار سپردههای بانکی تغییر کرده و اکنون شاهد آن هستیم که نرخ رشد سپردههای جاری و کوتاهمدت بانکها در یک سال اخیر بیش از رشد سپرده بلندمدت و نقدینگی بوده است.
با اين وجود سهم سپرده بلندمدت به کمتر از 50 درصد کل سپردهها رسیده و نرخ 15درصدی برای سپردهگذاران جذاب نبوده است. در نتیجه تمایل مردم به نگهداری پول به صورت کوتاهمدت و جاری افزایش یافته تا پول خود را در طرحهای پیش فروش خودرو، صندوقهای سرمایهگذاری، اوراق خزانه دولتی، موسسات غیرمجاز و... سرمایهگذاری کنند.
اما این موضوع نه تنها امکان حمایت از تولید و اشتغال کشور را فراهم نمیکند و بانکها در تنگنای بیشتر مالی قرار گرفتهاند و با وجود گذشت یک ماه از سال 96 هنوز کرکرهها را بالا نکشیدهاند تا وامهای بیشتری به مردم و تولیدکنندگان بدهند بلکه باعث شده که عملا تنها صنایعی مانند خودروسازی که ظرف 6 ماه تا یک سال سودآوری خوبی نصیب سرمایهگذار میکند، تشویق شوند.
اکنون برخی بخشهای اقتصاد که از رشد بالاتری از نظر تولید و فروش و درآمدزایی نسبت به سایر صنایع مواجه است، باعث شدهاند که دیگر بخشها امکان تجهیز منابع ارزان از بانکها را نداشته باشند و در نتیجه توسعه ناپایدار، رشد اقتصادی نامتوازن در صنعت و تولید و اقتصاد کشوررا شاهد هستیم.
به عبارت دیگر به جز صنعت نفت و خودروسازی و برخی صنایع غذایی و خدمات کالاهای وارداتی، سایر بخشهای اقتصاد و ازجمله بانکها با تنگنای مالی و عدم رشد درآمد مواجه هستند و زیانده شدن برخی بانکها نشان میدهد که روشها و سیاستهای موجود عملا باعث تنگنا و سرکوب مالی بیشتر، افزایش مطالبات و... شده است.
بر این اساس، نهادهای ناظر بانکی و پولی باید شرايطي براي بخشهای اقتصادی و صنعتی فراهم آورند تا مردم به جای اینکه پول خود را برای خرید اوراق با نرخ بالا و پیش فروش خودرو به کار بگیرند، پول خود را در بانکها سپردهگذاری کنند و با اطمینان بیشتری، سود بالاتر از تورم دریافت کنند و بانکها نیز منابع را برای حمایت از تولید، صنعت، اشتغال و اجرای برنامه اقتصاد مقاومتی و توانمند کردن اقتصاد در بخشهای مختلف به کار بگیرند و تنها شاهد رونق چند فعالیت محدود و رکود در سایر بخشهای اقتصاد نباشیم.در این راستا، همکاری بانک مرکزی، خودروسازان و مدیران بخشهای مختلف اقتصادی کشور، میتواند در تجهیز منابع، بهبود رشد تولید و... راهگشا باشد.
زیاندهی بانکها
بهدنبال اصلاح صورتهای مالی و تنظیم صورتها و حسابها براساس چارچوب جدید بانک مرکزی و ifrs برخی بانکها با زیان مواجه شدند اما مسوولان بانک مرکزی گفتهاند که نگران بحران بانکی نیستند و شرایط چندین بانک که با زیان مواجه شدهاند و با مشکلات متعدد مالی و نقدینگی دست و پنجه نرم میکنند را از دور و نزدیک رصد کرده و با ورود و آگاهی و تسلطی که بانک مرکزی دارد، مشکل خاصی ایجاد نخواهد شد. همکاری دولت و مجلس مانع ایجاد مشکل خواهد شد و سرمایهگذاریها و فعالیتها باید ادامه یابد.
36 بانک و موسسه در کشور وجود دارد و شرایط ترازنامه و صورتهای مالی آنها متفاوت است، نوع فعالیتها نیز تفاوتهایی دارد اما به معنای آن نیست که بانکها با مشکلات غیرقابل حلی مواجه هستند.
کاهش حجم نقدینگی، تضمین سپردههای کوچک نزد موسسههای مالی اعتباری، ساختاردهی به نظام بانکی و ایجاد ساز و کارهای رتبهبندی اعتباری برای بانکها از جمله راهکارهای مدیریت بازار مالی کشور است و در عین حال مشتریان بانکها نیز باید اعتبارسنجی شوند تا مطالبات معوق کاهش یابد.
مشکلات زیان بانکها و تنگنای مالی و عدم رعایت نرخهای سود مصوب شورای پول و اعتبار، تنها در حوزه عملکرد بانکها حل نمیشود، بلکه باتوجه به ارتباط بخشهای مختلف اقتصاد، باید سازماندهی و اصلاح ساختار اقتصاد صورت گیرد تا مشکلات بانکها و نیاز واحدهای اقتصادی به نقدینگی حل شود.

کاردان
| 
۱۲:۵۵ - ۱۳۹۶/۰۲/۲۱
پاسخ
 باکاهش نرخ سود هیچ اتفاقی درافزایش تولید وبهروری ازتولید نخواهد افتاد بانکها باید تنها به وظایف بانکداری بثردازند وصنعتگران به وضایف خود درصورتیکه هربخش وظایف خود رابطور منطقی انجام دهد درآنصورت خواهید دید که اصل تقاضا درتعامل صنعت وبانک نرخهای درست ومنطقی را ارائه خواهد داد
کاردان
| ۱۳:۱۵ - ۱۳۹۶/۰۲/۲۱
پاسخ
درصورتیکه نرخ سود سپرده به صفر برسد بازهم تولید درکشور رونق لازم که مد نظر دولت است رانخواهد داشت وموجب اشتغال زایی نخواهد بود چراکه تولید کننده فقط ایراد میگیرد وبه دنبال پول راحت میگرددولی این پول بعد ازخروج ازسیستم بانکی حتی اگردردوره مشخص به سیستم بازگردد بازهم پول پرفشار بوده اما برای لینکه اشتغال بهمعنای پوشش نیروی کار صنعتی وتولیدی باشد باید طرف تقاضا را ازنظر مالی وقدرت خرید توانمند کرد وبین وزنه تقاضا وقدرت خرید وقدرت تولید یک برابری ایجاد نمود یعنی تولید برای فروش وایجاد تقاضا وتقاضا برای تولید وفروش باید امکان خرید وقدرت خرید رابرای عموم مردم ایجاد کرد تاچرخ کارخانه های موجود بچرخد واز واردات بی رویه بانرخ بالاکه خود موجب گرانی وهدررفت منابع میشود جلوگیری کرد نباید اجازه داد خودروهای وارداتی بی رویه وارد شوند نباید اجازه داد تولید داخلی بی کیفیت باشد برای طبقه خاصی نباید تولید کرد و...