رشد 22 درصدي حق بيمه ها و 25 درصدي خسارت هاي بيمه
بررسي آمار عملکرد رشته هاي بیمه در سال 95: شخص ثالث همچنان بيشترين سهم از حق بيمه و خسارت را دارد ، نرخ نامناسب و بالارفتن تعداد خسارت
حجم حق بیمه تولیدی رشته ثالث با رشد 29.8 درصدی از 8463 میلیارد تومان سال 94 به 10985 میلیارد تومان در سال 95 افزایش یافته است و میانگین نسبت خسارت رشته ها نيز به 65.5 درصد افزايش يافته و رشته هایی که بالاتر از نسبت متوسط قرار می گیرند عبارتند از درمان، حوادث راننده و شخص ثالث و مازاد که به ترتیب معادل با 85.6، 73.2 و 71.7 درصد كل حق بيمه دريافتي آنها صرف پرداخت خسارت ها شده است
اقتصادگردان- احسان شمشيري - حجم حق بیمه تولیدی رشته ثالث با رشد 29.8 درصدی از 8463 میلیارد تومان سال 94 به 10985 میلیارد تومان در سال 95 افزایش یافته است و میانگین نسبت خسارت رشته ها نيز به 65.5 درصد افزايش يافته و رشته هایی که بالاتر از نسبت متوسط قرار می گیرند عبارتند از درمان، حوادث راننده و شخص ثالث و مازاد که به ترتیب معادل با 85.6، 73.2 و 71.7 درصد كل حق بيمه دريافتي آنها صرف پرداخت خسارت ها شده و لازم است كه براي ايجاد تعادل و حمايت و توسعه بيمه هاي مهم و موثري مانند درمان و شخص ثالث و حوادث راننده، به تنظيم درست تعرفه ها، كاهش خسارت ها، افزايش درآمد و افزايش تعداد بيمه شده ها توجه شود تا با تقويت درآمد ها و تعداد بيمه شده ها، اين بيمه هاي مهم در كشور توسعه يابد.
به گزارش اقتصادگردان، با انعکاس عملکرد 12 ماهه صنعت بیمه در سال 95، بررسي عملکرد رشته های بیمه نشان مي دهد كه بيمه درمان بالاترين نسبت خسارت را دارد . اين در حاليست كه بیمه درمان تکمیلی در کنار بیمههای پایه درمان نقش مهمی در سیستم سلامت ایران ایفا میکند و بررسی روند عملکرد صنعت و شرکتهای بیمه طی سالهای اخیر در رشته بیمه درمان نشان میدهد این رشته طی سالهای اخیر زیانده بوده و در اکثر سالهای اخیر ضریب خسارت صنعت بیمه در این رشته بالای 100 درصد بوده است.
نرخ نامناسب و بالارفتن تعداد خسارت
بررسیهای اولیه نشان داد که دو عامل اصلی موجب بالا رفتن ضریب خسارت است، اول، تعیین نرخهای غیرفنی حقبیمه و به تبع آن پایین بودن حقبیمههای دریافتی و یا نرخشکنی در بازار بیمه درمان تکمیلی و دوم، بالا بودن خسارات بیمه درمان که به موجب علل متعددی میتواند باشد.
براساس بررسیهای علمی و همچنین نظر کارشناسان خبره مربوطه، شواهد نشان داد شرکتهای بیمه در فرآیند ارزیابی ریسکهای درمان، اصول علمی را بهصورت کامل رعایت نمیکنند و نرخشکنی یا رعایت نکردن نرخهای فنی محاسبه شده نیز یکی دیگر از عوامل بالابودن ضریب خسارت بیمه درمان تکمیلی است. طبق استانداردهای جهانی ارایه نرخنامه مشورتی یکی از راهکارهای کنترل و مدیریت این مشکل است.
رشد 22 درصدي حق بیمه تولیدی
حجم حق بیمه تولیدی در 12 ماهه منتهی به اسفند 1395 نسبت به مدت مشابه سال قبل با رشد 21.98 درصدی از 22هزار و 893 ميليارد تومان در سال 94 به 27 هزار و 923 ميليارد تومان در سال 95 افزایش یافته است. از این مقدار حجم حق بیمه تولیدی 39.34 درصد متعلق به رشته شخص ثالث و مازاد بوده است حجم حق بیمه تولیدی این رشته با رشد 29.8 درصدی از 8 هزار و 463 ميليارد تومان در سال 94 به 10 هزار و 985 ميليارد تومان در سال 95 افزایش یافته است.
رشته درمان از کل حق بیمه تولیدی معادل 23.42 درصد سهم داشته است در سال 94 معادل با 5519 ميليارد تومان در سال 95 معادل با 6هزار و 540 میلیارد تومان حق بیمه در این رشته به دست آمده که نشان دهنده رشد 18.5 درصدی نسبت به مدت مشابه سال قبل است.
سهم روبه افزايش بيمه عمر
زندگی (عمر) رشته بعدی است که دارای بیشترین سهم از حق بیمه تولیدی بوده که معادل با 13.43 درصد کل بازار است. رشته زندگی در سال 94 و 95 به ترتیب 5 هزار و 519 و 6 هزار و 540 میلیارد تومان تولید حق بیمه داشته که حاکی از رشد 36.76 درصدی نسبت به مدت مشابه سال قبلی است. لازم به ذکر است که روي هم سه رشته شخص ثالث و مازاد، درمان و زندگی 76.19 درصد حق بیمه ها را دريافت كرده اند.
رشد 11 درصدي بیمه نامه صادره
تعداد بیمه نامه صادره در 12 ماهه منتهی به اسفند 1395 نسبت به مدت مشابه سال قبل از رشدی 11.24 درصدی برخوردار بوده و از 52 میلیون و 779 هزار در سال 94 به 58 میلیون 711 هزار در سال 95 رسیده است.
سهم رشته شخص ثالث و مازاد از این تعداد بیمه نامه صادره 34.68 درصد گزارش شده که از 19 میلیون و 388 هزار سال 94 به 20 میلیون و 362 هزار افزایش یافته که نشان دهنده رشد 5.02 درصدی نسبت به مدت مشابه سال قبل است.
مي توان گفت که علت اصلی نرخ رشد بیمه تولیدی 12 ماهه منتهی به اسفند 1395 نسبت به مدت مشابه سال قبل، رشد تقریبا ثابت تعداد بیمه نامه های صادره در بیمه شخص ثالث و مازاد با سهم عمده از بازار به موازات افزایش مبلغ تعرفه حق بیمه این رشته (مطابق با 15.2 درصد افزایش مبلغ دیه در سال 95) است.
رشته حوادث راننده سهمی 32.45 درصدی از کل تعداد بیمه نامه های صادره داشته است. در سال 94 و 95 به ترتیب 20326 و 19053 هزار بیمه نامه در این رشته صادر شده که حاکی از رشد منفی 6.26 درصدی است. رشته شخص ثالث و مازاد و حوادث راننده هر دو جمعا سهمی معادل با 67.13 درصد از کل تعداد بیمه نامه های صادره را داشته اند.
رشد 24 درصدي خسارت پرداختی
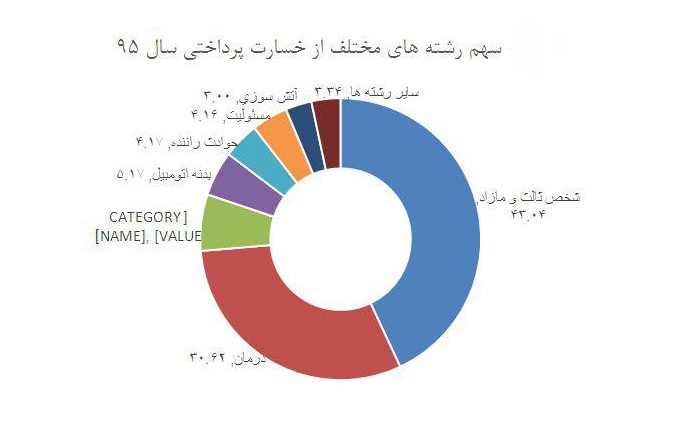
خسارت پرداختی 12 ماهه منتهی به اسفند 95 را برای رشته های مختلف و نرخ رشد مربوط به آنها را نشان می دهد. کل خسارت پرداختی در سال 95 معادل 18 هزار و 289 ميليارد تومان بوده که نسبت به مقدار 14 هزار و 657 ميليارد تومان سال 94 رشدی 24.78 درصدی تجربه کرده است.
از این مقدار خسارت پرداختی، 43.04 درصد آن در رشته شخص ثالث و مازاد پرداخت شده که مقدار آن با رشد 23.41 درصدی از 6 هزار و 378 ميليارد تومان سال 94 به 7 هزار و 871 ميليارد تومان در سال 95 افزایش یافته است.
بعد از آن رشته درمان قرار گرفته که از کل خسارت پرداختی، 30.62 درصد در این رشته پرداخت شده است. مقدار آن در سال 94 معادل4 هزار و 494 ميليارد تومان بوده که به 5 هزار و 601 ميليارد تومان در سال 95 رسیده که حاکی از رشد 24.61 درصدی آن است.
در سالهای 94 و 95 خسارت پرداختی رشته زندگی (عمر) به ترتیب معادل 902 ميليارد تومان و 1189 ميليارد تومان گزارش شده که نشان دهنده رشد 31.76 درصدی خسارت پرداختی رشته زندگی نسبت به سال گذشته است
رشد تعداد موارد خسارت
کل تعداد موارد خسارت در سال 95 معادل با 32 میلیون و 752 هزار بوده که نسبت به سال 94 (24 میلیون و 823 هزار) رشدی 31.94 درصدی را تجربه کرده است. 93 درصد از این تعداد موارد خسارت، متعلق به رشته درمان بوده که به ترتیب در سال 94 و 95 معادل با 22 میلیون و 716 هزار و 30 میلیون و 460 هزار گزارش شده که نشان دهنده رشد 34.09 درصدی آن است.
نسبت خسارت
نسبت خسارت که حاصل تقسیم خسارت پرداختی به حق بیمه تولیدی بر حسب درصد است و در محاسبه آن مبالغ خسارت های معوق، ذخایر حق بیمه، کارمزد شبکه فروش و هزینه های اداری وعمومی دخالت داده نمی شود ومیانگین رشته ها 65.5 درصد است و رشته هایی که بالاتر از این نسبت قرار میگیرند عبارتند از درمان، حوادث راننده و شخص ثالث و مازاد که به ترتیب معادل با 85.6، 73.2 و 71.7 درصد است
