تسهيلات خرد خارج از چارچوب كارت اعتباري پرداخت ميشود
500 هزار كارت با 5580 ميليارد تومان اعتبار در 4 ماه، توقف كارت اعتباري در تسهيلات خرد
5580 ميليارد تومان تسهيلات براي 500 هزار كارت اعتباري در 4 ماه
خبراقتصادي - محسن شمشيري: كمبود منابع بانكها در ماههاي پاياني سال و گراني نرخ سود 19درصدي در بازار بين بانكي در مقايسه با نرخ سود 18درصدي كارتهاي اعتباري، امكان دريافت سود بيشتر در تسهيلات مشاركتي و غير از كارتهاي اعتباري، عدم اقبال مردم به وامهاي بزرگ و ميانگين 11ميليون توماني 500هزار كارت اعتباري پرداخت شده، مشكلات وثيقه و اعتبارسنجي مشتريان در پرداخت كارت اعتباري و... باعث شده كه بانكها از پرداخت كارت اعتباري خودداري و پرداخت تسهيلات خرد را به روشهايي غير از كارت اعتباري انجام دهند.
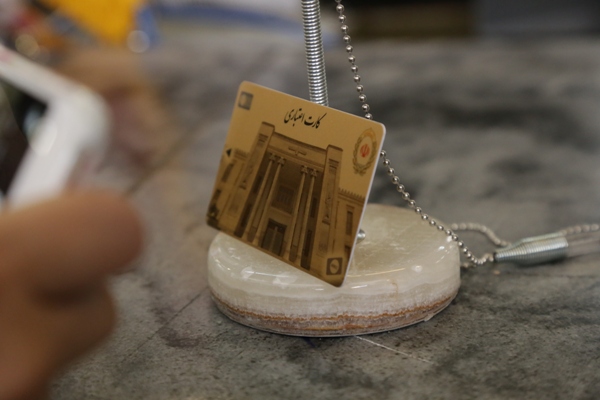
با وجود استفاده از كارتهاي اعتباري براي پرداخت وام خريد كالا و عقد مرابحه كه از تيرماه 94 آغاز و مانده تسهيلات مرابحه را به حدود 39هزار ميليارد تومان در آبان 95 افزايش داده و همچنين تاكيد دولت و شبكه بانكي براي استفاده از كارتهاي اعتباري تا سقف 50ميليون تومان از مهر 95 با هدف ايجاد رونق و خروج از ركود و انتظار كارشناسان بانكي براي استفاده از كارت اعتباري در تسهيلات خرد، مشاهدات خبرنگاران تعادل نشان ميدهد كه در حال حاضر بانكها از ارائه كارتهاي اعتباري خودداري ميكنند و تسهيلات خرد را به روشهاي قبلي و غير از كارتهاي اعتباري پرداخت ميكنند.
عقد مرابحه كه از تيرماه 94 وارد سيستم تسهيلات بانكهاي كشور شد و موضوع خريد كالا و خدمات، با كارتهاي اعتباري را در دستور كار قرار داد، به سرعت توانست مانده تسهيلات مرابحه را به 34هزار ميليارد تومان در شهريور 95 افزايش دهد. دولت نيز براي خروج از ركود، سياست كارت اعتباري با 3 رنگ طلايي، نقرهيي و برنزي تا سقف 50ميليون تومان را از مهر 95 اعلام كرد و ظرف دو ماه مهر و آبان 95 مانده تسهيلات مرابحه به 39هزار ميليارد تومان نزديك شده و نزديك به 5هزار ميليارد تومان تسهيلات مرابحه با كارتهاي اعتباري پرداخت شد. تا اول بهمن 95 نيز در مجموع 5580 ميليارد تومان تسهيلات در قالب نزديك به 500هزار كارت اعتباري با ميانگين 11ميليون تومان پرداخت شده كه نشاندهنده رقم كم تسهيلات و استقبال با ارقام پايين توسط مردم است و طبيعي است كه چنين حجم و ارقامي نميتواند به رونق و رشد اقتصادي در سطح مورد انتظار كمك كند. اين روند رشد كارتهاي اعتباري باعث شد كه بسياري از مديران و كارشناسان بانكي اعلام كنند كه كارتهاي اعتباري به تدريج جايگزين تسهيلات خرد بانكها خواهد شد و انواع تسهيلات خرد به مردم از طريق كارتهاي اعتباري پرداخت ميشود.
اما در حال حاضر به دلايلي روند ارائه كارتهاي اعتباري متوقف شده و بانكها از ارائه كارتهاي اعتباري خودداري ميكنند. البته تعدادي از بانكها از ابتدا در اين طرح شركت نكردند يا استقبال آنها از اين طرح كمرنگ بوده است. اما بانكهايي كه در اين طرح مشاركت فعال داشتهاند نيز اعلام كردند كه تسهيلات خرد را با كارت اعتباري پرداخت نميكنند.
مراجعه خبرنگاران تعادل به تعدادي از شعب بانكها، حكايت از آن دارد كه بانكها از پرداخت كارتهاي اعتباري خودداري ميكنند و برخلاف تبليغات وسيعي كه در مهرماه 95 براي آمادگي بانكها جهت پرداخت كارتهاي اعتباري انجام گرفت، اكنون بانكها از ارائه كارتهاي اعتباري خودداري كردهاند.
يكي از شعب بانك ملي در پاسخ به پرسش خبرنگار تعادل كه خواستار وام خرد شده، اعلام كرد كه وام خرد پرداخت ميكنيم اما از طريق كارتهاي اعتباري انجام نخواهد شد.
افزايش نرخ سود در بازار بين بانكي
برخي كارشناسان در مورد اين وضعيت دلايل مختلفي مطرح كردهاند. برخي معتقدند كه كمبود منابع بانكها مهمترين دليل عدم پرداخت وام با كارتهاي اعتباري است. كوروش پرويزيان مديرعامل بانك پارسيان و رييس كانون بانكهاي خصوصي هفته پيش اعلام كرد كه بانكهاي كشور، توان لازم براي پرداخت تسهيلات بيشتر را ندارند. نرخ سود بازار بين بانكي به 19 درصد افزايش يافته است. نزديك شدن به ماههاي پاياني سال يكي از علل اما كمبود نقدينگي بانكها علت اصلي اين مشكل است. هماكنون وضع بانكها شبيه هم است و تفاوت زيادي با هم ندارند. پرداخت تسهيلات متوقف نشده بلكه كاهش يافته است زيرا نقدينگي بانكها به گونهيي نيست كه بتوانند تسهيلات جديد پرداخت كنند. ممكن است تا پايان سال مصوبات اعطاي تسهيلات ماههاي مهر، آبان و آذر باقي مانده باشد و بانك فقط آن مصوبات را پرداخت كند. نرخ سود در بازار بين بانكي 19-18درصد است. مدتي فروش اوراق دولتي نرخ سود در بازار بين بانكي را تحت تاثير قرار داد اما اين تاثير مقطعي بود. مساله اين است كه در ماههاي پاياني سال نقدخواهي بهشدت افزايش مييابد و همين مساله نياز بانكها به نقدينگي را افزايش داده است و با سپري شدن اين دوره زماني و اجرايي شدن برنامه دولت براي افزايش سرمايه بانكهاي دولتي، كمبود نقدينگي بانكها كاهش خواهد يافت.
كمبود منابع و گراني نرخ سود در بازار بين بانكي
براين اساس به نظر ميرسد كه يكي از دلايل اصلي عدم پرداخت وام به صورت كارت اعتباري، نبود منابع لازم جهت پرداخت تسهيلات باشد. بانكها نميتوانند منابع گران و پرهزينه خود را براي كارتهاي اعتباري با اقساط طولاني و نرخ سود كم و با ريسك پرداخت اقساط به كار بگيرند. زيرا نرخ 18درصدي كمتركارت اعتباري در مقايسه با نرخ بالاي سود 19درصدي در بازار بين بانكي عملا اين علامت را به بانكها داده كه منابع خود را در تسهيلات مطمئن و كم ريسك و با تضمين پرداخت اقساط و همچنين سود تسهيلات بالاتر به كار بگيرند. بانكها از طريق عقود مشاركتي، ميتوانند سود بيشتري از مشتريان خود طلب كنند، اما در كارتهاي اعتباري كه نرخ سود پايينتري دارد عملا به زيان بانكها در شرايط كنوني تمام ميشود.
كارت اعتباري كمكي به توليد نكرد
اما عدهيي ديگر از كارشناسان، با توجه به اينكه كارتهاي اعتباري عملا به رشد توليد و رونق اقتصادي كمك نكرده و بانكها ترجيح ميدهند كه منابع محدود خود را به نحو ديگري خرج كنند، معتقدند: دريافت انواع وثيقه و ضامن و... مشكلات اوليهيي بود كه مردم با ارائه كارتهاي اعتباري از سوي بانكها با آنها مواجه شدهاند. از سوي ديگر، نرخ بالاي كارتهاي اعتباري جهت خريد كالاهاي عمدتا گرانقيمت داخلي مانند خودرو، مشوق استفاده مردم از اين كارتها در حد مورد انتظار نبوده و در نتيجه تاثيري بر رونق اقتصادي و خروج از ركود نداشته است. همچنين بسياري از وامهايي كه از طريق كارتهاي اعتباري دريافت شده عملا به رشد توليد كمكي نكرده و در محلهاي ديگري از نيازهاي مردم هزينه شده است.براين اساس، برخي كارشناسان ميگويند از ابتدا مشخص بود كه روش پرداخت و سود كارتهاي اعتباري، تاثيري بر رشد اقتصادي و توليد نخواهد داشت و پيچيدگي، مشكلات، سود بالا و اقساط آن عملا با استقبال مردم مواجه نميشود.
500 هزار كارت اعتباري در 4 ماه
كارتهاي عام در 3 رنگ طلايي تا سقف ۵۰ ميليون، نقرهيي ۳۰ ميليون و برنزي ۱۰ ميليون تومان مطرح شد. در 2ماه اول مهر و آبان تاحدودي با تبليغ فراوان همراه و تسهيلاتي پرداخت شد. عملكرد كارتهاي اعتباري عام كه درواقع وامهاي خرد را از طريق كارت به مشتري ارائه ميكند، از اين حكايت دارد كه تا هفته اول بهمنماه يعني حدود 4ماه از صدور كارتهاي عام، نزديك به ۵۰۰ هزار فقره از سوي شبكه بانكي صادر شده كه در مجموع مبلغي بيش از ۵۵۸۰ ميليارد تومان را در بر ميگيرد. ميانگين كارتهاي اعتباري صادر شده رقمي نزديك به ۱۱ ميليون تومان بوده كه نشاندهنده استقبال بيشتر مردم از ارقام پايينتر است. در عين حال تا هفته اول ديماه در مجموع حدود ۳۸۰ هزار كارت صادر شده بود كه اعتباري بالغ بر ۴۱۶۰ ميليارد تومان در اين رابطه تامين شد. درمجموع ميانگين كارتهاي اعتباري صادر شده رقمي حدود ۱۰ ميليون و ۷۰۰ هزار تومان بوده است كه تا هفته اول بهمنماه ميزان صدور آن بيش از ۱۲۰ هزار فقره كارت افزايش پيدا ميكند. اين در حالي است كه طي حدود يك سال از اجرايي شدن طرح كارتهاي اعتباري خريد كالاي ايراني، فقط حدود ۱۲۰ هزار فقره صادر شده بود. كارتهاي اعتباري عام در مجموعه شبكه بانكي و از سوي بانكها با توجه به منابع داخلي كه در اختيار دارند، صادر ميشود. سود بازپرداخت آن ۱۸ درصد و دوره پرداخت اقساط بين ۱۲ تا ۳۶ ماه خواهد بود. اين در حالي است كه كارتهاي عام برخلاف كارتهاي اعتباري كالاهاي ايراني محدود به خريد كالاي خاص نيست و دريافتكننده ميتواند بر اساس نياز خود كارت را دريافت و با اعتبار آن اقدام به خريد كالا يا دريافت هرگونه خدماتي كند.
تسهيلات مرابحه
مانده تسهيلات مرابحه در شهريور 95 معادل 34 هزار ميليارد تومان بوده كه در آبان 95 به 39 هزار ميليارد تومان رسيده و معادل نزديك به 5 هزار ميليارد تومان تسهيلات مرابحه ظرف 2 ماه مهر و آبان پرداخت شده است. بعد از تجربه شكستخورده كارت اعتباري خريد كالاي ايراني كه اعتباري معادل ۴۲۰۰ ميليارد تومان از منابع بانك مركزي براي آن در نظر گرفته شده بود و به نتيجهيي هم نرسيد، در مهرماه امسال و همزمان با اجرايي شدن اين طرح، نوعي ديگر از كارتهاي اعتباري با شرايطي متفاوت از سوي شبكه بانكي به مرحله اجرا درآمد و از آن به عنوان كارت اعتباري عام ياد شده است.
تجربه شكست خورده قبلي
كارت اعتباري خريد كالاي ايراني با توجه به كيفيت پايين كالاهاي معرفي شده از اقبال مردم برخوردار نشد و تنها حدود ۴۲ ميليارد تومان از كل مبلغ اعتبار ۴۲۰۰ ميلياردي در نظر گرفته شده براي اين طرح مصرف شد.
شبكه بانكي طي حدود 18 ماه گذشته روند تازهيي از پرداخت وامهاي خرد و عقد مرابحه را در قالب كارتهاي اعتباري آغاز كرده است كه به عقيده بسياري از كارشناسان بايد جايگزين وامهاي خرد ميشد. اما همانطور كه قبلا نيز طرح خريد كالاي ايراني شكست خورد، در سال 95 نيز كارتهاي اعتباري با تبليغات فراوان مطرح و آغاز شد، اما پس از چند ماه عملا به دلايل نامعلوم متوقف شده است.
وثيقه و اعتبارسنجي
اما در رابطه با كارتهاي اعتباري عام كه در حال حاضر در شبكه بانكي رايج است، مشتريان بانكها ميتوانند بدون ارائه فاكتور يا برخي ديگر از الزامات وامهاي خرد كه دريافت آنها را با سختي مواجه و در مواردي مشكلاتي هم ايجاد ميكرد، براي دريافت اين تسهيلات اقدام كند و به عبارتي در اين طرح موضوع فاكتور بهطور كامل حذف ميشود، اما در مقابل وثيقه همچنان پابرجاست و اعتبارسنجي از مشتريان با قدرت بيشتري انجام خواهد شد. بهطوريكه به روال ساير وامها متقاضي دريافت كارت اعتباري وام بايد وثيقهيي ارائه كند و از سوي بانك مربوطه نيز براي دريافت تسهيلات، اعتبار مشتري و تشخيص آن براساس وضعيتي كه دارند، انجام ميشود. بانك بايد مطمئن باشد كه دريافتكننده تسهيلات، توان بازپرداخت را داشته و با اتكا به اعتبار وي و نه باتوجه به وثايق اقدام به پرداخت خواهد كرد.
موضوع ديگر در رابطه با كارتهاي اعتباري به نقدشوندگي آن مربوط ميشود. در مورد كارت اعتباري خريد كالاي ايراني به هيچ عنوان امكان دريافت وجه نقد از خودپرداز وجود نداشت و دارنده فقط در صورت مراجعه به فروشگاههاي منتخبي كه براي خريد كالا تعيين شده بود، اقدام به كشيدن كارت در پايانه فروش و پرداخت هزينه از اين طريق ميكرد، اما در مورد كارت اعتباري عام ديگر فروشگاه خاصي مدنظر نيست و دارنده اين كارتها ميتواند با مراجعه به پايانههاي فروش در ازاي كالا يا خدماتي كه دريافت ميكند، هزينه را از اين منبع بپردازد. به نظر ميرسد اين امكان هم وجود دارد كه بدون خريد كالا يا حتي خدمات مشتري با كشيدن كارت در پايانه فروشگاهي و دستگاه پز، وجه را منتقل و درنهايت مبلغ آن را به حساب خود واريز كند.
هرچند پيشتر بانك مركزي اعلام كرده بود كه پايانههاي فروش از مركز قابل رصد بوده و هرگونه تخطي مشتري از اين موضوع بررسي و حتي براي آن هزينههاي مالياتي نيز به همراه خواهد داشت.
درمجموع كارتهاي عام برطرفكننده نيازهاي مشتريان بوده و بيش از هر چيزي در مورد آنها جايگزيني براي وامهاي خرد ازجمله وام كالا يا خودرو و در قالب چارچوبهاي خاص مدنظر است كه ميتواند ضمن پاسخگويي به نياز مشتري قابليت رصد و گزارشگري بيشتر براي اين قبيل تسهيلات فراهم آورد.
