وزير اقتصاد در همايش سالانه بانكداري الكترونيك مطرح كرد
پاكسازي اقتصاد از منازعات انتخاباتي، سيف: مشكلي در بازار ارز وجود ندارد
واعظي: توسعه بانكداري الكترونيك 60 هزار ميليارد تومان سرمايه ميخواهد.در برنامه توسعه ششم در اين حوزه ۶۰ هزار ميليارد تومان ديگر نيز توسط بخش خصوصي سرمايهگذاري صورت گيرد كه اين رقم سه برابر سرمايهگذاري بخش دولتي يعني ۲۰هزار ميليارد تومان خواهد بود
خبراقتصادي- احسان شمشيري: ششمين همايش سالانه بانكداري الكترونيك و نظامهاي پرداخت روز گذشته با حضور علي طيبنيا وزير امور اقتصادي و دارايي، وليالله سيف رييس كل بانك مركزي، محمود واعظي وزير ارتباطات و فناوري اطلاعات، علي ديواندري رييس پژوهشكده پولي و بانكي و كارشناسان و مديران نظام پرداخت و بانكي كشور در مركز همايشهاي برج ميلاد آغاز به كار كرد.
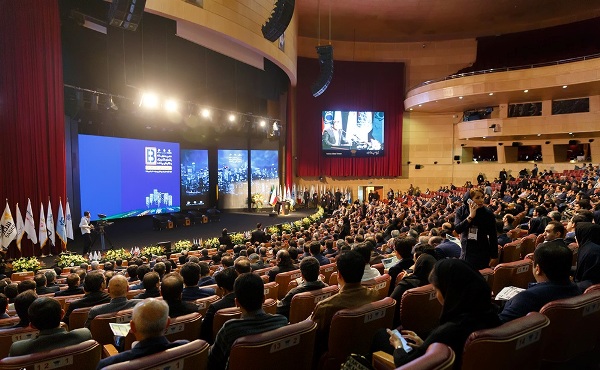
بررسي ابعاد سياستي و نهادي نقش و جايگاه شبكه بانكي، زيرساختهاي فناوري اطلاعات، الزامات بينالمللي و مدلهاي نوظهور از محورهاي مورد بررسي در اين همايش است كه به نقش و جايگاه بانك مركزي، نظام اطلاعاتي بانكها، قوانين و مقررات موردنياز، بازمهندسي نظام پرداخت و بانكداري الكترونيك كشور و استانداردسازي فرآيندهاي بانكي توجه دارد.
علي طيبنيا وزير امور اقتصادي و دارايي در مراسم افتتاحيه همايش، با بيان اينكه از معيشت و اشتغال مردم راضي نيستم و ملت ما شايسته شرايط بهتري است، گفت: نوينسازي نظام بانكي كشور از الزامات تحقق سياستهاي كلي نظام است بهگونهيي كه اين موضوع در اسناد مهم و فرادستي كشور آمده است. در حال حاضر بيش از ۴۵درصد از منابع نظام بانكي از چرخه خلق اعتبارات خارج شده است. ميتوان سيستم بانكي را يكي از مهمترين و موثرترين اجزاي نظام اقتصادي در ارتقاي جايگاه ايران در سطح بينالمللي دانست تا با بهكارگيري فناوريهاي نوين بانكي در روند جهاني شدن قرار بگيرد و با ايجاد فضاي كارآمد و از طريق تعامل با بانكهاي خارجي و جذب منابع و سرمايههاي خارجي بتوانيم به اهداف سند چشمانداز دست يابيم.
وي افزود: نظام بانكي كشور اصليترين تامينكننده مالي واحدهاي اقتصادي در مسير بهبود تامين مالي واحدهاي توليدي است. در بند ۹ سياستهاي ابلاغي بر ضرورت اصلاح و تقويت همهجانبه نظام مالي كشور تاكيد شده و ركن اصلي اصلاح در نظام بانكي بهسازي است كه بايد با استفاده از فناوريهاي پيشرفته ارتباطات و اطلاعات صورت گيرد.
طيبنيا با اشاره به دستاورد دولت در سه سال اخير گفت: بذر اميدي كه در انتخابات سال ۱۳۹۲ و اعتماد مردم به برنامهها و سياستهاي دولت كاشته شد، بارور شده است و انعكاس خواست ملت و تدبير دولت را ميتوان در توقف روند نامطلوب متغيرهاي اصلي اقتصاد كشور و حركت در مسير هدفگذاريشده، ديد. وي افزود: دولت با درك صحيح شرايط مهار ركورد تورمي و بازگشت ثبات و آرامش به فضاي اقتصادي كشور را در دستور كار خود قرار داد، ماحصل سياستهاي اتخاذ شده اين است كه اكنون به سطح قابلقبولي از شاخصهاي اقتصادي رسيدهايم. در صورت عدم چارهجويي براي رشد افسارگسيخته تورم و نهادينه شدن ركود اقتصادي در 8 فصل متوالي كه در سال ۹۲ به اوج رسيده بود، علاوه بر فشار به دهكهاي متوسط و پايين زمينه ايجاد اخلال جدي در محيط كسب و كار واحدهاي توليدي و اقتصادي را فراهم ميكرد.
طيبنيا ضمن اشاره به دستيابي تورم تكرقمي در سالجاري، گفت: در فصل اول سالجاري شاهد دستيابي به رشد 5.4درصدي توليد ناخالص داخلي نسبت به سال قبل بوديم ضمن آنكه در فصل دوم توليد ناخالص داخلي كشور در قياس با تابستان ۹۴ معادل 9.2درصد رشد داشته است. مجموع رشد اقتصادي 6ماهه اول ۹۵ در مقايسه با مدت مشابه سال گذشته نشان ميدهد رشد اقتصادي 7.4درصد بوده است. رشد اقتصادي كه هماكنون به آن دست يافتهايم، درنتيجه گشايشهاي منتظره در توليد و صادرات نفت قابل پيشبيني بود. البته بخش نفت در دستيابي به اين رشد موثر بود ولي ساير بخشها نيز در اين رشد نقش مهمي ايفا كردهاند. رشد صنعت بعد از چند دوره ركود مثبت شده و رشد كشاورزي نيز بهبود يافته است.
به گفته طيبنيا، پيشبيني روندها از عملكرد نيمه دوم سال نشان ميدهد كه اقتصاد ايران در سال ۹۵ شاهد رشد اقتصادي بالاتر از ۵درصد و تورم تكرقمي خواهد بود، البته براي دولت مهم استمرار اين موفقيت است. وي با بيان اينكه نبايد اجازه دهيم اقتصاد مجدد دچار بيثباتي و تورم بالا و ركود شديد شود، افزود: مهم است كه رشدهاي بالا همراه با كنترل تورم، صادراتگرا و اشتغالزا باشد.
قضاوت درباره عملكرد ملت و دولت نيازمند ملاحظههايي ازجمله محدوديتها، گذشتههاي تاريخي و عملكرد ساير كشورهاست. بايد درنظر بگيريم اقتصاد ايران در سالهاي قبل با شديدترين تحريمها مواجه بوده است و همزمان يكي از شديدترين مقاطع كاهش قيمت نفت را تجربه كرده است. اگر مجدد رشدهاي منفي اقتصادي را در سالهاي ۹۱ و ۹۲ به ياد بياوريم و اگر عملكرد ساير كشورهاي صادركننده نفت را مرور كنيم، آن زمان است كه ميتوان به درستي عملكرد ملت و دولت ايران را بررسي كرد. اقتصاد ايران به شرايط كمنظيري دست يافته و اين نشان ميدهد اهداف اقتصادي برنامه ششم كاملا دستيافتني است.
طيبنيا با طرح اين پرسش كه از معيشت مردم و اشتغال مردم راضي هستيم؟ گفت: پاسخ من منفي است. ملت ما شايسته شرايط بهتري است. ملت ما شايسته اين شرايط نيست.
قطعا دستيابي به رشدهاي بالاي اقتصادي شدني است به شرط آنكه منازعات انتخاباتي و اهداف سياسي را وارد اين اهداف نكنيم. خاشعانه و خاضعانه از جناحهاي سياسي خواهش ميكنم همراه با ملت و در راستاي ارتقاي ايران اسلامي تلاش كنيم.
گذرگاه حساس
به گفته وي، چالشهاي كنوني نظام بانكي تحول و اصلاح در اين نظام را به گذرگاه حساس در پيشرفت اقتصاد كشور تبديل كرده است البته دولت يازدهم از ابتدا به اين مهم توجه كرده و به بازيابي نظام بانكي و نقش آن در پيشرفت اقتصاد واقف بود ولي اين نيازمند سياستگذاري مناسبي است.
در حال حاضر بيش از ۴۵درصد از منابع نظام بانكي از چرخه خلق اعتبارات خارج شده است. انباشت داراييهاي غيرجاري و بدهيهاي دولت زنجيرهيي از مشكلات است كه اجازه نميدهد نظام بانكي به تقاضاهاي بالاي تسهيلات پاسخ كافي و عرضه متناسب با تقاضا داشته باشد. اگرچه حجم بدهيهاي دولت نسبت به قبل بسيار افزايش يافته است ولي هنوز در مقايسه با ساير كشورهاي جهان بسيار پايين است ولي حجم بالاي بدهيها مشكل نيست بلكه مشكل نابساماني بدهيهاي دولت است.
محدود شدن دامنه ريسك گشايش اعتبار
همچنين ولياله سيف در ميزگرد همايش با اشاره به بخشنامه اخير بانك مركزي به نظام بانكي كه براساس آن شفافيت لازم نسبت به گشايش اعتبارات اسنادي بانكي ايجاد شده است، گفت: براساس اين بخشنامه در لحظه گشايش اعتبار ۱۰درصد بهصورت ريالي طبق نرخ عليالحساب ۳۶۰۰تومان براي هر دلار پيشپرداخت صورت ميگيرد كه تا زمان معامله اسناد نزد بانك گشايشكننده اعتبار بهعنوان پيشپرداخت باقي ميماند.
سيف درخصوص نرخ دلار ۳۶۰۰توماني كه تيتر برخي رسانهها به اين موضوع اختصاص يافته و ممكن است سوءتفاهمهايي را ايجاد كند، توضيح داد: 10درصد معادل ريالي برمبناي نرخ عليالحساب 3600تومان براي هر دلار در زمان گشايش اعتبار اسنادي دريافت ميشود.
وي تصريح كرد: در زمان معامله اسناد دو نرخ درنظر گرفته ميشود؛ يكي نرخ بازار آزاد در زمان گشايش اعتبار و ديگري نرخ بازار آزاد در زمان معامله اسناد، هر كدام كمتر بود مبناي محاسبه و تسويهحساب قرار ميگيرد. به اين ترتيب يك حاشيه امن براي گشايشكننده اعتبار ايجاد و دامنه ريسك محدود ميشود.
رييس شوراي پول و اعتبار با تاكيد بر اينكه روند كاهشي قيمت ارز در بازار برقرار است، گفت: نرخ دلار از حداكثر سقف متداول فصلي گذشته و در حال حاضر روندي كاهشي را در پيش گرفته و بازار در اين مسير به ثبات رسيده است. روند فعلي بازار ارز براي فعالان اقتصادي و بازرگانان طبيعي و عادي است و هيچ مشكلي وجود ندارد.
سهم ارزش پرداخت از توليد
رييس كل بانك مركزي از سهم ٩٦درصدي ارزش پرداخت الكترونيك به توليد ناخالص داخلي خبر داد و گفت: ٩٩درصد تراكنشهاي بانكي موفق است. بر اساس آخرين برآوردها سهم ارزش پرداخت الكترونيك شاپركي به توليد ناخالص بالغ بر ۹۶ درصد است. بيشترين ميزان تراكنش مرتبط با كارتخوانهاي فروشگاهي است كه ميزان تراكنشها بيش از ۱۱برابر شده است. بانك مركزي وظيفه خطير نظارت بر نظامهاي پرداخت را به عهده دارد و بر اين اساس سياستها، دستورالعملها و بازطراحيهاي مقتضي در نظام پرداخت را تدوين و به بازيگران اين صنعت ابلاغ كرده است. به گفته سيف: تغيير روشها و مدلهاي كسب و كار كه برآمده از رقابت هستند به شرط عدم آسيبرساني به ثبات نظام پرداخت و حقوق مشتريان آثار مثبتي را به دنبال دارد.
اين در شرايطي است كه ايجاد اختلال در نظام پرداخت تبعات جبرانناپذيري را به دنبال داشته و امنيت مبادلات در پرداخت مهمترين چالشي است كه نظامهاي پرداخت با آن مواجهند كه البته امروز با پيشرفت فناوري، اقدامات پيشگيرانهيي همچون طراحي اسكناسهاي غير قابل جعل و تامين امنيت نقل و انتقالات پولي جاي خود را به تدوين استانداردها و نظارتهاي خاص در حوزه فناوري ارتباطات داده است.
60 هزار ميليارد سرمايهگذاري زيرساختي
همچنين واعظي، وزير ارتباطات و فناوري اطلاعات از برگزاري منظم اين همايش در سالهاي اخير تقدير كرد و گفت: پيشبيني ميشود درآمد پرداخت همراه در سال ۲۰۱۷ از هزار ميليارد دلار فراتر رود. اين تحولاتي است كه در دنيا و كشورهاي صنعتي در حال وقوع است و چنانچه ما به استقبال اين پديدهها نرويم، اين تغييرات به ما تحميل خواهند شد. واعظي گفت: سه سال قبل در سومين همايش بانكداري الكترونيك و نظامهاي پرداخت اعلام كردم بانكداري الكترونيك پيشتاز است و پيشرفت خوبي داشته اما در حوزه زيرساخت شبكه بسيار عقب هستيم و قول دادم تا دو سال آينده بتوانيم آنچه مورد نياز شبكه بانكداري كشور است، فراهم كنيم. دليل هم اين است كه اعتقاد داريم بايد دولت الكترونيك راهاندازي شود، بايد بانكداري الكترونيك نيز بهروز باشد. در غير اين صورت نميتوانيم در زمينه دولت الكترونيك به آنچه ميخواهيم دست يابيم.
وي افزود: ديدگاه دولت يازدهم توسعهيي است و با وجود محدوديتهاي موجود در ۳ سال گذشته، هرگز رويكرد توسعه آن تحت تاثير قرار نگرفته است. بهخصوص در يكسال گذشته و پس از برداشته شدن تحريمها و اجرايي شدن برجام، شاخصهاي اقتصادي رو به رشدي را شاهد هستيم.
واعظي در ادامه افزود: آنچه مربوط به وزارت ارتباطات و عرصه ICT است، تلاش بر اين بوده كه از اين حوزه جهاني عقب نباشيم. در سه سال گذشته فقط در حوزه زيرساخت و دسترسي ۱۲هزار ميليارد تومان سرمايهگذاري صورت گرفته كه ۸هزار ميليارد تومان از آن مربوط به بخش خصوصي و ۴هزار ميليارد تومان سرمايهگذاري دولت بوده است. بنابر آن است كه در برنامه توسعه ششم در اين حوزه ۶۰ هزار ميليارد تومان ديگر نيز توسط بخش خصوصي سرمايهگذاري صورت گيرد كه اين رقم سه برابر سرمايهگذاري بخش دولتي يعني ۲۰هزار ميليارد تومان خواهد بود و اعتقاد بر آن است كه علاوه بر اين ۶۰هزار ميليارد تومان، ۵۰هزار ميليارد تومان سرمايهگذاري نيز در صنايع مرتبط با ICT صورت خواهد گرفت. لذا در اين حوزه سعي شده تا زمينهها براي دسترسي بخش بانكداري فراهم شود.
واعظي با اشاره به تحولات دنيا افزود: امروزه شاهد اتفاقاتي در دنيا هستيم كه نگاهي به آنها به ما كمك ميكند، بدانيم ما كجا هستيم و دنيا كجاست. امروز تعداد كاربران اينترنت در جهان از 5/3ميليارد نفر عبور كرده است. ضريب نفوذ باند پهن سيار به ۵۰ درصد رسيده و تعداد مشتركان تلفن همراه به ۷ ميليارد نفر افزايش پيدا كرده است. از نظر ما كه اين تحولات را پيگيري ميكنيم، تحولات بسياري در حال رخ دادن است. در بحثهاي گذشته عنوان ميشد بخش سختافزاري حوزه ICT هر 6ماه يكبار متحول ميشود. سپس اينگونه عنوان ميشد كه نرمافزارهايي توليد ميشوند كه فضاي مجازي جهان را متحول كردهاند. امروزه معتقد هستيم همه اينها در حوزه خدمات خود را بهشدت نشان ميدهند و نميتوانيم در مقابل اين تحولات بيتوجه باشيم.
وزير ارتباطات و فناوري اطلاعات درآمد پرداخت همراه را در سال ۲۰۱۵ برابر با ۴۵۰ميليارد دلار عنوان كرد و افزود: پيشبيني ميشود اين درآمد در سال ۲۰۱۷ از هزار ميليارد دلار فراتر رود. اين تحولاتي است كه در دنيا و كشورهاي صنعتي رخ ميدهد و چنانچه ما به استقبال اين تغييرات و پديدهها نرويم، اين تغييرات به ما تحميل خواهند شد. لذا نكته اصلي من اين است كه ما بايد به هر حال به استقبال برخي از اين تحولات برويم. بنابراين بايد اين تغييرات در بانكداري ايران نيز رخ دهد.
واعظي گفت: درآمد جهاني ارتباطات و فناوري اطلاعات در سال ۲۰۱۷ به ۴۴۰۰ميليارد يورو خواهد رسيد. در ضمن پديدههاي جديدي در راه است كه اين حوزه را تحت تاثير قرار خواهد داد. امروز در كشور و دنيا با نسل سوم و نسل چهارم تلفن همراه مواجه هستيم. اما بدانيد كه در چهار سال آينده كه برخي ميگويند در سال ۲۰۱۸ و برخي ميگويند در سال ۲۰۲۰ نسل پنجم تلفن همراه را خواهيم داشت. در نسل پنجم سرعت 10 برابر نسل چهارم خواهد بود. ما با اينترنت اشيا مواجه هستيم. بدين معنا كه تا سال ۲۰۲۵ به روايتي ۵۰ ميليارد و به روايتي ديگر تا ۱۰۰ميليارد اشيا و انسان به اينترنت متصل ميشوند. ما با دادههاي عظيم، پردازش عظيم و چاپ سه بعدي مواجه هستيم كه همگي تحولاتي است كه چالشهايي براي ما به وجود خواهد آورد. بنابراين بايد بازنگري در كار خود داشته باشيم.
نرخ بالاي نفوذ فناوري در نظام بانكي
علي ديواندري دبير ششمين همايش بانكداري الكترونيك در مراسم افتتاحيه تصريح كرد: فينتكهاي نوظهور در سالهاي اخير ميتوانند آغازي براي عصر جديد خدمات مالي مبتني بر فناوري باشند كه با حمايت بانكها و زمينهسازي بانك مركزي توانايي آن را دارند كه اكوسيستم بانكي را به نفع مشتريان تغيير دهند.
وي افزود: با وجود اينكه در عرصه بانكداري الكترونيك، پيشرفتهاي چشمگيري در كشور روي داده است، هنوز استفاده از فناوريهاي تازه موجب تحول در كسبوكار بانكها نشده است. واسطهگري مالي كه هسته اصلي فعاليت نظام بانكي را تشكيل ميدهد، هنوز به گونهيي محسوس از اين فرآيندها متاثر نشده است. شايد ضرورت ايجاب كند كه مقرراتگذاران و مديران ارشد نظام بانكي نسبت به «فناوري» نگرشي متفاوت داشته باشند و آن را نه تنها به عنوان يك ابزار بلكه به عنوان پيشران تحول مدل كسب و كار جديد بانكي ببينند. از اين رو براي نهادينه كردن فناوريهاي نو در نظام بانكي و تغيير ساختاري در رويكرد كسبوكار بانكها ضرورت دارد بسترهاي لازم جهت توسعه متقارن و همهجانبه اين مهم فراهم آيد.
رييس پژوهشكده پولي و بانكي با بيان اينكه مدل سنتي بانكداري ديگر پاسخگوي نيازهاي رو به افزايش مشتريان نظام بانكي نيست، ادامه داد: توسعه بانكداري الكترونيك بايد از مسير تعريف الگوهاي متنوعي از كسب و كار بانكي دنبال شود؛ الگوهايي كه در عين سودآوري با روندهاي بينالمللي و همچنين با استانداردهاي بانكداري اسلامي منطبق باشند.
رييس پژوهشكده پولي و بانكي گفت: بانك مركزي، به عنوان ركن بنيادي تامين امنيت نظامهاي پرداخت الكترونيكي با توسعه مركز كنترل امنيت شبكه، پاسخگويي فوريتهاي بانكي (كاشف)، ايجاد نظام مديريت امضاي ديجيتال (نماد) و ايجاد پايگاه جامع اطلاعات هويتي مشتريان (نهاب) گامهاي مهمي برداشته است كه از عزم راستين اين نهاد به عنوان تنظيمگر نظام پرداخت در برقراري زيرساختهاي قانوني، حقوقي، فني و اجرايي لازم جهت افزايش درجه امنيت و سلامت مبادلات مالي حكايت دارد.
طراحي نقشه راه ۱۴۰۰ بانك مركزي
همچنين علي كرمانشاه، معاون فناوريهاي نوين بانك مركزي گفت: نقشه راه ۱۴۰۰ بانك مركزي به عنوان برنامه تحول بخش بانك مركزي با رويكرد فناورانه با محوريت برنامههاي بازآفريني نظام بانكي طراحي و پيادهسازي ميشود.
علي كرمانشاه دو پارادايم را براي پيشبرد نوآوري در نظام بانكي كشور متصور دانست و گفت: براي پيشبرد نوآوري در شبكه بانكي كشور ميتوان به دو پارادايم نوآوري تدريجي (Incremental) و نوآوري ساختارشكن (Disruptive) اشاره كرد. پارادايم نوآوري تدريجي به معناي انجام نوآوري در سيستمهاي موجود و نيز پشتيباني و بهبود عملكرد در ساختارها و كسبوكارهاي موجود است و نوآوري ساختارشكن نيز دنبال توليد مسير جديد با استفاده از ICT، ايجاد تحولات ساختاري در صنعت و اقتصاد و نيز توسعه مدلهاي كسبوكار جديد است.
او با اشاره به نقش (فناوري اطلاعات و ارتباطات) ICT در پارادايمهاي معرفيشده تصريح كرد: در صورتي كه گسستگي فناوري همراه گسستگي سازماني باشد، نوآوري نميتواند در ساختارهاي جديد شكل بگيرد؛ بنابراين بايد پارادايم دوم و ظهور فينتكها را دنبال كرد. با اين حال در صورتي كه همراه با گسستگي فناوري، گسستگي سازماني رخ ندهد، ميتوان پارادايم اول را پي گرفت. در اين حالت بايد رويههاي گذشته را فراموش كنيم و روي مدلهاي ذهني نوين تمركز كنيم.
وي بروز و ظهور پديده فينتكها را از جمله مصاديق و روندهاي ايجاد تغيير در صنعت بانكي خواند و گفت: نوآوريهاي ساختارشكن فين تكها از مصاديق ايجاد تحول در صنعت بانكي هستند. بر اساس يك مطالعه در سال 2016، عوامل چهارگانه افزايش انتظارات مشتريان، وجود منابع ريسكپذير (VC)، كاهش موانع ورود و نيز افزايش نوآوريهاي تكنولوژيك در رشد و توسعه فينتكها موثر بودهاند. در حال حاضر بهطور متوسط 50درصد از مشتريان بانك، حداقل از يك محصول فينتكها استفاده ميكنند.
وي مهمترين روند سال 2016 را ايجاد پلتفرمها در بانكداري عنوان كرد و گفت: پلتفرمها، چارچوبهايي هستند كه در آن كاربران (Users)، همتايان (Peers) و عرضهكنندگان (Providers) در همكاري با هم، اكوسيستمي را براي خلق و كسب ارزش ايجاد ميكنند. گوگل و فيسبوك، دو پلتفرم ديجيتال در حوزه جستوجو و رسانههاي اجتماعي هستند. همانطور كه آمازون يك پلتفرم در خردهفروشي است. در حوزه بانكداري نيز مهمترين روند سال 2016 ايجاد پلتفرمها در بانكداري است. جايي كه هم بانكها و هم شركتهاي نوپا، آغازگر تحولي استراتژيك بوده و به سمت استقرار در پلتفرمهاي بانكداري حركت ميكنند. Intuit و PayPal و بسياري از فينتكهاي ديگر نمونههايي از اين مدل در نظام مالي بينالمللي هستند.
