تحریک مالی برای رهایی از رشد پایین اقتصادی
سياست مالي جايگزين سياست پولي، رشد اقتصادی پایین در کنار بدهی بالای 540 هزار میلیارد تومانی دولت
اثر اجراي 3 تا 4ساله برنامه مالي روي توليد به رشد حدود 6 واحد درصد ميرسد
خبراقتصادی - مجموع بدهيهاي دولت بهگفته وزير اقتصاد كشور به 540هزارميلياردتومان رسيده است و از طرفي اقتصاد ايران در سالهاي اخير نتوانسته رشدهاي بالايي را تجربه كند؛ بهطوري كه با پشتسر گذاشتن رشد منفي 6.8درصدي در سال 92 به رشد اقتصادي 3درصد (در سال 93) رسيد و رشد اقتصادي براي سال گذشته نيز يكدرصد گزارش شده است.
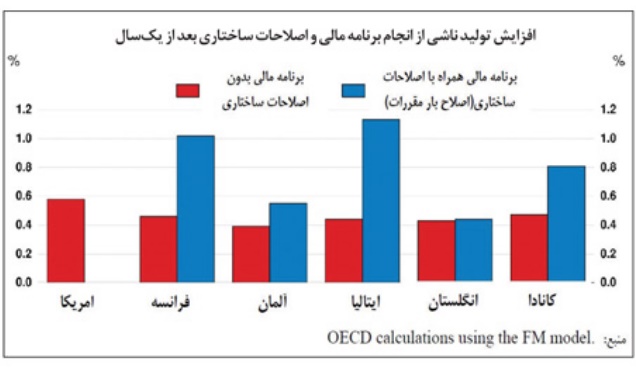
اما دولت با ايجاد بازار بدهي و هدفگذاري رشد اقتصادي 8درصدي درپي ايجاد تحول اقتصادي است؛ تجربهيي كه كشورهاي توسعهيافته نيز در دورههايي آن را پشت سر گذاشتهاند. يك پژوهش اقتصادي با مرور اين تجربه يك سوال كليدي مطرح كرده است؛ « آيا در شرايطي كه تله رشد پايين و سطح بدهي بالا وجود دارد، ميتوان از سياست مالي استفاده كرد؟» بر اين اساس اگر دولت برنامه مالي (از طريق كسري بودجه موقت) با حجم حدود 0.5درصد از توليد ناخالص داخلي براي 3 تا 4سال اجرا كند؛ اثر كوتاهمدت اجراي اين برنامه مالي روي توليد اقتصادهاي توسعه يافته در سال اول بين 0.4تا 0.6 واحد درصد و اثر بلندمدت آن روي توليد به حدود 6 واحد درصد ميرسد.
تجربه توسعهيافتهها در رهايي از رشد پايين
سازمان همكاري اقتصادي و توسعه در گزارشي در اواخر نوامبر 2016 اعلام كرد كه ديگر استفاده از سياست پولي در شرايط كنوني براي كشورهاي عضو اين سازمان كارساز نخواهد بود و به كارگيري سياست مالي را براي خروج از تله رشد پايين اقتصادي كشورهاي عضو توصيه ميكند. تاكيد اين سازمان بر اين است كه اعمال اصلاحات ساختاري همزمان با سياست مالي اثر دوچنداني بر رشد اقتصادي خواهد داشت. اما چه اتفاقي در اقتصاد جهان رخ داد كه OECD بعد از سيطره چندين ساله سياستهاي پولي دولت را تشويق به اعمال سياستهاي مالي ميكند؟ با گذشت حدود يكدهه از وقوع بحران مالي، اقتصاد جهاني در دام رشد پايين همراه با تضعيف سرمايهگذاري، تجارت، بهرهوري و رشد دستمزد و افزايش نابرابري در برخي كشورها باقي مانده است. استفاده بيش از حد از سياست پولي موجب افزايش ريسك و اختلالات مالي شده است و به توصيه سازمان همكاري اقتصادي و توسعه براي تقويت رشد در كوتاهمدت و بهبود چشمانداز بلندمدت براي ايجاد رشد فراگير در كنار اصلاحات ساختاري، نياز به يك سياست مالي قوي وجود دارد. با اين حال در شرايطي كه بدهي عمومي در اكثر كشورهاي عضو سازمان توسعه و همكاري اقتصادي به سطح بالايي رسيده؛ ارزيابي وسعت فضاي مالي كشورها و توانايي آنها براي اجراي سياست مالي بسيار حايز اهميت است. معاونت بررسيهاي اقتصادي اتاق بازرگاني تهران در پژوهشي تحت عنوان «جايگزيني سياست مالي به جاي سياست پولي براي خروج از تله رشد پايين اقتصادي» به بررسي مختصات اقتصادي كشورهاي توسعهيافته بعد از بحران مالي 2008 پرداخته كه رهنمودهاي آن براي اقتصاد ايران نيز ميتواند راهگشا باشد. در چند سال گذشته، سياست مالي بيشتر روي تعادل بودجه عمومي تمركز داشته و كمتر به پيامدهاي اين سياست بر رشد پرداخته شده است. نتيجه اين تمركز منجر به بالا رفتن نسبت بدهي به توليد ناخالص داخلي در كوتاهمدت از طريق كمبود سرمايهگذاري، سرمايه انساني و بهرهوري شده است. از اين رو نياز به يك تجديدنظر در ارزيابي سياست مالي وجود دارد، به ويژه اينكه كاهش شديد نرخ بهره اوراق بدهي دولت، فضاي مالي بيشتري را ايجاد كرده است.
منفعت بودجهاي انتشار اوراق بدهي
طي چند سال اخير نرخ بهره اوراق بدهي دولتها در كشورهاي عضو سازمان همكاريهاي اقتصادي و توسعه كاهش زيادي يافته است. بهطوري كه حدود 30درصد از اوراق بدهي دولت در اين كشورها با بازدهي منفي مبادله ميشود. نرخ بهره اوراق بدهي دولتي منتشر شده در ماه نوامبر 2016 در اتحاديه اروپا طي 5سال اول و در ژاپن طي 9سال اول منفي است. از طرف ديگر كاهش نرخ بهره منجر به كاهش پرداختيهاي بهرهيي دولت شده و در نتيجه دولت ميتواند اين كاهش هزينه را پسانداز كند. در دوره 2017-2015 كاهش پرداختهاي بهرهيي دولت منجر به ايجاد پسانداز قابل توجهي در ايتاليا و كمتر از آن در فرانسه و انگلستان ميشود. در اينجا دو سناريو در نظر گرفته شده است. سناريو اول آن است كه 15درصد از بدهي دولت هر سال تمديد شود و سناريو دوم آن است كه 25درصد از بدهي دولت هر سال تمديد شود. در سناريو دوم منفعت بودجهيي (كاهش پرداختهاي بهرهيي دولت) بيشتري نصيب كشورها خواهد شد.
مطلوبيت استفاده از فضاي مالي
نرخ بهره بسيار پايين اوراق بدهي دولت در كشورهاي توسعهيافته، اين سوال را به وجود آورده كه آيا ميتوان از سياست مالي استفاده كرد، در شرايطي كه تله رشد پايين و سطح بدهي بالا وجود دارد. با فرض ثبات ساير شرايط، كاهش نرخ بهره، ميزان فضاي مالي را افزايش ميدهد. اين تغيير يك بدهبستان ميان قرض گرفتن براي حمايت از رشد و تثبيت مهيا ميكند و براي برخي كشورها شرايط را براي قرض گرفتن بيشتر بدون از دست رفتن پايداري مالي هموار خواهد كرد. با اين حال، رشد پايين و بدهي بالا و همچنين ريسكها و چالشهاي بلندمدت بايد در ارزيابي اندازه و مطلوبيت استفاده از فضاي مالي در نظر گرفته شود. بحران مالي 2008و افزايش مخارج براي مقابله با آن، منجر به افزايش بدهي عمومي شد. پس از آن، سياست مالي در اكثر كشورهاي عضو سازمان همكاريهاي اقتصادي و توسعه كمي تخفيف يافت كه در نتيجه نسبت بدهي به توليد ناخالص داخلي روي مسير پايدارتري قرار گرفت اما تقاضا كاهش يافت.
فضاي مالي ميزاني است كه دولت ميتواند قرض بگيرد؛ بدون اينكه دسترسي به بازار كاهش يابد يا پايداري مالي دچار مشكل شود. دو روش متداول براي اندازهگيري فضاي مالي، دسترسي به بازار و پايداري مالي وجود دارد. از يك طرف، اين عدم اطمينان وجود دارد كه تا چه حد دولت با اين ريسك مواجه است كه قادر به تمديد بدهيهاي بيشتر نباشد. از اين نظر فضاي مالي تفاوت بين سطح بدهيهاي جاري و سقف بدهيهايي است كه بيشتر از آن دولت دسترسي به بازار را از دست ميدهد. از طرف ديگر فضاي مالي ميتواند در اصطلاح پايداري مالي بلندمدت تعريف شود. البته اين دو جنبه از فضاي مالي، گاهي اوقات با هم ارتباط دارند. به عنوان مثال ملاحظات پايداري مالي اغلب دسترسي به بازار را از طريق صرف ريسك تحت تاثير قرار ميدهد. با تمركز بر رويكرد دسترسي به بازار، فضاي مالي در بسياري از كشورهاي پيشرفته، بين سالهاي 2014 تا 2016 افزايش قابل توجهي يافته؛ بهگونهيي كه كاهش نرخ بهره نسبت به كاهش رشد توليد بالقوه و افزايش سقف مجاز بدهي تاثير بيشتري در افزايش فضاي مالي داشته است. البته ميزان افزايش برآورد شده از فضاي مالي در كشورهاي مختلف تفاوت قابل ملاحظهيي دارد. اين فضا در 7كشور عضو سازمان همكاريهاي اقتصادي و توسعه از جمله آلمان و انگلستان بيش از 20درصد از توليد ناخالص داخلي است.
تحريك ثبات مالي بلندمدت
ادامه رشد اقتصادي پايين در سالهاي اخير منجر به تضعيف ثبات مالي بلندمدت شده است؛ از اين رو براي بالا بردن ظرفيتهاي توليدي نياز به طراحي برنامههاي محرك مالي مناسب وجود دارد. چنين برنامهيي ميتواند شامل مخارج با كيفيت بالا در آموزش، بهداشت و تحقيق و توسعه و همچنين زيرساختهاي سبز باشد كه اثر قابل توجهي بر رشد فراگير و بلندمدت ميگذارد. سوال اين است كه تا چه حد چنين محركي ميتواند از طريق صدور اوراق بدهي بلندمدت بدون به خطر انداختن ثبات مالي بلندمدت، تامين مالي شود؟ يك برنامه مالي افزايش بهرهوري بهطور موقت ميتواند توسط اوراق بدهي تامين مالي شود. نتايج شبيهسازيهاي اين پژوهش كه مربوط به سرمايهگذاري عمومي است، نشان ميدهد سرمايهداري عمومي به ميزان 0.5درصد از توليد ناخالص داخلي ميتواند از طريق افزايش كسري بودجه به مدت يكسال در كره و 6سال در ايرلند يا انگلستان تامين مالي شود.
آثار احتمالي كوتاهمدت و بلندمدت چنين طرحي بر رشد اقتصادي حاكي از آن است كه تاثير بازده بالاي سرمايه، تداوم بيكاري بلندمدت و اجراي اصلاحات ساختاري در طول زمان افزايش خواهد يافت. در حالي كه اثر اقدامات جمعي، ايجاد نوآوري مالي و تامين مالي طرح از طريق كسري بودجه در كوتاهمدت زياد بوده ولي طي زمان كاهش مييابد.
تغيير تركيب ماليات و مخارج
اگر كشورها متعهد به انجام اصلاحات ساختاري شوند، افزايش توليد ناشي از برنامه مالي افزايش خواهد يافت. در اين صورت بهرهوري كل عوامل توليد و توليد بالقوه افزايش مييابد. در سالهاي اخير، سرعت رشد اصلاحات ساختاري در هر دو كشورهاي نوظهور و پيشرفته كاهش يافته است. اين كاهش سرعت به خصوص براي چشمانداز رشد بلندمدت نگرانكننده است. انجام طيف گستردهيي از اصلاحات شامل رقابت در بازار محصول، تحرك نيروي كار و استحكام بازارهاي مالي براي معكوس كردن روند رشد بهرهوري و ايجاد بهبود ضروري است.
نرخ بهره اوراق بدهي دولت در كشورهاي توسعه يافته بسيار پايين است، اين مساله موجب كاهش هزينه قرض گرفتن براي دولت و افزايش فضاي مالي شده است. با توجه به كاهش پايدار تقاضا در اين كشورها، اتخاذ يك برنامه مالي براي تقويت رشد در اين كشورها ضروري است. اگر در كشورهاي عضو سازمان همكاري اقتصادي و توسعه، دولت برنامه مالي (از طريق كسري بودجه موقت) با حجم حدود 0.5درصد از توليد ناخالص داخلي براي 3 تا 4سال اجرا كند؛ اثر كوتاهمدت اجراي اين برنامه مالي روي توليد اقتصادهاي توسعه يافته در سال اول بين 0.4تا 0.6واحد درصد است. در حالي كه اثر بلندمدت آن روي توليد به حدود 6واحد درصد ميرسد. اگر كشورها متعهد به انجام اصلاحات ساختاري باشند كه بهرهوري عوامل توليد و توليد بالقوه افزايش يابد؛ در آن صورت افزايش توليد ناشي از برنامه مالي افزايش مييابد. با جهاني شدن و ارتباط بهتر ميان كشورها، اقدام جمعي اين برنامه ممكن است دستاوردهاي بسيار قويتري نيز داشته باشد.
اصلاحات ساختاري شامل اصلاحات در هزينههاي بهداشت، درمان و بازنشستگي (مانند اصلاح دستمزدها) ميتواند فضاي مالي اضافي ايجاد كند. دولت ميتواند فضاي مالي را با سياستهاي افزايش رشد بلندمدت افزايش دهد. به عنوان مثال تركيب مالياتها و مخارج را تغيير دهد.
