معاون نظارتی بانک مرکزی جزئيات طرح كارت هاي اعتباري را مطرح کرد
مسدودسازي برداشت نقدي با هدف خريد كالا و خدمات، افزایش ضریب نفوذ تسهیلات خرد با طرح کارت اعتباری
منعی برای خرید خودرو توسط این کارتها ایجاد نشده است.مفهوم عمومی رکود این است که کالا درسطح جامع باشد، ولی امکان خریدی وجود نداشته باشد. با این کارتهای اعتباری قطعا قدرت خرید شهروندان بیشتر خواهد شد و به خارج شدن از رکود و ایجاد رونق کمک خواهد کرد. همانطور که میدانید این کارتها برای کالاها و خدمات طراحی شدهاند، از جمله این کالاها میتواند خودرو باشد
خبراقتصادي - معاون نظارتي بانك مركزي، طرح توزيع كارت هاي اعتباري را جایگزینی مناسب برای تسهیلات خرد خواند و تصریح کرد: حدود ۲۰ هزار کارت در این چند روز صادر و به مشتری بانکها تحویل داده شده است. با صدور کارتهای اعتباری، فرایند اعطای تسهیلات خرد به آحاد مردم تسهیل می شود و با این ابزار از مراجعه مکرر مردم به بانکها، صدور فاکتور و یا انجام برخی معاملات صوری جلوگیری خواهد شد. همچنین اعطای کارتهای اعتباری به شهروندان، فرایند اداری بانکها را کوتاه خواهد کرد.
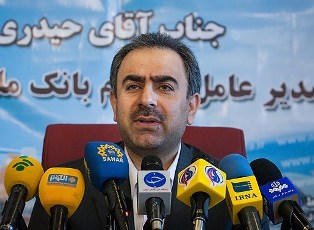
فرشاد حيدري در نشست مطبوعاتی با خبرنگاران، با اشاره به آغاز صدور کارتهای اعتباری در شبکه بانکی از ابتدای مهر ماه گفت: اجرای طرح کارت اعتباری مرابحه موجب ترویج معاملات بازرگانی در میان عموم مردم، افزایش ضریب نفوذ تسهیلات خرد در جامعه، افزایش تقاضای کل و رونق اقتصاد می شود. براساس برنامه ریزیهای صورت گرفته صدور کارتهای اعتباری از ابتدای مهر ماه سال جاری آغاز شد و طرح آزمایشی آن نیز 10 روز پیش از آغاز صدور کارتهای اعتباری در شعب برخی بانکها عملیاتی و اجرایی شد.
معاون نظارتی بانک مرکزی با اشاره به فراگیر بودن کارتهای اعتباری در سایر کشورهای دنیا گفت: سالهاست که اعطای کارتهای اعتباری در سایر نقاط جهان اجرا شده است اما متأسفانه در کشور ما به علت ضعف زیرساختها و برخی مسائل حقوقی این امر دیرتر محقق شد. بر این اساس بانک مرکزی تلاش کرده است با مد نظر داشتن تجربیات سایر کشورها و تجارب کشورمان در صدور سایر کارتهای اعتباری طی سال های گذشته، این طرح از نقایص کمتری برخوردار باشد.
وي تاكيد كرد: نقاط ضعف و مشكلات اين طرح در يك سال آينده برطرف خواهد شد و علت اجراي اين طرح در مقطع كنوني اين است كه ما نمي خواستيم فرصت 8 ماه پيش رو از دست بدهيم وبراي اين فرصت اجراي اين طرح را آغاز كرديم و تلاش خواهيم كرد كه مشكلات آن برطرف شود و مانند آنچه در كشورهاي جهان در حال اجراست شاهد برنامه و طرحي كارآمد در زمينه توزيع كارت هاي اعتباري باشيم.
وي تاكيد كرد: بر عملكرد دستگاه هاي كارت خوان فروشگاه ها نظارت خواهد شد تا مصرف كارت هاي اعتباري در مسير فروش كالاها و خدمات باشد و برداشت نقدي از كارت اعتباري ممنوع است و باعث نمره منفي و سوء پيشينه براي فروشنده و دارندگان كارت هاي اعتباري خواهد بود.
وی رواج کارت های اعتباری را فرایندی زمان بر دانست و گفت: تاکنون مدت زمان کوتاهی از اجرایی شدن این طرح می گذرد و باتوجه به این امر قضاوت در مورد عملکرد بانکها در صدور کارتهای اعتباری را باید به آینده موکول کرد. تاکنون و براساس برآوردها حدود 20 هزار کارت ظرف مدت چند روز ابتدایی عملیاتی شدن این طرح صادر شده است و باتوجه به پیش بینیهای صورت گرفته امید است طی یک سال آینده عموم مردم از این طرح استقبال کنند.
نمره منفي و اخطار قانوني
وی با اشاره به سازوکارهای نظارتی برای جلوگیری از تخلف در این طرح، گفت: آیین نامه بانک مرکزی در این قسم موارد شفاف است و باتوجه به اینکه کارتهای اعتباری مرابحه تنها برای خرید کالا و خدمات تعبیه شدهاند، بنابراین امکان نقدشوندگی برای آنها وجود ندارد. البته باید توجه داشت تبانی میان پذیرنده و دارنده کارت، نمره منفی، به همراه خواهد داشت و هزینههای مالیاتی برای فروشندگان در نظر گرفته خواهد شد. همچنین در صورتی که صاحبان کارتها به موقع تسویه حساب نکنند، با صدور اخطار و اقدامات قانونی برای دارنده کارت و در مواردی ابطال کارت مواجه خواهند شد.
حیدری در ادامه با بیان اینکه اعطای کارتهای اعتباری موجب رشد نقدینگی نمی شود، گفت: منابع تخصیصی کارتهای اعتباری از کل اعتبارات شبکه بانکی تأمین می شود و در نتیجه این امر موجب رشد نقدینگی در کشور نخواهد شد.
اعتبارسنجي مشتري
وی در خصوص جزئیات صدور و نحوه انعقاد قرارداد میان مشتری و بانک گفت: در حال حاضر اعتبارسنجی و تشخیص اعطای وثیقه از سوی مشتری بر عهده بانکهاست. البته بانکها می توانند از منابع اعتبارسنجی بانک مرکزی نیز استفاده کنند. همچنین کارت اعتباری در قالب قراردادهای متحدالشکل در بانک ها صادر می شود. همچنین نرخ سود این کارتها بر اساس نرخ مصوب شورای پول و اعتبار و در حال حاضر 18 درصد است و 1 درصد برای بانکها آبونمان در نظر گرفته شده است. بر این اساس ابتدا کارتها از سطوح پایین برای مشتریان صادر خواهد شد و پس از آن با در نظر گرفتن سوابق اعتباری مشتریان سطح آنها ارتقا خواهد یافت.
سقف 50 ميليون با كنترل كد ملي
حیدری افزود: در کارت اعتباری مرابحه سقف فردی اعتباری هر شهروند ایرانی 50 میلیون تومان در نظر گرفته شده است و امکان اعطای تسهیلات بالاتر از این رقم وجود ندارد. بانک مرکزی برای نظارت بر اجرای صحیح این طرح امکان رصد مشتری به واسطه کدملی را فراهم کرده است. همچنین این کارتها دارای مدت زمان اعتباری است و مشتری باید برای تمدید آن به بانک مراجعه کند.
معاون نظارتی بانک مرکزی با بیان اینکه کارت اعتباری مرابحه می تواند به توزیع خرید در تمامی ایام ماه کمک کند و رجحانی برای فروشنده تلقی شود، گفت: امیدواریم با هماهنگیهایی که در آینده با اصناف و بانکها صورت خواهد گرفت، بانکها در یک ماه اول از مشتریان سود دریافت نکنند چرا که این کار به خرید ارزان مشتریان و رونق کسب و کار برای فروشندگان کمک می کند.
رشد تسهيلات خرد
معاون نظارتی بانک مرکزی با اشاره به تمایل بانکها به پرداخت تسهیلات کلان گفت: بانکها در گذشته به دلیل اینکه هزینه اعطای تسهیلات خرد بالا بود ترجیح میدادند منابع را در قالب تسهیلات کلان پرداخت کنند و این مساله موجب کاهش سهم اقشار مختلف مردم از منابع بانکی میشد اما این کارتهای اعتباری این نقصیه را برطرف کرده است.
وی با بیان اینکه کارت اعتباری مرابحه موجب تسهیل تجارت، افزایش تقاضای کل و کمک به رونق اقتصادی میشود تصریح کرد: انتظار ما از رسانهها این است که در صورت وجود مشکل در این طرح آن را بدرستی منعکس کنند.
وی تاکید کرد: توزیع کارتهای اعتباری مرابحه یک فرایند تدریجی است که متناسب با اهلیت و اعتبارسنجی مشتری انجام میشود و انتظار ما این است که تا یکسال آینده این کارتها در خط کشور فراگیر شود.
ضامن هاي مختلف
معاون نظارتی بانک مرکزی در پاسخ به این سوال که چه تضامینی از متقاضیان کارتهای اعتباری گرفته میشود با توجه به اینکه برخی بانکها برای ارائه این کارت ضامن هم درخواست میکنند، گفت: سود کارتهای اعتباری متناسب با اهلیت و اعتبارسنجی مشتری انجام میشود بر همین دلیل ممکن است برای یک نفر یک ضامن و سفته کافی باشد اما برای فرد دیگری تضامین بیشتری درخواست شود.
وی در خصوص امکان عدم همراهی بانکها در اجرای این طرح با توجه به محدودیت منابع گفت: یکی از اولویتهای بانک مرکزی در حوزه اعتبارات تخصیص اعتبارات خرد با آحاد مردم است و در این زمینه بانکی که فعال باشد از بانک مرکزی امتیاز دریافت خواهد کرد و بالعکس؛ معتقدم بانکها در توزیع کارت اعتباری در آیندهای نزدیک از یکدیگر سبقت میگیرند چرا که توزیع این کارتها در جذب مشتری به آنها کمک میکند.
مسدود كردن وجه نقد
حیدری در پاسخ به اين سوال كه با توجه به عدم محدودیت این کارت برای خرید کالاهای خارجی و جذابیت بیشتر این کالاها برای مردم و همچنین عدم محدودیت برای تبدیل شدن آن به وجه نقد آیا هدف کمک به خروج از رکود با این کارتها قابل تحقق است، گفت: بانک مرکزی با تمیهداتی که درنظر گرفته انگیزه دریافت وجه نقد را به حداقل رسانده است چرا که با این کارت هر نوع کالا یا خدمتی را در داخل کشور میتواند خریداری کند و از طرف دیگر بخشهایی که امکان تبدیل شدن منابع کارت به وجه نقد را داشت مسدود کردهایم.
وی ادامه داد: طبق دستورالعمل بانک مرکزی منابع این کارت باید فقط صرف خرید کالا یا خدمات شود و در صورت مشاهده تخلف در سابقه اعتباری دارنده کارت به ثبت میرسد و این امتیاز منفی موجب عدم امکان دریافت کارت اعتباری از شبکه بانکی خواهد شد.
معاون نظارتی بانک مرکزی همچنین درخصوص چرایی عدم محدودیت برای خرید کالای داخلی و خارجی اظهار داشت: باید توجه داشته باشیم که هر کالایی که در فروشگاههای کشور ارائه میشود از مبادی قانونی کشور وارد شده و فروشنده آن هم مالیات فروش آن را پرداخت میکند. بنابراین با توجه به اینکه هدف بانک مرکزی تسهیل مبادلات و تجارت است این محدودیت برای کالای خارجی در نظر گرفته نشده است.
پرداخت ضربدری بانکها ممنوع است
حیدری در واکنش به سوال یکی از خبرنگاران به اعطای تسهیلات به شرکتهای زیرمجموعه بانک ها گفت: شبکه بانکی به شرکتهای زیرمجموعه خودش حق پرداخت تسهیلات ندارد و پرداخت به صورت ضربدری هم ممنوع است مگر اینکه از بانک مرکزی مجوز لازم اخذ شده باشد که بانک مرکزی هم در اغلب موارد چنین مجوزی نمیدهد.
وی تاکید کرد: اعتباراتی که در قالب طرح کارت اعتباری مرابحه پرداخت میشود منابع خود بانکها است و بانک متناسب با منابع خودش تسهیلات میدهد.
معاون نظارتی بانک مرکزی درخصوص فرم قراردادهای کارت اعتباری مرابحه اظهار داشت: فرم قرادادها متحدالشکل خواهد بود نرخ سود مصوب شورای پول و اعتبار است که در حال حاضر 18 درصد در نظر گرفته شده است.البته بانکها میتوانند یک درصد آبونمان از متقاضی کارت اعتباری دریافت کنند که با توجه به این نرخ سپردهگذاری این منابع در بانکها و موسسات اعتباری به صرفه نیست.
ارجاع پرونده دو بانک به هیات انتظامی به دلیل نرخ شکنی
حیدری در پاسخ به سوالی درباره پرداخت سودهای بیش از 18 و 19 درصد سود به سپردهگذاران صندوقهای سرمایهگذاری بانکها یا حسابهای ویژه در برخی بانکها و موسسات اظهار داشت: به موضوع صندوقهای سرمایهگذاری و حساب ویژه بانکها رسیدگی کردیم و به همین دلیل پرونده دو بانک به دلیل تخلف در این زمینه به هیات انتظامی بانکها ارجاع شده. بازرسان بانک مرکزی با هرگونه تخلفی در این زمینه برخورد خواهند کرد.
به گفته وی فعلا برای کارت اعتباری کارمزدی برای انجام تراکنش درنظر نگرفته اند اما یکی از برنامههای بانک مرکزی این است که فروشندگان کالا و خدمات به دارندگان این کارت تخفیفاتی بدهند.
حداقل 18 سال
حیدری در پاسخ به این سوال که آیا یک فرد میتواند برای فرزندان خود هم کارت اعتباری بگیرد،گفت: اهلیت مشتری بانک حداقل 18 سال است و به همین دلیل امکان دریافت کارت برای همه اعضای خانواده به راحتی وجود ندارد.
شرط سپرده گذاري غير قانوني است
وی در خصوص شرط سپردهگذاری برای دریافت کارت اعتباری مرابحه گفت: شرط سپردهگذاری غیرقانونی است اما معمولا یکی از مولفههای احراز اهلیت و اعتبارسنجی مشتری بانک گردش حساب و موجودی حساب است که در این صورت اولویت قرار دادن کسانی که سپرده مناسبی در بانک دارند غیرقانونی نیست.
ممنوع بودن تسهيلات به كاركنان بانك ها
معاون نظارتی بانک مرکزی در پاسخ به این سوال که ممکن است برخی بانکها کارکنان خود را در اولویت دریافت کارت اعتباری قرار دهند گفت: بانکها به غیر از مبلغ مصوب بانک مرکزی نمیتوانند به کارکنان خود تسهیلات پرداخت کنند.
حیدری گفت: هیچ یک از کارمندان بانکها حق ندارند از کارتهای اعتباری استفاده کنند چرا که ضوابط دریافت تسهیلات از سوی کارکنان بانکها کاملاً مشخص بوده و استفاده از تسهیلات حد مجازی دارد که باید شرایط آن رعایت شود؛ به همین خاطر بانکها نمیتوانند به کارکنان خود کارتهای اعتباری بدهند و سایر مردم را از دریافت این تسهیلات محروم نمایند.
امكان خريد خودرو
معاون نظارتی بانک مرکزی درباره کارتهای اعتباری مرابحه میگوید منعی برای خرید خودرو توسط این کارتها ایجاد نشده است.مفهوم عمومی رکود این است که کالا درسطح جامع باشد، ولی امکان خریدی وجود نداشته باشد. با این کارتهای اعتباری قطعا قدرت خرید شهروندان بیشتر خواهد شد و به خارج شدن از رکود و ایجاد رونق کمک خواهد کرد. همانطور که میدانید این کارتها برای کالاها و خدمات طراحی شدهاند، از جمله این کالاها میتواند خودرو باشد. در نتیجه منعی برای خرید خودرو توسط این کارتها ایجاد نشده و مثلا با کارتهای برنزی مشتریان میتوانند قسمتی از بهای خودرو را پرداخت کنند.
حیدری در پاسخ به اینکه آیا به وسیله این کارتها میتوان زمین خرید، گفت: بهطور یقین خیر، چرا که با توجه به مبلغ این کارتها خرید زمین با آن چندان معنادار به نظر نمیرسد
