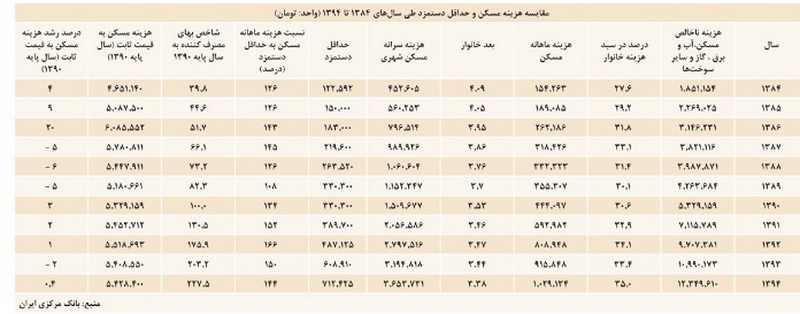
بودجه خانوارهاي شهري زير بار گراني مسكن + جدول هزینه مسکن و حداقل دستمزد طی 10 سال
سربهسرشدن دخل و خرج خانوارهاي ايراني كيفيت زندگي آنها را افزايش داد؟
خبراقتصادی - در سال 94، هزينه تفريح و امور فرهنگي خانوارهاي شهري 10.2درصد نسبت به سال قبل كاهش پيدا كرده است. براساس تازهترين گزارش بانكمركزي از هزينه ناخالص سالانه خانوارهاي شهري، بيشترين افزايش هزينه شهريان در مسكن، آب، برق و گاز و ساير سوختها (12.4درصد) و رستوران و هتل (13درصد) اتفاق افتاده است و هزينههاي دخانيات (3.1درصد) اين خانوارها نيز كمترين كاهش را تجربه كرده است. جالب است كه اين افزايش و كاهش هزينهها زماني اتفاق افتاده كه كسري بودجه خانوارهاي شهري از بيش از يكميليونتومان در سال 93 به 7هزارتومان در سال 94 رسيده است اما آنطور كه از جزييات آماري برميآيد، نقطه تعادلي دخلوخرج خانوارهاي شهري نه بهنفع هزينههاي خوراكي و امور فرهنگي بلكه بهنفع بخش مسكن بوده است.
براساس نتايج بررسي بانك مركزي، متوسط هزينه سالانه يك خانوار حدود 35ميليونتومان و ماهانه 2938هزارتومان بوده است. در مقابل بهطور متوسط يك خانوار در سال 94، درآمدي حدود 35ميليون و 259هزارتومان و بهطور ماهانه 2938هزارتومان داشته است كه بهمعناي كسري بودجه 7هزارتوماني است. درواقع خانوارهاي شهري در سال 94 بهطور متوسط 7.3درصد افزايش هزينه را نسبت به سال 94 تجربه كردهاند و درآمدشان هم 12.3درصد افزايش پيدا كرده است. اگر بخواهيم فقط به همين آمار اكتفا كنيم، درمييابيم كه وضعيت معيشتي خانوارهاي شهري سال گذشته بهمراتب بهتر از سال قبل از آن بوده است و در حداقليترين حالت ممكن دخلشان جوابگوي خرجشان بوده است اما اگر در كنار اين اطلاعات، يافتههاي ديگري مانند هزينههاي تحصيل و تفريح و اين قسم هزينهها را درنظر بگيريم به نتايج ديگري خواهيم رسيد. در وهله اول اين آمار به ما نشان ميدهد كه گرچه درآمد و هزينههاي شهريان در سال گذشته به نقطه تعادلي رسيده اما همچنان جاي خالي پسانداز در سبد اقتصادي خانوادهها ديده ميشود و بهطور متوسط خانوارها از درآمد مازاد بر هزينههايشان برخوردار نبودهاند كه بتوانند آن را پسانداز و سرمايهگذاري كنند. از طرف ديگر آخرين ميزان اعلام شده براي خط فقر 2ميليون و 300هزارتومان بوده كه اگر اين را دركنار متوسط درآمد خانوارها در سال گذشته بگذاريم، حاكي از صعود بخش زيادي از خانوادهها به بالاي خط فقر است. اما اگر براساس اصول اقتصاد توسعه بخواهيم به اين آمارها نگاهي بيندازيم، بايد در جستوجوي وضعيت معيشتي با تمركز بر كيفيت زندگي باشيم. كاهش 10.2درصدي هزينه تفريح و امور فرهنگي به چه معناست؟ آيا افزايش هزينههاي 12.4درصدي مسكن مجالي براي هزينهكرد خانوارها براي امور فرهنگي نميدهد؟
برخي كارشناسان معتقدند، دليل بسيار مهم براي سير كسري بودجه خانوار، افزايش هزينه مسكن و اقلام انرژي اعم از برق، آب، گاز و... است. در اين بين يكي از بيشترين شتابهاي افزايشي هم مربوط به مسكن است.
اين اقلام ثابت هستند به اين معنا كه حتما بايد براي اينكه دچار فقر مطلق نشويم، سرپناه داشته باشيم و از اين وسايل استفاده كنيم. ما استفاده 100درصدي از آب شرب و برق و استفاده 80درصدي از گاز را در فضاي شهري داريم. بنابراين از اين اقلام نميتوان صرفنظر كرد. همچنانكه سميه توحيدلو، جامعهشناس اقتصادي در گفتوگو با «تعادل» گفته است: «در اين شرايط يكي از مهمترين فاكتورها در تحليل بودجه خانوار، مسكن است كه ركود مسكن، شرايط افزايش قيمت مسكن و افزايش اجارهبها اين موضوع را مشخص ميكند.
بر اساس آمار، بالاي 50درصد از خانوارهاي ايراني صاحب ملك شخصي هستند و مابقي كساني هستند كه از رهن و اجاره و ساير خدمات مسكن استفاده ميكنند. اين افراد همان گروهي هستند كه در دهكهاي پايين درآمدي قرار دارند و اتفاقا دچار كسري بودجه هم خواهند شد. اگر دهكهاي پايين درآمدي را بررسي كنيم، ميبينيم مسكن جزو اقلامي است كه هزينههاي آن افزايش زيادي داشته است و همين افزايش به دليل اينكه افراد بايد سبد اقلام خود را تنظيم ميكردند، عاملي براي كاهش هزينه برخي اقلام ديگر شده است. در اين ميان با بررسي سبد هزينهيي خانوار ميتوان دريافت هزينه مسكن افزايش پيدا كرده اما هزينههاي خورد و خوراك ثابت مانده است. به دليل اينكه در دهكهاي پايين درآمدي، خورد و خوراك، حداقلي است بنابراين عملا امكان كاستن از هزينههاي خورد و خوراك وجود ندارد. اما هزينه پوشاك و ساير اقلام كاهش يافته است؛ در همين حال، نسبتي كه براي تحصيلات و امور تفريحي هزينه ميشود، كاهش يافته است. از همه اين كاهشها بدتر، پايين آمدن هزينه كرد اقلام فرهنگي است. در سبد خانوار يكسري نيازهاي ابتدايي وجود دارد كه وقتي اين نيازها برآورده شود، نوبت به نيازهاي ثانويه ميرسد. هميشه ميگوييم طبقه متوسط نيازهاي ثانويه را دنبال ميكند. يك مقوله مهم در مورد نيازهاي ثانويه، شاخص فرهنگي، تفريح و سفر است. اينها نشان ميدهد خانوار كمي فراتر از هزينه اوليه خود درآمد دارد.
اما وقتي هزينه اوليه تامين نميشود، هزينه سفر، اقلام فرهنگي و تفريحي بهشدت افت ميكند. در ظاهر امر تفريحات فضاي جامعه ما نشان ميدهد سينماها در تهران بهشدت رونق دارد و اين آمار شائبه ايجاد ميكند كه مصرف فرهنگي در جامعه افزايش پيدا كرده و احتمالا طبقه متوسط بيشتر شده است. اما واقعيت اين نيست. اولا آمار مربوط به تهران است و ثانيا اين آمار دهكهاي بالاي درآمدي را درگير خود كرده است. چون قيمتها بالا رفته است، مجموعه درآمدهاي حاصل از رجوع مردم به سينما و تئاتر هم افزايش يافته است اما اين نشاندهنده فراگير شدن اين اقلام در همه خانوارها نيست؛ چراكه هزينههاي فرهنگي خانوار در سال 94 نسبت به سال 93 افت داشته است. اگر سلسله آمار را بررسي كنيم، از سال 83 تا سال 94 هم بهشدت افت هزينه سفر و هزينه اقلام فرهنگي مشاهده شده است.»
استفاده از لوازم زندگي
يكي ديگر از نكات مورد توجه در گزارش بودجه خانوارهاي شهري بانك مركزي، بحث استفاده از لوازم زندگي است. براساس اطلاعات بانك مركزي، 46.9درصد از خانوارهاي شهري داراي اتومبيل شخصي هستند و 95.3درصد از آنها تلفن همراه دارند. اجاق گاز، جاروبرقي، فريزر و يخچال فريزر، تلويزيون از جمله لوازم ضروري است كه بيش از 90درصد شهرنشينان اين وسايل را در خانه خود دارند. راديو ضبط و ضبط صوت ديگر دارد به فراموشي سپرده ميشود و تنها 20درصد از خانوارهاي شهري اين وسيله صوتي را در خانه دارند. رايانه نيز تقريبا جزو لاينفك خانهها شده و 46درصد از خانوارهاي شهري از آن استفاده ميكنند اما 37درصد آنها داراي اينترنت هستند و اين بادرنظر گرفتن برنامه جامع الكترونيكسازي كشور عدد كمي بهنظر ميرسد. كولر گازي و سيستم حرارت مركزي هنوز هم جزو لوازم غيرضرور و لوكس به شمار ميرود و 19درصد از خانوارها از كولر گازي و 8درصد از سيستم حرارت مركزي (شوفاژ) استفاده ميكنند. در گزارش بانك مركزي نكته قابل توجه ديگري نيز كه به چشم ميخورد، كوچك شدن بعد خانوار است. به عبارت ديگر امروزه بهطور ميانگين 3.38نفر خانوادههاي ايراني را تشكيل دادهاند. اين امر نشان ميدهد كه خانوادهها به سمت تك فرزندي شدن پيش ميروند كه دلايل آن تفاوت دارد. برخي خانوادهها به دلايل فرهنگي و اجتماعي از داشتن فرزند بيشتر اجتناب ميكنند و دلايل اقتصادي و رواني هم ميتواند در وقوع اين اتفاق موثر باشد. عدد خانوار در سال ۱۳۹۳ به ميزان44,3 نفر گزارش شده بود كه نشان ميدهد در سال گذشته، اين شاخص كاهشي جزيي يافته است و به حدود سه نفر براي هر خانوار نزديكتر شده است. نخستين آمارهاي موجود از بودجه خانوار، به سال ۱۳۷۱ مربوط ميشود كه بعد خانوار در آن سال به ميزان 93,4 نفر گزارش شده بود.
به عبارت ديگر، در سال ۱۳۷۱ بهطور متوسط هر خانوار ايراني حدود 9,4 نفر عضو داشت در حالي كه در سال گذشته، هر خانوار كشور كمتر از 4,3 نفر عضو داشته است. تعداد متوسط اعضاي هر خانوار شهري در كشور در سال ۱۳۸۱ به ميزان 4,4 نفر و در سال ۱۳۹۱ حدودا به ميزان5,3 نفر برآورد شده بود.، تركيب جمعيت خانوارهاي كشور به سمت «پير» شدن حركت كرده است و گروههاي سني جوان، سهم كمتري از كل خانوارها را تشكيل داده است. طبق اين آمارها، در سال گذشته حدود ۲۵ درصد از تركيب خانوارها در كشور را جمعيت بالاي ۵۰ سال تشكيل داده است كه تحول شتابان جامعه به سمت پير شدن را نشان ميدهد. در سال ۱۳۷۱، گروه سني پير (بالاي۵۰ سال) تنها حدود ۱۲درصد از كل جمعيت را به خود اختصاص داده بود. سهم بالاي ۵۰ سالهها از جمعيت در سال ۱۳۸۱ به حدود ۱۵ درصد و در سال ۱۳۹۱ به حدود ۲۰ درصد رسيده بود.
همچنين بر اساس آمار بانك مركزي، در سال 1394، 26.4 درصد از خانوارهاي شهري كشور فاقد حتي يك شاغل بودهاند. اين آمار نشان ميدهد در سال گذشته بيش از يكچهارم خانوارهاي كشور حتي يك فرد شاغل هم نداشتهاند. اين براي نخستين بار است كه نسبت خانوارهاي فاقد حتي يك شاغل از مرز 25 درصد (يكچهارم كل جمعيت شهري) عبور ميكند. بر اساس آمار بانك مركزي، در سال 1393 خانوارهاي فاقد حتي يك شاغل 23.7 درصد از كل خانوارهاي شهري را تشكيل ميدادند كه اين رقم در سال گذشته با 2.7 واحد درصد افزايش مواجه شده است.
هزينه مسكن
در تازهترين گزارش بانك مركزي از بودجه خانوارهاي شهرنشين ايراني ارقام مربوط به هزينه مسكن به همراه آب و برق، گاز و ساير سوختها در سال 1394 منتشر شده است، نگاهي به اين رقم و مقايسه آن در كل هزينه ناخالص خانوارهاي شهري نشان ميدهد كه طي سال 94 سهم هزينههاي مربوط به مسكن به 35 درصد از كل هزينه اين خانوارها رسيده است، نسبتي كه از سال 71 بيسابقه بوده است.
براساس گزارشهاي سالانه بانك مركزي از وضعيت بودجه خانوار ايراني سهم مسكن در سبد هزينه خانوارهاي شهري در سال 71 حدود 147هزار تومان در سال و سهم آن در سبد هزينه خانوار معادل 28درصد بوده است اين وضعيت در سالهاي دهه هفتاد و تا سال 84 بين 26 تا 27 درصد در نوسان است، ولي به ناگهان از سال 84 سير صعودي گرفته و از مرز 30 درصد عبور ميكند بهطوري كه در سال 92 به 34.1 درصد، سال 93 به حدود 33.4 درصد و در نهايت در سال 94 به اوج خود يعني 35 درصد ميرسد.
افزايش هزينههاي مسكن در سالهاي گذشته اتفاق افتاده است آنهم و در پي اتصال مسكن به بازارهاي پولي و تبديل اين كالا به تنها كالاي با ثبات (و البته دارايي كه به منزله تضامين بانكي قابل اتكاست)، افزايش قيمت مسكن طي سالهاي 84 تا 94 در مناطق شهري كشور اگرچه با فراز و فرود همراه بوده ولي در عمل سير صعودي با شيبي تند را پيموده است. گزارشهاي مركز آمار ايران از قيمت هر مترمربع واحد مسكوني در مناطق شهري كشور نشان ميدهد كه متوسط قيمت 926هزار توماني نيمه اول سال 87 در سال 94 به 1.4ميليون تومان رسيده يعني رشدي معادل 35درصدي در كشور را شاهد هستيم، در مورد بازار مسكن تهران به خاطر انسجام آماري گزارشهاي سال 84 نيز در دسترس است و نشان ميدهد كه طي سالهاي 84 تا 94 متوسط قيمت هر متر فضاي مسكوني در پايتخت از حدود 623هزار تومان به 4.1ميليون تومان رسيده، رشدي معادل 558 درصد.
حمايت گسترده بازار پولي
اين وضعيت به خوبي نشان ميدهد آنچه باعث افزايش سهم مسكن در هزينه خانوار اتفاق افتاده، از كجا ناشي ميشود، رشدي كه بدون مهار بوده و به دليل آنكه با حمايت گسترده بازار پولي كشور اتفاق افتاد عملا غير قابل مهار به نظر ميرسد، در كنار اين روند رو به رشد ميبينم كه به دلايل ركود تورمي كه از سال 89 به بعد دامنگير اقتصاد ايران شدافزايش درآمدها نيز متناسب با رشد هزينه خانوار اتفاق نيفتاده و در عمل ميبينيم كه سهم كالاهايي كه خانوار نميتوانسته است از زير آن شانه خالي كند، افزايش پيدا ميكند.
اين رويه ميتواند، نشان دهد كه خانوارهاي ايراني سهم بيشتري از رفاه خود را صرف حفظ سقف بالاي سر خود كردهاند. در كنار اين موضوع شاهد افزايش سختي كار براي حفظ مسكن نيز هستيم، به اين معنا كه خانوارهاي ايراني براي نگهداشتن مسكن مجبور به كار بيشتر هم شدهاند.
نگاهي به نسبت حداقل دستمزد رسمي با سرانه هزينه ماهانه مسكن در سالهاي 84 تا 94 گوياي اين نكته است كه براي پرداختن هزينههاي مسكن ماهانه در سال 84 يك و يكچهارم واحد (معادل 126درصد) از حداقل حقوق لازم بوده است يعني يك عضو خانواده براي پرداخت هزينه مسكن در نهايت با يك شغل پاره وقت ميتوانسته است هزينههاي مسكن را پرداخت كند (البته اين فرض براساس صفر در نظر گرفتن ديگر هزينهها و البته دريافتي معادل پايه حقوق است) ولي در سال 94 اين نسبت به حدود يك و نيم واحد (معادل 144درصد) از حداقل حقوق رسيده و گوياي اين نكته است كه بر مبناي حداقل حقوق براي يك خانوار شهري نزديك به دو شغل لازم است، بازتاب اين روند البته در آمار مربوط به مهاجرت معكوس از شهرها به روستاها و البته كاهش تعداد خانوارهاي صاحب مسكن ملكي قابل مشاهده است.
براساس گزارش بانك مركزي از بودجه خانوارهاي شهري كشور طي سالهاي 84 تا 94 از 67.2 درصد به 65 درصد رسيده است اين در حالي است كه طي اين سالهاي بيسابقهترين ميزان ساخت وساز مسكن را در مناطق شهري كشور شاهد بودهايم.
تغيير تركيب جمعيتي
روندي كه در وضعيت هزينه مسكن خانوارهاي شهري اتفاق افتاده است غير از كاهش رفاهي كه به آن اشاره شد يكي از عوامل موثر بر تغيير تركيب جمعيتي شهرهاي كشور هم محسوب ميشود، نگاهي به بعد خانوارهاي ايراني نشان ميدهد كه در سال 84 بعد خانوار شهري در ايران حدود 4.1 نفر بوده است اين روند به مرور و همراه با افزايش هزينههاي خانوار به خصوص در بخش مسكن سير نزولي به خود گرفته است بهطوريكه در سال 94 بعد خانوار شهري به 3.38 نفر سيده است، اين روند به خودي خود زنگ خطر پيري جمعيت را به صدا درآورد بهطوري كه مقام معظم رهبري در سال 93 نسبت به اين موضوع هشدار داد و ضرورت افزايش جمعيت كشور در قالب سياستهاي كلي جمعيت ابلاغ شد. يكي از موضوعاتي كه بهشدت جمعيت را تحت تاثير قرار ميدهد، هزينه اسكان است و اين رابطه مستقيم در مقايسه هزينه سرانه مسكن با بعد خانوار در همين دوره 10 ساله مورد اشاره كاملا قابل مشاهده است.
اما اين موضوع سوي ديگري هم دارد، عرضهكنندگان مسكن. همانطور كه اشاره شد مسكن در سالهاي مورد بررسي تبديل به كالايي سرمايهيي شده است، بسياري از افرادي كه سرمايه و نقدينگي در اختيار داشتهاند با خريد مسكن و اجاره دادن آن به كسب درآمد پرداختهاند، در چنين شرايطي آيا افزايش درآمد واقعي براي صاحبخانهها در اين دوران اتفاق افتاده است؟
براي محاسبه اين وضعيت بايد تورم را از هزينه مسكن خانوار خارج كنيم، محاسبه هزينه خانوار بر مبناي بهاي ثابت سال 90 نشان ميدهد كه طي سالهاي 84 تا 94 در عمل هزينه واقعي مسكن در حدود 5 ميليون تومان ثابت مانده است و متوسط رشد هزينه مسكن كه به نوعي گوياي درآمد صاحبخانهها هم هست در اين دوره زماني معادل سالي دو درصد رشد واقعي پيدا كرده است و در چنين شرايطي ميتوان گفت صاحبخانهها نيز غير از افزايش قيمت دارايي خود كه حاصل از افزايش انفجاري مسكن در اين دوره بوده از محل اجاره مسكن سود چنداني كسب نكردهاند و اين وضعيت به نوعي توجيهي براي حجم بالاي خانههاي خالي در شهرهاي بزرگ هم محسوب ميشود. در نهايت ميتوان گفت آنچه از اين آمارها بر ميآيد، گوياي عدم تعادل در بازار مسكن است كه هم عرضهكنندگان و هم مصرفكنندگان مسكن از وضعيت بازار ناراضي هستند. بحران مسكن در اقتصاد ايران با توجه به شرايطي كه در آن به سر ميبريم همچنان رو به رشد است و متاسفانه دولت يازدهم هم نتوانسته است براي آن راهحل مناسبي ارائه دهد، گزارش بودجه خانوار سال 94 به نوعي هشدار براي دولت محسوب ميشود كه تلاش خود را در جهت منطقي كردن سهم هزينه مسكن در سبد هزينه خانوار شهرنشين ايراني بيشتر كند