مشاهدات ميداني از آغاز طرح كارتهاي اعتباري نشان ميدهد
تبديل كارت اعتباري به تسهيلات خرد، وثيقه و كسر از حقوق و ضامن بهجاي اعتبارسنجي
برخي شعب از عدم ابلاغ بخشنامه خبر دادهاند و اقساط كارتها نيز به ترتيب حدود ۴۰۰هزار، يك ميليون و 1.5ميليون تومان به ترتيب براي كارتهاي 10، 30 و 50ميليون توماني است.
خبراقتصادي - محسن شمشيري: كارتهاي اعتباري 10، 30 و 50 ميليون توماني براساس دستورالعمل بانك مركزي بايد از اول مهرماه آغاز و متناسب با اعتبارسنجي بين مشتريان بانكها توزيع شود. اما مشاهده ميداني خبرنگار تعادل نشان ميدهد كه بسياري از بانكها در تاريخ 3مهرماه تازه دستور العمل دريافت كردهاند و هنوز از تحويل كارت اعتباري خبري نيست.
تعدادي از شعب بانكهاي مختلف اعلام كردهاند كارتهاي اعتباري آماده توزيع است اما بايد اعتبارسنجي مشتريان انجام شود و پرونده، مدارك، وثايق، ضامن و گواهي كسر از حقوق تكميل شود و سپس كارت اعتباري به مشتريان داده شود. ثبتنام دريافت كارتهاي اعتباري۱۰، ۳۰ و ۵۰ميليون توماني شروع شد؛ اما برخي شعب از عدم ابلاغ بخشنامه خبر دادهاند و اقساط كارتها نيز به ترتيب حدود ۴۰۰هزار، يك ميليون و 1.5ميليون تومان به ترتيب براي كارتهاي 10، 30 و 50ميليون توماني است.
همچنين برخي شعب بانكها اعلام كردهاند هنوز براي توزيع كارتهاي اعتباري آماده نيستند و اين موضوع با ابلاغ بخشنامه بانك متبوع خود، دستور مديران و همچنين اعتبارسنجي مشتريان در روزها و هفتههاي آينده انجام خواهد شد.
تعدادي از بانكها مانند بانك ملي اعلام كردهاند به زودي كار توزيع را شروع خواهند كرد و بخشنامههاي مربوطه را روز 3مهر به شعب ابلاغ كردهاند. برخي بانكها مانند بانك آينده در روز اول مهر اعلام كردند هزاران كارت اعتباري را آماده كردهاند كه با مراجعه مشتريان، اعتبارسنجي آنها و تكميل پرونده، توزيع خواهد شد.
اما برخي بانكها هنوز بخشنامههاي مربوطه را به شعب ابلاغ نكردهاند و به نظر ميرسد چند روز يا چند هفته طول ميكشد تا اين كار انجام شود.
دستورالعمل از سوي بانك مركزي ۱۴روز است كه ابلاغ شده، اما شعب بانكي و كاركنان آنها ميگويند كه باز هم منتظر بخشنامه و دستورالعمل اجرايي از سوي بانك مربوطه خود هستند. همين امر منجر به سرگرداني مردم از اين شعبه به آن شعبه شده؛ آن هم براي دريافت كارتي كه قرار است كالا و خدمات مورد نيازشان را تامين كند.
برخي بانكها كلا پاي خود را از اجراي اين طرح كنار كشيده و شعب آنها هم به صراحت اعلام ميكنند كه اين بانك، از اجراي طرح كارتهاي اعتباري كنارهگيري كرده و آن را اجرا نميكند.
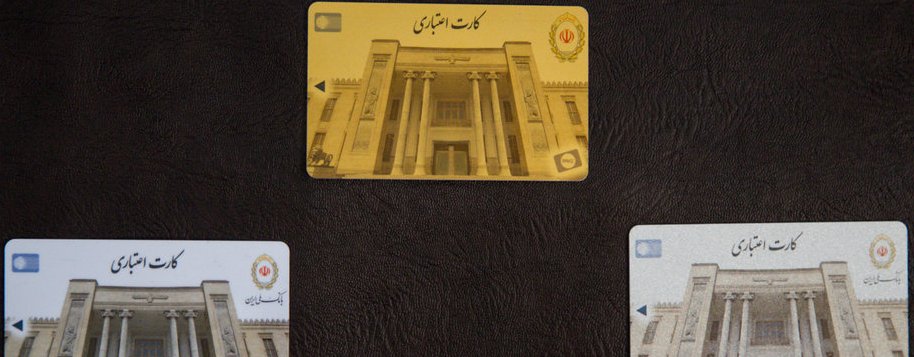
بانكها در مقابل كارت طلايي (۵۰ميليون توماني) قسط را 1.5ميليون تومان و در مقابل سند ملكي، گواهي كسر از حقوق متقاضي و يك نفر ضامن داراي گواهي كسر از حقوق را مطالبه ميكنند.
براي كارت نقرهيي (۳۰ميليون توماني) نيز قسط يكميليون تومان و وثيقه با سند ملكي و گواهي كسر از حقوق متقاضي را خواستار شدهاند.
همچنين براي كارت برنزي (۱۰ميليون توماني) نيز مبلغ قسط ۴۰۰هزار تومان و يك ضامن و گواهي كسر از حقوق متقاضي را مطالبه كردهاند.
يكي از كارمندان يك بانك خصوصي به خبرنگار تعادل گفت: بانك ما هيچ برنامهيي براي ارائه كارتهاي اعتباري ۱۰، ۳۰ و ۵۰ميليون توماني ندارد و هنوز ابلاغيه و دستورالعمل اجرايي چگونگي شرايط ضامنها و پرداخت اقساط از سوي شعبه مركزي اين بانكها به شعب زيرمجموعه ابلاغ نشده است.
يكي ديگر از كارمندان يك شعبه ديگر اعلام كرد، روز شنبه 3مهر دستورالعمل اجرايي كارتهاي اعتباري ۱۰ تا ۵۰ميليون توماني به شعبه ابلاغ شده و يكي، دو روز زمان ميبرد تا بتوانيم آن را اجرايي كنيم.
در اين ميان برخي شعب بانكهاي دولتي از اجراي اين طرح اطلاع دقيق داشتند و برخي ديگر در مراجعه مردم به آنها، اعلام ميكردند كه شب گذشته جزئيات طرح در تلويزيون اعلام شده و هنوز بخشنامه اجرايي به آنها نرسيده است. به هرحال برخي شعب كه از اجراي اين طرح اطلاع دقيقي داشتند، اعلام ميكردند قرار است اين كارتها جايگزين تسهيلات خرد شود، ولي هنوز دستورالعمل اجرايي دقيق آن ابلاغ نشده است.
به گفته يكي ديگر از كارمندان شعبهيي ديگر، براي دريافت كارت اعتباري اگر مدارك فرد متقاضي كامل باشد، ظرف دو تا سه روز كارت اعتباري در اختيارش قرار ميگيرد و نياز به ثبتنام و نوبتدهي خاصي نيست؛ شرايط كاملا عادي است البته حقوق ماهانه فرد متقاضي بايد به اندازهيي باشد كه براي پرداخت اقساط كافي باشد.
كارمند يكي از بانكهاي دولتي به تشريح جزئيات اقساط و تعداد ضامنهاي مورد نياز اين كارتها پرداخت و گفت: تسهيلات ۱۰ تا ۵۰ميليون توماني مانند تسهيلات عادي است؛ ولي براي دريافت كارتهاي ۳۰ و ۵۰ميليون توماني نياز است كه علاوه بر يك ضامن داراي گواهي كسر از حقوق، خود فرد متقاضي هم گواهي كسر از حقوق ارائه كرده و از همه مهمتر، سند ملكي هم در رهن بانك قرار دهد.
او ادامه داد: البته براي دريافت كارت با اعتبار 10ميليون تومان، نياز به سند ملكي نيست و علاوه بر گواهي كسر از حقوق متقاضي، فرد متقاضي بايد يك ضامن به بانك معرفي كرده و اين ضامن هم بايد گواهي كسر از حقوق ارائه كند.
رييس يكي از شعب بانكهاي دولتي نيز در اين رابطه به مهر گفت: ارائه كارتهاي اعتباري به مردم، از محل منابع بانكها خواهد بود و به خاطر همين ممكن است برخي بانكها در اين طرح مشاركت نكنند.
اين نكات نشان ميدهد كه با وجود تاكيد بانك مركزي بر توزيع كارتها از اول مهر، اين اقدام هنوز مراحل اجرايي خود را پيشرو دارد و به اين زودي به نتيجه نميرسد.
اما مهمتر از مسائل اجرايي كارتهاي اعتباري، اثرگذاري توزيع اين كارتها بر رشد تقاضا، رونق اقتصادي، تغيير فضاي كسب و كار، حمايت از توليد داخلي و... است كه به نظر برخي كارشناسان، به خاطر مشكلات ساختاري بانكها، بازار، اقتصاد و وضعيت معيشتي خانوارها نميتوان انتظار داشت كه هدف مورد نظر از توزيع كارتهاي اعتباري را محقق كند.
ابوذر نجمي، كارشناس بانكي در اين زمينه به «تعادل» گفت: دولت به دنبال خريد كالاي ايراني است اما بسياري از متقاضيان چاله چولههاي مختلفي در زندگي دارند؛ لذا به دنبال نقد كردن آن هستند و از آنجا كه امكان نقد كردن كارتهاي اعتباري به روشهاي مختلف وجود دارد، درنتيجه بخشي از كارتها صرف امور ديگري به جز خريد كالاي ايراني خواهد شد و از آنجا كه سود اوراق و سپردهگذاري در برخي موسسات بيشتر از نرخ 18درصد است درنتيجه باعث انحراف از موضوع و مصارف مورد نظر خواهد شد.
وي افزود: طبق اعلام برخي مديران بانكي، نرخ موثر جذب سپرده در بانكها 24درصد است و 18درصد بابت جذب سپرده و 5 تا 6درصد بابت هزينههاي سربار خود پرداخت ميكنند؛ بنابراين نرخ موثر جذب سپرده عملا 24 تا 25درصد است، لذا نرخ عقود مبادلهيي 18درصدي بابت كارتهاي اعتباري عملا زير نرخ موثر است و اين موضوع به زيان بانكها خواهد بود.
وي ادامه داد: اگرچه سپردههاي خرد با نرخ 15درصد در بانكها سپردهگذاري ميشود اما مبالغ چند ميلياردي در برخي بانكها و موسسات در هفتههاي اخير با نرخهاي سنگين 23 تا 25درصدي بسته شده و اين موضوع نشان ميدهد احتمال انحراف منابع كارتهاي اعتباري با نرخ 18درصد نيز وجود خواهد داشت.
وي افزود: علاوه بر نقد كردن بخشي از منابع اين كارتها، كمكي به صادرات، خريد آينده و بهبود سيستم خريد كالا نخواهد كرد؛ زيرا مشكلات صادركننده و خريد و توليد داخلي بيش از آن است كه با اين اعتبارات حل شود.
كارت اعتباري بايد به گونهيي باشد كه قدرت خريد را در آينده افزايش دهد اما ما در ايران به خاطر مشكلات ساختاري، امكان استفاده از كارت اعتباري براي كمك به توليد و ايجاد تقاضا را نداريم.
نجمي تاكيد كرد: مهلت باز پرداخت كارت اعتباري در ايران 7روز اعلام شده كه هيچ كمكي به استفاده از كارت اعتباري نميكند و عملا كارت اعتباري را به تسهيلات تبديل ميكند. وقتي كارت اعتباري از مهلت بازپرداخت مناسب يك تا دوماهه برخوردار نباشد، عملا به معناي تسهيلاتدهي بانكها مانند گذشته است و بانك گواهي كسر از حقوق، وثيقه و ضامن را در مقابل آن خواهد پذيرفت و درنتيجه تغييري در سيستم اعتبار و وامدهي بانكها رخ نخواهد داد.
وي افزود: اين رويه به معناي آن است كه از سيستم اعتبارسنجي بهره نبردهايم در حالي كه در كشورهاي جهان با اعتبارسنجي، متناسب با اعتبار مشتري، مبلغ كارت اعتباري مشخص ميشود در حالي كه رقم در ايران تقريبا ثابت است، عملا اعتبارسنجي نقشي ندارد، كارت اعتباري به تسهيلات تبديل ميشود و نرخ سود آن نيز 18درصد است.
وي در پاسخ به اين پرسش كه خريد كالاي ايراني به جذب اعتبارات مصوب منجر نشد و عملا 110هزار خودرو مهمترين قلم از خريد كالاي ايراني در سال 94 بود، آيا پيشبيني ميكنيد كه همچنان خريد خودرو در راس تقاضاي كارت اعتباري باشد، گفت: سال گذشته نيز كه 110هزار خودرو تقاضا شد، عملا اين پول به سمت توليد خودرو نرفت و بخشي از آن صرف تبديل به پول نقد و فروش خودرو در بازار شد.
در نتيجه همواره خطر انحراف از منظور اصلي اعتبارات بانكي به اين شكل وجود دارد. وي تاكيد كرد: در همه كشورهاي جهان براساس موقعيت شغلي، درآمد، آينده شغلي و درآمدي و عملكرد مالي افراد اعتبار داده ميشود و با وجود آنكه نرخ خريد حدود 21درصد است اما اعتبارسنجي مبناي اصلي پرداخت كارت اعتباري است و چند ماه نيز دوره تنفس و بازگشت پول را دارد. لذا دولت و بانك مركزي و بانكها به جاي تبديل كارت اعتباري به تسهيلات، بايد از روش اعتبارسنجي استفاده كنند تا هدف اصلي يعني كمك به خريد كالا محقق شود.
وي افزود: نكته ديگري كه بايد به آن توجه شود، اين است كه قدرت خريد مردم در 4سال اخير كاهش يافته و توان خريد كالا ندارند و لذا تقاضاي موثري براي خريد كالا نخواهند داشت. عدهيي از مردم نيز براي شهريه دانشگاه و سفر خارج تقاضاي پول دارند و لذا اين مشكلات ساختاري عملا مانع از هدايت كارت اعتباري به سمت توليد و رشد تقاضا شده است.
وثيقه و كسر از حقوق بهجاي اعتبارسنجي
در حالي كه مبلغ كارت اعتباري بايد براساس اعتبارسنجي مشتريان و متناسب با گردش وجوه و سابقه حسابهاي مشتريان مشخص شود، اما در اين طرح بانكها مانند پرداخت تسهيلات ديگر بانكها كه در سالهاي اخير پرداخت شده، موضوع گواهي كسر از حقوق، ضامن معتبر، سند و وثيقه ملكي را مطرح كردهاند و اين موضوع نشان ميدهد كه در توزيع كارتهاي اعتباري، هيچ تفاوتي با روشهاي معمول بانكها براي پرداخت تسهيلات وجود ندارد.
به عبارت ديگر، بانكها عملا از ابزار جديد كارتهاي اعتباري براي پرداخت تسهيلات خرد خود مانند روشهاي معمول قبلي استفاده ميكنند و در مقابل توزيع كارت درخواست ضامن و وثيقه كردهاند.
مهلت كوتاه بازپرداخت
مهلت بازپرداخت تنها 7روز است در حالي كه در خارج كشور يك ماه تا دو ماه است و همين موضوع باعث شده كه كارت اعتباري به سرعت به تسهيلات با نرخ 18درصد تبديل شود. مهلت بازپرداخت حداقل 12 و حداكثر 36ماه است و در صورت بازپرداخت تمام يا بخشي از تسهيلات كارت اعتباري توسط مشتري پيش از سررسيد بانكها ملزم به تخفيف 90 درصدي در نرخ سود آن هستند.
همچنين محدوديتي در ارائه اين كارتهاي اعتباري وجود ندارد و همه مشتريان بانكها ميتوانند در صورت موجودي يا گردش حساب مناسب، اين كارتهاي اعتباري را دريافت كنند. اين در حالي است كه كارت اعتباري عام مشمول محدوديت خريد كالاي ايراني نيست و اين موضوع باعث انحراف بخشي از منابع خواهد شد و به جاي ايجاد تقاضا در خريد كالاي ايراني و حمايت از توليد، در ساير بخشهاي غير مولد و سوداگري هزينه خواهد شد.
نگراني از انحراف منابع
انحراف منابع مبلغ كارت اعتباري و برداشت نقدي، مسافرت، خريد اوراق و كسب سود بيشتر بهجاي توليد و خريد كالاي ايراني نگراني عمده كارشناسان است. زيرا به قول بسياري از كارشناسان، چاله چولههاي بسيار زندگي، وجود دريافت سود در اوراق، سپردهگذاري در برخي موسسات اعتباري و... باعث ميشود كه منابع اين كارتها به جاي خريد كالاي ايراني و ايجاد تقاضا به سمت ديگري منحرف شود. به خصوص از آن جهت كه راهكاري براي جلوگيري از برداشت نقد وجود ندارد و چنين كاري بسيار پيچيده و سخت است.
حسن معتمدي مديرعامل بانك اقتصادنوين در خصوص امكان انحراف منابع اختصاص يافته به طرح كارت اعتباري مرابحه افزود: بانك مركزي با هدف تحريك تقاضا كارت اعتباري عام را عملياتي كرده و اينكه برخي افراد اعتبار كارت را يكباره به حساب خود منتقل و وجوه آن را به مصرفي غير از خريد كالا و خدماتي مثل سپردهگذاري در بانك، سفر خارج از كشور و خريد اوراق اختصاص دهند، مغاير هدف مورد نظر است.
مديرعامل بانك اقتصادنوين در پاسخ به اين سوال كه آيا محدوديتي براي انجام تراكنش با اين كارتهاي اعتباري در نظر گرفته نشده است، گفت: خير، با وجود ممنوعيت نقد كردن مبلغ كارتهاي اعتباري عام، دارنده اين كارت محدوديتي در انجام تراكنش ندارد و از هر دارنده پايانه فروش (پوز) ميتواند خريد كند.
وي با اشاره به آغاز ارائه كارتهاي اعتباري در شبكه بانكي اظهار داشت: مقدمات اين طرح در بانك اقتصادنوين آماده شده و به زودي عملياتي ميشود اما به دليل نياز به اعتبارسنجي متقاضيان سرعت گرفتن اجراي آن كمي زمان ميبرد.
وي افزود: اعمال محدوديت براي اين كارتها امكانپذير اما پيچيده است چراكه تحقق اين امر نيازمند ايجاد سامانه اطلاعاتي است كه در آن اطلاعات دارندگان كارتهاي اعتباري و دستگاههاي پوز ثبت شود ولي اين سامانه و زيرساخت هماكنون وجود ندارد. ايجاد چنين بستري زمانبر است و به همين دليل سياستگذار مجبور است، انحراف بخشي از منابع را براي تحقق هدف تحريك تقاضا و افزايش فروش محصولات بنگاههاي اقتصادي بپذيرد. اگر 80 درصد منابع در اين طرح در راستاي هدف مشخص شده مصرف شود، ميتوان اين طرح را موفق دانست. به گفته وي در كشورهاي ديگري كه از كارت اعتباري استفاده ميشود، محدوديت در انجام تراكنش وجود ندارد.
