پرويزيان مديرعامل بانك پارسيان:
نرخ موثر تسهيلات به زير 25 درصد كاهش يافته است، بی اعتمادی به نظام پولی ایران در حال فروپاشی است
نرخ موثر تسهيلات بانكي در شرايط امروز، عملا بيش از 5 درصد نسبت به سال گذشته كاهش يافته و به زير 25 درصد و 24 درصد در سال 95 كاهش يافته است. / بی اعتمادی به نظام پولی ایران در دنیا در حال فروپاشی است./ پیشنهاد ما برای کارت های اعتباری این است که ظرف مدت 45 روز آن را به بانک پرداخت و در صورت عدم پرداخت تا 36 ماه تقسیط می شود/ عملکرد بانک پارسیان در قبال ثامن الحجج در کشور الگو شد
خبراقتصادي – محسن شمشيري: مديرعامل بانك پارسيان، در نشست خبری ديروز خود با خبرنگاران در پاسخ به اين سوال كه مشتريان بانك ها نسبت به نگهداري بخشي از تسهيلات توسط شعب بانك ها به عنوان وثيقه مالي و سپرده انتقاد دارند و بانك ها اعلام كرده اند كه به خاطر كاهش نرخ سود، عملا نرخ موثر تسهيلات بالاتر از 18 درصد است، گفت: بايد توجه داشته باشيم كه نرخ موثر تسهيلات بانكي در شرايط امروز، عملا بيش از 5 درصد نسبت به سال گذشته كاهش يافته و با درنظر گرفتن نرخ سود تسهيلات و ساير هزينه هاي مالي، وثيقه و سپرده گذاري بانكي، اداري و حاشيه اي و... عملا نرخ موثر تسهيلات بانكي از بالاي 32 درصد و 28 درصد در سال هاي اخير به زير 25 درصد و 24 درصد در سال 95 كاهش يافته است.
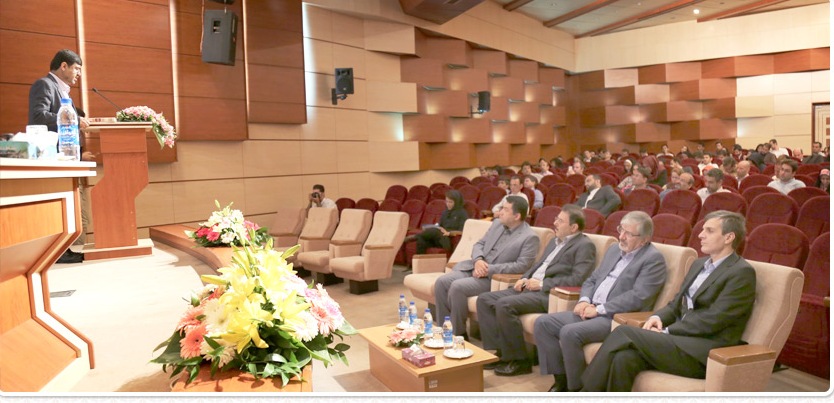
کوروش پرویزیان با اشاره به ضرورت در نظر گرفتن دوره تنفس براي اثرگذاري كاهش نرخ سود سپرده هاي بانكي بر كاهش نرخ سود تسهيلات گفت: از مسوولان اقتصادي و بانكي كشور درخواست داريم كه نرخ سود به عنوان يك پارامتر مهم و اثرگذار در يك مسير و فرآيند عقلايي تعيين شود و اجازه دهند كه فرآيند تعيين نرخ سود براساس عرضه و تقاضاي بازار و به تشخيص بازار شكل بگيرد و به تدريج روند كاهش نرخ سود را شاهد باشيم. به دنبال حركت داوطلبانه بانك ها براي كاهش نرخ سود سپرده ها، بايد اجازه داد كه به صورت طبيعي و با يك دوره تنفس به سمت كاهش نرخ سود تسهيلات حركت كنيم و نبايد با فشارهاي نامناسب، بانك ها را دچار مشكل كنيم.
وي اظهارداشت: وقتي بانك ها با مشتريان قرارداد جذب سپرده مي بندند، حداقل تا يكسال موظف به رعايت اين نرخ هستند و بايد هزينه پرداخت سود سپرده ها را تقبل كنند. به عنوان مثلا تا آخرين روزهاي تيرماه 95 و قبل از كاهش نرخ سود سپرده به 15 درصد، بانك ها با نرخ هاي بالاتر متعهد به پرداخت سود براي يكسال آينده هستند و اين موضوع تعهدات و هزينه هايي را به بانك ها تحميل مي كند.
وي افزود: اما بلافاصله پس از كاهش نرخ سود، تسهيلات بانكي با نرخ كمتر و مثلا با 18 درصد بايد اعمال شود. يعني بانك ها با وجود دريافت سود كمتر از محل تسهيلات، متعهد به پرداخت سود بالاتر به سپرده ها هستند. براين اساس، لازم است كه به جاي فشار بر بانك ها براي كاهش هرچه سريعتر نرخ سود تسهيلات بانكي، دوره تنفس براي تطبيق شرايط بانك ها در نظر گرفته شود و بانك ها بتوانند به تدريج خود را با شرايط كاهش نرخ سود تطبيق دهند.
براين اساس، رئیس کانون بانکهای خصوصی از بانک مرکزی خواست تا اجازه دهد کاهش نرخ سود بانکی روند منطقی خود را طی کند و متناسب با نرخ بازار پول و با در نظرگرفتن دوره تنفس، به تدريج نرخ ها متناسب با كاهش تورم، كاهش يابد.
وی معتقد است اگر نرخ سود از چارچوب عقلایی خارج شود، علاوه بر اینکه مشتری ضرر میکند، بانکها نیز متضرر خواهند شد.
آغاز توزیع کارتهای اعتباری از روزهای آینده
پرویزیان در پاسخ به پرسش خبرنگار ما، در مورد پيش بيني استقبال مردم و بانك ها از كارت اعتباري و اثرات آن بر اقتصاد و همچنين استفاده از عقد مرابحه پس از چند دهه در نظام بانكي ايران كه مانده 28 هزار ميليارد توماني آن در يكسال اخير بيشترين درخواست را براي خريد 110 هزار خودرو داشته و استقبال در ساير بخش ها كم بوده است، گفت: كارت اعتباري و عقد مرابحه ابزار مناسبي براي بانك ها و مردم و حمايت از توليد است، به شرط آن كه الزامات و ابزارها و شرايط و شاخص هاي آن متناسب و منطقي باشد.
سال گذشته بسته هایی از سوی دولت اعلام شد که در آن کارت های خرید کالا و همچنین تسهیلات خرید خودرو برای تحریک تقاضا وجود داشت و دراین راستا 110 هزار خودرو داخلی فروش رفت اما در بحث کالاهی ایرانی طرح به پیش نرفت و اکنون تغییراتی در آن اعمال و تبدیل به کارت اعتباری برای خرید شده است و از مهر ماه امسال بانک ها با حمایت بانک مرکزی در این راستا وارد عمل می شوند و امیدواریم این مارت ها به فضای اقتصادی کشور کمک کند.
او درباره کارت های اعتباری نیز تصریح کرد: بحث عقد مرابحه که در سال های اخیرمطرح شد اکنون در شبکه بانکی جا افتاده است و جایگاه خود را پیدا کرده اما در بحث کارت اعتباری به دنبال الگویی مناسب هستیم که تجربه و پذیرفته شده باشد تا خطری که دوستان به آن اشاره می کنند پیش نیاید و کارت اعتباری و عقد مرابحه با یکدیگر ترکیب نشود.
پرویزیان ادامه داد: پیشنهاد ما برای کارت های اعتباری به این صورت است که فردی به فروشگاه مراجعه کرده و بدون وجود پول در کارت خرید خود را انجام میدهد و باید ظرف مدت 45 روز آن را به بانک پرداخت کند و در صورت عدم پرداخت تا 36 ماه تقسیط می شود اما بهتر است این پول در مدت مشخص شده پرداخت شود تا فرد متقاضی بتواندباز هم از کارت خود استفاده کند وگرنه تا مدت اتمام تقسیط نمی تواند از کارت خوداستفاده کند.
او اظهار کرد:بانک پارسیان به دنبال آن است که به شبکه بانکی بین المللی متصل شود تا افراد بتوانند در کشورهای دیگر نیز از ان استفاده کنند.
وي افزود: اگر براي خريد از طريق كارت اعتباري، دوره زماني مناسبي در نظر گرفته شود كه مشتري بدون سود، از اين كارت استفاده كند و پول را پس از مدت كوتاهي بازگرداند و مشمول جريمه و وجه التزام نشود، در آن صورت مي تواند بسيار كار آمد باشد. اما اگر دوره بازپرداخت پول طولاني باشد و نرخ آن مناسب نباشد باعث ايجاد مشكلاتي براي بانك ها يا مشتريان خواهد شد. لذا براساس بخشنامه و دستورالعمل بانك مركزي، بايد به گونه اي عمل شود كه ضمن حمايت از توليد ملي و ايجاد تقاضاي موثر در بازار، منجر به حمايت از مردم و مشتريان بانك ها شده و در عين حال، موضوعات جريمه و وجه التزام و نرخ سود و دوره بازپرداخت و.... متناسب و منطقي باشد، مي تواند ابزاري كارآمد باشد و مورد استقبال مردم و فروشندگان و بانك ها باشد. اما اگر اين نكات در نظر گرفته نشود باعث ايجاد نگراني و مشكلاتي خواهد شد.
وي با اشاره به سیاست بانک مرکزی مبنی بر ارائه کارتهای اعتباری خرید کالا و خدمات به مردم، گفت: موضوع ارائه کارت اعتباری خرید طی سالهای اخیر مطرح شده و در شبکه بانکی جا افتاده است و به مرور قرار است سهم خود را در نهادهای مالی پیدا کند. بر این اساس ما به دنبال الگویی هستیم که در همه جای دنیا پذیرفته و تجربه شده است، اما خطری که معمولا در این میان گوشزد میشود آن است که کارت اعتباری تبدیل به یک فرآیند اعتباردهی شود که مخاطراتی در مورد آن مطرح است چرا که بنای کارت اعتباری باید بر این باشد که اگر فردی به فروشگاهی مراجعه و خرید کرد، بدون پرداخت وجه تا مدت خاصی مثل یک ماه تا ۴۵ روز فرصت داشته باشد تا وجه را تسویه نماید.
این فعال بانکی خاطرنشان کرد: در واقع فرد فروشنده مطمئن است که در بازه زمانی مشخص، رقم خرید به حسابش واریز میشود و مشتری وقتی کارت را در POS فروشگاهی استفاده میکند ممکن است پول در حسابش نباشد، اما به هر حال کالا را تحویل میگیرد و اجازه دارد وجه آن را در مدت زمان مشخص بپردازد.
وی گفت: اگر مشتری بعد از مدتی مشخص، پرداختی صورت ندهد، مبلغ کالا مثل وجه التزام در سیستم بانکی جاری میشود که در بخشنامه اخير بانک مرکزی، این کارتها تبدیل به عقد مرابحه میشود و فرد میتواند تا ۳۶ ماه وجه کالای خریداری شده را بپردازد، لذا بهتر است که فرد خریدار قبل از سررسید، وجه مربوطه را برگرداند تا بتواند دوباره پول را برای خرید بعدی خود استفاده کند.
پرویزیان گفت: اگر این کارتهای بانکی به سوئیچ بانکهای بینالمللی وصل شود، فرد میتواند کارت خود را در کشورهای دیگر نیز برای خرید استفاده کرده و تسویه آن را بعد از سپری شدن مدت معلوم انجام دهد. بانك پارسيان به دنبال آن است كه اين كارت هاي اعتباري در ساير كشورها از جمله در تركيه براي خريد امكانات لازم را داشته باشد. این در شرایطی است که اگر بخواهیم کارت اعتباری کارآمدی داشته باشیم، باید مسیری را طراحی کنیم که مباحث حقوقی، شرعی و بانکداری بدون ربا دارد و به نظر میرسد در بخشنامه اخیر بانک مرکزی این موارد لحاظ شده است. اما به هر روی امیدواریم فرآیند کارت اعتباری به خوبی انجام شود.
بی اعتمادی به نظام پولی ایران در دنیا در حال فروپاشی است
پرویزیان با اشاره به توافقات در مناسبات خارجی در سطح بین الملل گفت: بحث اعتمادسازی بین نهادهای پولی داخلی و خارجی در حال انجام است و بی اعتمادی به نظام پولی ایران در دنیا در حال فروپاشی است.
مدیرعامل بانک پارسیان تصریح کرد: در کارت های ارزی اگر باز پرداخت از وقت معمول عبور کند مشتری شامل جریمه هایی بالاتر از حد عرف می شود و اگر بخواهیم کارت اعتباری کارامد داشته باشیم باید این مسیر را دنبال کنیم که بحث های مختلفی در این زمینه مطرح شده که در بخش نامه بانک مرکزی به آن اشاره شده است.
او افزود:شاید توقعات از این موضوع فراتر بود اما بخشی از مشکلات مربوط به استانداردهای بانکی کشور، برخی مربوط به شرایط خود بانک های داخلی و بخش دیگر مربوط به مشکلات خارجی است که هنوز به طور کامل مرتفع نشده است.
مدیرعامل بانک پارسیان تصریح کرد: در این مدت هیات های مختلف تجاری با همکاری اتاق های بازرگانی ایران و سراسر کشور به ایران آمدند تا بازار کشور را ارزیابی کنند و کما بیش نیز شاهد ابراز علاقه این هیات های خارجی برای ورود به ایران هستیم.
عملکرد بانک پارسیان در قبال ثامن الحجج در کشور الگو شد
او درباره موسسه ثامن الحجج نیز گفت : بر اساس آخرین امار بانک مرکزی از یک میلیون و٣٥٠ هزار حساب این موسسه تنها ٣٣ هزار حساب باقی مانده که شامل رقم های بالایی هستند.
پرویزیان ادامه داد: از نظر تعداد سپرده گذاران تنها ٢٢ هزار نفر هستند و حجم عمده آنها از بهمن ماه سال گذشته تا اردیبهشت پرداخت شده اند که شامل حساب های خرد هستند.
او تصریح کرد: بانک مرکزی و ما با درک نگرانی های سپرده گذاران تلاش می کنیم تا پول در کمترین زمان پرداخت شود.
مدیرعامل بانک پارسیان ادامه داد: برای پرداخت سپرده های بالای ١٠٠ میلیون تومان به ما ابلاغ شده است که ٣٥ میلیون آن را پرداخت کرده و باقی رادر مدت یک سال به فرد بازگردانیم.
او تصریح کرد: برای انجام این کار هیچ سپرده ای به بانک پارسیان منتقل نشده است و این تنها تعهدی است که بانک مرکزی به ما داده تا پول را به بانک پرداخت کند
رئیس کانون هماهنگی بانکهای خصوصی در ادامه با اشاره به بخشنامه اخیر بانک مرکزی برای پرداخت وجه سپردهگذاران موسسه مالی و اعتباری ثامنالحجج نیز گفت: بر اساس آماری که بانک مرکزی ارائه داده، از مجموع یک میلیون و ۳۵۰ هزار حساب مربوط به این موسسه، هماکنون تنها ۳۳ هزار حساب باقی مانده معادل 3 درصد تعداد حساب ها، که ارقام بسیاری بالایی دارند و شامل ۲۱ هزار نفر میشود، اما از بهمن سال قبل این سپردهها در حال بازگشت هستند و 97 درصد بازپرداخت شده و به نظر میرسد تعیین تکلیف تعداد باقي مانده ظرف یک سال آینده انجام شود. عده اي 60 ميليارد تومان سپرده گذاشته اند تا سود 36 درصدي دريافت كنند و انتظار دارند كه سود آن نيز پرداخت شود درحاليكه بسياري چنين درخواستي را تاييد نمي كنند. لذا از آنجا كه بانك پارسيان عامليت پرداخت سپرده را داشته، نمي تواند در اين زمينه اظهار نظر كند كه تسويه 3 درصد سپرده گذار باقي مانده به چه نحو خواهد بود و چه زمان تعيين تكليف نهايي خواهد شد
وي تاكيد كرد: براساس نتايج تست هاي استرس بانك ها، در حال حاضر بانك پارسيان سخت ترين استرس تست را در پرداخت سپرده هاي ثامن الحجج داشته است و زحمت و انرژي بسياري را توسط كاركنان بانك در استان هاي كشور شاهد بوديم.
وي افزود: البته توجه داشته باشيم كه يك مدل موفق براي ساماندهي موسسات غيرمجاز، در اثر همكاري بانك پارسيان با بانك مركزي و ساير نهادهاي نظارتي ايجاد شده كه مي تواند براي كنترل بازار پول و ساماندهي موسسات الگوي نهادهاي مالي كشور باشد.
وي در پاسخ به اين پرسش كه چه چيزي را در مقابل پذيرش پرداخت سپرده هاي ثامن الحجج به دست آورده ايد گفت: اين مورد در كانون بانك هاي خصوصي مطرح شد، و چون رئيس كانون بودم، طبيعي است كه بايد در اين زمينه نيز قبول تعهد مي كردم و البته اين تصور هم مطرح بود كه اگر گندم مي كاريم كاه نيز خواهيم داشت. اما تاكنون هيچ پول و درآمدي از اين محل نداشته ايم و البته باتنك مركزي اعلام كرده كه هزينه هاي بانك پارسيان در بازپرداخت سپرده هاي ثامن الحجج را خواهد پرداخت تا به سهامداران اجحاف نشود.
وي در پاسخ به اين پرسش كه آيا از پرسنل ثامن الحجج استفاده خواهد شد گفت: اين مورد توسط بانك مركزي در حال بررسي است و در صورت پذيرش، ممكن است از اين پرسنل در بانك هاي كشور استفاده شود. اما هنوز نهايي نشده است.
وي در مورد مطالبات دولتي بانك نيز گفت: مشاركت بانك پارسيان در خريد گندم، طرح آبرساني و... مطالبات جاري ماست و از قبل هيچ طلبي از دولت نداريم و مبلغ خريد تضميني گندم در سال هاي پيش توسط دولت در موعد مقرر پرداخت شده است و در سال جاري نيز موضوع گندم و آبرساني در دستور كار است.
در چارچوب مقررات مبارزه با پولشویی عمل میکنیم
پرویزیان در خصوص FATF نیز گفت: بانکها در چارچوب مقرراتی که وزارت امور اقتصادی و دارایی در حوزه مبارزه با پولشویی تعیین کرده، عمل میکنند و کار را پیش خواهند برد.
وي تاكيد كرد: بانك ها يك سيستم مالي و همراه با انضباط پولي و مالي هستند و بايد انضباط در آنها حاكم باشد لذا هر استاندارد، قرارداد، مشاركت خارجي، ايجاد ارتباط با نهادهاي بين المللي و... كه منجربه انضباط مالي بيشتر در بانك ها شود و استانداردهاي بانكي ايران را تقويت كند، مورد استقبال بانك ها خواهد بود. در اين زمينه اداره اي در بانك پارسيان، مشغول بررسي موضوع پولشويي است و ما نمي توانيم دخالتي در كيفيت FATF داشته باشيم.
وي افزود: بانك پارسيان براي هند، روسيه، چين، آلمان و... درخواست ايجاد شعبه كرده و در حال مذاكره و بررسي است.
در برنامه ششم توسعه به دنبال رشد 8 درصدی اقتصاد هستیم
او با بیان اینکه باید به دنبال این باشیم که تعادل اقتصادی کشور چگونه برقرار خواهد شد، افزود: در برنامه ششم توسعه به دنبال رشد 8 درصدی اقتصاد هستیم باید و باید برای رسیدن به آن به دنبال این باشیم که چطور و چگونه توان رسیدن و تامین آن را خواهیم داشت.
پرویزیان ضمن تاکید بر ناهماهنگی میان سیاست های مختلف موجود در حوزه سیاست گذاری، گفت: ممکن است سیاست های پولی اعمال شود اما در سیاست های تجاری، بازرگانی و ... شاهد ناهمگونی با آن باشیم که در کل به برایند های مورد انتظار دست نیابیم و باید این سیاست ها تعدیل و اصلاح شود تا به این هماهنگی و انسحام دست پیدا کنیم.
او تصریح کرد: اگر درکنار منابع داخلی منابع خارجی نیز تزریق شود به اقتصاد کشور جریان خواهد داد و می تواند ظرفیت بالاتری برای اقتصاد کشور بوجود آورد و ما نیز در این راستا طرح های تولیدی و عمرانی نیمه تمام کشور را تکمیل می کنیم تا بتوانیم مشکلات ناشی از کاهش قیمت نفت را جبران کنیم.
حمايت از توليد و مسووليت هاي اجتماعي
او با اشاره به سیاست های ابلاغی و اقتصاد مقاومتی گفت: برای حمایت از طرح های سرمایه گذاری کلان و عام المنفعه در سراسر کشور از جمله طرح های مربوط به انتقال آب آشامیدنی، گازرسانی، بالادستی، استخراج نفت به ویژه طرح میدان نفتی یاران در هویزه ورود کرده ایم. بانک پارسیان عدد بزرگی را به حمایت از بخش کشاورزی اختصاص داده است.
پرویزیان درباره حمایت از بخش کشاورزی نیز عنوان کرد: طی دو سال گذشته بانک های خصوصی در بخش خرید تضمینی گندم ورود پیدا کرده اند و بانک پارسیان نیز عدد بزرگی را به این بخش اختصاص داده است.
او افزود: بانک پارسیان برای حمایت از کسب و کارهای کوچک و متوسط، دانش بنیان و تجارت بلوک های خاصی را اختصاص داده است که این بندها مربوط به اجرای اقتصاد مقاومتی است تا بیکاری را به حد قابل قبولی کاهش دهیم و درآمدهایی را از طریق خلق و توسعه و به کارگیری ایده های خود جوانان ایجاد کنیم.
پرویزیان بیان کرد: بانک پارسیان به دلیل زنجیره بزرگ خدماتی خود می تواند تمام خدمات را به صورت یکجا به مردم ارائه کند.
پرويزيان با اشاره به مسووليت هاي اجتماعي بانك پارسيان گفت: اين بانك با وجود آن كه يك بانك خصوصي است اما در حوزه مسووليت هاي اجتماعي، از جمله پرداخت سپرده ثامن الحجج، خريد تضميني گندم كشاورزان، آبرساني به استان هاي كشور، حمايت از توليد و طرح هاي بزرگ، تامين مالي واحدهاي كوچك و متوسط و... مشاركت فعال دارد.
رئیس کانون هماهنگی بانکهای خصوصی افزود: طی سالهای اخیر تورم به عنوان یک سرفصل جدی در سیاستگذاری پولی مطرح بوده که از سوی بانک مرکزی، دولت، سیاستگذار پولی و مجامع خصوصی بر روی آن تاکید شده و به همین دلیل طی سالهای اخیر سیاستهای اعمال شده این فرآیند را تقویت کردهاند.
وی تاکید کرد: خوشبختانه بانک مرکزی سیاست و تدبیر مناسبی در این خصوص دنبال کرده و پایبندی سیاستگذار پولی به همین سیاست اعلامی موضوعی است که برای تکمیل اجرای سیاستهای قبلی به کار گرفته شده و سرعت در تصمیمگیری را به وجود میآورد.
به گفته پرویزیان، همزمان با اتخاذ این سیاست، تمرکز بر رونق در اقتصاد صورت گرفت که بر این اساس دولت بستههایی برای تحریک تقاضا را در سال گذشته و امسال اعلام کرده است.
وی اظهار داشت: پس از اتفاقات رخ داده در مناسبات خارجی، کمکم اعتمادسازی فیمابین نهادهای پولی در سطح داخل و خارج در حال انجام است و جریان بیاعتمادی به شبکه بانکی ایرانی در دنیا در حال فروپاشی است که البته انتظارات نسبت به این موضوع فراتر رفته و استانداردهای بانکی نیز باید ارتقاء یابد.
