190هزار ميليارد تومان بدهي بخش دولتي به سيستم بانكي
شناورسازي چراغ خاموش نرخ سود در بانكها؛ افزایش 8 درصدی سپرده بلندمدت و کاهش رشد سپرده کوتاه مدت به 1.8 درصد نشانه چیست؟
شناور شدن نرخ سود به 15 تا 20درصد مسير رشد سپردهها را از كوتاهمدت به بلندمدت تغيير داد. سپردهگذاران كه در دو ماهه اول سپرده خود را با رشد 6درصدي سپرده كوتاهمدت به سمت كوتاهمدتها هدايت كرده بودند، با تغيير روش بانكها و افزايش سود سپرده بلندمدت از طريق مشوقهای مختلف، موجب شدند كه رشد سپرده بلندمدت در خرداد به حدي رشد كند كه ميانگين رشد آن در سه ماهه اول امسال به بالاي 8درصد و کوتاه مدت به 1.8 درصد برسد...
خبراقتصادی - محسن شمشيري: آمارهاي پولي و بانكي كه از عملكرد سه ماهه اول سال95 منتشر شده نشان ميدهد كه در سه ماهه اول سال95، بدهي بخش دولتي به بانكها و بانك مركزي با افزايش 16740ميليارد توماني، بدهي دولت به بانكها و بانك مركزي با افزايش 18380ميليارد توماني و بدهي شركتهاي دولتي با كاهش 1540ميليارد توماني مواجه شده است.
از اين مبلغ بدهي دولت به بانك مركزي در خرداد 95 معادل 33350ميليارد تومان بوده که رشد 36.6درصدي طي سه ماهه اول سال95 داشته است و بدهي شركتهاي دولتي به بانك مركزي نیز در خرداد 95 معادل 25670ميليارد تومان بوده که نسبت به اسفند 94 با كاهش 7.1درصدی مواجه شده است.
به عبارت ديگر، بدهي دولت به بانك مركزي در سه ماهه اول سال معادل 8940ميليارد تومان بيشتر شده است.
بدهی بخش دولتی 190 هزار میلیارد تومان
در خرداد 95 بدهی بخش دولتی به سیستم بانکی شامل بانک مرکزی و بانکی ها، به 190 هزار و 600 میلیارد تومان رسید که از این مبلغ نزدیک 162 هزار میلیارد تومان بدهی دولت به بانک ها و بانک مرکزی بوده و نزدیک به 29 هزار میلیارد تومان نیز بدهی شرکت های دولتی به سیستم بانکی بوده است.
*ارقام به میلیارد تومان
|
سال |
بدهی دولت به بانک
مرکزی |
درصد تغییر |
بدهی بانکها به بانک
مرکزی |
درصد تغییر |
|
77 |
5859.3 |
26.3 |
1339.9 |
-- |
|
78 |
6205.8 |
5.9 |
2081.1 |
55.5 |
|
79 |
6085.9 |
1.9 |
2355.3 |
13.5 |
|
80 |
6314.8 |
6.2 |
1207.6 |
49- |
|
81 |
11162 |
72.7 |
2460.8 |
101 |
|
82 |
11416 |
4.9 |
2354 |
3.2 |
|
83 |
11232 |
4.1 |
2149.3 |
8.7- |
|
84 |
10125 |
9.4 |
3591 |
67.1 |
|
85 |
10409 |
2.8 |
5488 |
16.7 |
|
86 |
9784 |
6 |
13769 |
150.9 |
|
87 |
9142 |
6.6 |
23975 |
74.1 |
|
88 |
9222 |
0.9 |
16893 |
29.5 |
|
89 |
17303 |
87.6 |
32972 |
95.2 |
|
90 |
9386 |
45.8- |
41830 |
26.9 |
|
91 |
13161 |
40.2 |
48831 |
16.7 |
|
92 |
15827 |
20.3 |
60260 |
23.5 |
|
93 |
18358 |
16 |
85804 |
42 |
|
94 |
24410 |
33 |
83610 |
2.6- |
|
خرداد 95 |
33350 |
رشد، بابت تنخواه
بودجه 95 |
89510 |
7 |
طلب 59 هزار میلیارد تومانی بانک مرکزی
بانک مرکزی معادل 59 هزار میلیارد تومان از دولت و شرکت ها دولتی طلب داشته و بدهی دولت به بانک مرکزی 33.3 هزار میلیارد تومان و بدهی شرکت های دولتی 25.6 هزار میلیارد تومان بوده است.
همچنین بدهی بخش دولتی به بانک ها 131.5 هزار میلیارد تومان بود که از این مبلغ، 128.4 هزار میلیارد تومان بدهی دولت به بانک ها بوده و 31.1 هزار میلیارد تومان بدهی شرکت های دولتی به بانک ها بوده است.
حجم بدهی بخش دولتی به بانک ها معادل 69 درصد کل بدهی بخش دولتی به سیستم بانکی بوده است. و بدهی دولت به بانک ها با 128.47 هزار میلیارد تومان معادل 67.4 درصد کل بدهی بخش دولتی به سیستم بانکی است.
براین اساس روشن است که بیش از دو سوم فشار مخارج و بدهی دولت روی دوش بانک های کشور سنگینی می کند.
بدهي 90 هزار ميلياردي بانكها به بانک مرکزی
بدهي بانكها به بانك مركزي نيز به رقم 89510ميليارد تومان رسيده كه رشد 7درصدي در سه ماهه اول سال داشته و با افزايش 5880ميليارد توماني مواجه شده است.
بدهي بخش دولتي به بانكها نيز به رقم 131هزار و 580ميليارد تومان رسيده و با رشد 8درصدي در سه ماهه اول مواجه شده و 9700ميليارد تومان ظرف سه ماه افزايش داشته است.
از اين رقم بدهي دولت به بانكها معادل 128هزار و 470ميليارد تومان است كه رشد 7.8درصدي داشته و حدود9300ميليارد تومان ظرف سه ماه افزايش داشته است.
بدهي شركتهاي دولتي به بانكها نيز به رقم 3110ميليارد تومان با رشد15.2درصدي رسيده و حدود 410ميليارد تومان در سه ماه بيشتر شده است.
اثر تنخواه بودجه بر بدهي دولت به بانك مركزي
البته برخي كارشناسان بااشاره به حساب تنخواه بانك مركزي كه دراختيار دولت در ماههاي اول سال قرار ميگيرد، معتقدند كه دليل رشد بدهي دولت در ماههاي اول هر سال به خاطر رقم تنخواه گردان بودجه دولت است و در ماههايي كه از طريق درآمد نفت، مالياتها، درآمد گمركي و... پول به حساب خزانه وارد ميشود، رقم بدهي دولت تعديل ميشود لذا نميتوان افزايش زياد بدهي دولت در ماههاي اول سال را پديدهيي عجيب ارزيابي كرد.
تبعات افزايش نرخ سود
گزارش گزيده آمارهاي پولي و بانكي در خرداد95 كه بهتازگي ازسوي بانك مركزي منتشر شده، نشان ميدهد كه بهدنبال كاهش نرخ سود بانكي، رشد سپرده كوتاهمدت بانكها از حدود 37درصد در دوره يكساله اسفند93 تا اسفند94، به 35.2درصد در دوره يكساله خرداد94 تا خرداد95 رسيده و در سه ماهه اول سال95 نيز معادل 1.8درصد رشد كرده اين درحالي است كه در دو ماهه اول سال، سپرده كوتاهمدت در مقايسه با اسفند94 رشد 6.1درصدي داشته است.
همچنين در سه ماهه اول سال95، رشد 8.1درصدي سپرده بلندمدت، در مقايسه با رشد 5.2درصدي سپردههاي درازمدت، رشد 4.2درصدي نقدينگي و رشد 1.8درصدي سپرده كوتاهمدت نشاندهنده اين واقعيت است كه حجم قابلتوجهي از نقدينگي به سمت سپرده بلندمدت حركت كرده است.
اين درحالي است كه در دو ماهه اول سال متاثر از كاهش نرخ سود سپردههاي بانكها به 15درصد، شاهد رشد 6.1درصدي سپرده كوتاهمدت در دو ماهه اول سال95 در مقايسه با رشد 2.2درصدي سپرده بلندمدت، رشد 2.1درصدي نقدينگي بوديم و حجم قابلتوجهي از نقدينگي به سمت سپرده كوتاهمدت حركت كرد و حجم سپرده كوتاهمدت از 239هزار ميليارد در ارديبهشت93 به 370هزار ميليارد در اسفند 94 و 392هزار ميليارد تومان در ارديبهشت95 افزايش داشته است.
اما تغيير مسير سپردهها از كوتاهمدت به سمت بلندمدت در خرداد95 و تغيير مسير رشد 6درصدي سپرده كوتاهمدت در ارديبهشت95 به رشد 8.1درصدي میانگین سه ماهه سپرده بلندمدت در خرداد95، نشاندهنده اين واقعيت است كه بانكها از طريق ايجاد سودهاي بالاتر از 15درصد و در حد 19 و 20 و بالاتر از آن با عنوان صندوق، اوراق و مشوقهاي مختلف، موجب هدايت سپردهها به سمت سپرده بلندمدت شدهاند.
یعنی عملا شناورسازی نرخ سود بلندمدت به صورت چراغ خاموش و تحت عنوان مشوق های مختلف اوراق و صندوق و هدیه و ..... اتفاق افتاده و باعث افزایش رشد سپرده های بلندمدت شده است.
کاهش حجم سپرده کوتاه مدت در خرداد 95
حجم سپردههاي كوتاهمدت از 392هزار ميليارد تومان در ارديبهشت95 به 376هزار ميليارد تومان در خرداد95 رسيده و كاهش 16هزار ميليارد توماني داشته است.
اين درحالي است كه سپرده بلندمدت از 458هزار ميليارد تومان در ارديبهشت95 به 485هزار ميليارد تومان در خرداد95 رسيده و ظرف يك ماه 27هزار ميليارد تومان افزايش يافته است.
اين نكات نشان ميدهد كه سپردهگذاران كه در دو ماهه اول سپرده خود را با رشد 6درصدي سپرده كوتاهمدت به سمت كوتاهمدتها هدايت كرده بودند، با تغيير روش بانكها و افزايش سود سپرده بلندمدت از طريق مشوقها و روشهاي مختلف، موجب شدند كه رشد سپرده بلندمدت در خرداد به حدي رشد كند كه ميانگين رشد آن در سه ماهه اول امسال به بالاي 8درصد رسيد.
شناورسازي نرخ سود سپردهها
اين نكات نشاندهنده اين واقعيت است كه درخواست برخي كارشناسان بانكها كه با شايعه نامهنگاري به بانك مركزي همراه شد و بعدا تكذيب شد اما عدهيي خواستار شناورسازي نرخ سود سپردهها شده بودند، به صورت ناگفته و نانوشته، باعث شناورسازي نرخ سود در بانكها شده است. از يك سو نرخ بازار بين بانكي افزايش يافته و از سوي ديگر، بانكها نرخهاي بالاي 15 تا 20درصد را به مشتريان خود پيشنهاد ميدهند و درنتيجه طبيعي است كه بدهي بانكها به بانك مركزي نيز با رشد 7درصدي در 3ماه اول سال مواجه شود.
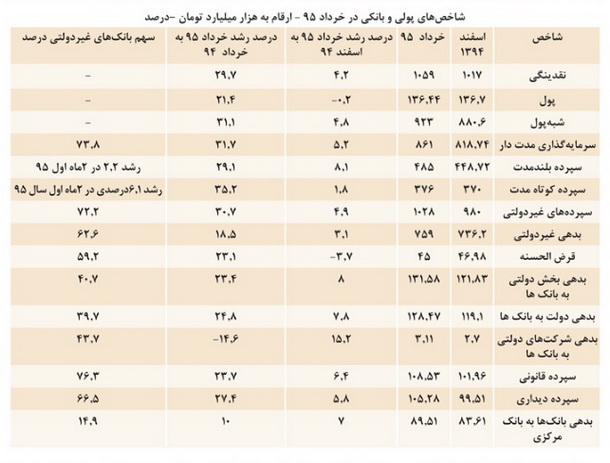
نقدینگی، شبه پول و پول
حجم نقدينگي نيز در خرداد95 به 1059هزار ميليارد تومان رسيده كه رشد 4.2درصدي در سه ماهه اول سال و رشد 29.7درصدي در يكسال اخير داشته است.
شبهپول شامل سپردههاي درازمدت و قرضالحسنه به 923هزار ميليارد تومان رسيده كه رشد 4.8درصدي در سه ماهه اول95 و رشد 31.1درصدي در يك سال اخير داشته است.
سپرده درازمدت نيز در خرداد با رشد 5.2درصدي در سه ماه و 31.7درصدي در طول يك سال به 861هزار ميليارد تومان رسيد. حجم پول شامل اسكناس و مسكوك و سپرده ديداري نيز به رقم 136هزار ميليارد تومان رسيده كه رشد منفي 0.2-درصدي در سه ماهه اول95 داشته است.
سپرده ديداري كه بانكها بهعنوان منابع ارزانقيمت روي آن حساب باز ميكنند و اقتصاد نيز به آن بهعنوان محرك رشد و رونق كسب وكار و مبادلات توجه دارد، با رشد 5.8درصدي در سه ماه و رشد 27.4درصدي در طول يك سال مواجه بوده و به رقم 102هزار ميليارد تومان در خرداد95 رسيد.
اين موضوع نشان ميدهد كه تمايل مردم به نگهداري پول بهصورت شبهپول و در حسابهاي كوتاهمدت همچنان روبه افزايش است و از سهم اسكناس و حساب جاري و چك در نقدينگي كاسته شده است.
بدهي بانكها به بانك مركزي كه در سال 94 به خاطر بازار بين بانكي و تسهيلات ارزان قيمت بانك مركزي با كاهش و رشد منفي 2.6-درصدي مواجه شده بود در خرداد 95 بار ديگر افزايش نشان ميدهد و به رقم 89.51هزار ميليارد تومان با رشد 7درصدي طي سه ماه اول سال مواجه شده است. اين نكته نشان ميدهد كه متاثر از رشد تسهيلاتدهي 40درصدي بانكها به واحدهاي اقتصادي در بهار 95، نياز بانكها به استفاده از منابع بانك مركزي افزايش يافته و مانده بدهي بانكها به بانك مركزي افزايش يافته است.
سهم بانكها از بدهي آنها به بانك مركزي نشان ميدهد كه بانكهاي تجاري با سهم 16درصدي، بانكهاي تخصصي با سهم 68درصدي و بانكهاي غير دولتي با سهم 15درصدي همراه بودهاند. براين اساس بيشترين بدهي بانكها به بانك مركزي متعلق به بانكهاي تخصصي است و در صورتي كه افزايش سرمايه بانكهاي تخصصي مورد توجه قرار گيرد يكي از مهمترين عوامل اضافه برداشت بانكها از منابع بانك مركزي يعني نياز بانكهاي تخصصي كاهش خواهد يافت و باعث كنترل بدهي بانكها به بانك مركزي خواهد شد.
كارشناسان يكي از دلايل رشد منفي 2.6-درصدي بدهي بانكها به بانك مركزي در سال 94 را حضور بانك مركزي در بازار بين بانكي، كاهش نرخ بين بانكي، تبديل اضافه برداشتها به خطوط اعتباري ارزان قيمت ارزيابي كردهاند و معتقدند رشد منفي بدهي بانكها را نبايد به معناي كاهش نياز يا كنترل عملكرد آنها ارزيابي كرد بلكه بازار بين بانكي مهمترين عامل كاهش بدهي بانكها به بانك مركزي بوده است. اما در سال 95 رشد 40درصدي تسهيلاتدهي بانكها به واحدهاي اقتصادي، واحدهاي كوچك و متوسط، عملا باعث شده بدهي بانكها به بانك مركزي افزايش قابل توجهي داشته باشد.
برخي شنيدهها حاكي است كه در هفتههاي اخير به دنبال افزايش تقاضاي بانكها براي تسهيلات بازار بين بانكي، نرخ در اين بازار بار ديگر به 24درصد افزايش يافته است.
رشد سپرده قانوني و سپرده ديداري
سپرده قانوني نيز به رقم 108هزار ميليارد تومان رسيده و با رشد 6.4درصدي در سه ماه اول و 23.1درصدي در دوره يكساله مواجه شده است.
همچنين سپرده ديداري يعني حسابهاي جاري بانكها به رقم 105هزار ميليارد تومان رسيده و افزايش 5.8درصدي در سه ماه و رشد 27.4درصدي در يكسال اخير داشته است.
متاثر از سياستهاي جديد بانك مركزي و شبكه بانكي، يعني استفاده از منابع حساب جاري براي وام قرضالحسنه، ايجاد حساب پشتيبان براي حسابهاي جاري و... تمايل به نگهداري پول در حساب جاري كاهش يافته و با وجود هشدار كارشناسان براي اهميت دادن به حساب جاري، حذف حسابهاي پشتيبان، همچنان شاهد كاهش منابع حساب جاري، اضافه شدن به منابع كوتاهمدت داراي سود و كاهش سهم سپردههاي بلندمدت و حساب جاري از كل سپردهها و نقدينگي هستيم. كارشناسان اهميت حساب جاري را بسيار مهم تلقي كرده و معتقدند بانكها از طريق منابع حساب جاري ميتوانند كسب سود كنند و ضريب فزاينده و قدرت خلق پول را افزايش دهند و به رونق اقتصاد كمك كنند.
آمارها نشان ميدهد كه بانكهاي تجاري 23درصد، بانكهاي تخصصي 10درصد و بانكهاي خصوصي و غيردولتي 66درصد دركل سپرده ديداري بانكها سهم داشتهاند.
رشد بالاي سپردههاي كوتاهمدت
رقم و رشد سپرده كوتاهمدت در 4سال اخير نيز نشان ميدهد كه در سالهاي 91 و 92 به خاطر اثرات تحريم اقتصادي و در سال 94 به خاطر اثرات اجراي برجام، كاهش نرخ سود بانكي و پيشبيني رشد و رونق سرمايهگذاري و خريد و فروشها و... رشد سپرده كوتاهمدت بيش از رشد سپرده بلندمدت بوده است. اما در سال 93 رشد سپرده بلندمدت به خاطر ركود اقتصادي و كاهش تقاضا بيش از رشد سپرده كوتاهمدت بوده است.
همچنين در سالهاي 91، 92 و 94 رشد سپرده كوتاهمدت بيش از رشد نقدينگي بوده اما در سال 93 رشد سپرده كوتاهمدت حتي كمتر از نقدينگي بوده و سپردهگذاران به خاطر ركود بازار ترجيح دادهاند كه پول خود را در بانك گذاشته و سود دريافت كنند.
رشد سپرده غيردولتي شامل بانكهاي خصوصي 72درصد، بانكهاي تخصصي 10درصد و بانكهاي دولتي و تجاري 17درصد از اين سپردهها سهم دارند. در عين حال بدهي غير دولتي يعني مانده تسهيلات بانكها و طلبي كه از مردم و كسب وكارها دارند نشان ميدهد كه رقم بدهي غير دولتي به 750هزار ميليارد تومان رسيده كه 62درصد آن را بانكهاي خصوصي، 22درصد را بانكهاي تخصصي و 15درصد را بانكهاي تجاري به خود اختصاص دادهاند.
بر اين اساس روشن است كه بانكهاي خصوصي اگرچه 72درصد سپردهها را جذب كرداند اما سهم 62درصدي در تسهيلات دارند. اما بانكهاي تخصصي با وجود سهم اندك 10درصدي از سپردهها، سهم 22درصدي از تسهيلات دارند و اين موضوع نيازمند توجه بيشتر به افزايش سرمايه و توان بانكهاي تخصصي است تا بتوانند به امور توسعهيي توجه بيشتري نشان دهند.
