تقسیمبندی بانکها به سه دسته كم ریسک، ريسك متوسط و ريسك بالا
رتبهبندی بانکها آبان ماه آغاز میشود، نهاد ناظر بر بانک ها باید مستقل باشد
8 رکن نظارتی در نظر گرفته شده که با ابزارهای کمی و کیفی و اعداد و ارقام سطح استاندارد و ریسک بانکها را مشخص میکند. این ارکان عبارت از کُربنکینگ، بنگاهداری، سودآوری یا پایداری سود، توان ایفای تعهدات، کیفیت داراییها و سود، اقدامات اصول حاکمیت شرکتی و شفافیت اطلاعات است. 168 سنجه برای رصد از عملیات بانکها در نظر گرفته شده و در این طرح بانکها به سه دسته بانکهای کمریسک، بانکهای با ریسک متوسط و بانکهای با ریسک بالا تقسیم میشوند.
خبراقتصادي – محسن شمشيري: معاون نظارتی بانک مرکزی با اشاره به برنامه جدید بانک مرکزی برای نظارت بر بانکها و مؤسسات اعتباری، گفت: برنامه رتبهبندی بانکها از آبان ماه آغاز میشود.براساس سنجشها بانکها به سه گروه کمریسک، پرریسک و با ریسک متوسط تقسیمبندی میشوند، و زمینههای لازم تا آبانماه نهایی شده و بانکها براساس صورتهای مالی و رصدهای لازم رتبهبندی خواهند شد.
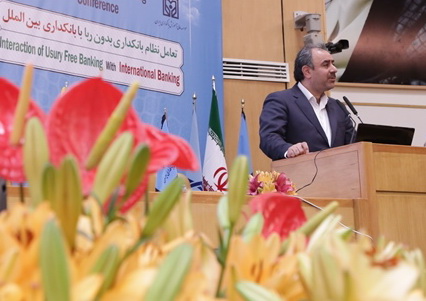
فرشاد حیدری در همایش بانکداری اسلامی اظهار داشت: سه اقدام برای افزایش کارآمدی نظارت بانک مرکزی مورد توجه قرار گرفته و مدلی از نظارت براساس آخرین تحولات روز دنیا در حوزه بانکداری بینالملل طراحی شده است. از سوی دیگر شفافیت در شبکه بانکی افزایش خواهد یافت و همچنین دامنه نظارت به گروه بانکها گسترش پیدا میکند. با این توضیح که گروه بانکها تمامی بخشهایی که میتواند بهطور بالقوه ریسک را به بانکها منتقل کند در بر خواهد گرفت.
وي با بیان اینکه مهمترین دغدغه بانک مرکزی عدم کارایی مناسب نظارت است، گفت: اقداماتی برای ارتقای سطح نظارت بانک مرکزی آغاز شده است. یکی از آنها ایجاد ساختار جدید نظارت بر سیستم بانکی بر اساس طرحی است که با همکاری پژوهشکده پولی و بانکی بانک مرکزی طراحی شده است. در این طرح 8 رکن نظارتی در نظر گرفته شده که با ابزارهای کمی و کیفی و اعداد و ارقام سطح استاندارد و ریسک بانکها را مشخص میکند. این ارکان عبارت از کُربنکینگ، بنگاهداری، سودآوری یا پایداری سود، توان ایفای تعهدات، کیفیت داراییها و سود، اقدامات اصول حاکمیت شرکتی و شفافیت اطلاعات است. 168 سنجه برای رصد از عملیات بانکها در نظر گرفته شده و در این طرح بانکها به سه دسته بانکهای کمریسک، بانکهای با ریسک متوسط و بانکهای با ریسک بالا تقسیم میشوند.
عضو هیأت عامل بانک مرکزی، گفت: يكي از اقدامات بانک مرکزی ابلاغ صورتهای مالی جدید است كه براساس آن، سود مشاع بر اساس قاعده استاندارد بین ذینفعان بانک که سهامداران و سپردهگذاران هستند تقسیم میشود.
وی تأکید کرد: با توجه به الزامات سند چشمانداز 20 ساله و لزوم دستیابی به رشد 8 درصد باید سیستم بانکی از استانداردهای روز برخوردار باشد و به همین دلیل نیازمند بانکهای سالم و کم ریسک هستیم. برنامههای اعلام شده برای نظارت بر بانکها در همین راستا اجرا میشود.
ممنوع شدن تسهیلات كارمندان از محل سپردههای قرضالحسنه
معاون نظارتی بانک مرکزی از ممنوعیت اعطای تسهیلات قرضالحسنه از محل سپردههای قرضالحسنه به کارکنان بانکها خبر داد و گفت: بانکها باید تسهیلات به کارکنان خود را از محل منابع خودشان پرداخت کنند.
فرشاد حیدری در حاشیه همایش بانکداری اسلامی در خصوص اعطای بخش قابل توجهی از منابع قرضالحسنه بانکها به کارکنان، اظهار داشت: درصدی از منابع قرضالحسنه بانکها از دهه 60 تا کنون به کارکنان بانک پرداخت میشد، اما بر اساس مقررات جدید پرداخت این تسهیلات از محل منابع قرضالحسنه ممنوع شده است.
وی افزود: بانکها باید تسهیلات قرضالحسنه کارکنان خود را از منابع خودشان پرداخت کنند و دیگر امکان اعطای این تسهیلات از محل سپردههای قرضالحسنه مردم وجود ندارد و همه منابع قرضالحسنه باید صرف اعطای تسهیلات قرضالحسنه به مردم شود.
حیدری تأکید کرد: هر ماه بر اساس برنامه بانک مرکزی، بانکها باید 150 هزار فقره تسهیلات قرضالحسنه ازدواج پرداخت کنند.
كفايت سرمايه
معاون نظارتی بانک مرکزی در خصوص برنامه این بانک برای افزایش نرخ کفایت سرمایه بانکها (با توجه به نامناسب بودن نرخ کفایت سرمایه 9 بانک کشور)، گفت: نسبت کفایت سرمایه بانکها باید حداقل 8 درصد باشد. بنابر این بانکهایی که کمتر از 8 درصد کفایت سرمایه دارند، نرخ کفایت سرمایهشان مطلوب نیست و باید در یک دوره زمانی این نسبت را به سطح استاندارد 8 درصد برسانند.
وی در پاسخ به این سؤال که بازه زمانی برای چه دورهای تعیین شده است، گفت: دوره زمانی 3 سالهای را تعیین کردهایم که این دوره سه ساله از امسال شروع شده است.
وی در خصوص نامه بانکها به بانک مرکزی مبنی بر عدم کاهش نرخ سود و مشکلات به وجود آمده برای آنها پس از کاهش نرخ سود بانکی اظهار داشت: نرخ سود، مصوب شورای هماهنگی بانکهای دولتی و کانون بانکهای خصوصی بود که در شورای پول و اعتبار تصویب شد.
وی در پاسخ به این سؤال که بانک مرکزی با صندوق ها و موسساتي که نرخهای بالاتر سود به سپردهگذاران در صندوقهای سرمایهگذاری بانکها میدهد چه خواهند کرد، بیان کرد: به بانکها اعلام شده اگر صندوق سرمایهگذاری تشکیل دادهاند باید نسبت قانونی بازار سرمایه را رعایت کنند و بانکها نمیتوانند منابع صندوقهای سرمایهگذاری را تماماً در سرفصل سپردهگذاری قرار دهند.
حیدری در خصوص تعیین تکلیف صرافیها و آئیننامه مربوط به آن گفت: آئیننامه صرافیها تدوین و ابلاغ شد و فقط یک بند از آن توسط دیوان عدالت اداری ابطال شده اما بر کلیت کار خدشهای وارد نمیکند. لذا مجوز هر صرافی كه به اتمام مي رسد، برای دریافت مجوز جدید باید مقررات جدید را رعایت کند.
زمان بر بودن تعیین تکلیف اموال ثامن الحجج
معاون نظارتی بانک مرکزی در خصوص ساماندهی مؤسسه ثامنالحجج، گفت: هماهنگی بین بانک مرکزی و قوه قضائیه برقرار است تا مشکلات حل و فصل شود. تا به امروز حدود یک میلیون فقره حساب حل و فصل شده و تعداد نسبتاً کمی باقی مانده که البته مبالغ آنها بالاست ولی در حال برنامهریزی هستیم که با تعیین و تکلیف کردن داراییها سپردههای این افراد را هم بازپرداخت کنیم. تعیین تکلیف اموال این مؤسسه تا حدود زیادی زمانبر است.
كاهش نقش دلالان ارز
وی در پاسخ به این سوال که آیا بانک مرکزی به دنبال ساماندهی دلالان ارز نیست، گفت: بانک مرکزی برای حرکت به سمت یکسانسازی نرخ ارز و جلوگیری از نوسان نرخها صرافیهای مجاز را گسترش داده و به بانکها اجازه خرید و فروش ارز را داده است. همه این اقدامات موجب کمرنگتر شدن عملیات زیرزمینی در بازار ارز میشود.
نهاد ناظر بر بانک ها باید مستقل باشد
حیدری با تاکید بر اهمیت استقلال نهاد ناظر گفت: نهاد ناظر باید استقلال نهادی، سیاسی، نظارتی و عملیاتی و بودجه ای داشته باشد تا بتواند علاوه بر حکمرانی نظارتی خوب بر شبکه بانکی، در مقابل فشارها مقاومت و ایستادگی کند و منجر به بهبود عملکرد سیستم بانکی و ثبات سیستم مالی شود.
فرشاد حیدری که در نشست «تجربه بانک های اسلامی و چالش های نظام بانکی کشور در تعامل با مقررات بانکداری بین المللی» بیست و هفتمین همایش بانکداری سخن می گفت یکی از دغدغه های اصلی بانک مرکزی و قوانین را نظارت کارآمد عنوان کرد و گفت: برای حصول به حکمرانی نظارتی کارا و اثربخش بر شبکه بانکی کشور، بانک مرکزی الگوی پارادایمی تدوین کرده که مبتنی بر آخرین دستاوردهای نظارت بانکی در دنیاست.
وی، ارکان اصلی که بانک مرکزی باید با ابزارهای کمی و کیفی به آن نظارت کند را شامل فعالیت اصلی بانک، بنگاه داری بانک، سودآوری بانک، توان ایفای تعهدات، کیفیت دارایی و سود، رعایت اصول حاکمیت شرکتی و شفافیت اطلاعات عنوان کرد که با استفاده از 185 سنجه بررسی می شود و در نهایت بانک ها در چهار رتبه « فاقد ریسک مشهود، کم ریسک، با ریسک متوسط و با ریسک بالا» رتبه بندی می شوند.
معاون نظارتی بانک مرکزی، زمان عملیاتی شدن رتبه بندی بانک ها را آبان ماه سال جاری اعلام کرد و افزود: رتبه بندی براساس صورت های مالی و تحقیقات میدانی انجام می شود. البته در راستای نظارت کارآمد باید سایر دستگاه ها تعامل سازنده با نظارت بانک مرکزی داشته باشند تا به تعادل شبکه بانکی کمک کنند.
حیدری با اشاره به هدف رشد 8 درصدی در برنامه ششم توسعه و هدف گذاری کسب رتبه اول جمهوری اسلامی ایران در منطقه در سند چشم انداز بیست ساله گفت: با توجه به بانک محوری اقتصاد ایران باید سرمایه گذاری لازم برای تحقق این اهداف صورت گیرد. در این راستا باید بانکی سالم، پایدار و استوار که از خطرات دور است، داشته باشیم.
وی درخصوص مسائل عمده شبکه بانکی و لزوم حاکمیت مطلق و اثربخش بخش نظارتی بانک مرکزی گفت: مطالبات غیرجاری، اضافه برداشت و عدم رعایت استانداردها از مسائل اصلی شبکه بانکی است و برای اینکه بتوانیم با زبان مشترک در سطح بین الملل با بانک ها ارتباط داشته باشیم بخش نظارتی ما باید حاکمیت مطلق و اثربخش داشته باشد.
حیدری با تاکید بر اینکه نسبت کفایت سرمایه در شبکه بانکی کشور رضایت بخش نیست، افزود: بانک مرکزی نسبت کفایت حداقل 8 درصدی را برای بانک ها درنظر گرفته اما این نسبت در شبکه بانکی عمدتاً زیر 8 درصد است.
معاون نظارتی بانک مرکزی در مورد لزوم رعایت حقوق سپرده گذاران به عنوان ذینفعان عمده و اساسی، تصریح کرد: صورت های مالی بر پایه ارایه اطلاعات به سهامداران تنظیم می شود و به سپرده گذاران توجهی نمی شود در حالی که سپرده گذاران، صاحبان عمده سرمایه بانک ها هستند.
وی درخصوص لزوم ارسال صورت های مالی توسط بانک ها براساس بخشنامه ابلاغی سال گذشته بانک مرکزی، خاطرنشان کرد: بانکداری اسلامی تعابیر و استانداردهایی دارد که در بانکداری متعارف وجود ندارد بنابراین ما باید صورت های مالی را به زبانی ترجمه کنیم که در دنیا قابل فهم باشد.
حیدری درخصوص لزوم توجه به حکمرانی نظارتی کارا و اثربخش گفت: با توجه به مسائل و مشکلات ساختاری و حاکمیتی، ناهماهنگی ساختار و سازمان نظام بانکی با قوانین و مقررات حاکم، چالشها و مشکلات شبکه بانکی کشور، وضعیت موجود حوزه نظارت، اهداف و تکالیف مقرر در اسناد بالادستی و بطور خاص برنامه اصلاح نظام بانکی، نقش، جایگاه و ویژگیهای نظام بانکی، اهمیت حکمرانی خوب و نقش آن با عنایت به تئوری پیوند حکمرانی و جایگاه خاص حوزه نظارت بانک مرکزی به عنوان یکی از بازیگران ارکان توسعه در کشور باید به حکمرانی نظارتی کارا و اثربخش توجه ویژه ای شود.
معاون نظارتی بانک مرکزی با اشاره به حکمرانی نظارتی با استفاده از ابزار حاکمیت شرکتی و ثبات مالی، اظهار کرد: حکمرانی نظارتی باید مبتنی بر استقلال، شفافیت، یکپارچگی و مسئولیت پذیری نهاد ناظر باشد.
وی درخصوص اصول حاکمیت شرکتی برای نهاد ناظر بر بانکها گفت: اهداف و ساختار حاکمیت شرکتی مراجع نظارتی ، ترکیب نهادی حاکم بر مرجع نظارتی، اهمیت شفافیت و پاسخگویی نهاد ناظر، حمایت قانونی از ناظر و استقلال نهاد ناظر از اصول حاکمیت شرکتی است برای نهاد ناظر بر بانکهاست چرا که این موضوع صرفاً به بانک ها محدود نیست و برای رعایت عدالت، شفافیت و پاسخگویی ابتدا نظارت بانک مرکزی باید مبتنی بر اصول حاکمیت شرکتی باشد.
حیدری با تاکید بر اهمیت استقلال نهاد ناظر گفت: نهاد ناظر باید استقلال نهادی، سیاسی، نظارتی و عملیاتی و بودجه ای داشته باشد تا بتواند علاوه بر حکمرانی نظارتی خوب بر شبکه بانکی، در مقابل فشارها مقاومت و ایستادگی کند و منجر به بهبود عملکرد سیستم بانکی و بطور عام ثبات سیستم مالی شود.
وی در مورد راهبردهای ارایه شده برای نظارت کارا و موثر گفت: بازنگری قوانین و مقررات، طراحی سیستم سیاستگذاری مالی یکپارچه، نهادینه سازی سیستم سیاستگذاری مالی یکپارچه، اصلاح نظام بانکی، تقویت نظارت بانکی و فرهنگ سازی و نهادینه سازی نظارت بانکی از جمله این راهبردهاست.
معاون نظارتی بانک مرکزی تاکید کرد: تعدد مراکز نظارتی یکی از مسائل امروز است که اگر براساس مدل طراحی شده، نظارت بانک مرکزی بتواند جایگزین دیگر نهادهای نظارتی شود، مقبولیت بیشتری در جامعه پیدا می کند و نظارت مطلوب تری انجام می دهد.
حیدری درخصوص فرهنگ سازی و نهادینه سازی نظارت در کشور گفت: وقتی نظارت در بانک ها نهادینه شود بخش عمده برعهده شبکه بانکی قرار می گیرد و دخالت بانک مرکزی براساس صورتهای مالی و بدون دخالت در عملیات مالی بانک ها صورت می گیرد.
