انتشار عملكرد 25شركت بيمهاي در سه ماهه اول سال95
10 شركت 85 درصد بازار بيمه را دراختيار دارند، كاهش سهم بازار تنها بيمه دولتي كشور
آمارهاي سه ماهه اول سال95 از عملكرد صنعت بيمه كشور نشان ميدهد كه سهم بازار تنها بيمه دولتي كشور در حال كاهش است و نسبت خسارت آن نيز به رقمي بالاتر از متوسط صنعت بيمه رسيده و اين عملكرد تاثير قابلتوجهي بر صورتهاي مالي بيمه مركزي خواهد داشت.
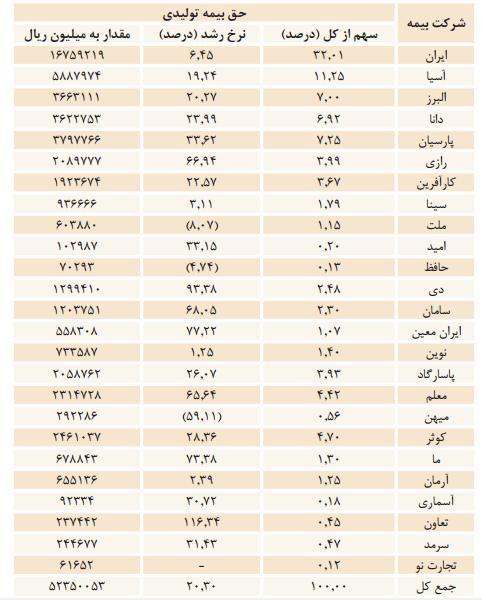
احسان شمشیری - خبراقتصادی - بيمه ايران تنها شركت دولتي بيمهيي كشور با 1676ميليارد تومان و سهم 32.01درصدي از بازار حق بيمه توليدي كشور در سه ماهه اول سال95 در حال از دست دادن سهم از بازار بيمه است و اين روند نشان ميدهد كه سهم دولت از بازار بيمه ظرف چهار سال اخير از 50درصد به 32درصد رسيده و 18درصد در اين مدت كاهش يافته است.
رشد قابلتوجه شركتهاي تازهوارد
ازسوي ديگر، شركتهاي نوظهور بيمه خصوصي نظير بيمه پارسيان، كوثر، معلم، رازي، پاسارگاد، كارآفرين، دي و سامان كه در سالهاي اخير به جمع شركتهاي بيمهيي پيوستهاند سهم خود از بازار را به شكل قابلتوجهي افزايش دادهاند، بهطوري كه بيمه پارسيان با سهم 7.25درصدي از بازار حق بيمه توليدي، حتي از شركتهاي قديمي البرز و دانا پيشي گرفته است. شركتهاي كوثر با سهم4.7، معلم4.42، رازي3.99، پاسارگاد3.93، كارآفرين3.67 درصد با سهم بالاي 3درصد از بازار، توانستهاند رشد قابلتوجهي را در بازار بيمه ثبت كنند.
در ردههاي بعدي، شركتهاي بيمه دي با سهم2.48 و سامان با سهم 2.3درصدي، توانستهاند با سهم بالاي 2درصد، توجه سرمايهگذاران و فعالان و سهامداران بازار بيمه را به خود جلب كنند.
سهم 47درصدي شركتهاي جديد خصوصي
براين اساس، به نظر ميرسد كه براي اين 8شركت خصوصي كه با سهمهاي بالاي 2 تا 7درصد در بازار حضور دارند، ميتوان آينده خوبي پيشبيني كرد.
تنها بيمه آسيا به عنوان يك شركت قديمي، توانسته ضمن حفظ سهم خود از بازار به ميزان 11.25درصد، پيشتاز شركتهاي خصوصي بيمه باشد. اما عملكرد شركتهايي مانند بيمه پارسيان نشان ميدهد كه شركتهاي جديد با تحولات، استانداردها و روشهاي جديد توانستهاند به سرعت سهم شركتهاي قديمي را جذب كنند. بهطوري كه چهار شركت قديمي بيمه شامل ايران، آسيا، البرز و دانا در حال حاضر روي هم 57درصد سهم بازار دارند و شركتهاي خصوصي توانستهاند در چند سال اخير، 43درصد سهم بازار را به خود اختصاص دهند.
اين موضوع نشان ميدهد كه تحولات قابلتوجهي در سالهاي اخير در بازار بيمه شكل گرفته و شركتهاي جديد، در آينده سهم بيشتري از بازار بيمه را به خود اختصاص خواهند داد.
آمارهاي سه ماهه 25شركت فعال در صنعت بيمه نشان ميدهد كه در سه ماهه امسال همچنان پرتفوي بيمهيي كشور در ميان 10شركت مانند گذشته تقسيم شده است و اين 10شركت روي هم 85درصد سهم بازار را به خود اختصاص دادهاند و هر يك بين 3.7 تا 32درصد سهم از بازار را به خود اختصاص داده و 15شركت ديگر روي هم 15درصد از بازار سهم دارند و با سهمهاي اندك بين 18صدم درصد تا 2.48درصد بهطور متوسط هر يك تنها يكدرصد سهم دارند. البته شركت بيمه تجارت نو بهتازگي و در ارديبهشت95 پروانه خود را از بيمه مركزي دريافت كرده است.
درحالي كه متوسط سهم 10شركت اول 8.5درصد است، اين اختلاف شديد نشاندهنده اين واقعيت است كه شركتهاي بزرگ، همچنان نفوذ و توان و قدرت خود را بر بازار اعمال كردهاند. به عبارت ديگر، تنها دو شركت ايران و آسيا سهم دو رقمي از بازار دارند و سهم بازار 15شركت همچنان زير 3درصد باقي مانده است و با اينكه شركتهايي مانند سينا، ميهن، ملت و... شركتهاي تازهكار محسوب نميشوند و انتظار ميرود كه متوسط سهم 4درصدي به ازاي 25شركت را در عملكرد بسياري از شركتها شاهد باشيم اما تنها 7شركت بالاي 4درصد سهم دارند و 21شركت زير 4درصد از سهم بازار را به خود اختصاص دادهاند.
سهم 60درصدي ثالث و درمان
بين رشتههاي بيمهيي نيز همچنان شخص ثالث و درمان بهعنوان دو رشته تاثيرگذار در ماراتن صدور بيمهنامه پرچمدار هستند و حدود 60درصد بازار به اين دو رشته اختصاص دارد و با اضافه كردن بيمه عمر به اين مجموعه بالغ بر 73درصد بازار بيمه در انحصار سه رشته بيمهيي است.
ازسوي ديگر نگاه عميقتر به بيمههاي مناطق آزاد (اميد، حافظ و آسماري) نشان ميدهد كه اين شركتها يا در توليد حق بيمه با كاهش مواجه بودهاند يا در خسارت پرداختي با رشد بيش از حق بيمه توليدي همراه هستند. اين درحالي است كه برخي گزارشهاي تاييد نشده اذعان دارد كه برخي بيمههاي مناطق آزاد در سرزمين اصلي نيز به صدور بيمهنامه مبادرت كردهاند.
حجم حق بيمههاي توليدي بازار بيمه در سه ماهه ابتداي سال با 20.3درصد افزايش نسبت به بهار سال گذشته به حدود 52.4هزار ميليارد ريال رسيده است.
در اين ميان سهم بخش غيردولتي از اين مقدار به 68درصد رسيد و 32درصد ديگر توسط بيمه ايران در نقش تنها شركت بيمه دولتي توليد شده است. بر اين اساس سهم بازار بيمه ايران از 39.47درصد در اسفند سال گذشته به 32درصد رسيده است. همچنين رشد خسارتها در اين شركت از رشد حق بيمه پيشي گرفته و درحالي كه حق بيمه توليدي رشد 6.45درصدي داشته، خسارت پرداختي رشد 35.75درصدي داشته است.
كارشناسان با اشاره به نسبت خسارت اين شركت كه حدود 20درصد رشد داشته و به 89.1درصد رسيده، معتقدند: اگرچه دولت دنبال كاهش سهم شركت بيمه دولتي از بازار است اما بيثباتي و تغييرات مديريتي در بيمه ايران طي سالهاي اخير، مهمترين عامل كاهش سهم بازار و رشد نسبت خسارت بوده است. پس از بيمه ايران در سه شركت بزرگ بيمهيي كشور يعني آسيا، البرز و دانا نيز روند رشد خسارت پرداختي از حق بيمه توليدي پيشي گرفته و در بيمه البرز رشد خسارت بسيار محسوس است.
بيمه حافظ نيز در بين شركتهاي بيمه در 3ماهه ابتداي سال با رشد منفي 4.74درصدي در حق بيمه توليدي بالغ بر 287درصد رشد در خسارت پرداختي داشته است. به عبارت سادهتر نهتنها حق بيمه توليدي اين شركت رشدي نداشته بلكه خسارتهاي پرداختي شركت نيز رو به افزايش بوده است. البته وضع در بيمه ميهن نيز بر همين روال است و اين شركت با كاهش 59.11درصدي در حق بيمه توليدي با 25درصد رشد در خسارتهاي پرداختي مواجه بوده است.
رشد بيمهنامه
تعداد بيمهنامههاي صادره در اين مدت نيز با حدود 10.6درصد رشد نسبت به مدت مشابه سال قبل حدود 11.6ميليون فقره بود.
البته 45.2درصد حق بيمههاي توليدي به رشته بيمه شخص ثالث و مازاد اختصاص داشت. سهم بيمه زندگي به 14.8درصد از پرتفوي حق بيمه توليدي بازار رسيد و13.2درصد از حق بيمههاي توليدي مرتبط با بيمه درمان بود.
شركتهاي بيمه حدود 32.7هزار ميليارد ريال خسارت به بيمهگذاران پرداخت كردند كه در مقايسه با 3ماهه منتهي به خرداد سال گذشته 32.9درصد رشد نشان ميدهد. البته 54.4درصد از خسارتهاي بازار بيمه توسط بخش غيردولتي جبران شد. شركتهاي بيمه در حدود6.9 ميليون مورد خسارت به بيمهگذاران پرداخت كردند كه در مقايسه با مدت مشابه سال قبل 26.8درصد رشد داشته است.
حدود 37.4درصد از خسارتهاي بازار بيمه در رشته بيمه درمان پرداخت شده است و 36.6درصد از خسارتهاي پرداختي به بيمه شخص ثالث و مازاد اختصاص داشت. سهم بيمه زندگي نيز به حدود7.8درصد از خسارتهاي پرداختي بازار بيمه رسيد.
نسبت خسارت 62.5درصدي
نسبت خسارت صنعت بيمه در اين مدت معادل 62.5درصد بود و در مقايسه با مدت مشابه سال قبل 5.9 واحد افزايش نشان داد. اين نسبت خسارت در مقايسه با گذشته و كشورهاي ديگر بالا محسوب ميشود و امكان سودآوري، سرمايهگذاري و جذابيتهاي بازار بيمه را كاهش ميدهد.
نسبت خسارت 7شركت بيمه ميهن، نوين، ايران، سينا، دانا، حافظ و ملت بالاتر از اين ميزان در بازار بيمه بوده است.نسبت خسارت 3رشته بيمه درمان، بدنه اتومبيل و كشتي با 76.8، 74.3 و 66.5 نسبت خسارتي بالاتر از بازار بيمه داشتند و نشان ميدهد شركتهاي بيمه مجبور هستند كه سهم عمدهيي از درآمد خود را صرف بيمه درمان كنند.
نسبت خسارت دو رشته بيمهيي حوادث راننده و شخص ثالث و مازاد با 54.4 و 50.7درصد نسبت خسارتي بالاتر از ساير رشتههاست اما از نسبت خسارت متوسط بازار بيمه پايينتر است.
آمار تعداد خسارت پرداختي بيانگر تعداد پروندههايي است كه آن شركت بيمه در رشته بيمهيي مرتبط خسارت پرداخت كرده است.
در شركت بيمه ايران بيشترين تعداد موارد خسارت مرتبط با رشته بيمه درمان است لذا باتوجه به ماهيت رشته درمان كه بيمهنامههاي صادر شده آن به صورت گروهي است و افراد متفاوتي را تحت پوشش قرار ميدهد همچنين يك نفر ميتواند در طول سال چندبار خسارت دريافت كند، لذا آمار اين رشته بهمراتب بزرگتر از تعداد بيمهنامه صادره بوده كه اين وضعيت به آمار كل تعداد بيمهنامههاي صادره و تعداد موارد خسارت سرايت كرده است.
در محاسبه نسبت خسارت (حاصل تقسيم خسارت پرداختي به حقبيمه توليدي برحسب درصد) مبالغ خسارتهاي معوق، ذخاير حقبيمه، كارمزد شبكه فروش و هزينههاي اداري-عمومي در نظر گرفته نميشود. همچنين لازم به ذكر است، بررسي آمار عملكرد شركتهاي بيمه از حيث «نسبت خسارت» در اين مدت نميتواند ارزيابي درستي از عملكرد آنها در دسترس قرار داده و فعاليت واقعيشان را نشان دهد (بهويژه براي بيمههاي؛ ميهن، نوين، ايران، سينا، دانا، حافظ و ملت كه نسبت خسارتشان بالاتر از بازار بيمه است)، چراكه با گذشت تنها 3ماه از سال، دريافت كامل حق بيمههاي مربوط به برخي بيمهنامههاي صادره در اين مدت انجام نگرفته و به مرور طي سال وصول خواهند شد.
از آنجا كه در كلوپهاي P&I تقريبا تمامي بيمهنامههاي صادره و حق بيمههاي توليدي در پايان سال حاصل ميشود، از احتساب آمار دو شركت بيمه متقابل كيش و بيمه متقابل اطمينان متحد قشم جز دوره سالانه اجتناب ميشود