پرداخت وام ازدواج و انتقال حسابها به بانك مركزي موجب شد
تنگي نفس بانكها با محدود شدن منابع حساب جاري
حساب جاري در سال 95 با دو چالش مواجه خواهد شد. يك چالش بخشنامه بانك مركزي است كه ميگويد حساب جاري و قرضالحسنه پسانداز، مشمول وام ازدواج است. چالش دوم، انتقال حسابهاي جاري از بانكها به بانك مركزي است؛ يعني حساب خزانه چه ارز و چه ريال در بانك مركزي تمركز خواهد داشت و بانكهايي كه اين حساب و منابع را داشتهاند آن را از دست ميدهند.
خبراقتصادی - محسن شمشيري: بانكهاي كشور در شرايط تنگناي مالي و قفل شدن بخش عمده منابع خود، به منابع حساب جاري اميد داشتند تا بتواند بخشي از منابع آنها را تامين كند اما با تاكيد مجلس مبني بر وام 10ميليوني ازدواج، توجه بانك مركزي نيز به منابع حساب جاري بانكها براي پرداخت وام قرضالحسنه ازدواج متمركز شد.
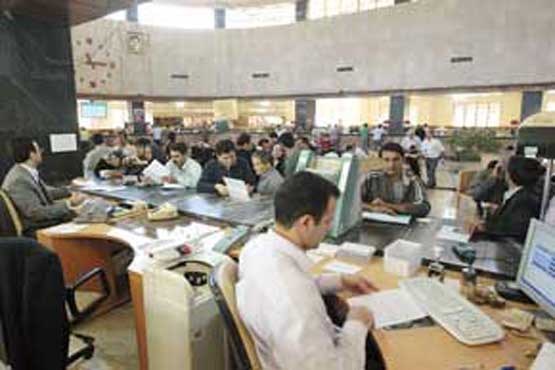
از سوي ديگر، برخي منابع حاصل از پرداختهاي عوارض و ماليات و فيشهاي مختلف سازمانهاي دولتي، مدتي در حسابهاي جاري بانكها باقي ميماند و به تدريج به حساب سازمانهاي دولتي يا خزانه واريز ميشد، اما با دستورالعملهاي جديد بانك مركزي، اين منابع نيز مستقيم به حساب خزانه واريز ميشود و درنتيجه بانكها حتي براي مدتي كوتاه نيز نميتوانند به منابع حسابهاي جاري سازمانهاي دولتي اميد داشته باشند.
درنتيجه محدود شدن منابع حسابهاي جاري بانكها چه در كاهش موجودي آنها در كوتاهمدت و چه به صورت برداشت از حسابهاي جاري براي پرداخت وام ازدواج، فشار بر بانكها را در سالي كه نرخ سود بانكي نيز كاهش يافته، افزايش خواهد داد.
براساس آمارهاي نظام بانكي، موجودي حساب جاري يا ديداري بانكهاي كشور معادل 100هزار ميليارد تومان است كه 10درصد كل سپردههاي بانكها را شامل ميشود، اما با وضعيت كنوني، بانكها عملا نميتوانند از منابع 100هزار ميليارد توماني به روال قبل استفاده كنند و تنگناي مالي خود را تاحدودي كاهش دهند. زيرا به خاطر چالشها و تغيير مقررات بانك مركزي، بخش عمدهيي از منابع حساب جاري عملا در دسترس بانكها نخواهد بود.
2 چالش حساب جاري
يك كارشناس بانكي با تحليل وضعيت حسابهاي جاري گفت: حساب جاري در سال 95 با دو چالش مواجه خواهد شد. يك چالش بخشنامه بانك مركزي است كه ميگويد حساب جاري و قرضالحسنه پسانداز، مشمول وام ازدواج است. يعني وام 10ميليون توماني 4ساله.
چالش دوم، انتقال حسابهاي جاري از بانكها به بانك مركزي است؛ يعني حساب خزانه چه ارز و چه ريال در بانك مركزي تمركز خواهد داشت و بانكهايي كه اين حساب و منابع را داشتهاند آن را از دست ميدهند. در نتيجه كنترل بخشي از نقدينگي كشور و قدرت وامدهي آن كاهش مييابد.
وي افزود: حضور اين بانكها كه منابع خود را از دست دادهاند در بازار بيشتر ميشود. به عبارت ديگر، از يك سو منابع بهدليل كاهش نرخ سود و افزايش سرمايهگذاري، كاهش مييابد و كاهش نرخ سود باعث كاهش منابع برخي بانكها ميشود.
از سوي ديگر، بانكهايي كه اين منابع را از دست دادهاند به دنبال منابع جديد و حضور در بازار و افزايش تقاضا براي منابع هستند.
با كسري موجود در تامين منابع قرضالحسنه بانكها براي پرداخت وام ۱۰ميليون توماني ازدواج، بانك مركزي به زودي دستور استفاده از قرضالحسنه جاري را نيز صادر خواهد كرد. اين در حالي است كه تا پيش از اين شبكه بانكي بارها اعلام كرده بود در تنگناي مالي موجود، منابع قرضالحسنه جاري تنها راه تنفس بانكها بوده و امكان استفاده از آن وجود ندارد.
به گزارش ايسنا، طرح افزايش مبلغ وام ازدواج از 3 به ۱۰ميليون تومان با وجود تمامي مخالفتها به دليل نبود منابع كافي درنهايت تصويب و در فاصله كوتاهي از ابلاغ قانون بودجه ۱۳۹۵ از سوي بانك مركزي به شبكه بانكي ابلاغ شد. با اين حال در مدت بيش از يك ماه گذشته همواره نحوه تامين مالي پرداخت تسهيلات ۱۰ميليوني محل چالش بوده است.
در حالي تاكنون محل پرداخت وام ۱۰ميليوني به روال گذشته همان منابع قرضالحسنه پسانداز بود و با وجود افزايش سه برابري سقف منابع جديدي در نظر گرفته نشد كه به گفته منابع مطلع، قرار است بانك مركزي به زودي در قالب بخشنامهيي بانكها را موظف به پرداخت بخشي از تسهيلات از محل قرضالحسنه جاري كند.
پرداخت وام ازدواج از منابع جاري
گرچه تصميم براي استفاده از منابع جاري بانكها به نوعي اجراي قانون بودجه است، اما در شرايطي انجام خواهد شد كه مديران بانكي و البته بانك مركزي تا پيش از تصويب وام ۱۰ميليوني تاكيد داشتند كه امكان استفاده از اين منابع وجود ندارد.
اما ظاهرا نبود منابع جديد و كسريهاي موجود در پرداختهاي قرضالحسنه براي وام ۱۰ميليوني موجب اين تصميم شده است.
اين در حالي است كه بنابر آنچه مديران بانك مركزي اعلام كردهاند، پيشبيني ميشود در سال جاري حدود يك ميليون و ۲۰۰هزار نفر در صف وام ازدواج قرار گيرند كه اگر قرار باشد به آنها وام ۱۰ميليوني تعلق گيرد، حدود ۱۲هزار ميليارد تومان منابع لازم است. با اين حال مجموع گردش منابع قرضالحسنه در سال به حدود ۵۰۰۰ميليارد تومان ميرسد و اگر قرار باشد تمام آن به وام ازدواج تعلق گيرد باز هم حدود ۷۰۰۰ميليارد تومان كسري وجود خواهد داشت كه در اين شرايط بانكها توان تامين آن از طريق منابع قرضالحسنه را نداشته و بايد محل ديگري به آن اضافه شود، در غير اين صورت توان پرداخت وجود ندارد و پاسخگويي به متقاضيان حداقل به يك سوم كاهش پيدا خواهد كرد.
اما در حالي بانك مركزي براي جبران بخشي از اين كسري، تصميم به استفاده از منابع قرضالحسنه جاري گرفته كه به گفته مديران عامل بانكها اين منابع با توجه به تنگناي مالي و هزينههاي سنگين بانكها و از سويي نبود نقدينگي لازم تنها راه تنفس بانكها محسوب ميشود.
كسري منابع در پرداخت وام
در عين حال كه پيشتر ميرمحمد صادقي، مديركل اعتبارات بانك مركزي – در برابر درخواستها براي استفاده از منابع قرضالحسنه جاري عنوان كرده بود كه منابع اين بخش جزو صندوق بانكها بوده، يك حساب سرمايه در گردش و عندالمطالبه است و هيچگاه نميتوان براي بازپرداخت دوره سه تا چهارساله وام ازدواج از آن استفاده كرد.
وي با اعلام اينكه مردم پول خود را با نيت پرداخت وام ازدواج در حساب جاري نميگذارند تاكيد داشت كه وام قرضالحسنه شرايط و محل خاص خود را داشته و نميتوان به منابع جاري رجوع كرد.
با اين حال بعد از اجرايي شدن مصوبه و دستور كار قرار گرفتن استفاده از منابع قرضالحسنه جاري، معتمدي مديرعامل بانك اقتصاد نوين در اين باره به ايسنا توضيح داد كه در هر صورت بايد طبق قانون بودجه وام ۱۰ميليوني پرداخت و حتي از منابع قرضالحسنه جاري استفاده كرد.
به گفته وي، گرچه تاكنون منابعي غير از انواع قرضالحسنه براي وام ۱۰ميليوني ازدواج در نظر گرفته نشده، اما اگر از همين محل هم پرداخت نشود بهطور حتم صفها طولاني و اعتراض متقاضيان را به همراه خواهد داشت.
معتمدي اين را هم گفت كه شايد بهتر باشد با استفاده از منابع ديگر و با سودي متعارف، كسريهاي اين بخش را جبران كرد؛ در عين حال كه استفاده از كارتهاي اعتباري با سقفي مشخص و سودي مناسب ميتواند جايگزين بخشي از كمبود منابع در پرداخت نقدي وام به زوجين باشد.
