زمزمههاي كاهش نرخ سود تا سطح 15درصد
مثلث چالشي بانكها با كاهش نرخ سود
بهدنبال اعلام اخبار مربوط به رشد قيمت و درآمد نفت ايران، برخي كارشناسان بانكي معتقدند كه بهبود درآمد نفت باعث كاهش كسري بودجه دولت، رشد سرمايهگذاريها و بهبود شاخصهاي اقتصادي در سال جاري خواهد شد و اين موضوع در كنار كاهش نرخ سود بانكي به 15درصد از تيرماه95، باعث تغييراتي در ساختار سپردهها و عملكرد نظام بانكي خواهد شد و در نتيجه چالشهاي مختلفي را براي بانكها ايجاد خواهد كرد.
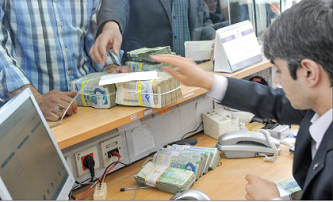
خبر اقتصادی - محسن شمشيري: عبدالناصر همتي مديرعامل سابق بانك ملي قبلا اعلام كرده بود كه نرخ سود بايد به 15درصد كاهش يابد و اين موضوع بين بانكهاي دولتي و خصوصي در حال بررسي است. برخي منابع بانكي معتقدند كه تصميم كاهش نرخ سود به محدوده 15درصد، در هفتههاي آينده در دستور كار شوراي هماهنگي بانكهاي دولتي و كانون بانكهاي خصوصي قرار خواهد گرفت و با هماهنگي بانك مركزي و شوراي پول و اعتبار و متناسب با نرخ تورم 12درصدي، احتمالا از تيرماه95 و اوايل تابستان شاهد كاهش نرخ سود سپردهها و بهدنبال آن كاهش نرخ سود تسهيلات بانكي خواهيم بود.
براين اساس، نرخ 15درصدي سود سپردهها چه بهصورت متوسط نرخ سپردههاي بانكي اعمال شود و طيفي از نرخهاي 10 تا 18درصد براي سپردههاي كوتاهمدت و بلندمدت را به همراه داشته باشد و چه بهعنوان حداكثر نرخ سود سپرده بلندمدت 15درصدي اعلام شود، باعث كاهش حجم سپردههاي بلندمدت و افزايش سپردههاي كوتاهمدت خواهد شد، زيرا صاحبان منابع و سپرده، ترجيح ميدهند در شرايط بهبود درآمد نفت و رشد سرمايهگذاريها، پول خود را بهصورت كوتاهمدت نگهداري كنند تا براي خريد سهام در بورس، بازار ارز و طلا و سكه، خريد و فروش مسكن و ساير داراييها و سرمايهگذاريها بهكار گيرند.
كاهش تقاضا براي تسهيلات بانكي با نرخ بالا
چالش ديگر بانكها، كاهش تقاضا براي تسهيلات بانكي با نرخ بالا يا نرخهاي فعلي است و برخي متقاضيان وام ترجيح ميدهند كه با نرخهاي جديد و كاهش يافته در تابستان امسال، تسهيلات جديد را دريافت كنند و منتظر تحولات حاصل از رشد درآمد نفت و شاخصهاي اقتصادي خواهند ماند. همچنين برخي فعالان اقتصادي منتظر اثر افزايش درآمد نفت بر سود شركتهاي نفتي، شركتهاي عضو بورس و ساير تحولات متاثر از رشد سرمايهگذاريها خواهند ماند تا ببينند كه اثر درآمد نفت چه تاثيري بر رفتار دولت خواهد داشت و دولت اين پول را در كجا خرج خواهد كرد؟
اگرچه برخي كارشناسان اميدوار هستند كه دولت كاري كند كارستان و درآمد مازاد نفت را به جاي هزينههاي جاري و يارانه نقدي و... مستقيم براي كاهش بدهي خود به پيمانكاران و بانكها هزينه كند تا منجر به كاهش بدهي دولت، تحرك در پيمانكاران و طرحهاي عمراني، كاهش مطالبات معوق بانكي شود و ضريب فزاينده پولي و توان تسهيلات دهي بانكها را بالا ببرد و به خروج از ركود و رونق و رشد اقتصادي و اشتغال كمك كند، اما به هر حال بايد نشت درآمد ارزي و ريالي رشد قيمت نفت را با تاخير چند ماهه ارزيابي كنيم و اين موضوع بر رفتار سرمايهگذاران و سپردهگذاران بانكي تاثير خواهد گذاشت.
نگراني از رشد سفتهبازي
اما در عين حال، برخي صاحبنظران نگران اثر كاهش نرخ سود بانكي بر رشد سفتهبازي هستند و معتقدند كه احتمال رشد سفتهبازي در بازارهاي مختلف و نوسان نرخهاي ارز و طلا و ساير داراييها نيز وجود دارد، زيرا در سه سال اخير متاثر از بالا بودن نرخ سود بانكي نسبت به نرخ تورم، سود حقيقي پول مثبت بوده و تقاضا براي سفتهبازي را كنترل ميكرده است. اما در صورتي كه سود بالاتري در بازار ارز و طلا و مسكن، بورس و شركتهاي وابسته به نفت و گاز و... وجود داشته باشد، بخشي از منابع بانكها جذب سفتهبازي خواهد شد لذا اين موضوع قطعا باعث رشد سپردههاي كوتاهمدت و كاهش سپردههاي بلندمدت خواهد شد.
بانكهاي كشور بايد ضمن توجه به انتظارات موجود، ازجمله ادغام بانكها، كاهش مطالبات معوق، افزايش سرمايه بانكها، عبور از چالشهاي سه سال آينده، بهبود بهرهوري در شعب و كاهش مطالبات، معرفي خدمات و محصولات نوين، جذب منابع، همكاري با دولت در 4زمينه مختلف شامل كاهش نرخ سود، سرمايهگذاري در طرحهاي اقتصادي و واگذاريها، توسعه كسبوكارهاي كوچك و متوسط، بهبود توان تسهيلاتدهي و سود بانكها و... به جذب منابع بيشتر در اين بازار تشنه نقدينگي و آن هم از طريق نرخ سود بانكي 15درصدي اقدام كنند و اين كاري سخت و چالشبرانگيز در شرايط كنوني است و نشان ميدهد كه بانكها در هر شرايطي چه درآمد نفت خوب باشد و چه كم باشد، همواره در اقتصاد بانكمحور ايران تحتفشار انتظارات و مطالبات انباشته شده اقتصادي هستند.
در نتيجه، اگرچه شاخصهاي اقتصادي در سال95 روبه بهبود است اما به خاطر 8سال تحريم و دوري از فضاي بينالمللي، بايد در سه سال آينده با تلاش خود از چالشهاي موجود عبور و عملكرد نظام بانكي را تقويت كنيم و اين كار با چالشهاي كاهش نرخ سود، كاهش سپرده بلندمدت، مشكل تامين منابع از بازار پول، كاهش تقاضا براي تسهيلات با نرخ بالا، مطالبات معوق، سرمايه كم و... مواجه است.
سهم 46 درصدي سپرده يكساله
براساس آخرين گزارش پولي و بانكي بانك مركزي، سرمايهگذاري مدتدار شامل سپردههاي كوتاهمدت و بلندمدت در بهمن94 معادل 798هزار ميليارد تومان بوده و سهم سپردههاي درازمدت از كل سپردههاي غيردولتي 84.4درصد بوده است. سهم سپرده بلندمدت 46 و سپرده كوتاهمدت 38درصد است و نشان ميدهد كه با كاهش نرخ سود، نزديك به نيمي از سپردههاي بانكها در حسابهاي كوتاهمدت قرار خواهد گرفت. در حال حاضر معادل 38درصد سپردههاي غيردولتي بانكها و 36.9درصد كل نقدينگي كشور يعني بيش از يكسوم كل پول و نقدينگي در گردش كشور، بهصورت سپرده كوتاهمدت است.
يعني مردم هم براي خريد، هم براي سپردهگذاري و دريافت سود و هم براي دسترسي سريع به پول، تمايل بيشتري به نگهداري پول به صورت سپرده كوتاهمدت دارند.
در بهمن94 معادل 438هزار ميليارد تومان سپرده بهصورت يكساله و بلندمدت در بانكها موجود بوده كه سهم 46.3درصدي از سپرده غيردولتي و 44.9درصدي از نقدينگي كشور داشته است.
اگرچه دريافت سود به يكي از مهمترين متغيرهاي رفتار سپردهگذاران بانكي تبديل شده و مردم براي نگهداري پول به صورت نقد و دريافت سود، از سپردههاي درازمدت استقبال كردهاند، اما واقعيت اين است كه بسياري از سپردهگذاران تصور ميكردهاند كه براي يكسال آينده نيازي به استفاده از پول نقد خود ندارند و لذا پول را در سپرده بلندمدت يكساله نگهداري ميكنند تا پس از يكسال، در مورد آن تصميمگيري كنند. اين موضوع باعث شده كه سپرده يكساله و داراي بالاترين نرخ سود سپرده، سهم عمدهيي از كل سپردههاي غيردولتي بانكها و نقدينگي كشور داشته باشد.
اما با كاهش نرخ سود سپردهها، بهبود درآمد نفت و رشد سرمايهگذاريها، بخشي از اين منابع از سپرده بلندمدت به سمت سپرده كوتاهمدت شيفت خواهد كرد.
اينكه ميزان تغيير در تركيب سپردههاي درازمدت بانكها چقدر خواهد بود، بستگي به عملكرد بانكها و دولت و اقتصاد ايران دارد و اگر دولت و بانكها بتوانند طرحهاي بزرگ و سودآور را رونق ببخشند، در آن صورت سپردهگذاران ترجيح ميدهند كه به جاي سفتهبازي در بازارهاي سنتي طلا و ارز و مسكن و زمين، همچنان پول خود را در بانكها يا امور مولد سرمايهگذاري كنند و در نتيجه بخش عمدهيي از سفتهبازي كنترل خواهد شد.
كارشناسان بانكي با تحليل برنامهها و چالشهاي سال 95 اقتصاد كشور معتقدند كه بهبود عملكرد بانكها با عبور از چالشهاي سه سال آينده ممكن است و در سه سال آينده بانكها و اقتصاد كشور براي عبور از آثار سوءمديريتهاي گذشته، سالهاي سخت و پركار ودر عين حال اميد بخشي را به همراه دارند به شرط آنكه بتوانند از چالش كاهش نرخ سود بانكي، مطالبات بانكي، افزايش سرمايه و تقويت توان تسهيلاتدهي خود عبور كنند و با كاهش هزينه تمام شده پول وجذب منابع و رقابت با موسسات غيرمجاز، مطالبات معوق را كاهش دهند و در طرحهاي سودآور مشاركت كنند.
اقتصاد ايران در سه سال اول دولت يازدهم، با مشكلات تورم بالا، رشد نقدينگي، نتايج سوءمديريت 8 ساله دولتهاي قبل از جمله رشد مطالبات معوق، رشد بدهي دولت، رشد بدهي بانكها به بانك مركزي، قفل شدن منابع بانكها، در كنار تحريمهاي بينالمللي و دور شدن 8ساله بانكها از فضاي بانكداري جهان و كاهش سطح استانداردهاي بانكهاي ايران و عقب افتادن از بانكداري جهان، مواجه بود و سعي كرد اصلاحاتي را در بازار پول، ارز، منابع بانكي، مطالبات معوق و... ايجاد كند و از جمله كاهش نرخ تورم، كنترل پايه پولي، بهبود ضريب فزآينده پولي، كنترل نسبت مطالبات غيرجاري به كل تسهيلات و كاهش تدريجي نرخ سود را در دستور كار قرار داد و اكنون برنامه ادغام بانكها و خروج غيرتورمي از ركود با مشاركت بانكها و تامين سرمايه در گردش و كمك به واحدهاي كوچك و متوسط را در دستور كار خود دارد. اصلاحات بانكي مورد نظر بانك مركزي، دامنه وسيعي را شامل ميشود و از اصلاح قانون بانكداري به كمك مجلس دهم، تا شفافيت در بازار پول، ادغام بانكها برخورد با موسسات غيرمجاز و... را شامل ميشود.
بانكها به متقاضيان پول تبديل ميشوند
بهبود شاخصهاي اقتصادي نظير رشد درآمد نفت و سياست كاهش نرخ سود بانكي و... با خود چالشهايي نيز به همراه خواهد داشت و رقابت بين خود بانكها و بين بانكها با موسسات غيرمجاز شديدتر خواهد شد زيرا بيشترشدن فاصله نرخ سود رسمي و بازار غيررسمي، بخشي از منابع و تقاضا براي پول را به سمت بازار غيرمتشكل پولي هدايت خواهد كرد و در چنين وضعيتي، شاهد افزايش رقابت براي جذب پول خواهيم بود. براين اساس خود بانكها به متقاضيان منابع و پول تبديل خواهند شد و در كنار آن متقاضيان و فعالان اقتصادي كه مشكل نقدينگي دارند و به هر قيمتي حاضر به دريافت تسهيلات و پول هستند، در بازار غير رسمي به دنبال نرخهاي سود بالا خواهند بود. اين موضوع تقاضا براي پول و بازار بين بانكي، بازار غير متشكل پولي و كسب وكار موسسات غيرمجاز و افرادي كه پول نزول ميدهند را افزايش ميدهد و برخي بانكها و موسسات كه منابع اضافه دارند را با كسب و كار و سود بيشتري همراه خواهد كرد و فشار بر برخي بانكها كه منابع كمتري دارند را افزايش ميدهد. در نتيجه رقابت بين بانكها و موسسات غيرمجاز براي جذب منابع شدت بيشتري خواهد گرفت و برخي بينظميها و خلاف قاعدهها را رشد خواهد داد.
2 چالش منجر به كاهش حساب جاري ميشود
حساب جاريها بانكها نيز به خاطر سياستهاي جديد بانك مركزي با چالش مواجه خواهد شد. يك چالش بخشنامه بانك مركزي است كه ميگويد حساب جاري و قرض الحسنه پسانداز، مشمول وام ازدواج است. يعني بانكها بايد از محل حساب جاري خود براي وام 10ميليون توماني 4ساله و... منابع اختصاص دهند و در نتيجه منابع آزاد آنها از محل حساب جاري كاهش مييابد. چالش دوم، انتقال بخشي از حسابهاي جاري از بانكها به بانك مركزي است. يعني حساب خزانه چه ارز و چه ريال در بانك مركزي تمركز خواهد داشت و بانكهايي كه اين حساب و منابع را داشتهاند آن را از دست ميدهند و كنترل بخشي از نقدينگي كشور و قدرت وام دهي آنها كاهش مييابد. حضور اين بانكها كه منابع خود را از دست دادهاند در بازار بيشتر ميشود. به عبارت ديگر، از يك سو منابع به دليل كاهش نرخ سود و افزايش سرمايهگذاري كاهش مييابد و از سوي ديگر، بانكهايي كه اين منابع را از دست دادهاند، دنبال منابع جديد و حضور در بازاربين بانكي، بازار غيرمتشكل و افزايش تقاضا براي منابع مختلف هستند.
شدت گرفتن رقابت در بانكها
اين پرسشها براي بانكها مطرح است كه به نظر ميرسد، رقابت در خدمات بانكي شدت ميگيرد و رشد نرخ سود در بازار موسسات غيرمجاز را موجب خواهد شد زيرا در اين شرايط كه برخي فعالان اقتصادي با بدهي و مشكلات نقدينگي مواجه هستند پول با هر نرخي را براي روي پاي ماندن خود دريافت ميكنند و اين موضوع باعث ايجاد مشكلاتي در بازار ميشود. همچنين بانكها به خاطر كاهش سپرده بلندمدت خود به رقابت خواهند پرداخت تا به هر شكلي پول را جذب بانك خود كنند و اين موضوع برخي رقابتهاي ناسالم و عدم اجراي قانون را در پارهيي موارد به همراه خواهد داشت.

دوست
| 
۱۵:۲۱ - ۱۳۹۵/۰۳/۲۳
پاسخ
 \اپین آوردن نرخ سود بانکی هیچ اثری بر رشد اقتصادی ویاورود نقدینگی به بورس ندارد ونتیچه فقط هرج ومرج بیشتر اقتصادی و واماندگی بانکها خواهد شد . وحتی خروج نقدینگی از کل اقتصاد رابه همراه دارد.