گزارش از عملكرد صنعت بيمه كشور در سال ۹۴
كاهش 27 درصدي رشد درآمد بيمه
تازهترين آمار بيمه مركزي از عملكرد بازار بيمه كشور در سال ۹۴ حكايت از افزايش حجم حق بيمههاي توليدي، خسارت پرداختي، نسبت خسارت، سهم بخش خصوصي از بازار بيمه و حق بيمه سرانه دارد.
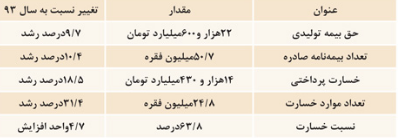
خبر اقتصادی - احسان شمشيري: درآمد بيمه با 9.7 درصد افزايش نسبت به سال گذشته به 2260ميليارد تومان و خسارت با رشد 18.5درصدي به 1443ميليارد تومان رسيد و تعداد بيمهنامهها نيز با 10.4 درصد رشد به 50.7 ميليون فقره و تعداد خسارت با 31.4درصد رشد به 24.9 ميليون مورد رسيده است.
كاهش 27 درصدي رشد حق بيمه توليدي
حجم حق بيمههاي توليدي بازار بيمه با 9.7 درصد افزايش نسبت به سال گذشته به حدود 22هزار و600 ميليارد تومان رسيد. بر اين اساس نرخ رشد حق بيمه توليدي در مقايسه با سال ۱۳۹۳ با 26.7 درصد افت همراه شده است كه دليل اصلي آن رشد كمتر حق بيمههاي توليدي در ۲ رشته بيمه شخص ثالث و بيمه زندگي نسبت به رشد آنها در سالهاي قبل است به ويژه در بيمه اجباري شخص ثالث با سهم عمده از بازار به موازات عدم افزايش مبلغ تعرفه حق بيمه اين رشته ۱۰درصد افزايش در مبلغ ديه را در سال ۹۴ شاهد بودهايم.
ميزان رشد حق بيمههاي شخص ثالث 25.1 بوده كه به حدود 2.6- رسيده و رشد حق بيمه زندگي نيز 45.5 درصد بوده كه به 20.4 درصد كاهش يافته و نشان دهنده كاهش رشد مبلغ حق بيمه نسبت به سالهاي قبل است.
تعداد بيمهنامههاي صادره در اين مدت نيز با 10.4 درصد رشد نسبت به سال قبل حدود 50.7 ميليون فقره بود. بدين ترتيب نرخ رشد تعداد بيمهنامههاي صادره در مقايسه با سال ۱۳۹۳ حدود ۷درصد بيشتر شده است.
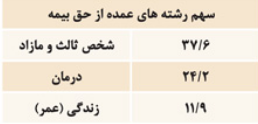
درحالي كه 37.6 درصد حقبيمههاي توليدي به رشته بيمه شخص ثالث و مازاد اختصاص داشته سهم آن از خسارتها 43.9 درصد بوده است كه نشان دهنده عدم توازن سهم شخص ثالث از درآمدها و خسارتهاست. همچنين درحالي كه 24.2 درصد از حق بيمههاي توليدي نيز مرتبط با بيمه درمان بود اما 30.9 درصد از خسارتهاي پرداختي به بيمه درمان اختصاص داشت و اين موضوع ضرورت توجه بيشتر به افزايش درآمد در بيمه درمان را مطرح كرده است.
بيش از يكسوم حق بيمهها يعني 37.6 درصد حق بيمههاي توليدي به رشته بيمه شخص ثالث و مازاد اختصاص داشت. اين ميزان در مقايسه با سال ۹۳ به ميزان 42.2 درصد كمتر شده كه به نوعي علت آن، افت نرخ رشد تعداد بيمه نامههاي صادره اين رشته بيمه از حدود 9.1 درصد در سال ۹۳ به حدود 4.7 درصد در سال ۹۴ است.
24.2 درصد از حق بيمههاي توليدي نيز مرتبط با بيمه درمان بود كه اين مقدار در سال ۹۳ معادل 19.7 درصد بود و نشان دهنده توجه بيشتر مردم به بيمه درمان است.
سهم بيمههاي زندگي 11.9 و بدنه اتومبيل 6 درصد از پرتفوي حق بيمه توليدي بازار رسيد كه اين مقادير به ترتيب در سال ۹۳، 10.5 درصد براي بيمه زندگي و 6.6 درصد براي بيمه بدنه اتومبيل بود.
رشد 18.5 درصدي خسارت پرداختي
شركتهاي بيمه حدود ۱۴هزار و 430ميليارد تومان خسارت به بيمهگذاران پرداخت كردند كه در مقايسه با سال قبل 18.5 درصد رشد نشان ميدهد البته مقدار رشد مبالغ خسارت طي سال ۹۳ در همين حدود و معادل 18.8 درصد بود.
شركتهاي بيمه 24.9 ميليون مورد خسارت به بيمهگذاران پرداخت كردند كه در مقايسه با سال گذشته 31.4 درصد رشد داشته اين درحالي است كه رشد تعداد موارد خسارت در سال ۹۳ حدود 9.9 درصد بوده است.
عدم افزايش نرخ رشد مبالغ خسارت پرداختي بازار بيمه طي سال ۹۴ با وجود افزايش نرخ رشد تعداد موارد خسارت در مقايسه با سال ۹۳ بدين علت است كه دو رشته درمان و شخص ثالث و مازاد كه سهم آنها از مبالغ خسارت پرداختي نسبت به رشتههاي ديگر بيشتر بوده و تقريبا نزديك به همديگر است به لحاظ تغييرات نرخ رشد مبالغ خسارت پرداختي اثر يكديگر را خنثي كردهاند يعني رشد مبالغ خسارت پرداختي بيمههاي شخص ثالث و مازاد و بيمه درمان از حدود 20.2 و 2.5 درصد در سال ۹۳ به 10.2 و 34.3 درصد در سال ۹۴ رسيده است اين درحالي است كه بيمه درمان با سهم بسيار بيشتري از تعداد خسارتهاي پرداختي نسبت به رشته شخص ثالث و مازاد 4.3درصد در مقايسه با 91.6 درصد اثر افزايش در رشد تعداد خسارتها را به بازار بيمه منتقل كرده است. 43.9 درصد از خسارتهاي بازار بيمه در رشته بيمه شخص ثالث و مازاد پرداخت شده و 30.9 درصد از خسارتهاي پرداختي به بيمه درمان اختصاص داشته و بيمههاي زندگي و بدنه اتومبيل هر يك حدود 6.2 و 5.9 درصد در خسارتهاي پرداختي بازار بيمه سهم دارند.
نسبت خسارت كه حاصل تقسيم خسارت پرداختي به حق بيمه توليدي بر حسب درصد است و در محاسبه آن نسبت مبالغ خسارتهاي معوق، ذخاير حق بيمه، كارمزد شبكه فروش و هزينههاي اداري- عمومي دخالت داده نميشود در اين مدت معادل 8/63درصد بود و در مقايسه با مدت مشابه سال قبل 7/4 واحد افزايش نشان داد.
درحال حاضر با توجه به عدم امكان ارائه ارقام نهايي ذخاير حق بيمه و خسارات معوق شركتهاي بيمه براي سال ۱۳۹۴ امكان محاسبه«ضريب خسارت» بازار بيمه وجود ندارد لذا در اين گزارش از شاخص (نسبت خسارت) جهت بررسي استفاده خواهد شد. نسبت خسارت ۷ شركت بيمه ملت، نوين، ميهن، سينا، دانا، ايران و آسيا به ترتيب با: 104.4، 81.1، 80.7، 73.3، 72.7، 71.4 و 66.8 درصد بالاتر از اين ميزان در بازار بيمه بوده و در دو شركت بيمه آرمان و كوثر به ترتيب 5/63 و 1/62 درصد نزديك به اين ميزان در بازار بيمه است.
۳ رشته بيمه اعتبار، درمان و شخص ثالث مازاد به ترتيب با 363.3، 81.3 و 74.6 درصد نسبت خسارتي بالاتر از بازار بيمه با 63.8 درصد داشتند.
پس از رشتههاي نامبرده، نسبت خسارت ۳رشته بيمه بدنه اتومبيل، مسووليت و حوادث راننده با 62.5، 61.3 و 50.7 درصد بالاتر از اين نسبت در ساير رشتههاي بيمه بوده اما پايينتر از نسبت خسارت بازار بيمه قرار دارند.
افزايش سهم بخش خصوصي در بازار بيمه
سهم بخش غيردولتي از حق بيمه توليدي 2.1 واحد رشد نسبت به سال 93 به حدود 60.5 درصد رسيد و 39.5 درصد ديگر توسط بيمه ايران در نقش تنها شركت بيمه دولتي توليد شد. همچنين 55.9 درصد از خسارتهاي بازار بيمه با 5.3 واحد رشد نسبت به سال 93 توسط بخش غيردولتي جبران شد.
انحصار شركتي
ميزان انحصار شركتي در بازار بيمه طي سال ۱۳۹۴ براساس شاخص هرفيندال- هيرشمن (مجموع مجذورات سهم هر يك از شركتهاي بيمه) معادل ۱۸۷۱واحد است كه در مقايسه با سال ۹۳ به ميزان ۹۱واحد (معادل 4.6 درصد) كمتر شده و بهبود يافته است (توضيح آنكه مقدار به دست آمده براي اين شاخص، حكايت از نيمه متمركز و شبهرقابتي بودن بازار بيمه كشور دارد اما چنانچه اين ميزان به زير ۱۰۰۰واحد برسد، بازار بيمه كاملا رقابتي و غيرمتمركز خواهد شد). با اين وجود، تنها ۹ شركت بيمه ايران، آسيا، البرز، دانا، پارسيان، پاسارگاد، كوثر، معلم و كارآفرين هر يك داراي سهم بالاتر از ۳درصد در مجموع 83.7 درصد از حق بيمه توليدي بازار را به خود اختصاص دادهاند. در سال ۱۳۹۴، شاخص حق بيمه سرانه (نسبت حق بيمه توليدي به جمعيت كشور) به حدود 2.9 ميليون ريال ميرسد كه بهطور متوسط هريك از ۷۹ميليون نفر ايراني در پرداخت آن به صنعت بيمه مشاركت داشته است. بر اين اساس، افزايش حق بيمه سرانه در مقايسه با سال ۱۳۹۳ (با مبلغ 2.6 ميليون ريال)، حدود 8.5 درصد است. با توجه به عدم اعلام رقم رسمي توليد ناخالص داخلي (GDP) از طرف بانك مركزي ج. ا. ايران براي سال ۱۳۹۴، محاسبه شاخص ضريب نفوذ بيمه نسبت حق بيمه توليدي به GDP بر حسب قيمت جاري، در حال حاضر امكانپذير نيست. يادآور ميشود كه شاخص ضريب نفوذ بيمه در سال ۱۳۹۳ معادل 1.9 درصد گزارش شده است. رشد حق بيمه توليدي نيز از منفي 28درصد تا 146درصد براي شركتهاي مختلف نوسان داشته و برخي شركتها با كاهش حق بيمه توليدي و برخي با افزايش درآمد و حق بيمه مواجه شدهاند و مانند سالهاي قبل بيمه ايران 40درصد حق بيمه توليدي را به خود اختصاص داده است.
اثر بهبود توانگري بر كاهش فروش
به دنبال تاكيد بيمه مركزي بر افزايش توانگري مالي شركتهاي بيمه، نسبت خسارت در سال 94 نسبت به سال 93 با 5 واحد افزايش به 63.8درصد رسيد. كارشناسان معتقدند، از آنجا كه ريسكهاي صدور در رشتههاي شخص ثالث و درمان بالاست و خسارت آنها بيش از حق بيمه دريافتي است، درنتيجه برخي شركتهاي بيمه در سال 94 تلاش كردند كه با كاهش فروش شخص ثالث و درمان، نسبت خسارت خود را در سالهاي آتي كنترل كرده و با اين اقدام، توانگري مالي خود را بهبود بخشند. اين اقدام تعدادي از شركتها و كاهش تبليغات آنها براي فروش شخص ثالث و درمان، باعث افزايش فشار خسارت و ريسك به شركتهاي بزرگ بيمه شناختهشده است و از سوي ديگر، خسارتها و تعهدات قبلي مربوط به سالهاي 93 و قبل از آن باعث افزايش ضريب خسارت شركتهاي بيمهيي شد و باعث شده كه نسبت خسارت با 5 واحد افزايش به 63.8درصد برسد. يكي از دلايل بالارفتن نسبت خسارت اين است كه در صنعت بيمه ما با قانون اعداد بزرگ كار ميكند و وقتي شركت بيمهيي در فروش يك رشته بيمهيي براي خود محدوديت ايجاد ميكند و تعهدات قبلي، جاري شده و بايد پرداخت داشته باشد و درآمد جديدي از محل فروش همان رشته بيمهيي وجود ندارد، درنتيجه نسبت خسارت براي آن رشته بيمهيي بالا ميرود زيرا درآمد نداشته اما تعهدات قبلي و خسارت آن را بايد بپردازد و همين مساله باعث ميشود كه در سال 94 نسبت خسارت بيمه 5 واحد بالا رفته و به 63.8درصد برسد.
اين در حالي است كه در سال 94 نرخ بيمه شخص ثالث حداقل بايد 40درصد افزايش مييافت اما به دلايل ملاحظات مختلف 15درصد افزايش يافت و اين موضوع باعث عدم توازن در درآمد و هزينه شده و بسياري از مسوولان نيز برافزايش نرخ بيمه شخص ثالث متناسب با هزينهها تاكيد دارند. اما حق بيمه اين رشته پر فروش افزايش نمييابد. در حوزه بيمه درمان نيز بيمه تكميلي طلايي باعث رشد شديد هزينهها و نسبت خسارت شد. چون در برخي بيمهها و هزينههاي پزشكي، مانند بيمه طلايي و برخي خسارتها و درمانها، حداكثر خسارت مناسب تعيين نشده و باعث رشد شديد خسارتها شده و بيمه بايد خسارت سنگين را تعهد و پرداخت كند و همين مساله، پوشش بيمه درمان طلايي را به پاشنه آشيل بيمهها تبديل كرده و مشكلات بسياري را براي شركتهاي بيمهيي ايجاد خواهد كرد.
درنتيجه پيشبيني ميشود كه شركتهايي كه به بيمه طلايي درمان و ثالث وارد ميشوند، نتوانند از پس تعهدات خود برآيند و درنتيجه با خسارت و بحران مواجه خواهند شد. در حال حاضر ضريب نفوذ بيمه در كشور 9.1درصد است كه بسيار محدود است و بايد بيش از اينها رشد كند كه البته اين موضوع تابع شرايط كسبوكار و شاخصهاي اقتصاد كلان است. توجه داشته باشيم كه سهم بيمههاي زندگي از كل بيمههاي كشور تنها 12درصد است و با وجود رشد آن از 8درصد در سالهاي گذشته به 12درصد در سالهاي اخير، هنوز فاصله زيادي با استانداردهاي جهاني داريم و لذا بايد تبليغات و فرهنگسازي بيشتري براي رشد بازار بيمه انجام شود. شركتهاي بيمه در سال 94 توليد 22هزار و 611ميليارد و 469ميليون تومان توليد حق بيمه را به ثبت رساندند كه عملكرد بيمه دولتي ايران رشدي 6درصدي را نشان ميدهد. بررسي عملكرد خصوصيها گوياي آن است كه توليد حق بيمه در 8شركت بيمه دانا، ملت، نوين، ميهن، ما، متقابل كيش، آرمان و آسماري كاهش يافته است.
در ميان شركتهاي بيمه، بيمه ميهن با كاهش حق بيمه 28.54درصدي، بيمه آرمان با كاهش 19.31درصدي و بيمه ملت با كاهش 16.67درصدي كمترين حق بيمه توليدي را در سال 94 به خود اختصاص دادهاند. البته كاهش حق بيمه در شركت بيمه ملت احتمال دارد به دنبال ممانعت از صدور ثالث به صورت 3ماهه و 6ماهه در اين شركت و اصلاح تركيب پرتفوي باشد. آمار نشان ميدهد، بالاترين ميزان خسارت پرداختي را شركتهاي ايران، آسيا، البرز، دانا و پارسيان به خود اختصاص دادند، علاوه براينكه بيمه ايران با اختلاف قابل ملاحظهيي بيشترين تعداد موارد خسارت را داشته است.
اما نكته قابل ملاحظه در آمار منتشره، افزايش نسبت خسارت در صنعت بيمه است كه همچنان بر مدار صعود قرار دارد، درحاليكه صنعت بيمه در سال 93 نسبت خسارت 59.1درصدي را تجربه كرد كه البته در مقايسه با سال 92 كاهش 5.1واحدي را نشان ميدهد؛ اما اين نسبت در سال 94 با 5واحد افزايش به 63.80درصد رسيد. گفتني است، افزايش صعودي نسبت خسارت از ميانه سال 94 شدت گرفت بهطوريكه از مهرماه سال 94 شاهد روند افزايشي آن هستيم.