نظارت بانك مركزي بر بانكهايي كه از سپرده موسسات غيرمجاز منفعت ميبرند
همراهي جمعي براي ساماندهي موسسات غيرمجاز
انتظام بخشي بازار پول با استمرار ساماندهي موسسات غيرمجاز، يكي از محورهاي اصلي برنامه ۱۰ گانه اصلاح نظام بانكي است كه مورد توجه رييسجمهور، هيات وزيران و سيستم بانكي است و در سياستهاي خروج غيرتورمي از ركود نيز مطرح شده و در عين حال سالهاست كه كارشناسان و مديران مختلف بانكي و اقتصادي و صنعتي بر ضرورت ساماندهي و برخورد با موسسات غيرمجاز تاكيد ميكنند.
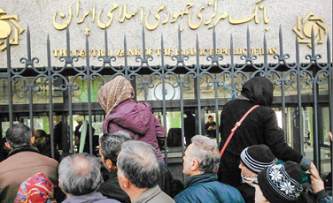
خبر اقتصادی - محسن شمشيري: برخي مديران بانكي مجموع گردش موسسات غيرمجاز و بازار غيرمتشكل پولي را تا 25درصد نقدينگي كشور برآورد كردهاند. اما واقعيت اين است كه بسياري از اين افراد و موسسات غيرمجاز، در بانكهاي رسمي كشور، موجودي و حساب دارند و بخش كمي از اين منابع به صورت اسكناس ونقد در اختيار افراد و موسسات است و لذا نظارت بانك مركزي و نهادهاي نظارتي ديگر بر اين منابع و حسابها، ميتواند بخشي از كار ساماندهي موسسات غيرمجاز را به سرانجام برساند و اين موضوع نيازمند همكاري بانكها در مواقع مورد انتظار است تا حداقل مبلغ موجودي و سپرده آنها در ساير بانكها اضافه نشود و از رشد موسسات غيرمجاز جلوگيري كنند. همچنين در مواقعي كه مشكلي براي موسسات غيرمجاز و سپردههاي مردم ايجاد ميشود، در بازگرداندن سپرده اينگونه موسسات نزد بانكهاي رسمي كشور همكاري كنند و سريعتر به مشكل رسيدگي كرده و مانع انتشار اخبار و حاشيههاي بيشتر و لطمه خوردن به بازار پول و فضاي سيستم بانكي كشور شوند. اين نكته نشاندهنده اين واقعيت است كه اصلاح ساختار نظام بانكي و ساماندهي موسسات غيرمجاز و شفافيت و مقابله با پولشويي و... بدون همكاري همه بانكها ممكن نيست.
اگرچه سپردهگذاران با انگيزههاي مختلف در موسسات غيرمجاز حساب باز كردهاند و ارقام قابل توجهي را به آنها سپردهاند، اما بخش عمدهيي از اين منابع، از طريق حسابهاي بانكهاي رسمي كشور، در حال گردش است وفعالان بازار غير متشكل پولي از اين منابع براي واردات، خريد و فروش، سرمايهگذاريها، طرحهاي مختلف اقتصادي بهره ميبرند و جاي امني براي منابع خود نزد بانكهاي كشور يافتهاند.
براين اساس، نقش دولت و بانك مركزي در ايجاد بسترهاي نظارتي مناسب براي جلوگيري از تكرار مشكل موسسات غيرمجاز و نيز تلاش براي بازگرداندن سرمايههاي مردم بسيار با اهميت است و در اين مسير، خود بانكهاي رسمي و داراي مجوز كشور هستند كه براي دفاع از شفافيت بازار پول و حاكميت قانون بايد شاخصهاي نظارتي و كنترلي را رعايت كرده و با بانك مركزي همكاري كنند تا كار ساماندهي موسسات غيرمجاز سريعتر انجام شود تا از شفافيت حرفهيي خود دفاع كنند.
بانك مركزي بايد دستورالعملهاي خاصي را براي بانكها تعريف و اجرايي كند تا حداقل از رشد موسسات غيرمجاز جلوگيري كند و بانكهاي كشور را وادار به همكاري كند تا اقدام به افتتاح حسابهاي بيشتر و متعلق به موسسات غيرمجاز نكنند و از رشد منابع آنها جلوگيري كنند، زيرا اگر اينگونه موسسات احساس كنند كه ميتوانند مردم منابع را جذب كنند و پول خود را در بانكهاي رسمي سپردهگذاري كنند و از آن براي پولشويي، خريد و فروش و فعاليتهاي سوداگرانه و با سود بالا بهره ببرند، نه تنها به اين زودي نميتوان شاهد برخورد و ساماندهي بازار غيرمتشكل پولي بود، بلكه سيستم بانكي عملا به پناهگاه و راه نفوذ فعاليتهاي سوداگرانه در اقتصاد ايران تبديل خواهد شد و به هنگام ايجاد مشكل نيز اين بانكهاي رسمي و بانك مركزي است كه بايد هزينه بازگرداندن سپردههاي مردم را بپردازد.
شاخصهاي نظارتي بانك مركزي بايد به گونهيي باشد كه بين برخي صندوق قرضالحسنه كه عمدتا سپردهها و تسهيلات خرد و براي رفع نيازهاي مردم دارد و از شفافيت نسبي و قابل دفاع برخوردار است و تاكنون شكايت و گزارش عملكرد نامناسب ارائه نشده و موسسات غيرمجازي كه منابع مردم را به سمت سوداگري هدايت ميكند، تفاوت قائل شود. اين كار نيازمند پيگيري و نظارت مستمر و با همكاري خود مردم است تا بانك مركزي بتواند ليستهاي سياه و سفيد و خاكستري از موسسات غيرمجاز تهيه كرده و با اولويتبندي و همراهي ساير بانكها، به شفافيت در بازار پول منجر شود. به عبارت ديگر، تنها هشدار دادن به مردم كافي نيست زيرا در نهايت اگر موسسهيي دچار مشكل شود بانك مركزي و بانكهاي كشور بايد هزينه عملكرد نامناسب آنها را پرداخت كنند و اين موضوع علاوه بر هزينههاي موجود، هزينههاي پنهان و مبادله و خسارتهاي مختلفي را به فضاي سرمايهگذاري و كسب وكار كشور وارد خواهد كرد.
بانكها در صف اول ساماندهي غيرمجازها
بانك مركزي بايد از تجربه ساير كشورهاي جهان در ساماندهي موسسات مالي بهره ببرد و با به كارگيري بخشنامهها و دستورالعملها، مانع از شكلگيري و رشد آنها شود. هر چند كه بخش عمدهيي از اين مشكلات حاصل فضاي كلان اقتصاد، شرايط بينالمللي و منطقهيي و كاهش درآمدهاست اما در عين حال، ميتوان با ضابطهمند كردن و ايجاد تعهد در همه بانكهاي رسمي كشور، فضايي كه براي تنفس و فعاليت همه بانكها لازم است را ايجاد كرد. اگر بانكها به وجود موسسات غيرمجاز انتقاد دارند، بايد در صف اول برخورد و ساماندهي موسسات غيرمجاز باشند.
برخي كارشناسان در مورد برخورد با موسسات غيرمجاز و ساماندهي آنها، معتقدند كه بدون همراهي ساير بانكها نميتوان انتظار بهبود شرايط را داشت چون واقعيت اين است كه مجموعه منابع و نقدينگي كشور در موسسات مالي شامل بانكهاي مجاز، موسسات غيرمجاز و بازار غيرمتشكل پولي و در دست اشخاص در گردش است و نميتوان بين منابع بانكها و موسسات غيرمجاز تفكيك قائل شد. زيرا بخشي از منابع و سپردههاي مردم در موسسات غيرمجاز، در ساير بانكها سپردهگذاري شده يا در طرحهاي اقتصادي به كار گرفته شده يا تركيبي از منابع موسسات غيرمجاز و بانكهاي مجاز در برخي طرحها به كار گرفته شده است.
از اين رو، براي ساماندهي موسسات غيرمجاز و بازگردان سپردههاي مردم به آنها، همكاري ساير بانكها ضروري است و بدون كمك و همراهي آنها نميتوان سپردهها را به موقع به صاحبان سپردهها باز گرداند. براين اساس، اگر بانكهايي كه منابع و سپردههاي متعلق به موسسات غيرمجاز را بلوكه كرده يا به موقع به حساب بانك مركزي و صاحبان سپرده يا خود موسسات غيرمجاز واريز نكنند، طبيعي است كه كار ساماندهي موسسات غيرمجاز با تاخير همراه خواهد شد و روند برخورد و ساماندهي آنها طولانيتر خواهد شد و اين موضوع بر فضاي كسب وكار، بازار پول و اصلاح ساختار نظام بانكي اثرگذار خواهد بود. عدهيي از كارشناسان در اين زمينه ميگويند: به صلاح بانكها و موسسات مالي كشور است كه همكاري لازم براي تامين سپردهها و بازگرداندن منابع موسسات غيرمجاز را داشته باشند زيرا تاخير و عدم همكاري، باعث طولانيتر شدن روند ساماندهي ميشود و اخبار و حاشيههاي آنها به زيان بازار پول و فضاي حاكم بر سيستم بانكي خواهد بود. در نتيجه سرعت بخشيدن به تسويه حسابها، بازگرداندن منابع به حساب بانك مركزي يا اينگونه موسسات، باعث ميشود كه حاشيههاي كمتري در بازار پول ايجاد شود. نگراني مردم و سپردهگذاران برطرف خواهد شد و باعث واكنش و نگراني بيشتر آنها نخواهد شد.
واقعيت اين است كه همكاري به موقع بانكها، در بررسي حسابها، نقدينگي موجود و سپردههاي اينگونه موسسات در ساير بانكها، پيگيري منابع و وثايق آنها، به بانك مركزي و نهادهاي نظارتي كمك خواهد كرد كه قبل از مسائل حاشيهيي و ايجاد نگراني، به مسائل رسيدگي شود و كار ساماندهي با سرعت بيشتري همراه شود. زيرا هر چه تاخير در كار ساماندهي بيشتر شود، به زيان خود بانكها و موسسات مالي خواهد بود و اگر سرعت عمل و همكاري لازم انجام شود، فضاي بازار پول شفافتر خواهد شد.
به گزارش سايت آفتاب، برخي بانكها كه تعاوني ثامنالحجج در آنها حساب داشته، در عين مسدودكردن حسابهاي تعاوني مذكور، از بازگرداندن پولها به بانك مركزي براي بازپرداخت بدهي تعاوني ثامنالحجج به مردم سرباز ميزنند. بانكهايي كه با وجود آنكه خود از قوانين و مقررات و شرايط حاكم بر بازار مالي و پولي آگاه هستند، اقدام به سپردهگذاري متقابل با تعاوني مذكور كرده بودند، لذا خود در اين نابساماني شريك بوده و بايد هزينه اين شراكت را با كمك به حل مشكل سپردهگذاران بپردازند.
با وجود چنين نكتهيي، بهتر است به جاي تمركز مطلق فشار بر بانك مركزي (در عين مطالبه از آن)، در خصوص موضوع بازپرداخت مطالبات مردم از تعاوني اعتبار ثامنالحجج، به بانكهايي هم توجه كرد كه بيسروصدا و بيتوجه به صداي سپردهگذاران، از مزاياي فراوان بلوكهشدن پول مشتريان ثامن در مجموعه خود بهرهمند ميشوند.
تاكنون 350 هزار نفر از سپردهگذاران ثامنالحجج و بيش از 300 هزار نفر از سپردهگذاران ميزان وجوه و سپردههاي خود را از بانكهاي پارسيان و صادرات دريافت كردهاند و اگرچه اين منابع به تدريج از وثايق و منابع اين موسسات و منابع بانك مركزي پرداخت خواهد شد اما علاوه بر هزينههاي ريالي، پرسنلي و بانكي، حاشيهها و اخبار متاثر از آن به زيان سيستم بانكي و همه بانكهاست و اين مشكلات، در شرايط كنوني كه فشار بر سيستم بانكي افزايش يافته، بار بيشتري را بر دوش آنها تحميل ميكند.
آنطور كه پرويزيان مديرعامل بانك پارسيان به ايسنا توضيح داده است، براي تعيين تكليف اين 350هزار سپردهگذار حدود 2000 ميليارد تومان هزينه شده است.
وي درباره اينكه مبالغ پرداختي به سپردهگذاران از كدام محل تامين منابع شده نيز عنوان كرد كه اين هزينهها از محل منابع بانك پارسيان پرداخت ميشود؛ اما در مرحله بعد بانك مركزي آن را از محل منابع موسسه يا منابع خود پرداخت و تسويه خواهد كرد.
