نشست سیاست پولی و ساختار پایدار نظام بانکی دربیست و ششمین همایش سالانه سیاستهای پولی و ارزی
ریشه افزایش مطالبات معوق در یارانههاست، بهای تمامشده 24 درصدي پول مانع سودآوري بانك هاست
نوفرستي: پرداخت یارانهها فشار هزینهای زیادی به دولت وارد کرد و منجر به تأخیر در انجام تعهدات دولت نسبت به پیمانکاران شد. پیمانکاران که خود بدهکار نظام بانکی بودند با این تأخیر دولت در ایفای تعهدات، باعث افزایش معوقات بانکی شدند. از این بابت هدفمندسازی یارانهها از این مسیر بر نظام بانکی اثرگذاری منفی و نامطلوب داشته است.
خبراقتصادي - احسان شمشیری - نشست سیاست پولی و ساختار پایدار نظام بانکی دربیست و ششمین همایش سالانه سیاستهای پولی و ارزی با حضور مدیران و کارشناسان پولی وبانکی برگزار و همگان بر ضرورت كاهش تورم و نرخ سود، كاهش بدهي دولت و مطالبات معوق، يكسانسازي نرخ ارز، گشايش درتسهيلات، ادغام و اصلاح ساختار بانکها تاکید کردند
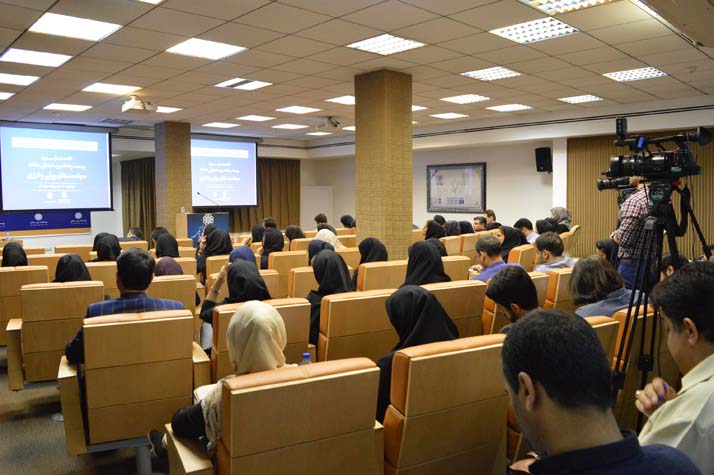
در ابتدای نشست حمید زمان زاده مدیر پژوهشی پژوهشکده پولی و بانکی در پاسخ به انتقادات وارده به تاکید بانک مرکزی بر حفظ دستاورد تورمی، گفت: این رویکرد در شرایط کنونی یک ضرورت محسوب میشود و این در حالی است که اولویت سایر نهادهای حاکمیتی توجه به رشد اقتصادی است.
حمید زمان زاده با اراُئه مقالهی مشترک با دکتر اکبر کمیجانی، قائممقام بانک مرکزی و علی بهادر، کارشناس ارشد پژوهشی پژوهشکده پولی و بانکی با عنوان «سازوکار مدیریت نرخهای سود در چارچوب سیاست پولی» افزود: در شرایط فعلی رکود موجود در اقتصاد حاصل میراث باقیمانده از روابط اقتصادی نامطلوب بینالمللی، فضای کسبوکار، شکست بازار اعتبار، کاهش قیمت نفت، معضل مطالبات معوق و ضعفهای ترازنامهای بخش حقیقی و بخش بانکی است. در این شرایط نمیتوان انتظار داشت بانک مرکزی بار مسئولیت این کاستیها را متقبل شود.
وی همچنین توجه به رویکرد جلونگر در سیاستگذاری را ضروری دانست و گفت: با گشایشهای پیش روی اقتصاد ایران و احتمال تغییر ترکیب نقدینگی همچنان میتوان با این رویکرد از تداوم سیاستهای ناظر بر حفظ دستاورد تورمی دفاع کرد.
زمان زاده ادامه داد: هرچند توجه به سیاستگذاری برای کاهش نرخ سود ضروری است اما حل این معضل بهصورت ریشهای منوط به اصلاحات ساختاری و بازسازی در بخش بانکی است.
وی افزود: اقتصاد ایران در سال ۱۳۹۴، با توجه به سیر نزولی نرخ تورم و عدم کاهش متناسب نرخهای سود اسمی، بالاترین سطوح تاریخی نرخهای سود حقیقی را در دوره قبل و پس از انقلاب تجربه کرد.
مدیر پژوهشی پژوهشکده پولی و بانکی ادامه داد: بررسی شرایط اقتصاد کشور نشان میدهد مجموعه عوامل متعدد اقتصادی دستبهدست هم داد که زمینه افزایش نرخ حقیقی سود بانکی را فراهم کند، مجموعه این عوامل در بخش واقعی شامل تداوم تحریمها، کاهش قیمت نفت و کسری بودجه دولت و در بخش پولی - مالی شامل رکود بازارهای دارایی (بهویژه بازار مسکن) و اثرات آن بر ترازنامه بانکها، تداوم معضل مطالبات غیر جاری، افزایش شدید نسبت شبه پول به پول، نقش نامساعد موسسات مالی و اعتباری غیرمجاز و شکست بازار پول در ایجاد هماهنگی میان منافع فردی بانکها و منافع جمعی کل نظام بانکی و درنتیجه ایجاد جنگ قیمتی بوده است.
ضرورت كاهش نرخ سود
زمان زاده تصریح کرد: افزایش قابلتوجه نرخ حقیقی سود بانکی، پیامدهای زیانباری برای رشد اقتصادی بهویژه از ناحیه کاهش تقاضای موثر و همچنین تضعیف طرف عرضه و تضعیف عملکرد نظام بانکی، در برداشته است و به همین دلیل کاهش نرخ سود بانکی به یکی از ضروریات سیاستگذاری اقتصاد کشور بدل شد.
مدیر پژوهشی پژوهشکده پولی و بانکی اظهار داشت: نکته مهم در مورد نقش سیاست پولی در کاهش نرخ سود این است که فشار بیشازحد در استفاده از سیاست پولی برای کاهش نرخ سود از مسیر انبساط پولی و تزریق پول به بازار بینبانکی، با ریسک افزایش نرخ تورم و بازگشت آن به ارقام قبلی مواجه است و هرچه فشار سیاست پولی برای کاهش نرخ سود بیشتر باشد، ریسک بازگشت تورمی نیز قویتر خواهد بود. بنابراین برای حرکت در مسیر کاهش نرخ سود بانکی باید به نقش بهبود شرایط محیطی اقتصاد کلان، هماهنگی سیاست مالی باسیاست پولی، حفظ توازن بودجه و تقویت نقش نظارتی و تنظیمگری بانک مرکزی توجه ویژهای کرد تا بتوان همزمان با کاهش نرخ سود بانکی از ریسکهای تورمی اجتناب کرد.
بالابودن نرخ سود حقيقي در كوتاه مدت طبيعي است
شجاعالدینی معاون سرمایهگذاری داخلی صندوق توسعه و مدیر جلسه گفت : مهمترین بحثهای میزگرد حاضر عبارت از سازوکار تعیین نرخهای سود تعادلی، چارچوب نقش بانک مرکزی در کنترل متغیرهای پولی و نقش بانک مرکزی در هدایت بازار بینبانکی است.
وی درباره بحث نرخ سود بانکی، افزود: همانطور که مباحث مطروحه در جراید و وسایل ارتباطجمعی و محافل اقتصادى و سیاسى نشان مىدهد، موضوع نرخ سود بانکى یا نرخ بهره، یکى از مهمترین مسائل روز اقتصاد کشور است.
معاون سرمایهگذاری داخلی صندوق توسعه ملی اظهار داشت: تا زمانی که نرخ بهره اسمى در اقتصاد کشور منفى بود، علىرغم آثار مخربی که بر اقتصاد داشت، بهجز در محافل تخصصى و علمى کمتر کسى به موضوع نرخ سود بانکى مىپرداخت.
شجاعالدینی تصریح کرد: براى سالهاى طولانی سپردهگذاران بانکى بازنده و وامگیرندگان برنده بازار اعتبارات بودند، بااینوجود، دریافتکنندگان تسهیلات ارزان حاضر به بازپرداخت بهموقع آن نبوده و همواره خواهان اعتبارات بیشتر و ارزانتر براى ادامه فعالیت اقتصادى بودند.
وی افزود: مدافعان کاهش نرخ سود بانکی بر دو موضوع مهم تأکیددارند که عبارت از رکود اقتصادى و نرخ بهره حقیقی مثبت (در حد ١٠درصد) است. در مقابل، مدافعان سیاست ضد تورمى موافق کاهش تدریجى و متناسب با شرایط عرضه و تقاضاى بازار هستند و معتقدند که کاهش دستورى نرخ سود بانکى ممکن است دستاوردهاى ضد تورمى را به باد داده و کنترل تورم را از دست خارج کند. مشاهدات نشان میدهد در تمام دنیا با کاهش تورم نرخ سود بافاصله زمانی کاهش مییابد و درنتیجه طبیعی است که برای مدتی نرخ سود حقیقی بالا باشد.
شجاعالدینی گفت: بهطور طبیعی نرخ بهره در بازار تحت تأثیر نرخ تورم تعیین مىشود، ضمن آنکه خود نرخ بهره میتواند هدف میانى براى کنترل تورم باشد. در چند سال اخیر تلاش بانک مرکزى در کاهش نرخ تورم، علىرغم همه فشارها قابلتقدیر است.
به گفته وی، مطالعات متعدد نشان داده که تورم رابطه قوى با پارامترهاى پولى، بالأخص نقدینگى دارد این رابطه در اجزای مختلف نقدینگی متفاوت است ولی درنهایت آنچه برای کنترل تورم مهم بوده کنترل متغیرهای سیاست پولی توسط بانک مرکزی است.
معاون سرمایهگذاری داخلی صندوق توسعه ملی گفت: تحلیلهاى بانک مرکزى از شرایط پولى کشور نیز نشان مىدهد که این رابطه هنوز موردتوجه این بانک است. برای بانک مرکزی کنترل انتظارات تورمی مهم بوده و البته در این مهم موفق هم بوده است.
شجاعالدینی ادامه داد: رکود اقتصادی فعلی به دلیل مشکلات سمت عرضه به وجود آمده و ناشی از سیاست انقباضی پولی نبوده که با اجرای سیاست انبساطی مرتفع شود.
وی با مخالفت با این نظریه که با کاهش دستوری نرخ سود مردم ناچار به نگهداری پول در شبکه بانکی هستند و تغییری در متغیرهای پولی پیش نمیآید ،اظهار داشت: در این حالت پول در دست مردم در اصطلاح تبدیل به پول داغ میشود و سرعت گردش پول بالا میرود و این تصمیم اثر تورمی خواهد داشت.
بنابه گفته معاون سرمایهگذاری داخلی صندوق توسعه ملی، تجربه اخیر در بازار پولى در مقایسه با گذشته نشان میدهد که بازار بینبانکی کارکرد مناسبى پیداکرده و شرایط این بازار حاوى اطلاعات مفیدى براى بانک مرکزى است. به نظر مىرسد بانک مرکزى در تنظیم سیاستهاى خود مداخله فعال در بازار بینبانکی را مدنظر قرار داده است.
جريمه اضافه برداشت نرخ سود را افزايش نمي دهد
شجاعالدینی با رد این نظر که نرخ جریمه اضافه برداشت بانک مرکزی خود موجب افزایش نرخ سود بانکی است، افزود: این نرخ، نرخ تسهیلات نبوده و درواقع علت بالا بودن آن بازدارندگی بانکها از اضافه برداشت از منابع بانک مرکزی است. درواقع گزینه دیگر پیشروی بانک مرکزی، جلوگیری از اضافه برداشت بانکها به هر شکل ممکن و برگشت دادن چکبانکهای دارای کسری از اتاق پایاپای است، که هزینههای این گزینه بسیار بیشتر از گزینه فعلی یعنی جریمه اضافه برداشت است.
معاون سرمایهگذاری داخلی صندوق توسعه ملی بابیان اینکه اعمال مالیات بر سپرده نیازمند بررسی است، گفت: در شرایط فعلی با مالیات بر سپردههای بانکی موافق نیستیم.
افزایش مطالبات معوق ریشه در اجرای هدفمندی یارانهها دارد
در ادامه دکتر محمد نوفرستی عضو هیئتعلمی دانشگاه شهید بهشتی در نشست سیاست پولی و ساختار پایدار نظام بانکی با اشاره به هدفمندسازی یارانهها گفت: این سیاست دو اثر بر نظام بانکی داشته است؛ از طرفی منجر به افزایش قیمت حاملهای انرژی و تقاضای تسهیلات از طرف بنگاههای اقتصادی به دلیل کمبود سرمایه در گردش شد.
وی افزود: این سیاست از طرفی دیگر موجب افزایش نرخ ارز و افزایش تقاضای تسهیلات از کشور شده است.
نوفرستی تصریح کرد: پرداخت یارانهها فشار هزینهای زیادی به دولت وارد کرد و منجر به تأخیر در انجام تعهدات دولت نسبت به پیمانکاران شد.
وی افزود: پیمانکاران که خود بدهکار نظام بانکی بودند با این تأخیر دولت در ایفای تعهدات، باعث افزایش معوقات بانکی شدند. از این بابت هدفمندسازی یارانهها از این مسیر بر نظام بانکی اثرگذاری منفی و نامطلوب داشته است.
نوفرستی اذعان داشت: کاهش قدرت اعتبار دهی بانکها کماکان وجود دارد و با کاهش قیمت نفت، دولت از شرایط بودجهای خوبی برخوردار نیست. ازاینرو پیشبینی میشود که مشکل اعتبار دهی نظام بانکی لااقل در کوتاهمدت به قوت خود باقی بماند.
وی با اشاره به گذر نقدینگی کشور از مرز ۱۰ هزار هزار میلیارد ریال اظهار داشت: سه درصد این نقدینگی اسکناس و مسکوکات، نه درصد آن سپردههای دیداری و ۸۸ درصد باقیمانده سپردههای غیر دیداری هستند.
نوفرستی با تأکید برافزایش شدید سپردههای غیر دیداری به خاطر پرداخت سود بالا به سپردههای بانکی تصریح کرد: این روند منجر به کند شدن حرکت چرخ اقتصاد کشور شد و در شرایط کنونی سود بانکی بسیار بالا است که قطعاً باید کاهش یابد.
وی یاد آورد شد: کاهش سود سپردههای بانکی قطعاً منجر به افزایش پروژههای اقتصادی دارای توجیه میشود و به رونق اقتصادی کمک میکند.
این استاد دانشگاه در ارتباط با بالاتر بودن نرخ سود بانکی از نرخ تورم اذعان داشت: نباید نگران خروج پول از نظام بانکی در اثر کاهش نرخ سود بانکی بود زیرا واقعیت این است که کاهش این نرخ منجر به تغییر ترکیب سپردهها و رشد سهم سپردههای دیداری و ایجاد رشد اقتصادی میشود و به کاهش هزینه تجهیز نظام بانکی یاری میرساند.
وی با اشاره به لزوم برقراری اقتصاد مقاومتی در کشور بیان داشت: در اقتصاد مقاومتی باید بر نرخ سود تسهیلات مالیات وضع شود تا تنوع مالیاتی و تنوع درآمدی دولت افزایش یابد.
نوفرستی بابیان اینکه یک نگرانی از کاهش نرخ سود بانکی سرازیر شدن وجوه به سمت مؤسسات غیرمجاز مالی است، افزود: بانک مرکزی با تقویت قوای نظارتی خود میتواند مانع این امر شده و این نگرانی را برطرف سازد.
وی افزود: بانکها امروزه از تنگنای اعتباری زیادی رنج میبرند که با کاهش نرخ سود بانکی این مشکل کمرنگتر خواهد شد.
به گفته این استاد دانشگاه نظام بانکی نباید از اعمال سیاست انبساطی نگران باشد زیرا این نوع سیاست علاوه بر رفع تنگناهای اعتباری شبکه بانکی به رونق اقتصادی کمک میرساند.
نوفرستی اذعان داشت: کاهش نرخ بیکاری از کاهش نرخ تورم مهمتر است که باید مدنظر مسئولین و سیاستگذاران قرار بگیرد؛ تا با خروج اقتصاد از حالت رکودی، وضعیت بازار کار بهبود یابد.
بهای تمامشده پول بانکها ۲۴ درصد
در ادامه غلامحسن تقی نتاج مدیرعامل بانک قوامین گفت: در حال حاضر با در نظر گرفتن نرخ سود سپردهها، هزینههای تشکیلاتی و نرخ سپرده قانونی، بهای تمامشده پول در بانکها بین ۲۳ تا ۲۴ درصد است، در چنین شرایطی نمیتوان توقع داشت که موسسات پولی و بانکی با نرخهای موجود تسهیلات به سودآوری برسند.
غلامحسن تقی نتاج گفت : سیاستهای پولی در چنین شرایطی نتیجهای جز زیاندهی مستمر عملیات بانکی در پی نخواهد داشت و بانکها را وادار به حسابسازی و دیگر فعالیتها برای سودآور نشان دادن خود خواهد کرد.
وی افزود: در حال حاضر حجم نقدینگی کشور از هزار تریلیون تومان فراتر رفته است. همچنین بدهی معوق بخش دولتی در پایان سال گذشته ۵۴۰ تریلیون تومان بوده و در عین حال امکان پرداخت آن نیز برای دولت مهیا نیست. این اعداد در کنار یکدیگر دلالت بر نامناسب بودن شرایط دارد.
مدیرعامل بانک قوامین گفت: ذینفعان بانکها فقط تسهیلات گیرندگان نیستند، بلکه سپردهگذاران هم جزء ذینفعان بانکها بهحساب میآیند. ازاینرو اجازه نداریم منافع بخش عمومی اقتصاد را بر دوش بخش خصوصی بگذاریم و اگر قرار است چنین کاری کنیم، بهتر است بانکداری خصوصی را تعطیل کنیم.
وی افزود: نرخ ۳۴ درصد جریمه برای اضافه برداشت هیچ منطق ریاضی و اقتصادی ندارد. حتی هزینه این نرخ هم جز هزینه قابلقبول مالیاتی نیست و در عمل بیش از ۴۵ درصد برای بانک تمام میشود. در چنین شرایطی اعمال سیاستهای پولی ناهماهنگ نتیجهای جز تشدید و استمرار ورشکستگی بانکها نخواهد داشت.
بانک مرکزی در سیاست کنترل نرخ تورم انتظاری تجدیدنظر کند
در ادامه ابوالقاسم هاشمی کارشناس ارشد پولی و بانکی گفت: مشکلآفرینی رکود کمتر از تورم نیست و بانک مرکزی باید در خصوص سیاست کنترل نرخ تورم انتظاری تجدیدنظر کند.
ابوالقاسم هاشمی گفت: بانک مرکزی بیشازحد لازم به نرخ تورم توجه کرده و دو شاخص دیگر را کمتر از حد لازم موردبررسی و عنایت قرار داده است.
هاشمی با طرح دو پرسش که ابزار بهینه سیاست پولی چیست و چارچوب قاعدهمند برای بهکارگیری این ابزار چگونه است، اظهار کرد: تقریباً در تمامی کشورها در ابزار سیاست پولی، نرخ بهره یا همان نرخ سود بانکی بیشتر از کنترل حجم نقدینگی موردتوجه است.
هاشمی ادامه داد: امروزه مدیریت پولی به سمت کنترل نرخ سود بانکی حرکت کرده است چراکه حجم پول متغیری درونزا است و با رخداد تکانهها بهطور دایم تغییر میکند و ازاینرو بانک مرکزی جهت کنترل و مدیریت آن با دشواری مواجه است.
هاشمی در خصوص پاسخ به پرسش دوم گفت: گرایش اصلی به استفاده قاعدهمند از ابزارها بهجای استفاده صلاحدیدی، مانند هدفگذاری نرخ تورم است. به عبارتی اساس راهبرد، اجرای هدفمندسازی است.
وی خاطرنشان کرد: سه شاخص نرخ تورم انتظاری، شکاف میزان تولید ملی از میزان تولید بالقوه و نرخ ارز حقیقی همگی بر نرخ سود واقعی تأثیر دارند و زیر ذرهبین سیاستگذاران هستند. ازاینرو در تمام دنیا بر روی این سه شاخص حساسیت و دقت وجود دارد. نکته قابلتوجه این است که در کشورهای جهان سوم و کشورهای درحالتوسعه، وزن توجه به تورم بیشتر از سایر شاخصها است. بانک مرکزی در سیاست کنترل نرخ تورم انتظاری تجدیدنظر کند و به ركود توجه بيشتري داشته باشد.
تمرکز اصلی بانک مرکزی کاهش نرخ سود باشد
در ادامه تیمور رحمانی عضو هیات علمی دانشگاه تهران بابیان اینکه بالا ماندن نرخ سود در شرایط کنونی به صلاح اقتصاد نیست، از بانک مرکزی خواست تا تمرکز اصلی خود را به جای متغیرهایی مانند رشد نقدینگی، روی نرخ سود سپرده بگذارد.
وي افزود: شاید لازم باشد بپذیریم که نرخ سود هم یک قیمت است، سریع واکنش نشان داده و منتظر مراحل کارشناسی نباشد. نرخ سود شکلگرفته در اقتصاد ایران، همیشه تعادلی بوده ولی لزوما مطلوب نبوده است.
رحمانی با اشاره به نقش بانکها در بالا بودن نرخ سود پس از بروز شرایط ناشی از بیماری هلندی و تزریق منابع نفتی و تشدید آن به دلیل تحریم، پایین آمدن نرخ سود را اجتنابناپذیر دانست.
این استاد دانشگاه با اشاره به اینکه ضریب فزاینده خلق پول، کاهش و ضریب فزاینده خلق نقدینگی افزایشیافته است، بخشی از این افزایش را مربوط به بالا رفتن نسبت شبه پول به پول دانست.
وی گفت: افزایش ضریب فزاینده بهتنهایی مهم نیست. زیرا در شرایط رونق، مکانیسم درونی اقتصاد ایجاب میکند که در پی مراجعه به سیستم بانکی و افزایش قیمت منابع مالی به دلیل رشد تقاضا، ضریب فزاینده نیز افزایش یابد. ولی آنچه در ایران داشتیم، متفاوت بود و به دلیل قرار گرفتن در شرایط رکود و مسائل ناشی از ترازنامه بانکها، مجبور به پرداخت سودهای بالاتر بودیم.
زمان زاده: افزایش قابلتوجه نرخ حقیقی سود بانکی، پیامدهای زیانباری برای رشد اقتصادی بهویژه از ناحیه کاهش تقاضای موثر و همچنین تضعیف طرف عرضه و تضعیف عملکرد نظام بانکی، در برداشته است و به همین دلیل کاهش نرخ سود بانکی به یکی از ضروریات سیاستگذاری اقتصاد کشور بدل شد
شجاع الديني: مدافعان کاهش نرخ سود بانکی به ركود و نرخ بهره حقیقی مثبت ١٠درصد و مخالفان معتقدند که کاهش دستورى نرخ سود بانکى ممکن است دستاوردهاى ضد تورمى را به باد داده و کنترل تورم را از دست خارج کند. مشاهدات نشان میدهد در تمام دنیا با کاهش تورم نرخ سود بافاصله زمانی کاهش مییابد و درنتیجه طبیعی است که برای مدتی نرخ سود حقیقی بالا باشد.
تقی نتاج: با در نظر گرفتن نرخ سود سپردهها، هزینههای تشکیلاتی و نرخ سپرده قانونی، بهای تمامشده پول در بانکها بین ۲۳ تا ۲۴ درصد است، در چنین شرایطی نمیتوان توقع داشت که موسسات پولی و بانکی با نرخهای موجود تسهیلات به سودآوری برسند
هاشمي: سه شاخص نرخ تورم انتظاری، شکاف میزان تولید ملی از میزان تولید بالقوه و نرخ ارز حقیقی همگی بر نرخ سود واقعی تأثیر دارند و زیر ذرهبین سیاستگذاران هستند. در کشورهای جهان سوم و کشورهای درحالتوسعه، وزن توجه به تورم بیشتر از سایر شاخصها است و بانك مركزي بايد به ركود نيز توجه كند
رحماني: در شرایط رونق، مکانیسم درونی اقتصاد ایجاب میکند که در پی مراجعه به سیستم بانکی و افزایش قیمت منابع مالی به دلیل رشد تقاضا، ضریب فزاینده نیز افزایش یابد. ولی آنچه در ایران داشتیم، متفاوت بود و به دلیل قرار گرفتن در شرایط رکود و مسائل ناشی از ترازنامه بانکها، مجبور به پرداخت سودهای بالاتر بودیم.
