گفتوگو با مديرگروه سياستگذاري مسكن دانشگاه علم و صنعت
ماليات مسكن فقط 0.14 درصد توليد ناخالص داخلي
اگرچه به گفته كارشناسان اقتصادي، حوزه زمين و مسكن در ايران نقش بزرگي در اقتصاد كلان كشور بازي ميكند و 30درصد از حجم نقدينگي را به خود اختصاص داده است اما با وجود اين به علت نبود قوانين جامع و مانع و همچنين عدم اجراي مفاد قانوني مربوط به مالياتهاي اين بخش، نسبت درآمد مالياتي اين بخش به توليد ناخالص داخلي (به عنوان يكي از پارامترهاي سنجش عملكرد مالياتها در اقتصاد) چندان پررنگ نيست.
خبراقتصادي - نگاهي به نسبت درآمد مالياتي بخش مسكن به توليد ناخالص داخلي در سالهاي گذشته نشان ميدهد كه اين نسبت از 0.36 در ابتداي دهه 60 به 0.14 درصد در سال 91 كاهش پيدا كرده است. به عبارت ديگر در سالهاي اخير ميزان درآمدهاي مالياتي بخش مسكن كاهش يافته و روندي نزولي داشته است اين در حالي است كه با تصويب قوانين مربوط به ماليات بر خانههاي خالي و ماليات بر زمينهاي باير و موات در سالهاي اخير انتظار ميرفت كه ماليات بخش مسكن نسبت به سالهاي گذشته افزايش يابد اما با توجه به عدم اجراي دقيق اين مفاد قانوني و همچنين نبود سيستم اطلاعاتي قدرتمند در زمينه املاك و مستغلات، فرار مالياتي در اين زمينه بالاست.
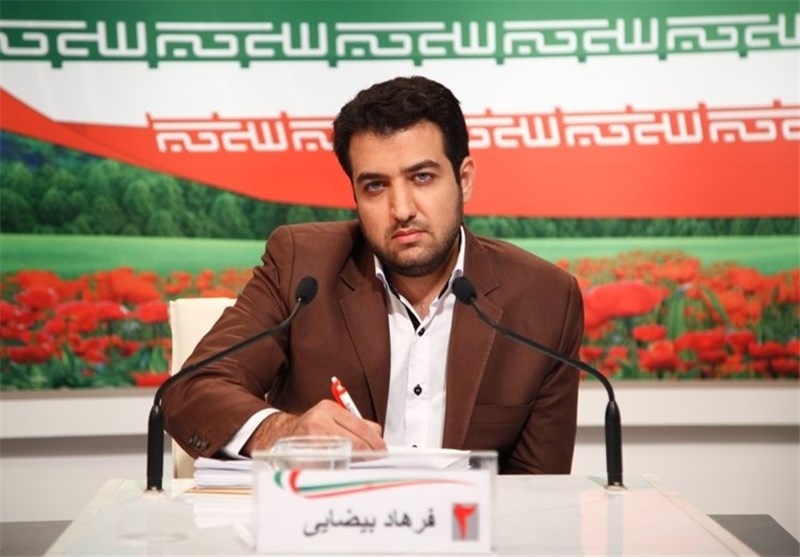
در اين ميان باتوجه به اهميت درآمدزايي دولت از طريق دريافت ماليات با توجه به كاهش قيمت نفت، افت نسبت درآمد مالياتي به توليد ناخالص داخلي، عدم اجراي درست قوانين مربوط به ماليات و... روزنامه تعادل گفتوگويي را با فرهاد بيضايي، مدير گروه سياستگذاري مسكن دانشگاه علم و صنعت ترتيب داده و پرسشهايي درباره تبعات اقتصادي دريافت ماليات حوزه مسكن و ساختمان، روند اجرا و تصويب قوانين اين حوزه و راهكار افزايش ميزان درآمدهاي مالياتي را با فرهاد بيضايي مطرح كرده است. اين كارشناس ارشد مسكن كه سالها فعاليت پژوهشي و تحقيقي درحوزه اقتصاد مسكن و همچنين مباحث قانوني مربوط به زمين و ساختمان داشته، معتقد است كه باوجودآنكه دريافت ماليات از حوزه مسكن ميتواند هم درزمينه سياستگذاري و هم درآمدزايي موثر باشد اما قوانين مربوط به ماليات حوزه مسكن به درستي اجرا نميشود ضمن اينكه برخي مالياتها كه در ساير كشورها بيشترين نقش را در درآمدهاي مالياتي بخش مسكن بازي ميكنند در ايران نقش كم رنگي دارند. به گفته اين كارشناس اقتصاد مسكن متاسفانه از سوي وزارت اقتصاد و دارايي و همچنين سازمان امور مالياتي، دريافت ماليات به عنوان راهي براي سياستگذاري در حوزه زمين و مسكن وجود ندارد در واقع نگاه دوم به كاربري ماليات يعني استفاده از ابزار ماليات به عنوان ابزار سياستگذاري و كنترلكننده تعريف نشده و اين وظيفه از سوي دولت، قوه مجريه و مردم نيز مطالبه نشده است و ميطلبد كه وزارت اقتصاد و سازمان امور مالياتي توجه بيشتري به اين موضوع داشته باشند تا باعث شوند نقدينگي به سمت بازارهاي توليدي حركت كنند.
البته در اين ميان قوانين موجود نيز ميتوانست كاملتر باشد تا از اين طريق علاوه بر درآمدزايي بهتر، سياستگذاري مناسبتري نيز اعمال شود.
در تصويب و اعمال مالياتهاي حوزه زمين و مسكن ايران تاكنون، چه اولويتهايي درنظرگرفته شده است و هركدام از مالياتهاي اين بخش ميتواند چه اثراتي بربازار مسكن داشته باشد؟
دريافت ماليات از حوزههاي مختلف اقتصادي با دونگاه صورت ميگيرد: 1) دريافت ماليات به عنوان ابزاري براي درآمدزايي در بخش دولتي و عمومي 2) اخذ ماليات به عنوان ابزاري براي سياستگذاري و بازدارندگي، كه دراين ميان ماليات بردرآمد و ثروت، ماليات بر ارزش افزوده و ماليات اعمال شده بر بنگاهها، كاركرد درآمدزايي دارند، بخشي از مالياتها نيز نقش بازدارندگي دارند كه اين نوع مالياتها عمدتا به عنوان ابزاري براي سياستگذاري درحوزه اقتصاد مورد استفاده قرارمي گيرند. مالياتهاي بازدارنده يا باعث تخصيص بهينه منابع ميشوند يا از فعاليتهاي اقتصادي غيرتوليدي در حوزه اقتصاد جلوگيري ميكنند، بخشي از مالياتهاي حوزه زمين از اين نوع هستند.
چندين نوع ماليات را ميتوان درحوزه زمين و مسكن مورد بررسي قرارداد، نخستين ماليات مربوط به عائدي سرمايه است كه تاثير بسياري در كنترل تقاضاهاي سرمايهيي يا دلاليهاي مخرب در حوزه بازار زمين و مسكن دارد البته اين نوع ماليات تنها به بازار زمين، املاك و مستغلات محدود نميشود و در بازارهاي سرمايهيي ديگر نيز حضور دارد اما ويژگي اصلي اين نوع ماليات عمدتا بيش از خاصيت درآمدزايي بيشتر خاصيت بازدارندگي دارد.
ماليات بر خانههاي خالي نيز ابزاري است كه از احتكار مسكن تاحدودي جلوگيري ميكند زيرا هزينه خالي نگه داشتن واحدهاي مسكوني را بالا ميبرد اگرچه هزينه توليد يك واحدمسكوني در مقايسه باكالاهاي ديگر بسيار بالاست و عقل اقتصادي ايجاب ميكند استفاده بهينهيي ازاين كالاي اقتصادي شود اما با وجود اين، هماكنون تعداد واحدهاي مسكوني خالي از سكنه بسيار بالاست كه يكي ازاقدامهاي دولت دراين زمينه كنترل احتكار مسكن با دريافت ماليات از خانههاي خالي است، اين موضوع باعث ميشود كه تعداد واحدهاي مسكوني عرضه شده دربازار خريد و فروش يا اجاره افزايش يابد. درواقع راهكار اصلي كنترل احتكارمسكن، دريافت اين نوع ماليات است.
سومين نوع مالياتي كه در حوزه ملك و مستغلات اهميت دارد، ماليات بر زمينهاي باير و موات است كه مشابه ماليات بر خانههاي خالي بوده و براساس آن صاحبان زمينهاي خالي، بدون استفاده يا زمينهايي كه در گذشته از آنها استفاده ميشده اما اكنون مورد استفاده قرار نميگيرد بايد مالياتي را به سازمان امور مالياتي پرداخت كنند. دريافت ماليات بر زمينهاي باير باعث ميشود كه عرضه زمين در اقتصاد افزايش يابد. در بسياري از كلانشهرها مشكل كمبود مسكن وجود دارد درحالي كه زمينهاي باير بسياري در اين شهرها وجود دارد، در شهرهاي بزرگ و متوسط نيز اين مشكل يكي از مسائل مهم است، در اين شهرها صاحبان زمينهاي باير و اموات، ماليات پرداخت نميكنند ضمن اينكه زمين كافي براي ساختوساز وجود ندارد و دولت مجبور است كه از زمينهاي دولتي و بيرون از حريم شهرها براي ساختمانسازي استفاده كند كه اين موضوع هزينه خدمات روبنايي و زيربنايي را براي دولت و ساكنان اين شهركها بالا ميبرد بنابراين دريافت ماليات بر زمينهاي باير و موات از راهكارهايي است كه احتكارزمين را مورد هدف قرارداده و كنترل ميكند. هرچند كه در سرشماريهاي انجام شده تاكنون، تعداد خانههاي خالي محاسبه شده است ولي تاكنون آمار دقيقي براي زمينهاي باير و موات از سوي نهادها و سازمانهاي مربوطه مشخص نشده است.
به نظر شما عدم دريافت مالياتهاي حوزه زمين و ساختمان ميتواند در ناهماهنگي ميان عرضه و تقاضاي مسكن يا افزايش تقاضاهاي سرمايهيي موثرباشد؟
در بازه زماني سالهاي 55 تا 65 كه دو سرشماري در كشور صورت گرفته است، 80 درصد از واحدهاي مسكن خريداري شده مورد هدف تقاضاي مصرفي بوده و حجم تقاضاي سرمايهيي تقريبا 20 درصد بوده است درحالي كه بين سالهاي 85 تا 90، تقاضاهاي سرمايهيي حدود 70 درصد بازار مسكن را تشكيل داده و كمتر از 30درصد به تقاضاي مصرفي مربوط بوده است، از 5.5ميليون واحد مسكوني اضافه شده طي سالهاي 85 تا 90 تنها 1.3ميليون واحد مسكوني براي تقاضاي مصرفي مورد استفاده قرار گرفته است كه اين موضوع نشاندهنده آن است كه جايگاه تقاضاي مصرفي و سرمايهيي درسالهاي اخير تغيير كرده و لازم و ضروري است كه دولت از تمامي ابزارهاي مالياتي كه سايركشورها براي ساماندهي حوزه مسكن مورد استفاده قرار ميدهند، بهره بگيرد و سهم تقاضاهاي سرمايهيي را كنترل كرده و فضا را براي ورود تقاضاهاي مصرفي افزايش دهد.
دولت چگونه ميتواند با دريافت ماليات، بازار زمين و مسكن را كنترل كند، درواقع چه عواملي دربازار زمين و مسكن با دريافت ماليات ميتوانند تغيير كنند؟
استفاده از ابزار مالياتي ميتواند تبعات كلاني را در حوزه اقتصاد خرد و كلان به همراه داشته باشد. نخستين مساله اين است كه سهم زمين و مسكن در تورم سالانه كنترل شود زيرا بالاترين سهم را در نرخ تورم، بازار مسكن دارد و 28 درصد از ميزان تورم عمومي كشور ناشي از افزايش قيمت زمين و مسكن است و اگر سياستهايي وجود داشته باشد كه به دنبال ثبات قيمت درحوزه زمين و مسكن باشد تقريبا ميتوان يكسوم از ميزان تورم عمومي را كنترل كرد. در حوزه اقتصاد خرد نيز دريافت ماليات دو تاثير مثبت دارد، در حوزه خانوار موجب افزايش سطح توانمندي خانوار ميشود درواقع دريافت مالياتهاي كنترلي درحوزه مسكن منجر به كنترل قيمت و ساماندهي بازار مسكن ميشود و اين موضوع در بلندمدت منجر به افزايش سطح توانمندي خانوار براي تملك واحدمسكوني در بازار املاك ميشود چرا كه موازنه را ازسمت تقاضاهاي سرمايهيي به سمت تقاضاهاي مصرفي تغيير ميدهد.
دريافت ماليات ازخانههاي خالي، ميتواند در بنگاههاي توليدكننده مسكن نيز موثر باشد و موجب ميشود كه اين بنگاهها برنامهريزي بلندمدت براي حضور و توليد در بازار داشته باشند اما متاسفانه بازههاي كوتاهمدت رونق و ركود تورمي به علت حضور انبوه تقاضاي سرمايهيي كه درسالهاي گذشته باعث شده كه توليدكنندگان واقعي مسكن نتوانند برنامهريزي مشخصي داشته باشند. يكي ديگر از تاثيرات دريافت ماليات اين است كه ميتواند حجم نقدينگي را مديريت كند درواقع بازار مسكن كه به عنوان بازاري سرمايهيي تلقي ميشود سودآوري تضمين شدهيي را بدون دريافت ماليات دارد، ضمن اينكه بازگشت بهره مناسبتري نسبت به توليد دارد و عمدتا نقدينگي در موازنه بين بازار مسكن و توليد به سمت بازار مسكن سوق پيدا ميكند زيرا توليد ماليات دارد، نرخ بازگشت سرمايه درفعاليتهاي توليدي كم است و ريسك سرمايهگذاري درآنها بالاست و همين موضوع نقدينگي را به صورت طبيعي به سمت بازار املاك هدايت ميكند، سرمايهيي بودن بازار مسكن در ايران تاثيري منفي بر توليد داشته است، زيرا نقدينگي بانكها و بيشتر مردم به سمت بازار مسكن حركت كرده است و درموازنه مسكن و توليد، وزنه به سمت بازار مسكن است و دريافت مالياتهاي بازدارنده ميتواند تقاضاهاي سرمايهيي را مورد هدف قراردهد اگرچه درآمدزايي نيز براي دولت دارد و دركنار آن به ساماندهي بازار مسكن نيز كمك كند.
با توجه به اهميت دريافت ماليات در افزايش درآمدهاي دولتي، مراجعه به آمار نشان ميدهد كه بخش مسكن باوجود سهم بالا در اقتصاد كشور، سهم ناچيزي در درآمدهاي مالياتي بازي ميكند؟ آيا اين موضوع ناشي از نبود قوانين جامع است يا اجرا؟
متاسفانه از سوي وزارت اقتصاد و دارايي و همچنين سازمان امور مالياتي، دريافت ماليات به عنوان راهي براي سياستگذاري در حوزه زمين و مسكن وجود ندارد در واقع نگاه دوم به كاربري ماليات يعني استفاده از ابزار ماليات به عنوان ابزار سياستگذاري و كنترلكننده تعريف نشده و اين وظيفه از سوي دولت، قوه مجريه و مردم نيز مطالبه نشده است و ميطلبد كه وزارت اقتصاد و سازمان امور مالياتي توجه بيشتري به اين موضوع داشته باشند تا باعث شوند نقدينگي به سمت بازارهاي توليدي حركت كنند. ضمن اينكه در اين ميان قوانين موجود نيز ميتوانست كاملتر باشد تا از اين طريق علاوه بر درآمدزايي بهتر، سياستگذاري مناسبتري نيز اعمال شود.
تجربه ساير كشورها در زمينه دريافت مالياتها چگونه است؟ در اين كشورها چه نوع مالياتهايي مورد توجه است؟
در ساير كشورها مالياتهاي كنترلي كه در حوزه زمين و مسكن وجود دارد مثل ماليات بر خانههاي خالي و ماليات بر عائدي سرمايه سابقهيي بيش از 80 تا 90 سال دارد، كشورهايي مانند ايالات متحده، انگلستان، اسپانيا، فرانسه و بسياري از كشورهاي اروپايي اين نوع ماليات را دريافت ميكند اما ماليات برخانههاي خالي به صورت منطقهيي دريافت ميشود و مربوط به مناطقي است كه مساله و مشكل مسكن به صورت بحراني وجود دارد درواقع اخذ ماليات برخانههاي خالي يك ماليات عام براي كل يك كشور در ساير نقاط جهان محسوب نميشود و تنها مربوط به بعضي ايالات يا شهرهاست.
روند دريافت ماليات حوزه زمين و مسكن در ايران چه تفاوتي با ساير كشورها دارد؟
در ايران پس از دهه 40 كه سطح درآمدهاي نفتي دولت و همچنين سطح نقدينگي افزايش يافت حضور تقاضاهاي سرمايهيي براي حوزه زمين و مسكن، شدت يافت اين موضوع سبب شد كه در دهه چهل شمسي بعضي از سياستگذاران استفاده از ابزارهاي مالياتي را پيشنهاد كنند و به تبع آن قوانيني مانند منع ماليات مكرر، كنترل معاملات آپارتمانها و ماليات بر عائدي املاك و مستغلات توصيه شود اما پس از انقلاب، متاسفانه در سال 66 به دليل اصلاحيه اعمال شده در قانون مالياتهاي مستقيم، برخي از قوانين فسخ شد كه مهمترين آن ماليات بر عائدي يا درآمد ناشي از دارا بودن املاك و مستغلات بود كه به صورت پلكاني دريافت ميشد كه اين موضوع به واسطه نبود سامانههاي اطلاعاتي اجرايي نشد، دراين بخش اين سوال ايجاد ميشود كه نبود سامانههاي اطلاعاتي ميتوانست قانون را مسكوت بگذارد و دليلي براي حذف وجود ندارد و درواقع اين امكان وجود داشت كه دريك بازه زماني دولت موظف شود كه براي املاك و مستغلات، سامانه اطلاعاتي ايجاد كند و از دادههاي اين سامانه به عنوان زيرساختي براي دريافت ماليات استفاده كند.
ماليات حوزه املاك و مستغلات كه اغلب جنبه بازدارندهيي در بازار دارند و در بازنگري قوانين حذف شدند و همين حذف شدن و سكوت قانون در برابر تقاضاي سرمايهيي و سوداگرانه بازار زمين و املاك موجب شد كه رشد بيسابقه تقاضاهاي سرمايهيي را در حوزه املاك شاهد باشيم و تقريبا از 20 درصد تقاضاي سرمايهيي به 60 و سپس تا 70 درصد رسيديم كه اين يكي از عوامل اصلي ازهم گسيختگي بازار مسكن بعد ازسالهاي 65 و 66 است.
پس از حذف مهمترين نوع مالياتهاي بازار مسكن و املاك، روند به همين شكل ادامه يافت تا سالهاي 90، 91 كه به پيشنهاد مركز پژوهشهاي مجلس شوراي اسلامي و برخي نمايندگان، اصلاحيه قانون مالياتهاي مستقيم به صورت لايحه ازسوي دولت پيشنهاد شد درواقع اين پيشنهادها به صورت بستهيي از قوانين مربوط به ماليات بر املاك و مستغلات مثل ماليات برعائدي سرمايه، ماليات برخانههاي خالي، تشكيل بانك املاك و مستغلات و... بود كه در سال 92 به تصويب رسيد تنها ماليات بر عائدي سرمايه با مخالفت رييس مجلس به علت مكاتبه وزير راه و شهرسازي با وي مبني بر جلوگيري از تصويب قانون تصويب نشد اما درمورد زمينهاي باير و موات و همچنين خانههاي خالي، درقانون موادي براي دريافت اين نوع مالياتها وجود دارد و در قانون سال 87 (لايحه ساماندهي توليد و عرضه مسكن)، دريافت قانون ماليات برزمينهاي باير و موات ذكر شده و در قانون مصوب سال 92 مربوط به اصلاحيه مالياتهاي مستقيم، قانون دريافت ماليات از خانههاي خالي گنجانده شده است. بنابراين درحال حاضر در مورد اين دوبخش از بازار مسكن، نص صريح قانون وجود دارد.
يعني دريافت ماليات تا زمان اصلاحيه اصلاحيه اعمال شده در قانون مالياتهاي مستقيم، درسال 66، اجرايي ميشد؟
مفاد اجراي اين مالياتها در قانون وجود داشته اينكه تا چه ميزان اجرايي شده است بايد آمار و اطلاعات سال 57 تا 66 مورد بررسي قرارگيرد كه دسترسي به چنين آماري سخت است ضمن اينكه ضعف سيستم مالياتي نيز وجود داشته است. به عنوان نمونه قبل از سالهاي 87 و 92 قوانين مربوط به زمينهاي باير و خانههاي خالي وجود نداشته است و در ابتداي انقلاب با مجوزهاي صادرشده به ويژه از سوي شوراي انقلاب، تصرف خانههاي خالي و زمينهاي باير مطرح بود اما بحث ماليات درسالهاي اخير تصويب شد.
دراين زمينه اهمال كاريهايي نيز صورت گرفته است به عنوان نمونه در قانون سال 92، عنوان شده است كه وزارت راه و شهرسازي طي شش ماه بايد سامانه املاك و مستغلات را به عنوان زيرساختي اساسي براي دريافت ماليات به ويژه ماليات برخانههاي خالي راهاندازي ميكرد كه باوجود گذشت زمان هنوز اين سامانه همچنان كاراجرايي جدي ندارد.
نكته آخر...
زمين و مسكن كالاهايي خاص هستند كه تاثير زيادي براقتصاد كلان و خرد كشور دارند و اين موضوع بايد سبب شود كه دولت توجه و برنامه ويژهيي براي اين حوزه داشته باشد و از ابزارهاي مالياتي براي كنترل بازار زمين و مسكن بهره بگيرد.
