گره كور حمايت مالي از مشاغل خرد
بررسی بخشنامه بانك مركزي براي تامين مالي بنگاههاي كوچك و متوسط
بانك مركزي در روزهاي ابتدايي هفته جاري بخشنامهيي را در مورد تامين مالي بنگاههاي كوچك و متوسط صادر كرد كه در صورت توجه بانكها ميتواند معضل تامين مالي بنگاهها را حل و فصل كند.
خبراقتصادی - شهابالدين قيداري: بانك مركزي ايران در بخشنامهيي از شبكه بانكي خواست، سرمايه در گردش طرحهاي توليدي با پيشرفت فيزيكي افزون بر ۶۰ درصد و بنگاههاي توليدي كوچك و متوسط كه از بازار محصول مناسبي برخوردار بوده را تامين كنند.
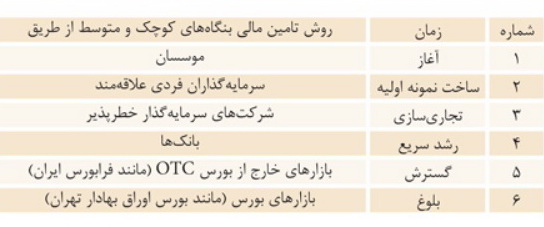
در بخشي از اين بخشنامه آمده است: «همسو با رسالت شبكه بانكي كشور براي تامين مالي نظام اقتصادي كشور و با توجه به فرمايشات رهبر معظم انقلاب در ابتداي سال مبني بر ضرورت فعالسازي ظرفيتهاي توليدي صنايع كوچك و متوسط و ارتقاي توان رقابتپذيري آنها و در عين حال نقش برجسته و بيبديل واحدهاي توليدي كوچك و متوسط در ايجاد اشتغال و تحقق اهداف اقتصاد مقاومتي، لازم است در شرايط حاضر، بانكها و موسسههاي اعتباري غيربانكي، نقش موثرتر و كاراتري براي حمايت از بنگاههاي كوچك و متوسط ايفا كنند.» اين بخشنامه در شرايطي صادر شده است كه براساس بررسيهاي ميداني «تعادل» شرايط پرداخت تسهيلات مالي براي كسب و كار كوچك، متوسط و مشاغل خانگي در شرايط فعلي، فرسنگها فاصله با ايدهآلهاي دولت يازدهم در بخش حمايت از اين نوع كسب و كار دارد. معادله اصلي كه درباره معادله تامين مالي بنگاهها مطرح ميشود مربوط است به تسهيلات بانكي كه دولت يازدهم تلاش كرده با يكسانسازي نرخ سود تسهيلات، فعالان بخش خصوصي را براي استفاده از بستههاي اعتباري تشويق كند. با توجه به اهميت طرحهاي اقتصادي مرتبط با كسب و كار خرد در جريان اين گزارش به صورت ميداني مشكلات تسهيلات اين بخش را مرور ميكنيم.
هميشه پاي دلالها در ميان است
قبل از بخشنامه بانك مركزي بانكها با استفاده از قانون حمايت از مشاغل خرد و خانگي و طرح بنگاههاي زودبازده تلاش ميكردند تا معادله تامين مالي بنگاههاي كوچك و متوسط را پوشش دهند، قوانيني كه از همان آغاز با مشكلات و حاشيههاي فراواني روبهرو شدند. ماجراي طرح مشاغل خانگي با هدف ايجاد كسب و كار با سرمايههاي اندك از ماههاي ابتدايي سال ۹۰ در كشور مطرح و تسهيلاتي با نرخ ۴درصد از محل منابع قرضالحسنه بانكها پرداخت شد اما بعد از آن سال به دليل كمبود منابع بانكي، تسهيلات از حالت قرضالحسنه خارج شد و از محل منابع عادي با نرخ سود ۲۲درصد پرداخت شد؛ موضوعي كه باعث شد اين طرح كارايي خود را از دست بدهد. با چنين سوابقي پرسش كليدي اين است كه آيا طرحهاي دولت يازدهم، از ضمانت اجرايي كافي برخوردار هستند يا اينكه تنها در مرحله ابلاغ بخشنامه باقي ميمانند و بانك مركزي از چه طريقي ميتواند به فرآيند توزيع تسهيلات مالي اين نوع كسب و كار نظارت كند؟
مساله اساسي اينجاست كه بلافاصله پس از اعلام تسهيلات ويژه كسب و كار كوچك كه معمولا شرايط پرداختي آسانتري دارند، پاي دلالان و واسطهها به تسهيلات حمايتي بنگاههاي كوچك باز ميشود و منابعي كه قرار است باري از دوش اقتصاد و معيشت طبقات كمتر برخوردار بردارد خود به باري تازه بر دوش آنان بدل ميشدند و جدا از جمعت بيكاران، جمعيتي هم ذيل عنوان بدهكاران بانكي تشكيل ميشدند.
يكي از افرادي كه در سطح استان البرز براي استفاده از تسهيلات مشاغل خانگي براي بخش قاليبافي اقدام كرده است در جريان گفتوگو با خبرنگار تعادل ميگويد: «از سال91 تصميم گرفتم در زمينه قاليبافي كارگاه كوچكي را تشكيل دهم، بعد از چند سال فعاليت براي بهبود شرايط زيرزميني كه در آن كار ميكردم، تقاضاي وام از يكي از بانكهاي معرفي شده براي مشاغل خانگي دادم. از آنجا كه از شرايط تخصيص تسهيلات مشاغل خانگي بياطلاع بودم عمده كارهاي مربوط به تغيير دارقالي و ساخت و ساز زيرزميني كه در آن مشغول به كار هستم را انجام دادم اما زماني كه به مرحله دريافت تسهيلات رسيدم، متوجه درصد بالاي نرخ سود تسهيلات و شرايط سخت ضمانت آن شدم. بنابراين از خير دريافت وام گذشتم. فعلا منتظر تصميمسازيهاي جديد دولت يازدهم هستم تا در صورتي كه تسهيلات ويژه كسب و كار كوچك شرايط خوبي داشت، اقدام كنم.»
گره كور حمايت از مشاغل خرد
خانم رضواني ميافزايد: «از ابتدا هم اگر ميدانستم كه اين وام را قرار است با نرخ سود بالا دريافت كنم از خير وام ميگذشتم ولي يكي از همسايههاي ما گفت كه وام مشاغل خانگي به صورت قرضالحسنه است. به همين دليل براي دريافت اين وام اقدام كردم. معمولا كساني كه ميخواهند از وام مشاغل خانگي استفاده كنند جزو طبقات كمتر برخوردار جامعه محسوب ميشوند. وام با نرخ سود ۲۲درصد براي مشاغل خانگي كه درآمدهاي اندكي دارند مقرون به صرفه نيست به همين دليل از ادامه كار منصرف شدم.»
اين شهروند البرزي كه اكنون موفق به راهاندازي مشاغل خانگي نشده است، اضافه ميكند:«اگر اين تسهيلات براي حمايت از مشاغل خانگي است چرا نرخ سود آن با تسهيلات ديگر بخشها فرقي ندارد درحالي كه اين مشاغل به دليل كوچك بودن از سودهاي اندكي برخوردار است.»
چاه ويلي كه كسب و كار خانگي را ميبلعد
رسول كاتبي، متقاضي ديگري است كه نام وي نيز در سياهه ليست دريافتكنندگان وام در يكي از بانكهاي عامل منطقه غرب تهران قرار دارد؛ بعد از تماس خبرنگار تعادل با اين فرد كه براي توسعه كارگاه چرم دوزياش براي دريافت تسهيلات به بانك معرفي شده است، وي اشاره ميكند:«اكثر افرادي كه براي دريافت وام مشاغل خانگي مراجعه ميكنند، قبول كردهاند كه با حداقل سود ممكن يك كسب و كار خانگي را سامان دهند. درحالي كه اين افراد به سختي براي توسعه كسب و كار خود تلاش ميكنند شرايط سخت تسهيلات در حكم چاه ويلي است كه ممكن است كسب و كار خانگي اين افراد را به باد دهد. به همين دليل من هم بعد از اينكه متوجه شدم وامي كه قرار است براي كسب و كار خانگيام دريافت كنم چنين وضعيتي دارد، ترجيح دادم كه از اين تسهيلات استفاده نكنم.»
وي ميافزايد: «با وجود اينكه اعتباري براي دريافت تسهيلات مشاغل خانگي در نظر گرفته شده است، اما با اين ميزان سود، مراجعهكنندهيي وجود ندارد، زيرا متقاضيان به محض مطلع شدن از شرايط پرداخت تسهيلات، از ادامه كار منصرف ميشوند. وي تصريح ميكند: درحال حاضر تنها به مددجويان كميته امداد و بهزيستي تسهيلات با نرخ ۴درصد پرداخت ميشود و ديگر متقاضيان در صورت نياز بايد از تسهيلات بالاتر استفاده كنند كه اگر اين روش اصلاح نشود، طرح مشاغل خانگي با شكست مواجه خواهد شد.»
موضع دولت يازدهم درباره تسهيلات كسب و كار كوچك
دولت يازدهم قصد دارد با مشاركت وزارتخانههاي مسوول در گام نخست شناسايي مناسبي از نيروهايي كه حقيقتا به اين نوع تسهيلات احتياج دارند، انجام دهد. براساس الگويي كه سخنگوي دولت ارائه ميكند، دولت قصد دارد از طريق توسعه مناسبات با كارتلهاي بزرگ اقتصادي در فضاي بينالمللي، خوشههاي اقتصادي كوچك و متوسط كشورمان را وارد بازي بزرگان اقتصادي كند. به عنوان مثال قراردادهاي اقتصادي با خودروسازان بزرگ اروپا باعث توسعه صنعت قطعهسازي در ايران خواهد شد و كشورمان سهمي از صادرات اين غولهاي خودروسازي كسب خواهد كرد. براي تامين مالي بنگاههاي كوچك و متوسط نيز در دل برنامه ششم توسعه احداث بانك ويژه كسب و كار كوچك تدارك ديده شده تا به صورت تخصصي نيازمنديهاي فعالان اين حوزه را پوشش دهد. تا زمان آغاز به كار اين بانك، بانك مركزي تلاش ميكند از طريق هماهنگي با بانكهاي عامل اين خلأ اعتباري را جبران كند.
