ماليات صاحبان خودرو گروهبندي استاني شد
گروه (۱): استان تهران
گروه (۲): استانهاي آذربايجانشرقي، اصفهان، البرز، خراسانرضوي، فارس، قزوين، گيلان، هرمزگان و مازندران
گروه (۳): استانهاي آذربايجانغربي، كرمان، گلستان، سمنان، زنجان، قم، همدان، مركزي، يزد، بوشهر و خوزستان
گروه (۴): استانهاي چهارمحالوبختياري، كرمانشاه، لرستان، خراسانشمالي، كهگيلويهوبويراحمد و اردبيل
گروه (۵): استانهاي سيستانوبلوچستان، خراسانجنوبي، كردستان و ايلام
خبراقتصادی - ماليات صاحبان خودرو گروهبندي استاني شد
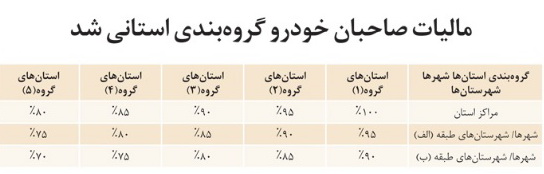
رييس كل سازمان امور مالياتي، بخشنامه جديد تفويض اختيار تعيين درآمد مشمول ماليات و ماليات عملكرد سال۱۳۹۴ صاحبان وسايط نقليه مسافري، باري، ماشينآلات راهسازي و صنعتي را ابلاغ كرد. سيدكامل تقوينژاد رييس كل سازمان امور مالياتي كشور، بخشنامه جديد تفويض اختيار تعيين درآمد مشمول ماليات و ماليات عملكرد سال۱۳۹۴ صاحبان وسايط نقليه مسافري، باري، ماشينآلات راهسازي و صنعتي در اجراي مقررات تبصره۵ ماده۱۰۰ قانون مالياتهاي مستقيم را به كليه ادارات مالياتي در سراسر كشور ابلاغ كرد.
سازمان امور مالياتي براي دريافت ماليات از صاحبان خودرو استانها را گروهبندي كرده است. استانهاي كشور باتوجه به امكانات و شاخصهاي موثر و به لحاظ وضعيت اقتصادي، اجتماعي و فرهنگي و نيز شرايط جوي به گروههاي زير تقسيم ميشوند:
گروه (۱): استان تهران
گروه (۲): استانهاي آذربايجانشرقي، اصفهان، البرز، خراسانرضوي، فارس، قزوين، گيلان، هرمزگان و مازندران
گروه (۳): استانهاي آذربايجانغربي، كرمان، گلستان، سمنان، زنجان، قم، همدان، مركزي، يزد، بوشهر و خوزستان
گروه (۴): استانهاي چهارمحالوبختياري، كرمانشاه، لرستان، خراسانشمالي، كهگيلويهوبويراحمد و اردبيل
گروه (۵): استانهاي سيستانوبلوچستان، خراسانجنوبي، كردستان و ايلام
بر اين اساس، ادارات كل امور مالياتي در توافقات ترتيبي اتخاذ نمايند تا اتحاديههاي مربوط، حداكثر تا پايان شهريور ماه سال۱۳۹۵ فهرست مشخصات اعضاي خود را به ادارات امور مالياتي ذيربط ارائه كنند. استانهايي كه به لحاظ شرايط آب و هوايي داراي وضعيت خاص از قبيل زمستانهاي بسيار سرد و طولاني و يخبندان هستند، ادارات كل امور مالياتي مربوط مجاز هستند درمورد ماشينآلات متناسب با مدت فعاليت آنان (كه كمتر از ۹ماه در سال نباشد) با نظر اتحاديههاي ذيربط درخصوص تعيين درآمد مشمول ماليات قبل از كسر معافيت اعضا، به نسبت درآمد مشمول ماليات قبل از كسر معافيت مندرج در جداول مذكور پيوست اقدام كنند.
در مواردي كه مشخص گردد مودي تمام يا قسمتي از سال مالياتي ترك كسب نموده يا به عللي خارج از اختيار آنان (از قبيل اسقاط وسيله نقليه و از رده خارج كردن، تصادف وسيله نقليه، توقيف، فوت مالك و غيره)، قادر به انجام فعاليت نبوده است و اين امر مورد تاييد هيات حل اختلاف مالياتي قرار گيرد، درآمد مشمول ماليات آنها به نسبت مدت فعاليت محاسبه و ماليات متعلقه وصول گردد. در مواردي كه خودرو بيش از يك مالك داشته باشد، درآمد مشمول ماليات شركا با رعايت مقررات پس از كسر حداكثر دو معافيت موضوع ماده۱۰۱ ق.م.م محاسبه و ماليات متعلق نسبت به سهم هر يك از شركا وصول گردد. ضمنا درآمد مشمول ماليات مالكان خودروها و ماشينآلاتي كه صاحبان آنها، وسيله مذكور را صرفا در ديگر مشاغل خود ازجمله فعاليتهاي كشاورزي يا كارگاهي (ساختماني، راهسازي، عمراني، معدني و...) بهكار گرفته و درآمد جداگانهيي از بابت آن كسب نمينمايند، درصورتي كه در گزارش رسيدگي به ماليات عملكرد اينگونه اشخاص و موسسات، تعداد و مشخصات اين خودروها و ماشينآلات تصريح و مراتب به اداره امور مالياتي ذيربط مشاغل خودرو يا ماشينآلات مزبور اعلام و در سامانه مشاغل خودرو ثبت شود، مالكان اين خودروها و ماشينآلات، مشمول مقررات اين دستورالعمل نخواهند بود.
