مركز پژوهشهاي بازرگاني در پژوهش ارسالي براي «تعادل» اوضاع صنعت خودرو تجاري ايران را بررسي كرد
12 پله تا توسعه صنعت خودرو، بازيگران صنعت خودرو با 5 چالش مهم دست و پنجه نرم ميكنند
صنعت خودروسازي به دليل سهم بالا در اشتغال و برخورداري از پيوندهاي پسين و پيشين قوي با ساير بخشهاي اقتصادي «مادر صنايع» قلمداد ميشود و موتور محركه رشد ساير بخشهاي اقتصاد به شمار ميرود. از اين رو بسياري از كشورهاي درحال توسعه درصدد جذب فناوريهاي مرتبط با اين صنعت برآمدهاند.
خبر اقتصادی - يكي از اركان مهم سياستگذاري صنعت خودرو در جهان، توسعه صنعت خودروهاي تجاري است. به استناد آمار انجمن جهاني خودروسازان در سال 2015 معادل 90.780.583 دستگاه خودرو در سطح جهان توليد شده كه 22ميليون و 241هزار و 67 دستگاه خودرو تجاري (24.5 درصد) و 68ميليون و 539هزار و 516 دستگاه خودرو سواري (75.5 درصد) است. در همين سال، ايران با توليد 97هزار و 471دستگاه و سهم 0.4 درصدي جايگاه 21ام از 39كشور را از آنِ خود كرده است كه با توجه به پتانسيلهاي كشور همچون وسعت زياد (مساحتي بالغ بر 1.6 ميليون كيلومترمربع)، جمعيت بالا (بالغ بر 78ميليون نفر)، نسبت پايين مالكيت خودروي تجاري(39 در مقابل 48 در سطح جهان)، سهم بالاي حملونقل زميني از جابهجايي مسافر و كالا و موقعيت استراتژيك خاص آن به دليل قرار گرفتن در كريدور شمال ـ جنوب، شرق و غرب و دسترسي به آبهاي آزاد جايگاه مناسبي نيست. علاوه بر اين، همسايگي با بازارهاي رو به رشدي كه سهولت دسترسي به آنها، نزديكي فرهنگي و روابط اقتصادي گسترده با آنها جملگي مويد پتانسيل بالاي بازار خودرو ايران(هم در بخش مسافر و هم در بخش بار) است و ظرفيتهاي مناسبي براي توسعه بازارهاي صادراتي در اين كشورها براي شركتهاي ايراني فراهم كرده است. به گزارش«تعادل»، بهاره عرياني، پريسا يعقوبيمنظري، شهرام رضوي، كارشناسان مركز پژوهشهاي بازرگاني وزارت صنعت در پژوهشي، راهكارهايي براي توسعه صنعت خودرو را بررسي كردهاند كه با توجه به جايگاه نامتناسب ايران در صنعت خودرو تجاري، مقاله حاضر با هدف احصاي مشكلات پيش روي اين صنعت از منظر ذينفعان و ارائه راههاي غلبه در سه بخش تدوين شده است. تبيين شرايط فعلي حاكم بر صنعت خودرو تجاري كشور از منظر آمار و اطلاعات موضوع بخش اول است. در بخش دوم، مهمترين مشكلات پيش روي صنعت از منظر صاحبنظران ارائه ميشود. در نهايت مقاله در بخش سوم با ارائه راههاي مقابله با چالشهاي مذكور و انتظارات خودروسازان در شرايط پساتحريم خاتمه مييابد.
1- صنعت خودرو تجاري در ايران
*سهم تيراژي خودروهاي تجاري در صنعت خودرو و تعداد بازيگران. سهم خودروهاي سواري 85درصد و سهم خودروهاي تجاري با احتساب وانت 15درصد و بدون لحاظ آن تنها 2.1 درصد است. علاوه بر اين 95.3 درصد بازار خودروهاي تجاري سال 1393 در اختيار سه شركت (ايران خودرو ديزل 55.4 درصد، سايپا 32.7 درصد و گروه بهمن 7.3 درصد) بوده و 13شركت باقيمانده با توليد 8075 دستگاه خودرو 4.7 درصد سهم بازار خودروهاي تجاري را داشتهاند.
سهم پايين تيراژ خودروهاي تجاري
*ساخت داخل در صنعت خودروهاي تجاري. به استناد استانداردهاي جهاني، داخليسازي كمتر از 14درصد در قالب واردات CBU، داخليسازي بين 14تا 30درصد واردات CKD و نهايتا داخليسازي بالاي 50 درصد بهترين وضعيت ممكن است. نگاهي به داخليسازي در صنعت خودروهاي تجاري ايران نشان ميدهد:
*داخليسازي كمتر از 14درصد براي وانت 40درصد و براي كاميون، كاميونت، كشنده و اتوبوس 20درصد؛
*داخليسازي بين 14تا 30درصد براي وانت 32درصد و براي كاميون، كاميونت، كشنده و اتوبوس 15درصد؛
*داخليسازي بالاي 50 درصد براي وانت 20درصد و براي ساير 4درصد است.
عمق پايين ساخت داخل
*صادرات. در سال 1392 در مجموع 81.9 ميليون دلار خودرو تجاري صادر شد كه بيشترين ميزان آن به كشورهاي عراق(29.7)، تركمنستان(22.1) و امارات متحده عربي(19.3) بوده است. ميزان صادرات در سال 1393 به 58.5 ميليون دلار كاهش يافت. در اين سال ميزان صادرات به تركمنستان با كاهش چشمگير به 2.2 ميليون دلار و عراق به 19.9 ميليون دلار كاهش يافت.
مشكلات نوسانپذيري بالاي صادرات
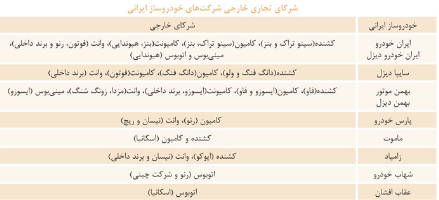
*نحوه حضور برندهاي مطرح. در حوزه خودروهاي تجاري سبك و سنگين (وانت، ون، كاميونت، كاميون، كشنده و انواع اتوبوس درون و برونشهري) حدود 15شركت از كشورهاي آلمان، ايتاليا، سوئد، فرانسه، چين، ژاپن و كره جنوبي با شركتهاي خودروساز ايران همكاري و مشاركت داشتهاند.
تمامي مشاركتها از نوع مونتاژ يا تحت ليسانس بوده و هيچ قرارداد سرمايهگذاري مشتركي در اين حوزه منعقد نشده است. تعداد كمي از شركتهاي تراز اول جهاني به صورت محدود وارد بازار ايران شدهاند درحالي كه به صورت گسترده در ساير كشورها و بازارها مانند بازارهاي نوظهور يا كشورهاي موسوم به گروه بريك(روسيه، چين، هند و برزيل) و تركيه حضور داشته و بيشتر در قالب قراردادهاي سرمايهگذاري مشترك همكاري ميكنند ولي تمايلي براي سرمايهگذاري مشترك با خودروسازان ايراني وجود ندارد. ضمن آنكه در شرايط تحريم، چين توانسته بخش قابل توجهي از بازار را در قبضه خود درآورد. با اين حال در شرايط پسابرجام شرايط مساعد براي حضور ساير برندهاي مطرح جهاني نيز فراهم شده است.
2. مشكلات پيش رو صنعت خودرو تجاري از منظر بازيگران
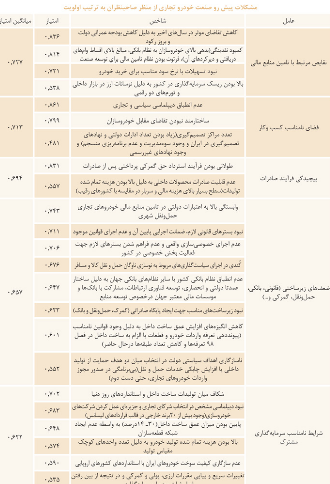
مهمترين مشكلات صنعت خودروهاي تجاري از منظر بازيگران به ترتيب اولويت را ميتوان در قالب جدول 1 نشان داد.
نگاهي به مشكلات احصا شده از منظر ذينفعان بخش نشان ميدهد كه اصولا نگرش صادراتي و جذب فناوريهاي نوين و سرمايهگذاري در ميان مديران خودروسازي كشور وجود نداشته و عمده توجه آنها به بازارهاي داخلي بوده است (اختصاص پايينترين ميانگين به شرايط نامناسب سرمايهگذاري). اين درحالي است كه همكاري مشترك با شركتهاي صاحب فناوري توليد قطعات و خودروهاي سنگين در بخش خودروهاي تجاري در قالب سرمايهگذاري مشترك به دليل فناوري خاص و بالاي اين گروه از خودروها و تيراژ توليد پايينتر آنها نسبت به خودروهاي سواري، ضرورتي اجتنابناپذير است؛ چراكه از يك سو مشكل مرتبط با نقدينگي(مهمترين مشكل اين صنعت) مرتفع ميشود و از سوي ديگر سرمايهگذاري مشترك با شركاي معتبر خارجي موجبات تسهيل در انتقال فناوري به داخل كشور و توليد خودروهاي به روز را فراهم خواهد آورد. نكته مهم نحوه انعقاد قراردادهاي سرمايهگذاري است. در انعقاد اين قراردادها، مذاكرات بايد به گونهيي پيش رود كه امكان بهرهگيري از ظرفيتهاي ايجاد شده در خطوط داخلي جهت ايجاد هاب منطقهيي و اتصال به شبكه فروش شريك خارجي وجود داشته باشد. ضمن آنكه داشتن برنامه مدون درخصوص نحوه استفاده از سرمايههاي وارد شده نيز اهميت بسياري دارد. در شرايط برداشته شدن تحريمها و افزايش تمايل خودروسازان مطرح به حضور در بازار ايران و بهرهمندي از پتانسيلهاي آن مهمترين الزامهاي قابل توجه در اين قراردادها به صورت زير است:
*استمرار جريان انتقال فناوري و بومي سازي دانش فني و فناوري؛
*داخليسازي توليدات و عمقبخشي به آن
(با تاكيد بر بخشهاي مهم همچون قواي محركه) به منظور
*بهرهگيري از توان داخلي قطعهسازي (وجود بيش از 1200 قطعهساز در كشور)؛
*تاسيس شركتهاي طراحي و تحقيق و توسعه و مراكز آزمون؛
*ارائه مدلهاي جديد توليدي با برند ملي كشور(در سال اول خودرو با نما نام شريك خارجي توليد شود اما از سال دوم، توليد با نما نام بومي ايران انجام شود)؛
*توليد پلتفرم مشترك با خودروسازان داخلي(در راستاي تنوع بخشي به محصولات) .
*توجه به توليد خودروهاي هيبريدي و ديزلي همراستا با جهتگيري برندهاي مطرح جهاني؛
*مشخص كردن نحوه رسيدگي به شكايات و دعاوي.
اما با توجه به آنكه سرمايهگذاري مشترك در واقع رويكرد«چوب ـ هويج» است در كنار الزامهاي فوق (سمت چوب)، ضروري است مشوقهايي نيز جهت تمايل آنها به حضور در كشور و تداوم آن و تشويق صادرات (سمت هويج) در نظر گرفته شود كه به تفصيل در بخش راهكارهاي خاص بخش ارائه ميشود.
در صورت لحاظ الزامهاي فوق در قراردادهاي سرمايهگذاري مشترك و مشوقهاي برشمرده براي سرمايهگذاران خارجي ميتوان انتظار انعقاد يك قرارداد سرمايهگذاري مشترك بُرد ـ بُرد را داشت. با توجه به كمبود نقدينگي موجود در كشور به طور عام و بخش خودروهاي تجاري به طور خاص در شرايط ورود سرمايههاي جديد به كشور توجه به بالقوههاي موجود در بازار داخل حايز اهميت است. با توجه به آنكه فناوريهاي پيشرفته در خودروهاي تجاري در بخشهاي مربوط به قواي محركه همچون موتور، گيربكس، ديفرانسيل و... تعبيه شده و از سالهاي پيش از انقلاب نيز شركتهايي همچون ايدم(توليد موتور)، چرخشگر(توليد گيربكس) و محورسازان(توليد انواع اكسل و ديفرانسيل) در همكاري با شركاي خارجي در اين حوزهها فعاليت داشتهاند، ضرورتي براي تاسيس كارخانه جديد وجود ندارد و كافي است سرمايهگذاران خارجي(خواه شركاي قبلي آنها يا شركاي جديد) به كشور وارد شوند و شكاف ايجاد شده به لحاظ نوع محصول توليدي و دانش فني در نتيجه بروز تحريمها را كاهش دهند. به طور دقيقتر شركت ايدم ميتواند قواي محركه طيف مختلفي از خودروهاي تجاري از مينيبوس تا كاميونهاي سنگين را تامين و بسياري از توليدكنندگان داخلي را از واردات موتور بينياز كند. شركت چرخشگر نيز قابليت و توانايي لازم جهت تامين نيازهاي طيف گستردهاي از خودروهاي تجاري را دارد. به از اين رو ميتوان گفت توانايي و زيرساخت لازم براي توليد دو قطعه با ارزبري بالا(موتور و گيربكس) در كشور وجود دارد و تنها نيازمند بهروزرساني است.
3- ارائه راهكار
مهمترين راهكارهاي مقابله با مشكلات را ميتوان در دو گروه عمومي و خاص بخش طبقهبندي كرد.
اقدامات عمومي
*تامين خطوط اعتباري بين بانكي؛
*اتخاذ سياستهاي محرك تقاضا؛
*اجراي واقعي خصوصيسازي(خروج دولت از فعاليتهاي تصديگري و ورود به فعاليتهاي حاكميتي به منظور ايجاد رقابت سالم)؛
*ايجاد ثبات در سياستهاي عمومي دولت و در نظر گرفتن مهلت زماني جهت اعمال مقررات و قوانين جديد؛
*همسوسازي ديپلماسي و تجاري.
اقدامات خاص بخش
*تدوين راهبردهاي بلندمدت توليدي و صادراتي در بخش خودروهاي تجاري همراه با برنامه زمانبندي توليد و صادرات و رصد اجراي آن مطابق با زمانبندي؛
* ارائه مشوقهاي مناسب همچون معافيتهاي مالياتي، اعطاي مشوقهاي صادراتي و حذف بروكراسي تخصيص اين مجوزها، دسترسي به بازار و اعطاي تسهيلات با نرخ سود كمتر، ايجاد امكان افزايش ميزان سهم سرمايهگذاران خارجي در سهام شركتهاي خودروساز داخلي در راستاي تشويق سرمايهگذاران خارجي جهت حضور در بازارهاي ايران؛
* توسعه زيرساختهاي حملونقل، لجستيكي و زيرساختهاي لازم جهت توليد خودروهاي هيبريدي و برقي؛
* تسريع در رفع عوامل بازدارنده سرمايهگذاري مشترك و فراهم كردن شرايط لازم جهت انعقاد قراردادهاي سرمايهگذاري مشترك بُرد ـ بُرد در صنعت خودروسازي(مشتمل بر قطعه و خودرو)؛
* تدوين برنامههاي مناسب جهت استفاده از سرمايههاي وارد شده همراستا با توسعه صنعت خودرو تجاري؛
تسهيل فرآيند صادرات(كاهش هزينه سرمايهگذاري و دريافت هزينه محصول هنگام تحويل كالا) ازجمله از طريق تسهيل مقررات ورود موقت قطعات.