گزارش از عرضه اوليههاي سال 94 در بازار سرمايه
عرضههاي گران در فرابورس و كمتعداد در بورس
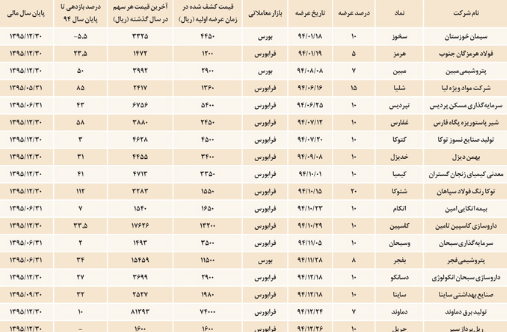
در سال 94 و در بازار سرمايه شاهد 18عرضه اوليه بوديم؛ بهطوري كه اين اتفاق از 18فروردين سال گذشته با فروش سهام سيمان خوزستان آغاز و در نهايت با عرضه ريلپرداز سير در 26اسفندماه به پايان رسيد. اين عرضهها با اما و اگرهايي نيز همراه بود؛ بهنحوي كه اغلب خريداران، درخصوص 15شركت عرضه شده در فرابورس، بهدليل كشف قيمت بالاي سهم شركتها انتقاد داشتند. اين در حالي بود كه در بورس تهران تنها 3 عرضه اما با قيمت مناسبتري صورت گرفت.
خبر اقتصادی - شركتهاي سيمان خوزستان، فولاد هرمزگان جنوب، پتروشيمي مبين، شركت مواد ويژه ليا، سرمايهگذاري مسكن پرديس، شيرپاستوريزه پگاه فارس، توليدصنايع نسوز توكا، بهمنديزل، معدني كيمياي زنجام گستران، توكارنگ فولادسپاهان، بيمه اتكايي امين، داروسازي كاسپين تامين، سرمايهگذاري سبحان، پتروشيمي فجر، داروسازي سبحان انكولوژي، صنايع بهداشتي ساينا، توليد برق دماوند و ريلپرداز سير، شركتهاي وارد شده به بورس و فرابورس در سال 94 بودند.
عرضه اوليه فرصتي براي نوسانگيري
عرضه اوليه به زماني گفته ميشود كه يك شركت براي نخستينبار سهام خود را وارد بازار بورس يا فرابورس كند. اين زمان بهترين زمان براي نوسانگيري سهامداران است؛ زيرا اصولا عرضه اوليه با قيمتي پايينتر از ارزش سهام به بازار عرضه ميشود؛ بعد از آنكه مدتي سهم رشد كرد، به ارزش واقعي خود نزديك ميشود. در واقع سيستم عرضه اوليه به اين صورت است كه كارگزاران و سهامداران با توجه به ارزش داراييها، نرخ فروش، طرحهاي توسعه در دست، سود توزيعي و ديگر موارد نرخ اوليه يك سهم را تخمين ميزنند. عرضه اوليه اگر در بازار و زمان مناسب انجام شود، ميتواند موجب بهبود و رونق در بازار شود؛ بهويژه اگر از طرف خصوصىسازى نباشد و نقدينگى حاصل از آن مجددا در بازار سرمايهگذارى شود.
از سوي ديگر با توجه به اينكه تامين مالي بهعنوان فلسفه وجودي بورس و بازار سرمايه هميشه از جايگاه با اهميتي برخوردار بوده و رشد حجم و ارزش معاملات سهام نشانگر خوبي براي تامين مالي در بازار سرمايه بوده است، پس عرضه اوليه ميتواند در واقع به كمك دولت بيايد. به عنوان مثال عرضه سهام هلدينگ پتروشيمي خليجفارس در سال 92 و بهرهگيري دولت از منابع حاصل از اين واگذاري نمونه بارز اين موضوع بود.
به گفته حسن قاليبافاصل، در سال 92 با احتساب عرضههاي اوليه سهام و افزايش سرمايهها، رقم تامين مالي دولت و صاحبان واحدهاي اقتصادي از طريق بورس به 22هزار ميليارد تومان بالغ شد كه اين رقم نسبت به سال 91 با رشد دوبرابري همراه بود.
بررسي عرضههاي 3 سال گذشته
به گزارش «تعادل» در سال 93، شركتهاي نفت سپاهان، سرمايهگذاري توسعه صنايع سيمان (سيدكو) در بورس پذيرش و عرضه شدند، اين در حالي است كه شركتهاي تامين مواد اوليه فولاد صبانور و سرمايهگذاري مسكن شمال شرق از فرابورس به بورس منتقل شدند. به غير از شركتهاي مذكور كه روند پذيرش آنها در بورس قطعي شد، شركتهاي بانك خاورميانه، كويرتاير، پتروشيمي مبين، سيمان خوزستان و بيمه ما نيز در آستانه بازگشايي و عرضه قرار گرفتند. البته در سال مذكور بهدليل اينكه بازار از وضعيت مناسبي برخوردار نبود، دولت تصميم گرفت تا تعداد عرضههاي اوليه را كاهش دهد تا نقدينگي به سمت اين سهمها نرود و بازار بيش از اين آسيب نبيند.
از طرفي بايد به اين نكته توجه داشت كه اگر شركتها عرضههاي اوليه به موقعي نداشته باشند، ممكن است كه برخلاف سوددهي به بازار، ضرر نيز برسانند.
بهعنوان مثال در فروردين سال 92 بورس روزهاي بسيار بدي را پشت سر گذاشت. شركت بزرگي مانند هلدينگ خليجفارس به علت تعداد سهام بالا و نرخ بالاي عرضه شده بسياري از نقدينگيهاي بازار را بلعيد و به علت هجوم افراد حقيقي و حقوقي براي خريد اين سهم، سهامهاي ديگر همگي صف فروش شدند و نهايتا آن روز با وجود حجم عظيم خريد و فروشها در اين نماد، شاخص كل بورس 87واحد كاهش يافت؛ يعني بورس بهدليل عرضه يك سهم از روزهاي اوج خودش فاصله گرفت.
وضعيت شركتهاي عرضه شده
در بين 18 عرضه اوليهيي كه در سال گذشته اتفاق افتاد، شتوكا كه در 15ديماه 20درصد از سهام خود را عرضه كرد، توانست تا پايان سال94، 112درصد بازدهي به سهامداران خود بدهد؛ اما سخوز با عرضه 10درصد از سهام خود، زيانده بود و 5.5درصد زيان را ميان سهامداران تقسيم كرد كه البته اين زيان در انباشته خود شركت ثبت ميشود.
يكي از عرضههاي اوليه سال گذشته، نماد «دماوند» بود كه با رقم 74هزار ريال كشف قيمت شد؛ در آن تاريخ با مقايسه سود تقسيمي شركت و P/E گروه، قيمتي حدود 60هزار ريال براي اين سهم پيشبيني ميشد اما در واقع با كشف قيمت بالاي اين سهم، دماوند توانست تا پايان سال تنها 10درصد سود به سهامداران خود بدهد و در سال جديد نيز روند نزولي در پيش گرفت و از 24 اسفندماه كه اين سهم عرضه شد تنها 7درصد سود را ميان سهامداران تقسيم كرد.
نحوه كشف قيمت سهام در عرضه اوليه
بر اساس وضعيت سفارشهاي وارده، عرضهكننده به يك قيمتي كه معمولا كمترين قيمت تعيين شده است و در اصل ميتواند كل عرضه را به فروش برساند و امكان عرضه كل وجود دارد، عرضه اوليه انجام ميگيرد. از سوي ديگر با توجه به اينكه بين كف و سقف دامنه قيمتي در نظر گرفته شده از طرف فروشنده فاصله 20درصدي وجود دارد، چنانچه تعداد درخواستها در قيمت عرضه بيشتر از كل حجم عرضه باشد، تقسيم به نسبت خواهد شد و اين روش اين مزيت را به همراه دارد كه هر خريداري به نسبت سرمايهيي كه براي خريد در نظر گرفته از عرضه اوليه بهرهمند ميشود.
در سال 89 بهدليل ناكارآمد بودن قانون تقسيم سهام در عرضههاي اوليه با توجه به اينكه حجم و عمق بازار سرمايه نسبت به سالهاي قبل افزايش يافته بود، روشهاي عرضه اوليه سهام و نحوه قيمتگذاري و در واقع كشف قيمت بازنگري شد. بر اساس اجماعنظر صورتگرفته در اين جلسه مقرر شد كه مكانيسم book building (ثبت سفارش) جايگزين روشهاي قبلي شود.
مهشید خیزان
