بانك مركزي: بانكها به جبران خسارتهاي مشتريان پايبند باشند
مسووليت بانكها در پرداخت خسارت به سپردهگذاران
بهكارگيري منابع بانكها و موسسههاي اعتباري در طرحهاي پرريسك، عدم اجراي قانون و استفاده مديران بانكها و موسسههاي اعتباري از روشهايي كه باعث ايجاد خسارت احتمالي براي سپردهگذاران و سهامداران ميشود، يكي از چالشهاي اساسي نظام بانكي در سالهاي اخير بوده است و به خاطر شرايط اقتصاد جهان و اقتصاد داخلي در سالهاي اخير، ضرورت توجه به قانون، شاخصهاي نظارتي، نسبتهاي حسابداري و حسابرسي، افزايش درجه نقد شوندگي دارايي موسسههاي مالي، توصيههاي بينالمللي بال و... بارها با تاكيد مسوولان اقتصادي و بانكي كشور همراه شده است.
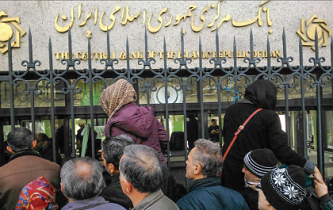
خبر اقتصادی - محسن شمشيري: عدم اجراي قانون و اقدامات پيشگيرانه و عدم رعايت سپرده قانوني يا به كار گرفتن برخي روشها و عمليات بانكي باعث ميشود كه به حقوق سهامداران و سپردهگذاران لطمه وارد شده و خسارتهاي احتمالي را موجب شود.
در برخي موارد نيز محاسبات مديران موسسههاي مالي با مشكل مواجه شده و باعث ميشود كه اصل و فرع منابع مالي بهموقع بازنگردد و هنگام مراجعه سپردهگذاران و سهامداران، امكان پرداخت منابع و حقوق آنها ميسر نميشود. ازجمله در سال گذشته، بانك مركزي به عنوان ناظر بازار پول، براي رسيدگي به مشكلات برخي موسسات اعتباري ازجمله ميزان و ثامنالحجج وارد عمل شد و با همت و كمك برخي بانكها ازجمله بانكهاي صادرات و پارسيان، براي جبران خسارت و پرداخت سپرده سپردهگذاران و حقوق سپردهگذاران اقدام كردند.
اما نگراني برخي مديران بانكي، موجب شده كه نسبت به اجراي قانون و تاكيد بر شاخصهاي نظارتي واكنش نشان دهند و خواستار رسيدگي به وضعيت موسسههاي مالي قبل از بروز خسارتهاي احتمالي شدهاند.
در اين زمينه، بانك مركزي بارها خواستار رعايت قانون شده تا موسسههاي مالي با خسارت مواجه نشوند، اما در بخشنامه روز گذشته خود، خواستار توجه به مسووليت مديران بانكها و موسسههاي مالي شده و نسبت به مسووليت مديران بانكها و موسسههاي مالي براي جبران خسارت احتمالي به سپرده گذاران و سهامداران هشدار داده است.
بانك مركزي در بخشنامهيي به شبكه بانكي، مسووليتهاي مديران بانكها، با عنوانهاي مختلف شامل مديرعامل، رييس هياتمديره، اعضاي هيات عامل و اعضاي هياتمديره را برشمرده و آنها را در برابر قانون، حقوق سهامداران و سپردهگذاران مسوول دانسته و خواستار اجراي قانون براي جلوگيري از خسارتهاي احتمالي به حقوق سپردهگذاران و سهامداران شده همچنين خواستار جبران خسارت احتمالي به حقوق سهامداران و سپردهگذاران شده است.
در اين بخشنامه، بانك مركزي بر ضرورت رعايت قوانين، مقررات و الزامات ناظر بر فعاليتهاي بانكي و همچنين پايبندي به مفاد اساسنامه مصوب بهويژه مسووليتهاي مصرح در بند(ج) ماده35 قانون مذكور درخصوص جبران خسارتهاي احتمالي صاحبان سهام و مشتريان ناشي از عمليات بانكي تاكيد مجدد كرد.
در اين بخشنامه آمده است: باتوجه به ضرورت حركت و فعاليت بانكها و موسسات اعتباري در چارچوب قوانين جاري كشور همچنين مقررات منطبق بر آنها كه توسط بانك مركزي ابلاغ ميشود، بهويژه قانون پولي و بانكي كشور و قانون عمليات بانكي بدون ربا و آييننامهها و مقررات احتياطي و تطبيقي منطبق بر قوانين ياد شده كه آسيبپذيري نظام پولي و بانكي ناشي از فعاليت بانكها و موسسات اعتباري را كنترل كرده و مخاطرات آن را كاهش دهد، بايد توجه داشت كه يكي از مخاطراتي كه تقريبا تمام فعاليتهاي بانكها و موسسات اعتباري در معرض آن قرار دارند، ريسك عملياتي است كه ميتواند ناشي از نامناسب بودن و عدم كفايت فرآيندها و روشها، افراد و سيستمهاي داخلي يا ناشي از وقوع رويدادهاي خارج از بانك يا موسسه اعتباري باشد.
بانك مركزي تاكيد كرد: تخطي از قوانين، نقض مقررات، عدم پايبندي به مفاد اساسنامه مصوب و رعايت نكردن الزامات ناظر بر فعاليت بانكها و موسسات اعتباري ازجمله مهمترين رويدادهايي است كه در بروز ريسك موصوف موثر بوده و ميتواند زيانهاي عمدهيي براي بانك يا موسسه اعتباري در پي داشته باشد و تهديدي جدي براي ثبات و سلامت آن به شمار رود.
اين بخشنامه ميافزاد: براساس بند(ج) ماده35 قانون پولي و بانكي كشور مصوب سال1351، «هر بانك در مقابل خسارتهايي كه بر اثر عمليات آن متوجه مشتريان ميشود، مسوول و متعهد جبران خواهد بود. مديرعامل، رييس هياتمديره، اعضاي هيات عامل و اعضاي هياتمديره هر بانك نيز در مقابل صاحبان سهام و مشتريان، مسوول خسارتهايي هستند كه به علت تخلف هر يك از آنها از مقررات و قوانين و آييننامههاي مربوط به اين قانون يا اساسنامه آن بانك، به صاحبان سهام يا مشتريان وارد ميشود.» بانك مركزي با اشاره به مسووليتهاي مديران بانكها و موسسههاي اعتباري در مقابل سهامداران و سپردهگذاران تصريح كرد: با توجه به اين موارد قانوني و تاكيد مجدد بر ضرورت و لزوم رعايت قوانين، مقررات و الزامات ناظر بر فعاليتهاي بانكي و همچنين پايبندي به مفاد اساسنامه مصوب و با نظر داشت مسووليتهاي مصرح در بند (ج) ماده 35 قانون مذكور درخصوص جبران خسارات احتمالي صاحبان سهام و مشتريان ناشي از عمليات بانكي، بايد تدابير و اقدامات لازم براي هدايت فعاليتها در چارچوب قوانين، مقررات و الزامات ابلاغي و همچنين پيشگيري از مخاطرات موصوف در بانكها و موسسههاي اعتباري اتخاذ شده و اشخاص و واحدهاي ذيربط از مسووليتهاي قانوني خود آگاه شوند.
تاكيد بر پيشگيري از ايجاد خسارت
به گزارش «تعادل» از آنجا كه در شرايط مختلف اقتصادي، تعدادي از موسسههاي اعتباري و برخي بانكها، منابع خود را در طرحها و سرمايهگذاريهايي به كار ميگيرند كه ممكن است با عدم بازگشت به موقع اصل و فرع منابع مواجه شود، در نتيجه موسسات مالي بايد در صورت ايجاد خسارت و زيان، حقوق سپردهگذاران و سهامداران خود را پرداخت كنند و منابعي را براي بازگشت منابع سپردهگذار و سهامداران در نظر بگيرند.
از اين رو مديران موسسات مالي در برابر اقداماتي كه انجام ميدهند، مسوول هستند و بايد به موقع حقوق سپردهگذاران و سهامداران را تامين كنند و اگر منابع مالي را در جايي به كار گرفتهاند كه با ريسك و خطر بالا مواجه است و با خسارت احتمالي مواجه خواهد شد، بايد نسبت به خسارت وارده به حقوق سپردهگذار و سهامدار مسوول باشند.
به عبارت ديگر، اگر مديران يك موسسه مالي، منابع بانك يا موسسه اعتباري را در جايي بهكار گرفتهاند كه با خسارت مواجه شده است، بايد طبق قانون خسارت را تامين كنند زيرا بانك و موسسه اعتباري وكيل سپردهگذار و سهامدار است و نبايد اقدامي انجام دهد كه موجبات خسارت به حقوق سپردهگذار و سهامدار شود.
در سالهاي اخير، در برخي موارد كه اقدامات مديران موسسههاي مالي، موجب خسارت به منابع سپردهگذاران و سهامداران شده، با كمك و حمايت و اقدامات بانك مركزي و همت و همراهي برخي بانكهاي كشور از جمله بانك صادرات ايران و بانك پارسيان، سپرده برخي موسسات به صاحبان آنها پرداخت شد. اما از آنجا كه ضروري است، جلو برخي اقدامات گرفته شود و مديران بانكها در چارچوب قانون عمل كنند تا حقوق صاحبان سهام و سپرده با خسارت احتمالي مواجه نشود، در نتيجه لازم است كه علاوه بر رعايت قانون، نظارتهاي دقيقي از سوي بانك مركزي انجام شود و همچنين از فعاليت موسسههاي غيرمجاز جلوگيري به عمل آيد همچنين شاخصهايي براي كنترل وضعيت مالي بانكها و موسسههاي مالي حاكم شود تا نقدينگي مورد نياز براي پرداخت سپرده و حقوق صاحبان سهام در بانك و موسسه اعتباري وجود داشته باشد.
بار 5هزار ميلياردي بر دوش بانكها
اگرچه براساس گفتههاي آقاي پرويزي استاندار خراسان شمالي با تامين حدود 300ميليارد تومان منابع مالي، مشكل 85درصد سرمايهگذاران شامل بيش از ۱۱ هزار نفر از سپردهگذاران موسسه مالي منحل شده ميزان كه سپرده زير ۵ميليون تومان داشتهاند، پرداخت شده است و ارقام درشت آن نيز در مسير تهاتر قرار گرفته، اما لازم است كه شاخصهاي نظارتي و رعايت قانون و مسووليت مديران موسسههاي مالي مورد توجه باشد تا خسارتها و پرداخت حقوق صاحبان سهام و سپرده با ارقام درشتتري مواجه نشود. منابع مختلف، تعداد سپردهگذاران و منابع آنها در موسسههاي ميزان و ثامنالحجج را با ارقام مختلف اعلام كردهاند و برخي از يكميليون سپردهگذار با 3200ميليارد تومان سپرده، تعداد هزار كارمند و ۱۱۰شعبه در قالب تعاوني ميزان خبر دادهاند.
همچنين منابع ديگري وضعيت موسسه ثامنالحجج را با يك تا 2.3ميليون سپردهگذار در تعاوني ثامنالحجج با حدود 2هزار ميليارد تومان سپرده اعلام كردهاند.
اگرچه مجموع اين ارقام كه با اقدامات و نظارت بانك مركزي و تلاش بانكهاي صادرات و پارسيان، حدود 5هزار ميليارد تومان برآورد شده اما حجم گستردهيي از عمليات بانكي و پرداخت وجوه توسط بانكهاي صادرات و پارسيان در سال گذشته انجام شده و به حدود 2ميليون نفر خدمات بانكي داده شده است.
تجمع و حضور سپردهگذاران اين موسسهها در شعب بانك صادرات و بانك پارسيان نيز در شلوغي عمليات بانكي آنها و صرف وقت و انرژي، هزينههاي مالي، نيروي انساني و... نيز قابل توجه بوده و از همه مهمتر، اطلاعرساني مستمر بانك مركزي و بانكهاي صادرات و پارسيان و موسسههاي مربوطه، مسوولان محلي و استانداريها و... نيز از چالشهاي اساسي در اين رابطه است.
توجيه اقتصادي سرمايهگذاري بانكها
از سوي ديگر برخي مديران و سپردهگذاران نگران اين هستند كه منابع آنها دچار مشكل شود و برخي ادعا ميكنند كه به موقع سپرده خود را خارج ميكنند. اما در عين حال خواستار كاهش هزينه بانكها در شرايط اقتصادي سالهاي اخير كشور هستند.
اما صاحبنظران با تجربه معتقدند كه براي جلوگيري از خسارتهاي احتمالي، علاوه بر اجراي قانون و مسووليتپذيري مديران موسسههاي مالي و بانكها، بايد نرخ سود بانكي، هزينه بانكها و سود مورد انتظار در طرحهاي سرمايهگذاري كاهش يابد تا فشار هزينهها باعث خسارت بانك و موسسه اعتباري نشود و از طريق يك سود معقول و منطقي، حقوق سپردهگذار و سهامدار نيز تامين شود و از سوي ديگر، بايد توجيه اقتصادي طرحها مورد توجه باشد تا اصل سرمايهگذاري بانك به موقع باز گردد و حقوق سپردهگذار و سهامداران به خاطر بيتدبيري مديران موسسههاي مالي به خطر نيفتد.
همچنين در كنار كاهش بدهي دولت، مطالبات معوق، كاهش نرخ سود بانكي و... بايد توجيه اقتصادي طرحهاي سرمايهگذاري نيز مورد توجه باشد تا بازگشت اصل سرمايهگذاري بانكها نيز تضمين شود.
همچنين بايد ميزان نقدشوندگي داراييهاي بانكها و موسسههاي اعتباري بررسي شود و موسسههاي اعتباري، به اندازه داراييهاي قابل نقد و فروش خود، در طرحهاي داراي ريسك مشاركت كنند.
در صورتي كه حقوق سپردهگذاران و سهامداران به موقع به صاحبان آنها پرداخت نشود يا در محلي به كار گرفته شود كه بازگشت منابع با تاخير مواجه است يا تمام منابع سپردهگذار و سهامدار را در محلهاي با ريسك بالا به كار گرفتهاند و امكان بازپرداخت سپرده و حقوق صاحبان سهام وجود نداشته و... در نتيجه لازم است كه هر چه سريعتر نسبت به آنها رسيدگي شود تا از ايجاد پديدههايي مانند موسسههاي ميزان و ثامنالحجج و... جلوگيري شود.
شايد اگر به موقع نسبت به وضعيت اين موسسهها رسيدگي ميشد و ارزيابي داراييها، اموال، سرمايهگذاريها و نقدينگي آنها با شاخصهاي كنترلي بانكداري داخلي و بينالمللي و رعايت نسبتهاي حسابداري و حسابرسي و نقدشوندگي داراييها و بازگشت سرمايهگذاريها در دستور كار قرار ميگرفت، مشكلي براي آنها ايجاد نميشد و به موقع از ايجاد مشكل و چالش جلوگيري ميكردند.
