چالش هاي اقتصادي و فقهي اوراق مشاركت بانك مركزي در عمليات بازار باز
اگر بانک مرکزی همچنان قصد دارد برای انجام عملیات بازار باز از ابزار اوراق مشارکت استفاده کند، مناسب است به چالشهای مطرح شده نيز توجه کند و برای رفع آنها تدابیری بیندیشد
خبراقتصادي - بانک مرکزی با عرضه ی اوراق مشارکت وارد رقابتی ناصحیح با بانکها در زمینه ی جذب منابع موجود در بازار میشود که این رقابت به ضرر بانک هاست، زیرا اوراق مشارکت بانک مرکزی معمولاً با نرخ سود بیشتری نسبت به سپرده های بانکی عرضه می شود.
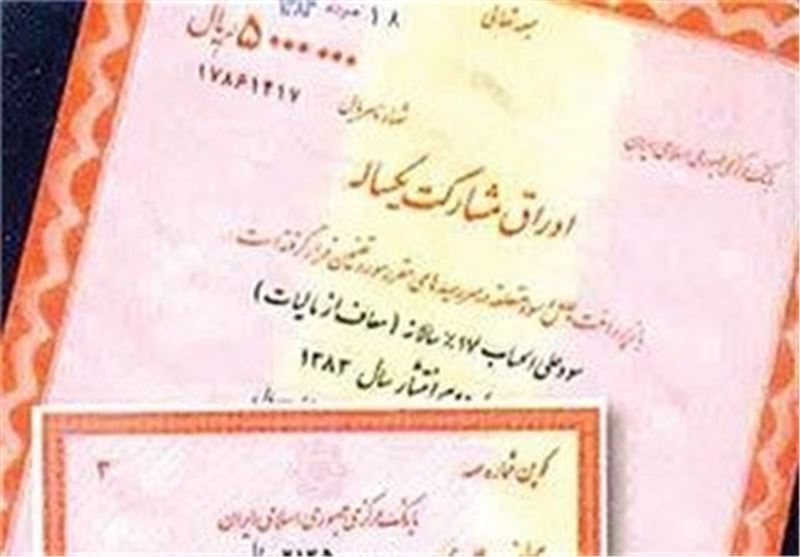
بانک مرکزی از سال 1379 تا پایان سال 1392 در 38 نوبت بیش از 190 هزار میلیارد ریال اوراق مشارکت منتشر کرده است. این اوراق معمولاً با سررسیدهای یك ساله و با نرخ های سود علی الحساب، منتشر شده که از نرخ های سالانه ی تورم کمتر بوده و با چالش هاي گوناگون اقتصادي و فقهي مواجه شده است.
پژوهشكده پولي و بانكي در گزارشي با عنوان آسیب شناسی اوراق مشارکت بانک مرکزی از دیدگاه فقهی-اقتصادی: دلالت هایی بر لزوم تقویت ابزار فعلی عملیات بازار باز در نظام بانکی کشور" به قلم حسین میثمی استاديار گروه بانكداري اسلامي، به بررسي موضوع پرداخته و ضمن شناخت شيوه ي عملیاتی مورد استفاده جهت انتشار اوراق مشارکت بانک مرکزی در نظام بانکی کشور این شیوه را از دیدگاه فقهی و اقتصادی آسیب شناسی كرده است.
یافته های اين گزارش نشان میدهد كه اوراق مشاركت بانک مرکزی با چالش های گوناگون فقهی-اقتصادي روبه روست و به همین دلیل بهترین گزینه آن است که بانک مرکزی برای انجام عملیات بازار باز، اوراق بهادار منتشر نکند و این عملیات را با استفاده از خرید و فروش اوراق بهادار دولتی در بازار ثانویه انجام دهد.
همچنين اگر بانک مرکزی به هر دليل از جمله نبود بازار ثانویه ی اوراق بهادار دولتی در کوتاه مدت به انتشار اوراق بهادار در بازار اولیه مجبور شود، باز هم اوراق مشاركت بهترین گزینه نیست و میتوان از سایر اوراق بهادار اسلامي مانند صکوك اجاره استفاده کرد که با ویژگیهای ابزارهای عملیات بازار باز مانند ریسك کم و نرخ سود ثابت سازگارتر است.
اگر بانک مرکزی همچنان قصد دارد برای انجام عملیات بازار باز از ابزار اوراق مشارکت استفاده کند، مناسب است به چالشهای مطرح شده نيز توجه کند و برای رفع آنها تدابیری بیندیشد.
مساله ی اصلی این گزارش استخراج چالشهای فقهی و اقتصادی اوراق مشاركت بانک مرکزی کشور است . بر اساس تحلیلها، میتوان مدعی شد که این اوراق از دیدگاه فقهی با چالشهای گوناگونی روبه روست و شبهه ی ربا در آن به طور جدی مطرح است. اوراق مشاركت بانک مرکزی از دیدگاه اقتصادي نیز با مشكلات مختلفی مواجه است که نمیتوان از آن چشم پوشی کرد. بنابراین، بهترین گزینه آن است که بانک مرکزی برای انجام عملیات بازار باز اوراق بهادار منتشر نکند؛ بلکه این عملیات را با استفاده از خرید و فروش اوراق بهادار دولتی در بازار ثانویه انجام دهد. اگر به هر دلیل از جمله نبود بازار ثانویه ی اوراق بهادار دولتی، بانک مرکزی در کوتاه مدت به انتشار اوراق بهادار در بازار اولیه مجبور شود؛ باز هم اوراق مشاركت بهترین گزینه نیست و میتوان سایر ابزارهای اسلامي مانند صکوك اجاره را به کار برد که با ویژگیهای عملیات بازار باز سازگارتر است
توصیه های سیاستی
اين گزارش توصیه های مختلفي را جهت کاهش چالش های فقهی اوراق مشارکت بانک مرکزی در کوتاه مدت پیشنهاد كرده است.
به منظور حل مشکل فقدان طرحهای سودده اقتصادی، بانک مرکزی در دوره ای که قصد انتشار اوراق را دارد فعالیت های سودده خود را حداقل به میزان اوراق به طور دقیق و جزئی احصا کند.
جهت حل شبه هی واقعی نبودن نرخ سود پرداختی، بانک مرکزی برای طرحهای سودده مبنای انتشار اوراق صورت سود و زیان تهیه کند.
برای حل شبهه ي عدم اطلاع رسانی در مورد فعالیتهای مبنای انتشار اوراق، بانک مرکزی پیش از انتشار اوراق فعالیت های سودده مبنای انتشار اوراق را اعلام عمومی کند.
توصیه های زیر نیز جهت کاهش چالشهای اقتصادی اوراق مشارکت بانک مرکزی در کوتاه مدت پیشنهاد مي شود.
به منظور حل مشکل هزینه بر بودن انتشا ر اوراق ، بانک مرکزی در کوتاه مدت با اقداماتی خاص مانند انتشار الکترونیکی اوراق، راه اندازی بازار ثانویه، و غیره هزینه های انتشار اوراق را کاهش دهد.
برای حل مشکل نبود بازار ثانويه ي منسجم و تعهد بازخرید پیش از سررسید، هرچه سریعتر بازار ثانويه ي اوراق مشارکت در بازار بین بانکی راه اندازی شود و در برگه های اوراق مشارکت آتی بانک مرکزی تأکید شود که فروش اوراق پیش از سررسید تنها در بازار بین بانکی امکانپذیر است و بانک عامل تعهدی جهت بازخرید پیش از سررسید ندارد.
به منظور حل مشکل ناسازگاری عقد مشارکت با ماهیت کوتاه مدت عملیات بازار باز ، سررسید اوراق به گونه ای تعیین شود که مردم بتوانند وقوع مشارکت و ایجاد سود را تصور کنند. بنابراین انتشار اوراق مشارکت بانک مرکزی در سررسید کمتر از سه ماه چندان مناسب نیست.
جهت حل مشکل عدم امکان مسدود کردن وجوه ، بانک مرکزی منابع جمع آوری شده از محل انتشار اوراق را به طور مستقیم مسدود نکند بلکه آنها را واقعاً جایگزین منابع خودکند که پیشتر در طرحهای سودده به کار رفته بود و با آزادسازی منابع گذشته، وجوه را مسدود نماید.
به منظور حل مشکل تحمیل هزینه به بانک های عامل بابت عاملیت و بازخرید اوراق ، بهترین راه حل راه اندازی بازار ثانویه و حذف تعهد بانکهای عامل جهت بازخرید اوراق است.
چالشهای اقتصادی اوراق مشارکت بانک مرکزی
اوراق مشارکت بانک مرکزی علاوه بر چالشهای فقهی گفته شده از دیدگاه اقتصادی نیز با کاستی های زیادی مواجه است که این بخش به برخی از مهمترین آنها اشاره میکند.
هزینه بر بودن انتشار اوراق
اولین و شاید مهمترین چالش اقتصادی اوراق مشارکت بانک مرکزی هزینه بر بودن استفاده از این اوراق برای اجرای عملیات بازار باز است، زیرا عملیات بازار باز در سایر كشورها معمولا روی اوراق قرضه ی دولتی انجام میشود و بانک مرکزی به طور مستقیم اوراق منتشر نمیکند. بانک مرکزی در بازار ثانويه ي اوراق دولتی وارد میشود و با خرید و فروش اوراق، سیاست های انبساطی و انقباضی اعمال میکند. از این رو، هزینه و ضرر و در مواردی درآمد سیاست گذاری پولی برای بانک مرکزی فقط تفاوت در نرخ های خرید و فروش است.
در ایران، بانک مرکزی کلیه ی هزینه های اوراق پرداخت سود، چاپ ، تبلیغات، پرداخت کارمزد عاملیت بانک ها، هزینه ی تعهد اصل و سود اوراق، هزینه ی امحای اوراق فروش نرفته، و غیره را به عهده دارد و در نتیجه به صورت قطعی به ترازنامه ی بانک مرکزی، ضرر تحمیل میشود.
ناسازگاری عقد مشارکت با ماهیت کوتاه مدت عملیات بازار باز
عملیات بازار باز به طور ذاتی ماهیت کوتاه مدت دارد و فقط برای مدیریت نقدینگی جامعه در بازه های زمانی کوتاه شش ماهه، سه ماهه، یك ماهه، و حتی هفتگی کاربرد می یابد. این در حالی است که عقد مشارکت ماهیت بلندمدت و میان مدت دارد و به همین دلیل، این عقد به طور ذاتی برای عملیات بازار باز مناسب نیست.
البته، این مطلب چنین معنا نمی دهد که به لحاظ فقهی نمیتوان مشارکت کوتاه مدت يك ماهه را تصور کرد؛ بلکه بدان معناست که غالباً، فعالیتها و طرحهای اقتصادی مبنای مشارکت با این فرض که عقد شرکت قرار است به صورت واقعی و غیرصوری اجرایی شود زمانبر است و تا به سوددهی برسد، بازه ی زمانی مشخصی نیاز دارد و در کوتاه مدت اتفاق نمی افتد. بر همین اساس درحال حاضر در اقتصاد ایران، به ندرت فعالیتی اقتصادی یافت میشود که زمان لازم برای تکمیل آن و ایجاد سود کمتر از یك سال باشد.
عدم امکان مسدود کردن وجوه
در عملیات بازار باز متعارف، بانکهای مرکزی منابع جمع آوری شده به دنبال این عملیات را از نظام پولی خارج می کنند و با این کار حجم کل نقدینگی موجود در اقتصاد را کاهش می دهند؛ اما به دلیل ماهیت عقد شرکت در فقه اسلامی زمانی که بانک مرکزی با انتشار اوراق مشارکت به راه اندازی عملیات بازار باز انقباضی اقدام میکند، امکان مسدودکردن منابع جمع آوری شده وجود ندارد و این منابع دوباره به اقتصاد تزریق میشود.
نبود بازار ثانويه ي منسجم و تعهد بازخرید پیش از سررسید
یکی از پیش نیازهای موفقیت هر ابزار مالی وجود بازار ثانويه ي منسجم است. در این بازار، افرادی که به فروش اوراق پیش از سررسید تمایل دارند این کار را انجام می دهند و قیمت اوراق نیز با توجه به وضعیت اقتصاد و میزان عرضه و تقاضا تعیین می شود. مسا له ی اوراق مشارکت بانک مرکزی آن است که این اوراق همواره با تعهد بازخرید پیش از سررسید توسط بانکهای عامل عرضه میشود و این مانع شکل گیری بازار ثانویه برای اوراق است.
در ماده ی 2 قانون نحوه ی انتشار اوراق مشارکت قابلیت معامله ی این اوراق در بورس تصریح شده، اما تاکنون بازار ثانویه ای جهت معاملات دست دوم اوراق مشارکت بانک مرکزی شکل نگرفته است. این باعث می شود که در صورت انصراف مشتریان، بانکهای عامل مجبور باشند از منابع داخلی خود با مشتری تسویه کنند و تا فرارسیدن سررسید اوراق، جایگزین مشتری شوند.
تحمیل هزینه به بانکهای عامل بابت عاملیت و بازخرید اوراق
درحال حاضر، برخی بانکهای کشور وظیفه ی عاملیت اوراق مشارکت بانک مرکزی را به عهده میگیرند. این موضوع دستکم دو مشکل برای بانکها ایجاد میکند. اول اینکه، بانکهای عامل مجبورند محصولی را عرضه کنند که رقیب محصولات داخلی بانک شامل سپرده ها، گواهی ها، و غیره باشد و این با منطق کسب وکار در تعارض است. بانک مرکزی با عرضه ی اوراق مشارکت وارد رقابتی ناصحیح با بانکها در زمینه ی جذب منابع موجود در بازار میشود که این رقابت به ضرر بانک هاست، زیرا اوراق مشارکت بانک مرکزی معمولاً با نرخ سود بیشتری نسبت به سپرده های بانکی عرضه می شود.
دوم اینکه بانکها موظفند از منابع خود، اوراق مشارکتِ متقاضیانی را بازخرید کنند که نمیخواهند تا سررسید صبر کنند و این برای بانک هزینه بر است و ناخواسته، منابع داخلی بانک را درگیر هزینه های عملیات بازار باز بانک مرکزی میکند. از طرف دیگر با توجه به اینکه بیشتر منابع در اختیار بانکها سپرده های مبتنی بر عقد وکالت است لازم است به مقتضای این عقد در بهترین فعالیت های سودده اقتصادی به کار گرفته شود، درحالیکه سرمایه گذاری ناخواسته در اوراق مشارکت بانک مرکزی به دلیل تعهد بازخرید پیش از سررسید لزوماً بهترین گزینه برای فعالیت اقتصادی نیست.

jawad
| 
۱۵:۳۹ - ۱۳۹۵/۰۲/۰۶
پاسخ
 good