نظام بانكي قبل از كاهش نرخ سود، نيازمند كنترل بدهي بانكها و پايه پولي است
پارادوكسهاي ساختاري در بستر نظام بانكي
با وجود استقبال بسياري از كارشناسان از اقدامات اخير سيستم بانكي در كاهش نرخ سود سپرده و تسهيلات كه به دنبال سياست انضباط مالي در دو سال اخير و كاهش نرخ سود در بازار بين بانكي، رخ داده است و ميتواند موجب كاهش فشار هزينه بانكها و حمايت از توليد و ايجاد رونق نسبي شود اما در مقابل عدهيي از صاحب نظران معتقدند كه كاهش نرخ سود بانكي بدون رفع مشكلات ساختاري اقتصاد و نظام بانكي نميتواند موثر بوده و باعث ايجاد رونق توليد و خروج از ركود در حد انتظار ما باشد.
خبر اقتصادی - مجيد امامي: كارشناسان منتقد ساختار نظام بانكي در كشور معتقدند: چالشهاي نظام بانكي مانند بدهي بانكها به بانك مركزي، بدهي دولت به بانكها، مطالبات معوق و كاهش مستمر ارزش پول ملي و تورم در كنار اثر استفاده بانكها از منابع بانك مركزي و چاپ مستمر پول و رشد نقدينگي در چند دهه گذشته در كنار مشكلات ساختاري اقتصاد ايران مانند پايين بودن كارايي توليد و بالا بودن هزينه توليد و... گرفتاريهاي زيادي را براي اقتصاد ايران ايجاد كرده و بدون اصلاح مشكلات ساختاري نظام بانكي نميتوان انتظار داشت كه متغيرهاي پولي و سياستهاي پولي در حد مورد انتظار در ساير اقتصادهاي جهان موثر باشد و مثلا كاهش نرخ سود باعث ايجاد رونق اقتصادي در كشور شود.
اگرچه كاهش نرخ سود بانكي متناسب با نرخ تورم ميتواند تا حدودي مشكلات فزاينده بانكها و هزينه بالاي بانكي و توليد را كاهش دهد اما بدون نظارت بر ساختار سيستم بانكي و اصلاح آن به خصوص كاهش شديد برداشت بانكها از بانك مركزي بدون برخورد با موسسات و بانكهاي غيرمجاز و جلوگيري از ورشكستگي آنها و اصلاح روند و عملكرد سيستم بانكي و... نميتوان انتظار اثرگذاري كاهش نرخ سود بانكي را داشت.
به خصوص با توجه به سياستهاي اخير بانك مركزي كه جريمه اضافه برداشت 34درصدي بانكها از منابع بانك مركزي را تبديل به خطوط اعتباري 15درصدي كرده است و با توجه به آزادسازي منابع بانكها، كاهش سپرده قانوني و... كه باعث شده عملا اضافه برداشت بانكها از بانك مركزي بيش از سپرده قانوني بانكها شود و... روشن است كه سياست اشتباه گذشته يعني رشد بدهي بانكها به بانك مركزي نه تنها مهار نشده و كمتر نشده است بلكه عملا درحال تشويق شدن است و به تدريج آثار مخرب رشد نقدينگي و تورم و رشد پايه پولي را بر جاي خواهد گذاشت.
مجيد امامي يكي از كارشناسان اقتصادي معتقد به اصلاح ساختار نظام بانكي است كه با اشاره به روند انتشار پول و افزايش نقدينگي از سال 1338 و تاسيس بانك مركزي تاكنون و استفاده بانكها از منابع بانك مركزي و رشد شديد بدهي بانكها به بانك مركزي كه مهمترين بخش از رشد پايه پولي است، تاكيد دارد كه بسياري از مشكلات سيستم بانكي ازجمله بياثر شدن نرخ سود بر رشد اقتصادي و سرمايهگذاريها، كم اثر شدن رشد تسهيلات بانكها بر توليد و تشنگي دايمي واحدهاي اقتصادي و نياز شديد آنها به پول بهخاطر سياستهاي اشتباه گذشته ازجمله رشد بدهيهاي سنگين بانكها به بانك مركزي است.
زيرا با وجود 15برابر شدن حجم نقدنيگي در 10سال اخير پساندازهاي مردم و دهكهاي پايين درآمدي كشور همچنان كوچك و اندك است و تغيير نرخ سود بر رفتار گروههاي متوسط و كم درآمد جامعه هيچ تاثيري ندارد. در مقابل، انباشت بخش عمده نقدينگي در دهكهاي بالاي جامعه و در اختيار تعدادي از شركتهاي بزرگ باعث شده كه عمده سرمايهگذاريها و خريد و فروش دارايي و سرمايهگذاريها توسط آنها انجام شود و تغيير نرخ سود بانكي بر رفتار صاحبان بزرگ پول و سرمايه نيز اثري ندارد.
معرفي بانكها به عنوان سودآورترين بخش اقتصادي كشور با بيشترين حجم از داراييهاي مازاد حتي در شرايط ركود و رشد منفي اقتصاد و... همگي نشاندهنده مشكلات ساختاري و سياستهاي نادرست بانكي حاصل از عملكرد سيستم بانكي در چند دهه اخير است و بانكها از طريق برداشت از منابع بانك مركزي و رشد بدهي بانكها به بانك مركزي بسياري از سياستها و عملكردهاي بانكي در چند دهه اخير را پيش بردهاند و به جاي اتكا به پساندازهاي مردمي، بخشي از گردش مالي خود را از طريق منابع بانك مركزي و ايجاد نقدينگي و تورم انجام دادهاند در نتيجه اثرات مختلفي را بر عملكرد بانكها و اقتصاد به جا گذاشتهاند.
وي معتقد است تا زماني كه رشد بدهي بانكها به بانك مركزي و حجم پول، پايه پولي، تركيب پول، منابع سيستم بانكي و... اصلاح نشود، نميتوان انتظار داشت كه اثر سياستهاي پولي ازجمله كاهش نرخ سود در حد مورد انتظار تحقق يابد و به رشد توليد و رونق و خروج از ركود كمك كند.
بياثر بودن افزايش شديد نقدينگي بر رشد اقتصاد
مجيد امامي در مقاله خود به افزايش شديد نقدينگي در چند دهه اخير و تنگناهاي مالي بانكها، توليد و اقتصاد اشاره كرده و نوشته است: با وجود حجم عظيم نقدينگي كه طي 10سال گذشته 15برابر شده و از 68 هزار ميليارد تومان سال 83 به 990هزار ميليارد تومان در سال 94 رسيده اما با اين وجود، همه واحدهاي اقتصادي از كمبود نقدينگي مينالند و بانكها با وجود چندين برابر شدن منابع در اختيارشان از كمبود اعتبارات و عدم توانايي پاسخگويي به تقاضاي وام شكايت ميكنند. سرمايهگذاران در بهت اين هستند كه با اين همه رشد نقدينگي چرا نرخ بهره كاهش نمييابد و مردم متعجب از اينكه چرا توليد روزبهروز كاهش يافته و بيكاري گستردهتر شده است.
از بدو تاسيس بانك مركزي در ايران، متوليان پولي كشور با اين استدلال كه افزايش نقدينگي باعث تحريك تقاضا شده و تحريك تقاضا، توليد را افزايش و بيكاري را كاهش ميدهد، خود را مجاز دانسته و بيوقفه و همه ساله پايه پولي(عرضه واقعي پول) را افزايش دادهاند ولي اين سياست نه تنها منجر به افزايش درآمد نشده بلكه منجر به كاهش ارزش پول، كاهش قدرت خريد و ايجاد عدم تعادلهاي مصنوعي در بازارها، ركود و در كل بدتر شدن وضعيت توزيع درآمد شده است.
بياثر بودن بدهي بانكها به بانك مركزي و رشد نقدينگي و پايه پولي
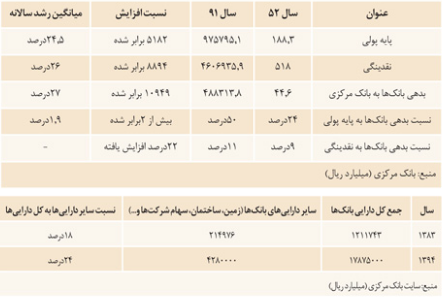
آمار سالهاي 91- 1352 نشان ميدهد كه با وجود 8894 برابر شدن نقدينگي در مدت40سال، درآمد ملي تنها 2.4برابر شده و درآمد ملي سرانه نيز 2درصد كاهش داشته است. درنتيجه عملكرد بانكها در رشد پايه پولي و رشد بدهي بانكها به بانك مركزي، عملا هيچ نتيجهيي بر اقتصاد نداشته است.
در لحظهيي كه بانك مركزي با انتشار پول جديد تحت عنوان «بدهي بانكها به بانك مركزي»، پايه پولي را بدون اطلاع و اجازه شهروندان افزايش ميدهد، در همان لحظه افراد جامعه براساس رابطه مقداري پول، قسمتي از ثروت و دارايي خود را به واسطه تزريق حجم پول جديد از دست ميدهند.
بدهي بانكها به بانك مركزي طي 40 سال 10949برابر شد
از بدو تاسيس بانك مركزي، همواره بدهي بانكها به بانك مركزي در حال افزايش بوده به گونهيي كه امروز از مرز50درصد كل پايه پولي و 11درصد نقدينگي كشور فراتر رفته است. البته در سال 1339 سال تاسيس بانك مركزي، به خاطر شكلگيري نظام بانكي و بانك مركزي در آن مقطع، بدهي بانكها به بانك مركزي حدود 87درصد نقدينگي كشور بوده است.
در سال 1352 رقم پايه پولي 188.3 ميليارد ريال بوده و بدهي بانكها به بانك مركزي به عنوان يكي از اجزاي پايه پولي معادل 44.6 ميليارد ريال يا 23.7درصد پايه پولي بوده است.
اما در سال 1391، رقم پايه پولي به 975 هزار ميليارد ريال رسيده و بدهي بانكها به بانك مركزي با رقم 488هزار ميليارد ريال معادل بيش از 50درصد پايه پولي را تشكيل داده است. براين اساس روشن است كه سهم بدهي بانكها به بانك مركزي، در طول 40سال، بيش از دوبرابر شده و از 23.7درصد در سال 52 به 50درصد در سال 91 افزايش يافته است.
ارزش دارايي بانكها بيش از ساير شركتها
سيستم بانكي از طريق ديگري نيز از قدرت انحصاري خود در استقراض از بانك مركزي منتفع شده به اين صورت كه مبلغ قرض گرفته از بانك مركزي را قبل از ورود به بازار و تاثير تورمي آن، صرف خريد داراييهاي ثابت (زمين، ساختمان، سهام شركتها و كارخانجات و...) كرده و پس از خريد اين داراييها توسط بانك است كه پول جديد وارد اقتصاد شده و سطح قيمتها را افزايش ميدهد و بانك مالك ارزش افزوده شده به دارايي از محل افزايش قيمتها شده و به اين طريق قسمتي از ثروت جامعه را بدون انجام خدمت يا توليدي ازآن خود ميكند. دقيقا به همين علت است كه در نشريه سازمان مديريت صنعتي تحت عنوان 500 شركت برتر سال 93، بانكها در صدر جدول قرار دارند و بلافاصله بعد از بانكها، شركتهايي كه اعظم سهام آنها متعلق به بانكهاست قرار گرفتهاند.
جمع كل داراييهاي بانكها طي يك دهه اخير متاثر از رشد بدهيهاي بانكي به بانك مركزي و با استفاده از منابع دريافتي از بانك مركزي، رشد بسيار زياد و غيرمتعارفي داشته و بديهي است كه بانكها در صورت عدم عدول از چارچوب فعاليت بانكي و واسطهگري مالي و عدم دسترسي به منابع مالي اضافه (استقراض از بانك مركزي) و ورود به عرصه بنگاه داري و استفاده از اثر تورمي اين منابع، هرگز نميتوانستند اين حجم عظيم از سرمايههاي اقتصادي، املاك و سهام شركتها را مالك شوند.
از سال 83 تا 94 جمع داراييهاي بانكها با نرخي نمايي روندي صعودي داشته و طي اين دوره حدود 15 برابر و ساير داراييهاي بانكها طي اين دوره 20 برابر شده و در كل نسبت ساير داراييهاي بانكها به كل داراييشان از 18درصد به 24درصد رسيده و طي اين دوره 33درصد افزايش يافته است.
با وجود آنكه درآمد ملي (به قيمت ثابت) طي 39سال فقط توانسته حدود دو برابر شود، ساير داراييهاي بانكها شامل داراييهاي ثابتي چون زمين، ساختمان و سهام شركتها (براساس قيمت تمام شده تاريخي ثبت شده در ترازنامه بانكها و بدون لحاظ كردن اثر تورم بر افزايش قيمت) طي 10سال توانسته تا 20برابر افزايش يابد (آمارهاي قبل از سال 83 موجود نيست كه در صورت وجود و احتساب اين آمار از سال 39 يعني سال تاسيس بانك مركزي، اين افزايش بسيار بيشتر از 20برابر است) يعني با وجود ميانگين نرخ رشد 2درصدي درآمد ناخالص ملي (به قيمت ثابت) مقدار ساير داراييهاي بانكها با نرخي بيش از 31درصد رشد كرده است.
حساسيت پايين توليد به نرخ سود بانكي
در وضعيتي كه امروزه با آن مواجه هستيم، حساسيت توليد به تغييرات نرخ سود بانكي بسيار پايين است چون قسمت اعظم جامعه اصلا داراي پسانداز در بانك نيستند كه بخواهند به نرخ سود آن واكنش نشان دهند و بخش كوچكي نيز كه قسمت اعظم نقدينگي را در دست دارد، با كاهش 2درصدي نرخ سود بانكي، انگيزهشان براي خارج كردن آن از بانك و تبديل كردن اين سپردهها به سرمايهگذاري، افزايش نخواهد يافت؛ چراكه نيت آنها از سپردهگذاري اين حجم عظيم از نقدينگي در بانك، فقط كسب سود نيست.
بانك مركزي به نيت تشويق سپردهگذاران به خارج كردن سپردهها و سرمايهگذاري در توليد، نرخ سپرده بانكي را كاهش داده ولي تا زماني كه درصد بالايي از جامعه به دليل نداشتن پسانداز و سپرده بانكي عملا قادر به نشان دادن عكسالعمل مورد نظر بانك مركزي نيست، اين كاهش تاثيري بر توليد نخواهد داشت. وقتي در اقتصاد كشور 50درصد پايه پولي را بدهي بانكها به بانك مركزي تشكيل ميدهد و سيستم بانكي بزرگترين فعال اقتصادي و بنگاهدار محسوب ميشود، ميتوان حدس زد كه چه درصد بالايي از شبه پول از اين منبع توليد شده و چه حجم عظيمي از نقدينگي كشور در مالكيت بانكهاست. بانكها به دليل حضور بسيار فراگير خود در تمام بخشهاي اقتصاد به عنوان بنگاهدار اقتصادي در پي ماكزيمم كردن جمع سود خود از فعاليتهاي بانكي و فعاليتهاي بنگاهداري اقتصادي است و به اين دليل به كاهش 2درصدي نرخ سپرده رضايت دادهاند كه اطمينان دارند سود حاصله از بنگاههايشان بر اثر اين سياست، بيش از زيان حاصل از خروج سپردهها از بانكها به دليل كاهش نرخ سود سپردهها است. بانك مركزي به يك حقيقت بيتوجه است و آن اينكه در وضعيت فعلي بازار پول و سرمايه، بانكها بزرگترين عرضهكننده پسانداز و عمدهترين سپردهگذار در بانك هستند و همزمان بزرگترين تقاضاكننده تسهيلات بانكي و منابع مالي هستند.بهتر است به جاي بحث بر سر ميزان تغيير نرخ سود بانكي، نخست سايه سنگين بانكها از اقتصاد برداشته شود.