به بانك ها ابلاغ شد؛
دستورالعمل جديد عقد مرابحه با 12 تفاوت نسبت به ضوابط قبلي
با عنايت به جامعيت عقد مزبور هم در رابطه با اموال و هم در خصوص خدمات و روشهاي متنوع بازپرداخت تسهيلات اعطايي در قالب عقد يادشده، شامل نقدي و نسيه (اعم از دفعي و اقساطي)، اين عقد ميتواند طيف گستردهاي از نيازهاي اشخاص حقيقي و حقوقي و بالاخص بنگاههاي توليدي را برآورده کند.
خبراقتصادي - بانک مرکزی در بخشنامه ای نسخه جدید «دستورالعمل اجرایی عقد مرابحه» را با هدف تبيين بهتر عقد مذکور و رفع برخي ابهامات و ضعفهای دستورالعمل قبلی، به شبکه بانکی ابلاغ کرد. اين بخشنامه با ضوابط قبلي در 12 نقطه تفاوت دارد.
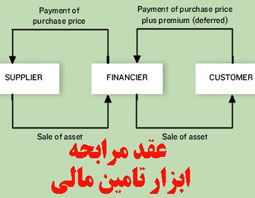
در این بخشنامه آمده است: به موجب مفاد ماده (98) قانون برنامه پنجساله پنجم توسعه جمهوري اسلامي ايران، عقد مرابحه به مجموعه عقود مذکور در تبصره ذيل ماده (3) قانون عمليات بانکي بدون ربا (بهره) اضافه شد. متعاقب قانون فوقالذکر، آييننامه مربوط تهيه و در سال 1390 در هيأت محترم وزيران به تصويب رسيد. در راستاي دو مستند يادشده، «دستورالعمل اجرايي عقد مرابحه» نيز تهيه و پس از تصويب در شوراي پول و اعتبار، طي بخشنامه شماره 90.141696 مورخ 1390.6.20، به شبکه بانکي کشور ابلاغ شد.
در ارتباط با عقد مرابحه شايان ذکر است، با بذل عنايت به جامعيت عقد مزبور هم در رابطه با اموال و هم در خصوص خدمات و روشهاي متنوع بازپرداخت تسهيلات اعطايي در قالب عقد يادشده، شامل نقدي و نسيه (اعم از دفعي و اقساطي)، اين عقد ميتواند طيف گستردهاي از نيازهاي اشخاص حقيقي و حقوقي و بالاخص بنگاههاي توليدي را برآورده کند. لذا در اين رابطه وجود ضوابط و مقرراتي شفاف و قابل اجرا ميتواند در تحقق اهداف بانکداري اسلامي و جلوگيري از انحراف مصرف تسهيلات اعطايي در موضوع قرارداد کمک شاياني کند.
از اين رو و با توجه به وجود برخي ابهامات و ضعفها در «دستورالعمل اجرايي عقد مرابحه» و با هدف تبيين هر چه بهتر و تثبيت هر چه بيشتر اين عقد در شبکه بانکي کشور، در جهت برآورده ساختن انواع نيازهاي مشتريان بانکها و مؤسسات اعتباري غيربانکي و نيز فراهم نمودن بستر استفاده از آن در ديگر ابزارهاي بانکي از جمله کارت اعتباري، اعتبار اسنادي، اعتبار در حساب جاري و ...، اين بانک بر آن شد تا ضوابط ناظر بر عقد مرابحه را مورد بازنگري قرار دهد.
لذا در اين راستا با بهرمندي از بازخوردهاي حاصله در سنوات اجراي دستورالعمل اجرايي عقد مرابحه، نسخه جديد دستورالعمل مزبور تدوين شد. ويرايش جديد «دستورالعمل اجرايي عقد مرابحه» طي (28) ماده و (9) تبصره و در سه فصل در يک هزار و دويست و سيزدهمين جلسه مورخ 1394.10.29 شوراي پول و اعتبار مطرح و تصويب شد:
اهم نقاط افتراق نسخه جديد «دستورالعمل اجرايي عقد مرابحه» با ضوابط قبلي به شرح زير ميباشد:
1. جامعيت دستورالعمل، تدوين در سه فصل جداگانه و ارائه دامنهاي از تعاريف با هدف درک بهتر مفاد دستورالعمل و جلوگيري از تفسير به رأي عبارات مندرج در متن آن
2. الزام مؤسسه اعتباري به اعتبارسنجي دقيق متقاضي تسهيلات و استعلام از مراجع ذيربط مبني بر عدم وجود چک برگشتي و بدهي غيرجاري
3. الزام به شناسايي متقاضي تسهيلات مطابق با قوانين، آييننامهها و دستورالعملهاي مربوط، از جمله دستورالعملهاي مبارزه با پولشويي
4. الزام مؤسسه اعتباري به اخذ وثيقه و تعيين ويژگيهاي وثايق قابل دريافت
5. الزام به بيمه وثايق دريافتي به نفع مؤسسه اعتباري، نزد يکي از شرکتهاي معتبر بيمه، به انتخاب و هزينه متقاضي/تسهيلاتگيرنده
6. تفکيک مرابحه نقدي از مرابحه نسيه و تعيين الزاماتي در خصوص هر يک از جمله تعيين سود و مبناي محاسبه آن
7. تغييرات ماهوي در مدت زمان بازپرداخت تسهيلات مرابحه نسيه و درج آن به صورت يک ماده به صورت منسجم
8. اختيار به مؤسسه اعتباري مبني بر اعطاي وکالت به متقاضي جهت انتخاب، خريد و تحويل اموال و خدمات موضوع قرارداد
9. تعيين سازوکار اخذ وجهالتزام تأخير تأديه دين از تسهيلاتگيرنده در صورت عدم ايفاي به موقع تعهدات از جانب وي
10. الزام مؤسسه اعتباري به طراحي، ايجاد و پيادهسازي ساختار کنترل داخلي مالي و عملياتي مؤثر و کارا
11. تکليف مؤسسه اعتباري مبني بر عودت مبالغي به تسهيلاتگيرنده در صورت واريز تمام يا قسمتي از بدهي قبل از سررسيد يا سررسيدهاي مقرر
12. پيشبيني اعمال مجازاتهاي مقرر در ماده (44) قانون پولي و بانکي کشور و ساير قوانين و مقررات ذيربط براي مؤسسات اعتباري متخلف.
