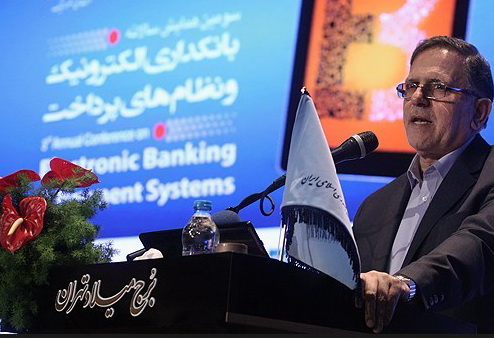
رييسكل بانك مركزي در پنجمين همايش سالانه بانكداري الكترونيك و نظامهاي پرداخت اعلام كرد
سیف: بازسازي بانك مركزي در 54 فاز
مهمترين عامل در اين چالش، لزوم بازنگري در نگرشها و رفتار حرفهيي بانكداران ماست ضمن آنكه بانك مركزي از ابتداي دولت تدبير و اميد فاصله بين مطلوب و موجود را درك كرده است. از اين رو به عنوان نخستين گام، بازسازي و بازآرايي بانك مركزي را به عنوان ناظر و تنظيمكننده روابط در نظام پولي كشور در قالب طرح بانك مركزي 1400 كليد زد.
خبراقتصادی - احسان شمشيري: وزير امور اقتصادي و دارايي اعلام كرد كه طبق برآوردهاي اوليه ميزان بدهيهاي دولت 380هزار ميليارد تومان است.
علي طيبنيا در پنجمين همايش سالانه بانكداري الكترونيك و نظامهاي پرداخت بااشاره به تنگناهاي مالي موجود در اقتصاد ايران از مجموع بدهيهاي دولت همچنين بدهي آن به بانكها سخن گفت و افزود: در حال حاضر مجموع بدهي دولت طبق برآورد اوليه حدود 380هزار ميليارد تومان است كه از اين رقم 196هزار ميليارد تومان بدهي خود دولت و بيش از 180هزار ميليارد تومان ديگر مربوط به شركتهاي دولتي است.
وي اين توضيح را هم اضافه كرد كه اگر بدهي شركت ملي نفت را به اين بدهي حدود 180هزار ميلياردي اضافه كنيم، آنگاه رقم بدهيهاي دولت واقعيتر خواهد شد. اين درحالي است كه در حال حاضر بدهي شركت ملي نفت حدود 55ميليارد دلار است.
طيبنيا اشارهيي هم به مجموع بدهيهاي دولت به نظام بانكي و بانك مركزي كه بيش از 100هزار ميليارد تومان است، داشت و گفت: اگر بدهي شركتهاي دولتي و نفت را هم به اين رقم اضافه كنيم به حدود 270هزار ميليارد تومان افزايش مييابد.
وزير اقتصاد در رابطه با تعيين راهكارهايي براي برطرف كردن بدهيهاي دولت گفت: تبديل بدهي دولت به اوراق دارايي و نقدشوندگي از رويكردهاي مهم در برنامه ششم توسعه است كه در دستور كار قرار خواهد گرفت.
طيبنيا در ادامه بااشاره به اينكه بدهي براي يك دولت موضوع بدي نيست و در همه جاي دنيا دولتها به نظام بانكي و ساير بخشها بدهكار هستند، يادآور شد: اما موضوع و معضل ما اين است كه بدهيهاي دولت در ايران سازمانيافته نيست و مشكلات زيادي را براي بخشهاي مختلف ايجاد كرده و طي سالهاي گذشته دولتها به يك بدهكار بدحساب تبديل شدهاند.
وي با بيان اينكه ما باتوجه به ميزان بدهيهاي دولت، در برنامه ششم و بودجه سال آينده بهدنبال رفع اين چالشها بهويژه ميزان بدهي دولت به شبكه بانكي هستيم، گفت: از اينرو راهاندازي بازار بدهي ازجمله برنامههاي ما براي پرداخت بدهيها به نظام بانكي است بهطوري كه اوراق ازسوي دولت بهطور وثيقه در بانك مركزي قرار گرفته تا بتواند نياز مالي آن را تامين كند يا اينكه اين اوراق در بازار سهام به فروش برسد. از سويي ديگر سود مطالبات دولت از شبكه بانكي نيز در بودجه سالانه تامين شده و به سيستم بانكي برگردد.
طيبنيا با بيان اينكه در برنامه ششم افزايش سرمايه بانكها بهطور ويژه موردتوجه قرار گرفته است، خاطرنشان كرد: در حال حاضر كفايت سرمايه بانكها در سطح پاييني قرار دارد و با استاندارد جهاني فاصله زيادي است كه سعي شده در برنامه پيشرو اين معضل نيز تا حد زيادي برطرف شود.
وي همچنين به برنامه دولت در فروش اموال مازاد به بانكها اشاره كرد و گفت: در حال حاضر بانكها درگير اموال مازادي هستند كه در طول سالهاي گذشته بهدليل سودآور نبودن عمليات بانكي يا حتي تحميل به آنها ايجاد شده است، بنابراين در برنامه ششم بهگونهيي برنامهريزي كرده كه فعاليت بانكها سودآور شده و از جهتگيري فعلي نسبت به داشتن اموال مازاد و كسب سود از اين محل خودداري كند.
وي به مطالبات غيرجاري بيش از 90هزار ميلياردي بانكها نيز اشاره كرد و گفت: متاسفانه بخش عمده تسهيلاتي كه در حال حاضر بانكها پرداخت ميكنند از جنس استمهال است بهطوري كه تسهيلات بهنوعي به آينده منتقل شده و تسهيلات جديد كمتر پرداخت ميشود.
وزير اقتصاد اين را هم گفت كه بايد جهتگيري در نظام بانكي بهگونهيي باشد كه حداكثر منابع از داخل جذب شده و با گسترش روابط بينالملل بتوان از فضاي خارجي نيز در تامين منابع بانكها استفاده كرد.
عبور نظام بانكي از شرايط سخت تحريمها
وليالله سيف رييسكل بانك مركزي و رييس شوراي پول و اعتبار در ادامه پنجمين همايش بانكداري الكترونيك و نظامهاي پرداخت گفت: اين روزها در آستانه اجراي برجام هستيم و دستاوردهاي ارزشمندي باتوجه به رهنمودهاي مقام معظم رهبري و تلاش و همت و پشتكار وزارت امور خارجه و تيم مذاكرهكننده با راهنماييهاي رياست محترم جمهور بهدست آمده است و ظرف چند روز آينده كشور شاهد اجرايي شدن برجام خواهد بود.
وي افزود: نظام بانكي در شرايط تحريم سختيهاي زيادي را تحمل كرده ولي با حمايتهاي متخصصان و همت و تلاش وافر توانسته فعاليتهاي خود را ادامه دهد و در شرايط جديد كه متفاوت از گذشته خواهد بود، ميتواند نقش خود را در حمايت از رشد و توسعه اقتصادي ايفا كند.
سيف با بر شمردن نكاتي از شرايط بانكداري و پرداخت الكترونيكي خاطرنشان كرد: نظام بانكي كشور به لحاظ كسبوكار بيش از يك دهه از روندهاي بينالمللي دور بوده است و به لحاظ تعاملات خرد، نظير كارتهاي بينالمللي پرداخت، اين فاصله به بيش از دو دهه ميرسد.
وي دو چالش عمده پيش روي نظام پولي كشور را شامل «تطبيق با استانداردها، فرآيندها و مختصات كسبوكار بانكي در محيط بينالملل» و «تعامل و برقراري ارتباط با بانكها و نهادهاي پولي و تسويه بينالمللي» دانست و افزود: توسعه نظام پرداخت الكترونيكي كشور در اين دو دهه، گرچه با پيشرفتها و تحولات شگرفي همراه بوده، ليكن محيط گلخانهيي رشد و نمو آن، اعوجاجات پرهزينهيي را به نظام پولي كشور تحميل كرده است.
وي افزود: قوانين و مقررات حاكم بر تعريف روابط بين نهادهاي مهم نظام پرداخت اعم از بانك مركزي، بانكها و ارائهدهندگان خدمات پرداخت بهصورت مبهم و با افتوخيز و تغييرات ناگهاني ناشي از تغيير دولتها همراه بوده است.
رييس شوراي پول و اعتبار با بيان اينكه اصول كميته بال درخصوص سامانههاي پرداخت و تسويه و اخيرا اصول زيرساخت بازارهاي مالي، در ايجاد و راهبري سامانههاي پرداخت بانكي موردتوجه و رعايت دقيق قرار نگرفته است، گفت: برنامهريزي و وضع مقررات و چارچوبها به جاي كسبوكار بانكي، معطوف به جاهطلبيهاي فناورانه بوده كه لزوما به معني ارتقاي كارايي و اثربخشي نظام بانكي در كل نبوده است.
سيف در ادامه افزود: حسابرسي سرمايهگذاري و هزينهكرد در حوزه فناوري بانكها بر مبناي دستاوردها و نتايج حاصل از آنها صورت نگرفته و عمدهترين وجه توسعه معطوف به رقابت در كسب رسوب وجوه و بدتر از آن رقابت در شهرت بوده است. اين امر موجب شده كه هزينهكرد در حوزه فناوري در ميان حجم عظيم هزينههاي مالي بانكها ناپديد شود.
لزوم بازسازي نظام بانكي
رييس كل بانك مركزي افزايش هزينهها در حوزه فناوري بدون حسابرسي و سنجش دقيق اثر آن را موجب افزايش هزينههاي عملياتي بانكها به صورت غيرمستقيم دانست و تصريح كرد: اين موضوع با ايجاد فاصله بين نرخ تجهيز و تخصيص در نهايت هزينههاي تامين مالي را افزايش ميدهد.
سيف با اشاره به اينكه كسب وكار بانكي متناسب با امكانات فناوري توسعه نيافته و هر روز فاصله آن نيز بيشتر شده است، افزود: غلبه حوزههاي فناوري در كسب وكار و انفعال حوزههاي بانكداري و كسب وكار منجر به خلق محصولاتي شده كه نه با اهداف بانك، نه با اهداف نظام بانكي و نه با اهداف كلان اقتصادي كشور همراستا نيستند.
رييس كل بانك مركزي بركناري از تحولات بينالمللي به بهانه بوميسازي را عامل فقر دانش بانكي دانست به گونهيي كه به سختي ميتوان محصولات بانكهاي ايران را در نظام بانكي بينالمللي توجيهپذير كرد.
وي تاكيد كرد: ساختار كسب وكار بانكي در حوزه نظامهاي پرداخت به علت فقر دانش، عدم حسابرسي و رقابتهاي كور و چشم و همچشمي بانكها منجر به حذف كارمزدها و نابودي مهمترين جنبه درآمدزايي بانكها شده است.
سيف با بيان اينكه بازسازي نظام بانكي كشور با توجه به گشايش پسابرجام و مسائل موجود، چالشي بزرگ است، گفت: مهمترين عامل در اين چالش، لزوم بازنگري در نگرشها و رفتار حرفهيي بانكداران ماست ضمن آنكه بانك مركزي از ابتداي دولت تدبير و اميد فاصله بين مطلوب و موجود را درك كرده است. از اين رو به عنوان نخستين گام، بازسازي و بازآرايي بانك مركزي را به عنوان ناظر و تنظيمكننده روابط در نظام پولي كشور در قالب طرح بانك مركزي 1400 كليد زد.
نقشه راه بانك مركزي و تحول نظام بانكي
رييس كل بانك مركزي با اشاره به اينكه نقشه راه بانك مركزي بر اين فلسفه استوار است كه براي تحول در نظام بانكي، پيش از هر چيز بايد مقام ناظر آن تحول يابد، تصريح كرد: ۵۴ پروژه در نقشه راه بانك مركزي 1400 تعريف شده است كه بيش از نيمي از آنها به بازسازي نهادي بانك مركزي در حوزههاي قانوني، مقرراتي و ارتباط آن با بازار پول مربوط هستند. وي در ادامه افزود: در يافتههاي نقشه راه، مهمترين چالش بين مقام ناظر و بانكها، همراستا كردن نگرشها در وضع مقررات و دستورالعملها و سياستگذاري است؛ به گونهيي كه در يك سازوكار نهادي و منسجم، تعامل بين سياستگذار و نظارت شونده براي اجراي دقيق سياستها فراهم شود.
سيف، نقشه راه بانك مركزي را الگويي مناسب براي تدوين نقشه راه در حوزه بانكها بيان كرد و گفت: تحول در نظام بانكي همانند آنچه كه در نقشه راه 1400 بانك مركزي در نظر گرفته شده است بايد معطوف به محورهاي زير باشد:
چگونه بانك را مطابق با الگوهاي بينالمللي به يك موسسه مالي استاندارد و قابل مديريت و حسابرسي تبديل كنيم؟
چگونه ميتوانيم الگوهاي كسب وكار بانك خود را منطبق با روندهاي بينالمللي تنظيم كنيم به گونهيي كه در رقابت با بانكهاي بينالمللي بتوانيم نجات پيدا كرده و رشد كنيم؟
رييس شوراي پول و اعتبار، دو حوزه كه در شرايط پسابرجام به سرعت نظام بانكي در زمينه نظامهاي پرداخت و تسويه تحت تاثير قرار خواهد داد را اينگونه برشمرد:«برقراري روابط بانكداري تجاري و عمده از طريق ارتباط با شبكههاي نقل و انتقال پول و تسويه» و «اتصال زيرساختهاي پرداختهاي خرد به شبكههاي بينالمللي كارت و حوالجات خرد.»
سيف با بيان اينكه در احياي اين روابط توجه به كارمزد محور كردن خدمات يكي از مهمترين و كليديترين نكاتي است كه بايد مد نظر بانكهاي ما قرار گيرد، افزود: براي برقراري ارتباط با بانكهاي بينالمللي بايد بهصورت منسجم و متحد عمل شود. تفرق در رابطه با نهادها و شركتهاي جهاني با توجه به كمبود تجربه بومي، نتيجهيي جز متضرر شدن كشور به دنبال نخواهد داشت ضمن آنكه بايد به ياد داشته باشيم كه فاصله با جهان را با خودباختگي و شيفتگي نامعقول جبران نكنيم.
پيشرفتهاي فناوري اطلاعات در نظام بانكي
در ادامه دبير پنجمين همايش بانكداري الكترونيك و نظامهاي پرداخت با بيان اينكه شرايط جديد بينالمللي و كاهش محدوديتها و آغاز مجدد فعاليتهاي بانكي كشور مقارن شده است، افزود: موضوع اصلي اين همايش حول فرصتهاي پساتحريم همچنين فرصتهاي جديد بينالمللي شكل گرفته است.
ديواندري تصريح كرد: تحريمهاي ناجوانمردانهيي كه در سالهاي گذشته بر نظام بانكي كشور وضع شده، كاركردهاي نظام بانكي را در زمينه توليد، اقتصاد ملي و حمايت از كارآفرينان كشور محدود كرده است. اميدواريم با شرايط جديد نظام بانكي با شايستگي بتواند نقش خود را در اين زمينه مانند سالهاي پيشين ايفا كند. همگان واقفيم كه نظام بانكي موتور محركه اقتصاد و توسعه است و پيشرفتهاي نظام بانكي جاده رشد و توسعه را در كشور همراه ميكند. حتي در شرايط تحريم، پيشرفتهاي IT در نظام بانكي يكي از دستاوردهاي ما بوده است.
وي اين همايش را فرصت مغتنمي دانست كه انديشمندان حوزه بانكي، مديران ارجمند نظام بانكي، سياستمداران حوزه اقتصادي و ارتباطات بتوانند همانديشي و تبادل نظر كنند. همچنين كارآفرينان حوزه فناوري اطلاعات بتوانند دستاوردهاي خود را ارائه دهند. دكتر ديواندري در ادامه از دكتر سيف و همكارانش در بانك مركزي همچنين شركت ملي انفورماتيك كه در برگزاري اين همايش پژوهشكده پولي و بانكي را ياري رساندند تشكر و قدرداني كرد.
همراه بانك اصليترين گام در بانكداري
در ادامه همايش وزير ارتباطات و فناوري اطلاعات، تحول در روابط خارجي كشور و تحولات دنيا در زمينه فناوري اطلاعات و ارتباطات(ICT) را دو فرصت مهم پيش رو برشمرد و بر لزوم استفاده از اين فرصتها به ويژه توسط شبكه بانكي تاكيد كرد. محمود واعظي گفت: گام اول براي استفاده از فناوري اطلاعات و ارتباطات در بانكداري كشور برداشته شده و لازمه اصلي در گامهاي بعدي بانكداري همراه است كه در كشورهاي مختلف دنيا اين امر پيشرفت چشمگيري داشته است. حوزه ارتباطات و فناوري اطلاعات پيشران توسعه است و كوچكترين استفاده آن در بين مخاطبان حوزه تماس توسط ابزار ارتباطي بين اقشار جامعه است.
اميدوارم شبكه بانكي بتواند از فرصت تحول در روابط خارجي كشور و تحولات دنيا در زمينه فناوري اطلاعات و ارتباطات استفاده كند.
وزير ارتباطات و فناوري اطلاعات افزود: «ايجاد شبكه پهن باند كليد توسعه كاربرد و به كارگيري ارتباطات و فناوري اطلاعات است و به دليل قابليت پهن باند براي سرعت بخشيدن به حوزه فناوري اطلاعات و ارتباطات اين امر ميتواند موجب رشد اقتصادي كشور نيز باشد.
او گسترش شبكه جغرافيايي، افزايش سرعت، امنيت و بهرهوري و رفع گلوگاههاي شبكه را به عنوان برخي مزيتهاي توسعه شبكه پهن باند كشور مطرح كرد و بر لزوم بازنگري در سياستها و مقررات لازم در حوزه ارتباطات براي بانكداري و خدمات مالي همراه در كشور همسو با ديدگاههاي بانك مركزي به عنوان مقرراتگذار مالي كشور تاكيد كرد.
واعظي پس از بيان روند توسعه ارتباطات و فناوري اطلاعات در ساليان اخير گفت: پهناي باند اينترنت بينالملل از مقدار ۷۲گيگابايت بر ثانيه در سال ۱۳۹۲ به ۲۷۶گيگا بايت بر ثانيه در آذر ماه ۱۳۹۴ رسيده و نيز طي اين مدت ظرفيت IP داخل كشور حدود پنج برابر شده است.
وزير ارتباطات همچنين افزود: سرمايهگذاري دولت در بخش زيرساختهاي ارتباطات و فناوري اطلاعات در طول سالهاي ۱۳۹۲ لغايت آذر سال ۱۳۹۴ معادل ۳۵۰۰ميليارد تومان بوده و سرمايهگذاري مورد نياز برنامه ششم توسعه در بخش ارتباطات و فناوري اطلاعات حدود ۶۰ هزار ميليارد تومان برآورد شده است.
او در پايان گفت: بخش بانكي كشور ظرفيت استفاده از زيرساختهاي تهيه شده توسط وزارت ارتباطات در حوزه بانكداري الكترونيك را دارد و اميدواريم كه اين فرآيند در جهت آسايش عموم جامعه در بهرهبرداري از خدمات هر چه سريعتر تكميل شود.
ارزيابي عملكرد يك دهه بانكداري الكترونيك
در ادامه همايش دكتر علي كرمانشاه، معاون فناوري اطلاعات بانك مركزي در پنجمين همايش سالانه بانكداري الكترونيك و نظامهاي پرداخت عملكرد يك دهه بانكداري الكترونيك كشور را مورد ارزيابي قرار داد. او در سخنراني خود ضمن مرور اجمالي عملكرد گذشته و حال فناوريهاي نوين و ارزيابي عملكرد بانكداري الكترونيك كشور به معرفي«روندها و توانمندسازهاي آتي تاثيرگذار در صنعت بانكداري»، «بررسي چالشهاي كليدي»، «ارائه چارچوب پويايي ساختار بانكي در آينده» و «ايجاد تعادل بين چالشهاي متناقضنما» پرداخت.
دكتر كرمانشاه با بيان اينكه فناوريهاي نوين در دو دهه گذشته هم در نحوه عملكرد كسب وكارهاي بانكي موثر بوده و هم پايه ايجاد كسب وكارهاي جديد بوده است، اذعان كرد: «از نقاط قوت صنعت بانكداري الكترونيك كشور ميتوان به توانمندي طراحي، پيادهسازي و اجراي سيستمهاي بانكي تراكنشمحور كارا و بهرهور از زيرساختهاي سختافزاري، نرمافزاري و شبكهيي نسبتا مدرن اشاره كرد».
معاون فناوري اطلاعات بانك مركزي در ادامه از عوامل و مولفههاي غيرفناورانه مرتبط با مفاهيم نرمي چون استراتژي، فرآيند، عوامل انگيزشي، سازماني، نهادي، بهرهوري پايين، كمتوجهي به مشتري، غيررقابتي و غيراقتصادي و فاصله با استانداردهاي حرفهيي و جهاني و ارزشآفريني به عنوان زمينههايي ياد كرد كه نياز به بهبود دارد.
دكتر كرمانشاه برخي از چالشهاي كليدي در شرايط تاريخي حاضر(در آستانه رفع تحريمها) را به شرح ذيل برشمرد:
۱- عدم تناسب بين مولفههاي نهادي، كسب وكاري و سازماني در بخش تقاضا با مولفههاي تكنولوژيك و ناتواني در بهرهگيري از قابليتهاي تكنولوژيك در خدمت استراتژيها و اهداف سياستهاي پولي، نظارتي و اقتصادي نظام بانكي.
۲- توسعه زيرساختهاي نهادي، حقوقي و رگولاتوري متناسب و همراستا با ظرفيتهاي فناوري.
۳-لزوم اصلاحات ساختاري، خروج از تصديگري و ايجاد رقابت سالم.
۴- مواجهه با فناوريهاي نوظهور و تعامل با بازيگران تازه حوزه خدمات مالي و پرداخت عمدتا از ناحيه شركتهاي مخابراتي و فناوري اطلاعات و شبكههاي اجتماعي.
۵- سازماندهي و بازآرايي روابط بين ذينفعان نظامهاي پرداخت و ايجاد مدلهاي برد-برد (كارمزد، تنظيم مقررات و روابط) كه درحال حاضر اين روابط از شفافيت لازم برخوردار نيست.
۶- مسائل پس از برجام، تعامل با سيستمهاي بانكي بينالمللي به لحاظ انطباق با استانداردها براي مثال عدم توجه به اصول كميته بال درخصوص سامانههاي پرداخت و تسويه.
۷- توسعه زيرساختهاي فني، فقهي و كاركردي لازم براي ارائه ابزارها و خدمات مالي جديد(كارت اعتباري، جمعسپاري...)
او در پايان علت ريشهيي اين چالشها را در ناهمخواني عناصر تكنولوژيك(جنبههاي سخت، ساختاريافته، رشد يافته، قابل حصول) و نهادي (عناصرنهادي و ساختاري، اجتماعي، سازماني، فرآيندي، فرهنگي، انساني و انگيزشي، مديريتي، جنبههاي نرم، تعارض با نهادهاي سنتي) دانست و بر ايجاد تعادل بين چالشهاي متناقضنما و استفاده از رويكردي پارادوكسيكال براي برقراري تعادل بين الزامات و نيازمنديهاي مختلف تاكيد كرد.
