در پنجمين همايش سالانه بانکداری الکترونیک و نظامهای پرداخت مطرح شد
380 هزار میلیارد تومان میزان بدهیهای دولت ، عبور نظام بانکی از شرایط سخت تحریم ها
در حال حاضر مجموع بدهی دولت طبق برآورد اولیه حدود 380 هزار میلیارد تومان است که از این رقم 196 هزار میلیارد تومان بدهی خود دولت و بیش از 180 هزار میلیارد تومان دیگر مربوط به شرکتهای دولتی است و تبدیل بدهی دولت به اوراق دارایی و نقدشوندگی از رویکردهای مهم در برنامه ششم توسعه است که در دستور کار قرار خواهد گرفت.
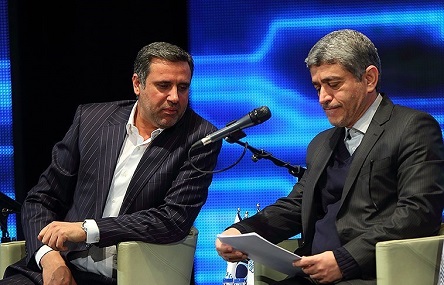
خبر اقتصادی - احسان شمشيري- وزیر امور اقتصادی و دارایی اعلام کرد که طبق برآوردهای اولیه میزان بدهیهای دولت 380 هزار میلیارد تومان است.
علی طیبنیا در پنجمین همایش سالانه بانکداری الکترونیک و نظامهای پرداخت با اشاره به تنگناهای مالی موجود در اقتصاد ایران از مجموع بدهیهای دولت و همچنین بدهی آن به بانکها سخن گفت و افزود: در حال حاضر مجموع بدهی دولت طبق برآورد اولیه حدود 380 هزار میلیارد تومان است که از این رقم 196 هزار میلیارد تومان بدهی خود دولت و بیش از 180 هزار میلیارد تومان دیگر مربوط به شرکتهای دولتی است.
وی این توضیح را هم نیز اضافه کرد که اگر بدهی شرکت ملی نفت را به این بدهی حدود 180 هزار میلیاردی اضافه کنیم، آنگاه رقم بدهیهای دولت واقعیتر خواهد شد. این در حالی است که در حال حاضر بدهی شرکت ملی نفت حدود 55 میلیارد دلار است.
طیبنیا اشارهای هم به مجموع بدهیهای دولت به نظام بانکی و بانک مرکزی که بیش از 100 هزار میلیارد تومان است، داشت و گفت: اگر بدهی شرکت های دولتی و نفت را هم به این رقم اضافه کنیم به حدود 270 هزار میلیارد تومان افزایش مییابد.
وزیر اقتصاد در رابطه با تعیین راهکارهایی برای برطرف کردن بدهیهای دولت گفت: تبدیل بدهی دولت به اوراق دارایی و نقدشوندگی از رویکردهای مهم در برنامه ششم توسعه است که در دستور کار قرار خواهد گرفت.
طیب نیا در ادامه با اشاره به اینکه بدهی برای یک دولت موضوع بدی نیست و درهمه جای دنیا دولتها به نظام بانکی و سایر بخشها بدهکار هستند، یادآور شد: اما موضوع و معضل ما این است که بدهیهای دولت در ایران سازمان یافته نیست و مشکلات زیادی را برای بخشهای مختلف ایجاد کرده و طی سالهای گذشته دولتها به یک بدهکار بد حساب تبدیل شده اند.
وی با بیان اینکه ما با توجه به میزان بدهیهای دولت، در برنامه ششم و بودجه سال آینده به دنبال رفع این چالشها به ویژه میزان بدهی دولت به شبکه بانکی هستیم، گفت: از اینرو راهاندازی بازار بدهی از جمله برنامههای ما برای پرداخت بدهیها به نظام بانکی است بهطوری که اوراق از سوی دولت به طور وثیقه در بانک مرکزی قرار گرفته تا بتواند نیاز مالی آن را تامین کند و یا اینکه این اوراق در بازار سهام به فروش برسد. از سویی دیگر سود مطالبات دولت از شبکه بانکی نیز در بودجه سالانه تامین شده و به سیستم بانکی برگردد.
طیب نیا با بیان اینکه در برنامه ششم افزایش سرمایه بانکها به طور ویژه مورد توجه قرار گرفته است، خاطر نشان کرد: در حال حاضر کفایت سرمایه بانکها در سطح پایینی قرار دارد و با استاندارد جهانی فاصله زیادی است که سعی شده در برنامه پیشرو این معضل نیز تا حد زیادی برطرف شود.
وی همچنین به برنامه دولت در فروش اموال مازاد به بانکها اشاره کرد و گفت: در حال حاضر بانکها درگیر اموال مازادی هستند که در طول سالهای گذشته به دلیل سودآور نبودن عملیات بانکی و یا حتی تحمیل به آنها ایجاد شده است. بنابراین در برنامه ششم به گونهای برنامهریزی کرده که فعالیت بانکها سودآور شده و از جهتگیری فعلی نسبت به داشتن اموال مازاد و کسب سود از این محل خودداری کند.
وی به مطالبات غیرجاری بیش از 90 هزار میلیاردی بانکها نیز اشاره کرد و گفت: متاسفانه بخش عمده تسهیلاتی که در حال حاضر بانکها پرداخت میکنند از جنس استمهال است بهطوری که تسهیلات به نوعی به آینده منتقل شده و تسهیلات جدید کمتر پرداخت میشود.
وزیر اقتصاد این را هم گفت که باید جهتگیری در نظام بانکی به گونهای باشد که حداکثر منابع از داخل جذب شده و با گسترش روابط بینالملل بتوان از فضای خارجی نیز در تامین منابع بانکها استفاده کرد.
عبور نظام بانکی از شرایط سخت تحریم ها
رییس شورای پول و اعتبار در ادامه پنجمین همایش بانکداری الکترونیک و نظام های پرداخت گفت : این روزها در آستانه اجرای برجام هستیم و دستاوردهای ارزشمندی با توجه به رهنمودهای مقام معظم رهبری و تلاش و همت و پشتکار وزارت امور خارجه و تیم مذاکره کننده با راهنمایی های ریاست محترم جمهور به دست آمده است و ظرف چند روز آینده کشور شاهد اجرایی شدن برجام خواهد بود.
وي افزود : نظام بانکی در شرایط تحریم سختی های زیادی را تحمل کرده ولی با حمایت های متخصصین و همت و تلاش وافر توانسته فعالیت های خود را ادامه دهد و در شرایط جدید که متفاوت از گذشته خواهد بود می تواند نقش خود را در حمایت از رشد و توسعه اقتصادی ایفا کند.
سیف با بر شمردن نکاتی از شرايط بانکداري و پرداخت الکترونيکي خاطرنشان کرد: نظام بانکي کشور به لحاظ کسب و کار بيش از يک دهه از روندهاي بينالمللي دور بوده است و به لحاظ تعاملات خرد، نظير کارتهاي بينالمللي پرداخت، اين فاصله به بيش از دو دهه ميرسد.
وی دو چالش عمده پيش روي نظام پولي کشور را شامل «تطبيق با استانداردها، فرايندها و مختصات کسب و کار بانکي در محيط بينالملل» و« تعامل و برقراري ارتباط با بانکها و نهادهاي پولي و تسويه بينالمللي» دانست و افزود: توسعه نظام پرداخت الکترونيکي کشور در اين دو دهه، گرچه با پيشرفتها و تحولات شگرفي همراه بوده، ليکن محيط گلخانهاي رشد و نمو آن، اعوجاجات پرهزينهاي را به نظام پولي کشور تحميل کرده است.
وی افزود: قوانين و مقررات حاکم بر تعريف روابط بين نهادهاي مهم نظام پرداخت، اعم از بانک مرکزي، بانکها و ارايه دهندگان خدمات پرداخت به صورت مبهم و با افت و خيز و تغييرات ناگهاني ناشي از تغيير دولتها همراه بوده است.
رییس شورای پول و اعتبار با بیان اینکه اصول کميته بال در خصوص سامانههاي پرداخت و تسويه و اخيراً اصول زيرساخت بازارهاي مالي، در ايجاد و راهبري سامانههاي پرداخت بانکي مورد توجه و رعايت دقيق قرار نگرفته است گفت: برنامهريزي و وضع مقررات و چارچوبها به جاي کسب و کار بانکي، معطوف به جاهطلبيهاي فناورانه بوده که لزوماً به معني ارتقاي کارايي و اثربخشي نظام بانکي در کل نبوده است.
سیف در ادامه افزود: حسابرسي سرمايهگذاري و هزينهکرد در حوزه فناوري بانکها بر مبناي دستاوردها و نتايج حاصل از آنها صورت نگرفته و عمدهترين وجه توسعه معطوف به رقابت در کسب رسوب وجوه و بدتر از آن رقابت در شهرت بوده است. اين امر موجب شده که هزينهکرد در حوزه فناوري در ميان حجم عظيم هزينههاي مالي بانکها ناپديد شود.
لزوم بازسازی نظام بانکی با توجه به گشایش پسابرجام
رییس کل بانک مرکزی افزايش هزينهها در حوزه فناوري بدون حسابرسي و سنجش دقيق اثر آن را موجب افزايش هزينههاي عملياتي بانکها به صورت غيرمستقيم دانست و تصریح کرد: این موضوع با ایجاد فاصله بين نرخ تجهيز و تخصيص در نهايت هزينههاي تامين مالي را افزايش می دهد.
سیف با اشاره به اینکه کسب و کار بانکي متناسب با امکانات فناوري توسعه نيافته و هر روز فاصله آن نيز بيشتر شده است افزود: غلبه حوزههاي فناوري در کسب و کار و انفعال حوزههاي بانکداري و کسب و کار منجر به خلق محصولاتي شده که نه با اهداف بانک، نه با اهداف نظام بانکي و نه با اهداف کلان اقتصادي کشور همراستا نيستند.
رییس کل بانک مرکزی برکناري از تحولات بينالمللي، به بهانه بوميسازي را عامل فقر دانش بانکي دانست به گونهاي که به سختي ميتوان محصولات بانکهاي ايران را در نظام بانکي بينالمللي توجيهپذير کرد.
وی تاکید کرد: ساختار کسب و کار بانکي در حوزه نظامهاي پرداخت، به علت فقر دانش، عدم حسابرسي و رقابتهاي کور و چشم و همچشمي بانکها منجر به حذف کارمزدها و نابودي مهمترين جنبه درآمدزايي بانکها شده است.
سیف با بیان اینکه بازسازي نظام بانکي کشور با توجه به گشايش پسابرجام و مسايل موجود، چالشي بزرگ است گفت: مهمترين عامل در اين چالش، لزوم بازنگري در نگرشها و رفتار حرفهاي بانکداران ماست ضمن آنکه بانک مرکزي از ابتداي دولت تدبير و اميد، فاصله بين مطلوب و موجود را درک کرده است. از اين رو به عنوان اولين گام، بازسازي و بازآرايي بانک مرکزي را به عنوان ناظر و تنظيمکننده روابط در نظام پولي کشور، در قالب طرح بانک مرکزي 1400 کليد زد.
نقشه راه بانک مرکزی با 54 پروژه و تحول نظام بانکی
رییس کل بانک مرکزی با اشاره به اینکه نقشه راه بانک مرکزي بر اين فلسفه استوار است که براي تحول در نظام بانکي، پيش از هر چيز بايد مقام ناظر آن تحول يابد تصریح کرد: ۵۴ پروژه در نقشه راه بانک مرکزي 1400، تعريف شده است که بيش از نيمي از آنها به بازسازي نهادي بانک مرکزي در حوزههاي قانوني، مقرراتي و ارتباط آن با بازار پول مربوط هستند.
وی در ادامه افزود: در يافتههاي نقشه راه، مهمترين چالش بين مقام ناظر و بانکها، همراستا کردن نگرشها در وضع مقررات و دستورالعملها و سياستگذاري است؛ به گونهاي که در يک سازکار نهادي و منسجم، تعامل بين سياستگذار و نظارت شونده براي اجراي دقيق سياستها فراهم شود.
سیف نقشه راه بانک مرکزي را الگويي مناسب براي تدوين نقشه راه در حوزه بانکها بیان کرد و گفت: تحول در نظام بانکي، همانند آنچه که در نقشه راه 1400 بانک مرکزي در نظر گرفته شده است، بايد معطوف به محورهای زير باشد:
چگونه بانک را مطابق با الگوهاي بينالمللي به يک موسسه مالي استاندارد و قابل مديريت و حسابرسي تبديل کنيم؟
چگونه ميتوانيم الگوهاي کسب و کار بانک خود را منطبق با روندهاي بينالمللي تنظيم کنيم، به گونهاي که در رقابت با بانکهاي بينالمللي بتوانيم نجات پيدا کرده و رشد کنيم؟
رییس شورای پول و اعتبار ، دو حوزه که در شرايط پسابرجام به سرعت نظام بانکي در زمينه نظامهاي پرداخت و تسويه تحت تاثير قرار خواهد داد را اینگونه برشمرد: «برقراري روابط بانکداري تجاري و عمده از طريق ارتباط با شبکههاي نقل و انتقال پول و تسويه» و « اتصال زيرساختهاي پرداختهاي خرد به شبکههاي بينالمللي کارت و حوالجات خرد.»
سیف با بیان اینکه در احياي اين روابط توجه به کارمزد محور کردن خدمات، يکي از مهمترين و کليديترين نکاتي است که بايد مد نظر بانکهاي ما قرار گيرد افزود: براي برقراري ارتباط با بانک های بین المللی بايد به صورت منسجم و متحد عمل شود. تفرق در رابطه با نهادها و شرکتهاي جهاني، با توجه به کمبود تجربه بومي، نتيجهاي جز متضرر شدن کشور به دنبال نخواهد داشت ضمن آنکه باید به ياد داشته باشيم که فاصله با جهان را با خودباختگي و شيفتگي نامعقول جبران نکنيم.

پیشرفتهای فناوری اطلاعات در نظام بانکی با وجود تحریم ها
در ادامه دبیر پنجمین همایش بانکداری الکترونیک و نظامهای پرداخت با بیان اینکه شرایط جدید بینالمللی و کاهش محدوددیتها و آغاز مجدد فعالیتهای بانکی کشور مقارن گشته است افزود: موضوع اصلی این همایش حول فرصتهای پساتحریم و همچنین فرصتهای جدید بینالمللی شکل گرفته است.
دیواندری تصریح کرد: تحریمهای ناجوانمردانهای که در سالهای گذشته بر نظام بانکی کشور وضع شده، کارکردهای نظام بانکی را در زمینه تولید، اقتصاد ملی و حمایت از کارآفرینان کشور محدود کرده است. امیدواریم با شرایط جدید نظام بانکی با شایستگی بتواند نقش خود را در این زمینه مانند سالهای پیشین ایفا کند. همگان واقفیم که نظام بانکی موتور محرکه اقتصاد و توسعه است و پیشرفتهای نظام بانکی جاده رشد و توسعه را در کشور همراه میکند. حتی در شرایط تحریم، پیشرفتهای IT در نظام بانکی یکی از دستاوردهای ما بوده است.
رئیس پژوهشکده پولی و بانکی افزود: «در این جمع مفتخرم که کسانی حضور دارند که سهم بزرگی در پیشرفت نظام پرداخت کشور داشتهاند. همگان مستحضرند که تحریمها منحصر به مبادلات پولی و مالی نبودهو حوزه زیرساختهای ارتباطی (سختافزار و نرمافزار) را نیز شامل شدهاست. بنابراین شایسته است قدردان زنان و مردان بزرگ و کارآفرینانی باشیم که در شرایط تحریمهای ظالمانه و غیرمنصفانه در این حوزه نقشآفرینی کردند. لازم به ذکر است این پیشرفتها کافی نیست و با آرمانهای ما فاصله دارند».
وی این همایش را فرصت مغتنمی دانست که اندیشمندان حوزه بانکی، مدیران ارجمند نظام بانکی، سیاستمداران حوزه اقتصادی و ارتباطات بتوانند هماندیشی و تبادل نظر کنند. همچنین کارآفرینان حوزه فناوری اطلاعات بتوانند دستاوردهای خود را ارائه دهند. دکتر دیواندری در ادامه از دکتر سیف و همکارانش در بانک مرکزی و همچنین شرکت ملی انفورماتیک که در برگزاری این همایش پژوهشکده پولی و بانکی را یاری رساندند، تشکر و قدردانی کرد.
همراه بانک اصلیترین گام در توسعه بانکداری الکترونیک
در ادامه همايش وزیر ارتباطات و فناوری اطلاعات، تحول در روابط خارجی کشور و تحولات دنیا در زمینه فناوری اطلاعات و ارتباطات (ICT) را دو فرصت مهم پیش رو برشمرد و بر لزوم استفاده از این فرصتها بهویژه توسط شبکه بانکی تاکید کرد. دکتر محمود واعظی گفت: گام اول برای استفاده از فناوری اطلاعات و ارتباطات در بانکداری کشور برداشته شده است و لازمه اصلی در گامهای بعدی بانکداری همراه است که در کشورهای مختلف دنیا این امر پیشرفت چشمگیری داشته است. حوزه ارتباطات و فناوری اطلاعات پیشران توسعه است و کوچکترین استفاده آن در بین مخاطبان حوزه تماس توسط ابزار ارتباطی بین اقشار جامعه است.
امیدوارم شبکه بانکی بتواند از فرصت تحول در روابط خارجی کشور و تحولات دنیا در زمینه فناوری اطلاعات و ارتباطات استفاده کند.
وزیر ارتباطات و فناوری اطلاعات افزود: «ایجاد شبکه پهن باند کلید توسعه کاربرد و به کارگیری ارتباطات و فناوری اطلاعات است و به دلیل قابلیت پهن باند به منظور سرعت بخشیدن به حوزه فناوری اطلاعات و ارتباطات، این امر میتواند موجب رشد اقتصادی کشور نیز باشد.
او گسترش شبکه جغرافیایی، افزایش سرعت، امنیت و بهرهوری و رفع گلوگاههای شبکه را به عنوان برخی مزیتهای توسعه شبکه پهنباند کشور مطرح کرد و بر لزوم بازنگری در سیاستها و مقررات لازم در حوزه ارتباطات برای بانکداری و خدمات مالی همراه در کشور همسو با دیدگاههای بانک مرکزی به عنوان مقرراتگذار مالی کشور تاکید نمود.
دکتر واعظی پس از بیان روند توسعه ارتباطات و فناوری اطلاعات در سالیان اخیر گفت: پهنای باند اینترنت بینالملل از مقدار ۷۲ گیگابایت بر ثانیه در سال ۱۳۹۲ به ۲۷۶ گیگا بایت بر ثانیه در آذر ماه ۱۳۹۴ رسیده است و نیز طی این مدت ظرفیت IP داخل کشور حدود پنج برابر شده است
دکتر واعظی همچنین افزود: سرمایهگذاری دولت در بخش زیرساختهای ارتباطات و فناوری اطلاعات در طول سالهای ۱۳۹۲ لغایت آذر سال ۱۳۹۴ معادل ۳۵۰۰ میلیارد تومان بوده است و سرمایهگذاری مورد نیاز برنامه ششم توسعه در بخش ارتباطات و فناوری اطلاعات حدود ۶۰ هزار میلیارد تومان برآورد شده است. او در پایان گفت: بخش بانکی کشور ظرفیت استفاده از زیرساختهای تهیه شده توسط وزارت ارتباطات در حوزه بانکداری الکترونیک را دارد و امیدواریم که این فرایند در جهت آسایش عموم جامعه در بهرهبرداری از خدمات هر چه سریعتر تکمیل شود
ارزیابی عملکرد یک دهه بانکداری الکترونیک
در ادامه همايش دکتر علی کرمانشاه معاون فناوری اطلاعات بانک مرکزی در پنجمین همایش سالانه بانکداری الکترونیک و نظامهای پرداخت عملکرد یک دهه بانکداری الکترونیک کشور را مورد ارزیابی قرار داد. او در سخنرانی خود ضمن مرور اجمالی عملکرد گذشته و حال فناوریهای نوین و ارزیابی عملکرد بانکداری الکترونیک کشور به معرفی «روندها و توانمندسازهای آتی تاثیرگذار در صنعت بانکداری»، «بررسی چالشهای کلیدی»، «ارائه چارچوب پویایی ساختار بانکی در آینده» و «ایجاد تعادل بین چالشهای متناقضنما» پرداخت.
وي افزود: فناوریهای نوین در دو دههی گذشته هم در نحوهی عملکرد کسب و کارهای بانکی موثر بوده و هم پایههای ایجاد کسب و کارهای جدید را فراهم کردهاند.
دکتر کرمانشاه با بیان اینکه فناوریهای نوین در دو دههی گذشته هم در نحوهی عملکرد کسب و کارهای بانکی موثر بوده و هم پایهی ایجاد کسب و کارهای جدید بودهاند، اذعان داشت: «از نقاط قوت صنعت بانکداری الکترونیک کشور میتوان به توانمندی طراحی، پیادهسازی و اجرای سیستمهای بانکی تراکنشمحور کارا و بهرهور از زیرساختهای سختافزاری، نرمافزاری و شبکهای نسبتا مدرن اشاره کرد».
معاون فناوری اطلاعات بانک مرکزی در ادامه از عوامل و مولفههای غیرفناورانه مرتبط با مفاهیم نرمی چون استراتژی، فرآیند، عوامل انگیزشی، سازمانی، نهادی، بهرهوری پایین، کمتوجهی به مشتری، غیررقابتی و غیراقتصادی و فاصله با استانداردهای حرفهای و جهانی و ارزشآفرینی بهعنوان زمینههایی یاد کرد که نیاز به بهبود دارد.
دکتر کرمانشاه برخی از چالشهای کلیدی در شرایط تاریخی حاضر (در آستانه رفع تحریمها) را به شرح ذیل برشمرد:
۱- عدم تناسب بین مولفههای نهادی، کسب و کاری و سازمانی در بخش تقاضا با مولفههای تکنولوژیک و ناتوانی در بهرهگیری از قابلیتهای تکنولوژیک در خدمت استراتژیها و اهداف سیاستهای پولی، نظارتی و اقتصادی نظام بانکی.
۲- توسعهی زیرساختهای نهادی، حقوقی و رگولاتوری متناسب و همراستا با ظرفیتهای فناوری.
۳-لزوم اصلاحات ساختاری، خروج از تصدیگری و ایجاد رقابت سالم.
۴- مواجهه با فناوریهای نوظهور و تعامل با بازیگران تازهی حوزهی خدمات مالی و پرداخت، عمدتا از ناحیهی شرکتهای مخابراتی و فناوری اطلاعات و شبکههای اجتماعی.
۵- سازماندهی و بازآرایی روابط بین ذینفعان نظامهای پرداخت، و ایجاد مدلهای برد-برد (کارمزد، تنظیم مقررات و روابط)، که در حال حاضر این روابط از شفافیت لازم برخوردار نیست.
۶- مسایل پس از برجام، تعامل با سیستمهای بانکی بینالمللی به لحاظ انطباق با استانداردها برای مثال، عدم توجه به اصول کمیتهی بال در خصوص سامانههای پرداخت و تسویه.
۷- توسعهی زیرساختهای فنی، فقهی و کارکردی لازم برای ارائهی ابزارها و خدمات مالی جدید (کارت اعتباری، جمعسپاری...)
او در پایان علت ریشهای این چالشها را در ناهمخوانی عناصر تکنولوژیک (جنبههای سخت، ساختاریافته، رشد یافته، قابل حصول) و نهادی (عناصرنهادی و ساختاری، اجتماعی، سازمانی، فرآیندی، فرهنگی، انسانی و انگیزشی، مدیریتی، جنبههای نرم،تعارض با نهادهای سنتی ) دانست و بر ایجاد تعادل بین چالشهای متناقضنما و استفاده از رویکردی پارادوکسیکال برای برقراری تعادل بین الزامات و نیازمندیهای مختلف تاکید نمود.
