جزئيات پولي و بانكي گزارش نماگرهاي خرداد94 بررسي شد
افزايش تمايل سپردهگذاران به دريافت سود سپرده
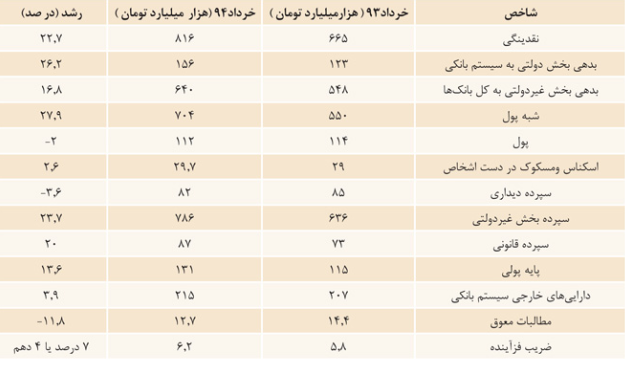
بررسي نماگرهاي اقتصادي نشان ميدهد باوجود افزايش 22.7درصدي نقدينگي در خرداد ماه94 نسبت به خرداد93 حجم پول 2-درصد كاهش يافته اما شبه پول شامل سپردههاي مدتدار، كوتاهمدت و بلندمدت رشد 27.9درصدي داشته است.
خبر اقتصادی - احسان شمشیری: اين آمارها نشان ميدهد كه تمايل مردم به نگهداري پول و نقدينگي بهصورت سپردههايي كه به آنها سود تعلق ميگيرد همچنان ادامه دارد و با اينكه نقدينگي حدود 22درصد رشد كرده اما سپردههاي داراي سود رشد نزديك به 28درصد داشته است.
شبه پول نيز از 550هزار ميليارد تومان در خرداد93 با رشد 27.9درصدي به 704هزار ميليارد تومان در خرداد94 رسيده و طي يك سال 154هزار ميليارد تومان بيشتر شده و با اينكه حجم نقدينگي 151هزار ميليارد تومان افزايش يافته اما شبه پول رشد بيشتري داشته و اين موضوع نشان ميدهد كه حتي بخشي از نقدينگي سالهاي قبل نيز بهتدريج جذب شبه پول و سپردههاي مدتدار داراي سود شده است و بخشي از جامعه تصميم گرفته كه پول خود را به جاي نگهداري بهصورت اسكناس يا سپرده ديداري، بهصورت سپرده داراي سود و مدتدار حفظ كند.
رشد 2.6درصدي اسكناس و مسكوك در دست اشخاص نيز نشان ميدهد كه باوجود رشد نقدينگي 22درصدي، اسكناس بسيار كمتر رشد كرده و مردم پول خود را در حسابهاي الكترونيك و كارتهاي بانكي نگهداري ميكنند و خريدها عمدتا بهصورت الكترونيكي از طريق كارتخوانها و دستگاههاي عابربانك انجام ميشود و نياز به رشد اسكناس و سكه كمتر شده است.
باوجود رشد 13.6درصدي پايه پولي كه از 115هزار ميليارد تومان در خرداد93 به 131هزار ميليارد تومان در خرداد94 رسيده اما رقم نقدينگي رشد 22.7درصدي داشته و اين موضوع نشان ميدهد كه باوجود رشد كم پايه پولي، بانكها توانستهاند با 4دهم افزايش در ضريب فزاينده، نقدينگي را افزايش دهند و ضمن تامين نيازهاي نقدينگي واحدهاي اقتصادي و جامعه، مانع از رشد شديد پايه پولي شوند.
رشد ضريب فزآينده از 5.8 به 6.2
رقم نقدينگي باوجود رشد اندك پايه پولي و رقم كلي 137هزار ميليارد توماني پايه پولي، از 665هزار ميليارد تومان در خرداد93 با رشد 22.7درصدي به 816هزار ميليارد تومان در خرداد ماه94 رسيده و اين موضوع نشان ميدهد كه ضريب فزاينده همچنان روبه افزايش است و از حدود 5.8 در خرداد93 به 6.2 در سال94 رسيده است.
اين شاخص نشاندهنده اين واقعيت است كه بانكها از منابع محدود خود بيشترين استفاده را ميكنند و پول دايم از دستي به دست ديگر و از حساب و تسهيلاتي به حساب و تسهيلات ديگر در حال گردش است و اعتبارات و گردش پول بهصورت كوتاهمدت همچنان روبه افزايش است.
بدهي بخش دولتي به سيستم بانكي نيز از 123هزار ميليارد تومان در خرداد93 با رشد 26.2درصدي به 156هزار ميليارد تومان در خرداد ماه94 رسيده و 33هزار ميليارد تومان ظرف يك سال افزايش داشته است.
همچنين بدهي بخش غيردولتي به كل بانكها نيز از 548هزار ميليارد تومان در خرداد93 با رشد 16.8درصدي به 640هزار ميليارد تومان در خرداد94 رسيده و حدود 92هزار ميليارد تومان افزايش يافته است.
اين موضوع نشان ميدهد كه رشد بدهي بخش دولتي بهخصوص دولت به بانكها و بانك مركزي بيش از رشد بدهي بخش غيردولتي بوده و يكي از معضلات بزرگ نظام بانكي يعني روند فزاينده بدهي دولت به بانكها همچنان ادامه دارد، بهطوري كه بدهي 103هزار ميليارد توماني دولت به بانكها يكي از اقلام عمده طلب بانكها را تشكيل ميدهد و بخش عمده از بدهي بخش دولتي به سيستم بانكي را بدهي دولت به بانكها تشكيل ميدهد.
كاهش سپردههاي ديداري
همچنين شاخص پول نيز از 114هزار ميليارد تومان در خرداد93 با رشد 2-درصدي به 112هزار ميليارد تومان در خرداد94 رسيده كه باتوجه به رشد مثبت اسكناس در دست اشخاص، به معناي كاهش زياد سپرده ديداري است.
حساب پشتيبان عامل كاهش سپرده ديداري
سپردههاي ديداري نيز از 85هزار ميليارد تومان در خردادماه 93 با رشد 3.6- درصدي به 82هزار ميليارد تومان در خردادماه 94 رسيده و كارشناسان دليل آن را ايجاد حساب پشتيبان براي حساب جاري و همچنين افزايش مبادلات الكترونيكي به جاي چك و همچنين حقوقي شدن و كاهش اعتبار چك درنظر معاملهگران ارزيابي كردهاند و در شرايطي كه بيشتر معاملات به صورت نقد انجام ميشود و معاملات اعتباري و با چك كمتر شده درنتيجه نگهداري پول در حساب ديداري نيز كمتر شده است.
كارشناسان معتقدند كه افزايش معاملات الكترونيكي و خريد از طريق كارتهاي الكترونيكي، موجب شده كه نياز به چك و نگهداري حساب به صورت جاري و ديداري كمتر شود.
البته انتقاد ديگر كارشناسان به وضعيت سپرده ديداري، ايجاد حساب پشتيبان براي حساب جاري به صورت سپرده مدتدار است كه به آن سود تعلق ميگيرد و كارشناسان معتقدند كه در كشورهاي جهان، به حساب جاري سود تعلق نميگيرد و حساب پشتيبان براي آن تعريف نميشود و لذا بايد حساب پشتيبان را حذف كنيم و اگر كسي به چك و معاملات با چك علاقهمند است نبايد حساب خود را خالي نگه دارد و پول را در حساب پشتيبان ذخيره كند تا سود دريافت نمايد و اگر نياز به پرداخت وجه چك داشت در آن صورت بانك از حساب پشتيبان كم كند و چك را پاس كند.
اين واقعيتها باعث شده كه در سالهاي اخير تمايل به دريافت سود سپرده افزايش يابد و در مقابل سپرده قرضالحسنه جاري و پسانداز و وامهاي مبادلهيي و قرضالحسنه كاهش يابد و در مقابل سپرده مدتدار و همچنين تسهيلات با عقود مشاركتي و با سود بالا افزايش يابد و عملا بيش از 85 درصد نقل و انتقال و حسابها و تسهيلات بانكي به سود پول و سپرده و وام وابسته شده و در نتيجه كارايي وام و حساب قرضالحسنه و حمايت از توليد وامور مولد و مورد نياز جامعه را نيز كمتر كرده است.
3.6 درصد نقدينگي اسكناس است
همچنين حجم اسكناس و مسكوك در دست اشخاص از 29هزار ميليارد تومان در خردادماه 93 با رشد 2.6 درصدي به 29.7هزار ميليارد تومان در خردادماه 94 رسيده است. اين موضوع نشان ميدهد كه تنها 3.6درصد نقدينگي موجود جامعه به صورت اسكناس در دست اشخاص است و اين موضوع نشاندهنده واقعيت روبه رشد حسابهاي الكترونيكي و كارتها و مبادلات پولي الكترونيكي است.
رشد سپردههاي غير دولتي بيش از نقدينگي
سپرده بخش غيردولتي نيز از 636هزار ميليارد تومان در خردادماه 93 با رشد 23.7درصدي به 786هزار ميليارد تومان در خردادماه 94 رسيده است. بالا بودن رشد سپردههاي غيردولتي نسبت به نقدينگي نشاندهنده اين واقعيت است كه مردم پول خود را در بانكها سپردهگذاري ميكنند و سپردهگذاري در بانكها بيش از سرمايهگذاري و گردش پول در ساير حسابها رشد كرده است.
رشد 20درصدي سپرده قانوني
سپرده قانوني نيز از 73هزار ميليارد تومان در خردادماه 93 با رشد 20درصدي به 87هزار ميليارد تومان در خردادماه 94 رسيده است. اين موضوع نيز نشان ميدهد كه سپرده قانوني تقريبا متناسب با رشد سپردهها و نقدينگي افزايش يافته و سياستهاي جديد بانك مركزي براي آزادسازي بخشي از منابع بانكها در بهار 94 تحقق نيافته است و حال بايد ديد كه آيا رشد سپرده قانوني در فصلهاي بعدي 94 كمتر از رشد سپردهها بوده يا متناسب با آن رشد كرده است.
داراييهاي خارجي سيستم بانكي نيز از 207هزار ميليارد تومان در خردادماه 93 با رشد 3.9درصدي به 215هزار ميليارد تومان در خردادماه 94 رسيده است.
همچنين مطالبات معوق سيستم بانكي از عدد 14.4واحد درصد در خردادماه 93 با رشد 11.8- درصدي به 12.7 واحد در خردادماه 94 كاهش يافته است.