در يك گزارش پژوهشي بررسي شد
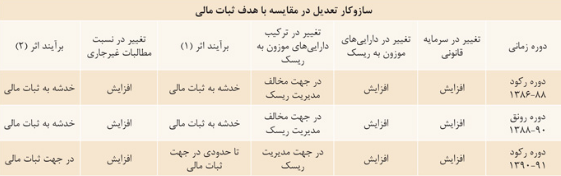
تغيير تركيب دارايي بانكها در جهت خدشه به ثبات مالي
توجه به افزايش سرمايه بانكها و بهبود شاخص كفايت سرمايه در دورههاي مختلف ركود و رونق با رفتار متفاوت بانكها مواجه بوده و در دورههاي ركود كه بانكها با مشكلات كمبود(منابع) سياست انقباضي و كنترل پايه پولي مواجه بودهاند توجه به افزايش سرمايه بيشتر شده اما در دورههاي رونق و افزايش درآمد دولت و سياستهاي انبساطي به اين مهم كمتر توجه شده است.
خبر اقتصادی - زهرا خشنود و مرضيه اسفندياري در گزارشي براي پژوهشكده پولي و بانكي به بررسي وضعيت كفايت سرمايه بانكها در دورههاي ركود و رونق پرداختهاند.
اين گزارش نتيجه گرفته است كه هدف از الزام بانكها به حفظ نسبت كفايت سرمايه تامين ثبات مالي از طريق ملزم كردن بانكها به حفظ سرمايه لازم براي پوشش ريسك منتج از خطرپذيريهاي معطوف به عمليات اعتباري آنهاست. اين هدف در صورتي در شبكه بانكي تامين ميشود كه بانكها در صورت تخطي از اين نسبت مشمول اقدامات نظارتي يا تنبيهي خاصي شوند. تجربه 11سال اجراي توافقنامه سرمايه بال 1 (نخستين نسخه از توافقنامههاي سرمايه بينالمللي) در ايران در دوره (1391-1386) بيانگر تامين نشدن هدف ثبات مالي براساس سازوكار تعديل نسبت كفايت سرمايه است؛ با اين حال در آخرين سالهاي مطالعه شده، حركتي به سمت توجه به ضرورت ثبات مالي از ديدگاه كاهش ريسك منتج از فعاليتهاي بانك صورت گرفته است. اين امر نويدبخش حركت بانكها به سمت توجه به ضرورت ثبات مالي از ديدگاه كاهش ريسك منتج از فعاليتهاي بانك صورت گرفته است. اين امر نويدبخش حركت بانكها به سمت مديريت ملايم ريسك و توجه به ثبات مالي در تصميم وامدهي است اما نتيجه واقعي غير از اين است.
توجه به حجم بالاي مطالبات غيرجاري بانكها در دورههاي پيشين بيانگر تجلي اين متغير در ترازنامه بانكها در دوره آخر مورد بررسي است كه تقارن آن با وضعيت ركودي به تشديد اثر آن در محدودكردن تصميم وامدهي و ريسكپذيري بانكها منجر شده است. اين مساله با كاهش در حجم بسياري از گروههاي داراييهاي موزون به ريسك بانكها و حتي كاهش نسبت مطالبات غيرجاري آنها تصوير مناسبتري از مديريت ريسك را خلق ميكند؛ درحالي كه در صورت مديريت مناسب و سختگيرانه ريسك پيش از وامدهي چنين نتيجهيي حاصل نميشد.
فقط در صورت الزام قانوني بانكها به نسبت كفايت سرمايه و مديريت مناسب و در حد انتظار ريسك از طريق بانك مركزي و مترتب شدن پيامدهاي شديد بر بانكها در صورت تمكين نكردن به اين نسبت و عدم مديريت مناسب ريسك اثربخشي الزام نسبت كفايت سرمايه در ميزان ريسكپذيري بانكها و دستيابي به هدف ثبات مالي تحقق مييابد. البته الزام بانك مركزي به افشاي اين نسبت در صورتهاي مالي حسابرسي شده بانكها و تاييد اين مقادير توسط اداره نظارت بر بانكها و موسسات اعتباري نيز ميتواند دستيابي به اين هدف را تسريع كند.
الزام بانكها به حفظ نسبت كفايت سرمايه با هدفي فراتر از دستيابي به سلامت بانكي و با توجه به ضرورت تحقق ثبات مالي در كشورها از زمان ابلاغ توافقنامه سرمايه بال 1 در كشورهاي مختلف اجرا شده است. در ايران نيز پس از گذشت 11سال از ابلاغ بخشنامههاي ناظر بر توافقنامه سرمايه بال 1 به شبكه بانكي ضروري است ميزان دستيابي الزام بانكها به نسبت كفايت سرمايه در تحقق هدف ثبات مالي– از ديدگاه الزام بانكها به افزايش سرمايه و كاهش ريسك فعاليتهاي بانكي– بررسي شود. اين ارزيابي از طريق تحليل چگونگي تعديل نسبت كفايت سرمايه بانكهايي كه در هر يك از دورههاي ركود و رونق در نمونه مورد بررسي نسبت كفايت سرمايه خود را افزايش دادهاند، بيانگر اين نكته است كه فقط در دوره ركود اخير هدف ثبات مالي تامين شده است كه آن نيز تا حدودي با رفتار ملايم كاهش ريسك بانكها توجيه ميشود. به بيان دقيقتر اگر الزام بانكها به مديريت مناسب و سختگيرانه ريسك در كنار الزام به افشاي نسبت كفايت سرمايه در صورتهاي مالي حسابرسي شده دنبال ميشد تاكنون پس از يك دهه اجراي توافقنامه كفايت سرمايه بال 1 در كشور، هدف ثبات مالي به قوت تامين ميشد.
الزام كفايت سرمايه بانكها براي دستيابي به هدف ثبات مالي از سال 1988 در كميته ناظران بانكي بال مورد توجه قرار گرفته است. مشكل عدم تقارن اطلاعاتي بين بانك و سپردهگذاران به شكلگيري ضرورت افزايش انضباط مالي بانكها براي حمايت از سپردهگذاران منجر شد. از اين رو حفظ سطح خاصي از سرمايه جهت كنترل ريسك ناشي از خطرپذيريهاي منتج از عمليات واسطهگري مالي در قالب الزام تبعيت به سطح خاصي از نسبت كفايت سرمايه شكل گرفت.
بهبيان دقيقتر، بانكهاي پايبند به اين توافقنامه براساس مقدار خطرپذيري اعمال شده بر منابع سپردهگذاران و به خطر انداختن ثبات مالي ملزم به نگهداري سطح خاصي از سرمايه شدهاند. پيشبيني ميشد برقراري ارتباطي منفي بين سرمايه و ريسك در بانكها، دستيابي به هدف پوشش ثبات مالي را در اقتصاد تسهيل كند؛ مسالهيي كه در برخي مطالعات تجربي انجام شده پس از اعمال اين توافقنامه ناييد شده است. بر مبناي ادبيات موجود در سازوكار تعديل نسبت كفايت سرمايه براي تامين هدف ثبات مالي، رويكردي در نظر گرفته ميشود كه بيانگر افزايش نسبت كفايت سرمايه بانكها از طريق افزايش سرمايه قانوني به همراه كاهش داراييهاي موزون به ريسك باشد، به طوري كه راهبرد كاهش داراييهاي با وزن ريسكي بيشتر در تعديل داراييهاي موزون به ريسك دنبال شود. پس از اجراي بال 1 براي ارزيابي عملكرد اين توافقنامه در دستيابي به هدف ثبات مالي مطالعات مختلفي انجام شده است. اين مطالعات رويكردهاي متفاوتي را دنبال كرده و با توجه به حوزههاي مختلفي مانند سطح نسبت كفايت سرمايه بانك(بانكهاي با سرمايه اندك و زياد)، چگونگي افزايش سرمايه(حقوق صاحبان سهام يا انتشار اوراق بدهي بدون اولويت) و دورههاي ركود و رونق به ارتباط ريسك و سرمايه بانك پرداخته است.
در ايران نيز از سال 1382 توافقنامه سرمايه بال 1 اجرا شده ا و مدت زيادي از ابلاغ آن به بانكها در قالب سه بخشنامه اداره مطالعات و مقررات بانكي بانك مركزي ميگذرد. با گذشت زمان زيادي از ابلاغ الزام نسبت كفايت سرمايه در قالب بال 1 به بانكها، اين پرسش مطرح ميشود كه در 11سال گذشته از زمان اجراي اين توافقنامه در كشور، آيا تصميم وامدهي و مقدار خطرپذيري بانكها براي دستيابي به هدف ثبات مالي توافقنامه كفايت سرمايه تحت تاثير قرار گرفته است يا خير.
در پاسخ به اين پرسش، راهبرد تعديل نسبت كفايت سرمايه در گروهي از بانكها در دورههاي مختلف رونق و ركود در بازه زماني 1391-1386 بررسي ميشود. ارزيابي اين راهبرد جمعبندي مناسبي از دستيابي مقام ناظر به هدف از الزام بانكها به اين نسبت در تامين ثبات مالي در كشور ميدهد.
سازوكار تعديل نسبت كفايت سرمايه
در ايران نيز مشابه تجربه بينالمللي اما با تاخير زياد در سال 1382 ضرورت الزام بانكها به نسبت كفايت سرمايه براساس الگوي بال 1 براي دستيابي به يكي از ابتداييترين اقدامات تامينكننده ثبات مالي مورد توجه قرار گرفت. با وضعيت محدوديتي بر ميزان خطرپذيري فعاليت واسطهگري بانكها با توجه به قيد نسبت كفايت سرمايه پيشبيني ميشود دستيابي به ثبات مالي در كنار واسطهگري مالي بانكها حاصل شود اما ارزيابي مقداري اين مساله ميزان تحقق اين هدف را به خوبي نشان ميدهد.
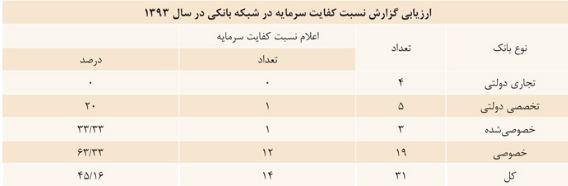
اطلاعات مندرج در ترازنامه بانكهاي فعال در شبكه بانكي نسبت كفايت سرمايه بسياري از بانكها افشا نشده يا تعداد سالهاي افشاي اين نسبت مجموعه همگني نيست.
بال 1 از سال 1382 در ايران اجرا شده اما محدوديت زماني پايگاه داده بانك مركزي به محدود شدن دوره زماني مورد استفاده در تخمين نسبت كفايت سرمايه بانكها منجر شده است؛ با اين حال به دليل آنكه اين دوره زماني چندين چرخه تجاري را دربرميگيرد، امكان بررسي راهبرد تعديل نسبت كفايت سرمايه در بانكهايي فراهم است كه در هر يك از دورههاي ركود و رونق مربوط نسبت كفايت سرمايه خود را افزايش دادهاند.
ميتوان بر سه دوره ركود (1388:2 -1386:1) رونق (1390:2–1388:3) و ركود اخير (2:1392-3:1390) متمركز شد. از آنجا كه پايگاه داده مورد استفاده دوره كامل ركود اخير را پوشش نميدهد، بخشي از اين دوره (مشتمل بر و 1391:3-1391:4) دوره ركود اخير در نظر گرفته ميشود.
دوره 86-1382
با گذشت 11سال از ابلاغ آييننامههاي كفايت سرمايه به بانكها در ايران تاكنون بسياري از بانكها اين نسبت و اقلام آن را به صورت مداوم محاسبه و به ذينفعان (به ويژه سپردهگذاران) گزارش نكردهاند.
همچنين كوتاهي كردن بانك مركزي در مقرراتگذاري تكميلي و نيز نظارت موثر بر تمكين بانكها به اين آييننامهها اين مساله را به ذهن متبادر ميكند كه چگونه هدف ثبات مالي در ذيل اجراي اجراي مقررات كفايت سرمايه در بانكهاي ايران دنبال شده است. در وضعيتي كه پايبند بودن به نسبت كفايت سرمايه براي بانكها الزام قانوني نداشته باشد و در تصميم وامدهي و ميزان خطرپذيري آنها به طور موثر لحاظ نشده باشد؛ به يقين اين نسبت نميتواند هدف تثبيت مالي را با محدودكردن خطرپذيري بانكها و ريسكهاي معطوف به عمليات آنها پوشش دهد.
با اين پيشفرض در تجزيه و تحليل به اين مساله توجه شده كه در هر دوره و در نمونهيي از بانكهايي كه در كل آن دوره زماني نسبت كفايت سرمايه خود را افزايش دادهاند، اگر افزايش اين نسبت از طريق سرمايه قانوني همراه با كاهش در داراييهاي موزون به ريسك يا تغيير در تركيب داراييهاي موزن به ريسك در جهت حركت به سمت داراييهاي با وزن ريسكي كمتر (الگوي مديريت ريسك مورد انتظار بال 2) بوده در آن دوره الزام بانكها به نسبت كفايت سرمايه به تامين ثبات مالي منجر شده است. در غير اين صورت الزام نسبت كفايت سرمايه به پوشش هدف ثبات مالي در كشور از ديدگاه سرمايه بانكها نينجاميده است.
در بانكهايي كه در دوره 86-1382 نسبت كفايت سرمايه خود را افزايش دادهاند – برخلاف انتظار نظري – افزايش در سرمايه قانوني با كاهش در داراييهاي موزون به ريسك همراه نيست و افزايش در سرمايه قانوني نيز بيشتر از طريق افزايش در سرمايه درجه يك و به ويژه از طريق افزايش در سود و زيان انباشته شده است.
دوره 88-1386
افزايش داراييهاي موزون به ريسك و نيز چگونگي تغيير در تركيب اين داراييها برحسب وزن ريسكي، بيانگر عدم مديريت مناسب ريسك و افزايش ريسك اين بانكها بوده و از اينرو، تركيب افزايش سرمايه و افزايش ريسك منتج از سازوكار تعديل نسبت كفايت سرمايه آنها نشانه تحقق نيافتن رسالت نسبت كفايت سرمايه در اين گروه از بانكها بوده است. تصميم نسبت كفايت سرمايه و سازوكار تعديل آن در بانكهايي كه در دوره ركود 88-1386 اين نسبت را افزايش دادهاند با تامين ثبات مالي در تطابق نبوده است.
دوره 1391-1390
بانكهاي نمونه در راهبرد تعديل و افزايش نسبت كفايت سرمايه خود افزايش داراييهاي موزون به ريسك را دنبال كردهاند كه از اين ديدگاه، ريسك معطوف به ترازنامه خود را افزايش دادهاند. همچنين در تعديل داراييهاي موزون به ريسك، مديريت مناسب ريسك را اجرا نكردهاند و در مجموع ريسك معطوف به فعاليت وامدهي آنها افزايش يافته است. از اينرو، افزايش سرمايه در كنار افزايش ريسك در راهبرد تعديل نسبت كفايت سرمايه، نتيجهيي جز خدشه به ثبات مالي را بهدنبال ندارد. همچنين استفاده از متغير نسبت مطالبات غيرجاري در اين گروه – به عنوان شاخص ريسك – تاييدكننده افزايش ريسك و نتيجه نهايي عدم تامين ثبات مالي در راهبرد تعديل نسبت كفايت سرمايه اين گروه از بانكهاست.
* برآيند اثر 1- تغيير در سرمايه قانوني، داراييهاي موزون به ريسك
* برآيند اثر 2- تغيير در سرمايه قانوني و نسبت مطالبات غيرجاري