عبده تبريزي نسبت به ضرورت اصلاح فوري نظام بانكي و كاهش نرخ سود هشدار داد
نظام بانكي بر لبه تيغ ، 200 هزار ميليارد تومان زيان و كمبود منابع در بازار پول
بنياد اميد ايرانيان و دكتر محمدرضا عارف، معاون اسبق رييسجمهور در دولت اصلاحات ميزبان دكتر حسين عبدهتبريزي صاحب نظر اقتصادي و مشاور وزير راه و شهرسازي و جمعي از كارشناسان و پژوهشگران در نشست كميسيون اقتصادي اين بنياد بود و موضوع چرايي نرخ سود و راهكار منطقي كاهش آن مورد بحث و تبادل نظر كارشناسان قرار گرفت.
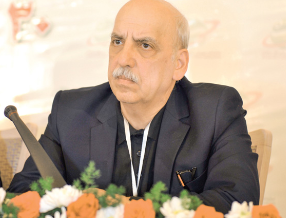
خبر اقتصادی - محسن شمشيري- دكتر حسين عبدهتبريزي با اشاره به ضرورتهاي كاهش نرخ سود بانكي در مقطع كنوني اقتصاد كشور تاكيد كرد: در شرايطي كه بانكها بدهي سنگين دارند و نظام بانكي با حداقل 200هزار ميليارد تومان زيان انباشته و كمبود منابع مواجه هستند و قيمت نفت نيز كاهش يافته و منابع كافي در اختيار دولت نيست و دولت امكان پرداخت مخاطرات بانكها را ندارد، نميتوانيم حل مشكلات را به تاخير بيندازيم و هزينههاي سود بالاي بانكي به سپردهگذاران را ادامه دهيم زيرا اين روند علاوه بر فشار بر بانكها، افزايش زيان و ورشكستگي موسسات اعتباري، مسائل اجتماعي، بيكاري و... را تشديد خواهد كرد لذا قبل از اينكه به بحران تبديل شود بايد با كاهش نرخ سود سپردهها و تسهيلات، فشار بر بانكها، واحدهاي توليدي و اقتصادي را كاهش دهيم و از ورشكستگي موسسات اعتباري و واحدهاي توليدي جلوگيري كنيم.
وي با اشاره به اينكه برخي موسسات اعتباري 9هزار ميليارد تومان منابع گرفتهاند و 6 هزار ميليارد تومان را خرج كرده و 3هزار ميليارد تومان باقي مانده، گفت: برخي سپردهگذاران بزرگ كه سود بالا دريافت كردهاند، تصور ميكنند كه ميتوانند به موقع فرار كنند و سپرده خود را خارج كنند و امروز بهتر است كه سود بالا بگيرند و بعدها كه موسسه دچار مشكل شد، خارج شوند. اما واقعيت اين است كه آنها نيز گرفتار خواهند شد لذا بهتر است كه به جاي كسب سود بالا و فشار بر بانكها و توليد، سود معقول پرداخت شود تا فعاليت بانكها و موسسات اعتباري بهتر اداره شود و با حمايت از بانكها و توليد و اشتغال، اقتصاد و دستاورد تورم حفظ شود. در غير اين صورت با پرداخت سودهاي بالا به سپرده و تسهيلات، دستاورد تورم در چند سال اخير و كسب وكار و اشتغال تهديد خواهد شد و مسائل اجتماعي ايجاد خواهد كرد.
وي افزود: نميتوان انتظار داشت كه بانك مركزي و دولت براي ادامه حيات برخي موسسات وارد عمل شوند و با تزريق پول، دستاورد تورم را از بين ببرند و سود بالاتر از نرخ تورم به برخي افراد همچنان ادامه پيدا كند. زيرا در كشورهاي توسعه يافته و درحال رشد نرخ بهره يا زير نرخ تورم است يا يكي دو درصد بالاتر است و نميتوان در شرايط ركود كنوني نرخ سود را 6 تا 15درصد بالاتر از تورم تعيين كرد. اين روند باعث شده كه برخي توليدكنندگان با 15درصد ظرفيت كارخانه كار كنند و بقيه پول را در بانك گذاشتهاند و سود بالا دريافت ميكنند و اين روند باعث كاهش توليد و اشتغال و ادامه ركود شده است.
وي در پاسخ به اين پرسش كه اگر كاهش نرخ سود باعث افزايش نرخ دلار شود چه بايد كرد، گفت: نرخ سود حداكثر بايد 3درصد بالاتر از تورم باشد و درحال حاضر بايد به 17درصد كاهش يابد و با چنين نرخي بازار ارز نيز دچار نوسان نخواهد شد. البته بانك مركزي بايد امكانات خود را در نظر بگيرد كه چقدر ميتواند و ميخواهد كه از نرخ دلار حمايت كند. اگر نرخ سود به تدريج كاهش يابد، نرخ سود بالاتر از بازدهي نرخ دلار خواهد بود و مشكلي ايجاد نخواهد شد.
وي با هشدار دادن نسبت به هزينههاي سنگين اصلاح نظام بانكي در آينده گفت: توجه داشته باشيد كه هزينه اصلاح نظام بانكي بسيار سنگين است و اگر مشكلات بيشتر شود، ساماندهي نظام بانكي هزينه زيادي روي دست مملكت ميگذارد.
در بحران مالي 2008 امريكا به ميزان 14هزار ميليارد دلار خرج كردند تا وضع برگردد و بحران كنترل شود و اگر امروز اقدامي نكنيم، هزينه اصلاح نظام بانكي از 200هزار ميليارد تومان كنوني به مراتب سنگينتر خواهد شد. وي افزود: بانك مركزي و دولت با اين منابع و كمبود درآمدي كه دارند قادر به تزريق منابع براي حل مشكلات بانكها نيستند لذا وقتي در بودجه براي بانكها كاري نميشود بايد با كاهش نرخ سود بانكي و استفاده از منابع صندوق توسعه ملي براي اصلاح ساختار نظام بانكي اقدام كنيم.
رفتار پونزي
وي در پاسخ به اين پرسش كه آيا برخي بانكها و موسسات مالي و اعتباري غيرمجاز درحال حاضر فعاليت پونزي دارند، گفت: جواب مثبت است متاسفانه برخي موسسات اعتباري شبيه فعاليتهاي پونزي و موسسات هرمي رفتار ميكنند و از نفر چهارم پول ميگيرند تا به سه نفر قبلي سود بالا بدهند اما اين روند نميتواند با افزايش هزينهها و انباشت زيان ادامه يابد و در شرايطي كه سودآوري بالاي 30درصد در اقتصاد و كسب وكار امكانپذير نيست، پرداخت سود 30درصدي شبه فعاليت شركتهاي هرمي و پونزي محسوب ميشود و نظام بانكي را با مخاطره مواجه ميكند و تعهد اخلاقي در مقابل منافع سپردهگذار و صاحبان سهام و توليدكننده را كاهش داده است.
اصلاح فوري نظام بانكي
عبدهتبريزي گفت: اصلاح نظام بانكي بايد فورا در دستور كار باشد و حتي اگر بانكهاي دولتي قادر به ادامه فعاليت خود با زيان باشند اما بانكهاي خصوصي نميتوانند با زيان و شرايط كنوني به حيات خود ادامه دهند و لازم است كه جهت كاهش هزينهها و فشار بر بانكها، هزينهها و سود سپردهها و تسهيلات كاهش يابد تا علاوه بر حل مشكلات نظام بانكي، توليد، اشتغال و كسب وكارها نيز حمايت شوند و از ورشكستگي موسسات مالي و فعالان اقتصادي جلوگيري شود. در برنامه جامعي كه بايد براي احياي نظام بانكي و تجديد ساختار بانكها در دستور كار باشد، كاهش نرخ سود سپرده و تسهيلات اقدامات فوري ميطلبد و واقعيت اين است كه با نرخ سود بالا نميتوان مشكلات امروز اقتصاد را حل كرد.
وي افزود: نرخ سود بانكي يا از طريق بازار يا به صورت دستوري امكانپذير است و در اين رابطه برخي كارشناسان ازجمله مسوولان بانك مركزي معتقدند كه نرخ سود نبايد به صورت دستوري كاهش يابد بلكه بايد سازوكار و شرايط كاهش نرخ سود بانكي از طريق كاهش نرخ سود بين بانكي به 20درصد و كمتر از آن فراهم شود و عدهيي ديگر نيز معتقدند كه نرخ سود در شرايط كنوني اقتصاد نميتواند از طريق مكانيسم بازار كاهش يابد و بايد به صورت دستوري كاهش يابد و دليل آن گسست و شكست بازار در كاهش نرخ سود بانكي است.
وي اظهار كرد: بانك مركزي به دنبال كاهش نرخ سود بين بانكي به 21درصد و كمتر از آن است اما اين موضوع به تنهايي راهگشا نخواهد بود و نميتوان به منابع بانك مركزي تكيه كرد زيرا منابع بانك مركزي به عنوان پول پر قدرت نميتواند براي همه بانكها استفاده شود و به همين خاطر نرخ استفاده از منابع بانك مركزي 34درصد بوده است. وام بانك مركزي براي كوتاهمدت و با نرخ 34درصد بوده و نميتوان به عنوان منابع بلندمدت روي بانك مركزي حساب كرد. در نتيجه واضح است كه كاهش نرخ سود بين بانكي، راهگشاي تامين منابع بلندمدت براي بانكها نيست لذا براي حل مشكل حسابهاي قرمز بانكها لازم است كه بانكهاي خوب و بد مشخص شوند و تعدادي از بانكهاي خوب و مثلا 7 بانك به بانك مركزي مرتبط باشند و بقيه بانكها به بانكهايي با وضعيت بهتر مرتبط باشند و نبايد انتظار داشت كه بانك مركزي مرتبط با تمام بانكها و موسسات در بازار بين بانكي باشد.
وي ادامه داد: وضعيت بازار بين بانكي تنها با اتكا به حمايت بانك مركزي راهگشا نخواهد بود زيرا با افزايش مشكلات بانكها و موسسات اعتباري، بانك مركزي قادر به حل مشكل در بازار بين بانكي و تامين منابع و كاهش نرخ بين بانكي نخواهد بود و لازم است كه علاوه بر كاهش نرخ بين بانكي، موضوع كاهش نرخ سود سپردهها و تسهيلات نيز مورد توجه باشد.
اين كارشناس اقتصادي گفت: مخالفان كاهش نرخ سود به صورت دستوري معتقدند وقتي تقاضا براي تسهيلات با نرخهاي بالاي 20 و 30 درصد وجود دارد، به معناي موفقيت مكانيسم عرضه و تقاضا و بازار در ايجاد تعادل است اما بايد توجه داشته باشيم كه نرخ جاري و بالاي سود بانكي حاصل عرضه و تقاضا و بازار نيست بلكه بهتر است، بگوييم كه حاصل شكست و گسست بازار است وقتي برخي واحدهاي اقتصادي با وجود سودآوري 10 تا 20درصدي فعاليت خود، براي تسهيلات با نرخ سود 30درصد تقاضا دارند، به اين معني است كه اين واحد اقتصادي ورشكسته است و براي ادامه حيات خود، حاضر است سود 30 درصدي پرداخت كند.
براين اساس، بايد توجه داشته باشيم كه بسياري از واحدهاي اقتصادي و افرادي كه تسهيلات با نرخ بالا دريافت ميكنند، قرار نيست كه پول را به بانك پس بدهند يا از ابتدا برنامهريزي كردهاند كه پول بانك را پس ندهند و ضامن و وثيقه خود را به بانك خواهند داد يا به خاطر سودآوري و درآمد كم خود، در عمل از بازپرداخت سود و وام بانكي نااميد خواهند شد و مطالبات معوق بانكي نيز افزايش خواهد يافت.
عبدهتبريزي در پاسخ به پرسش يكي از كارشناسان حاضر در اين جلسه در مورد استمهال وامها و مطالبات معوق گفت: بخشي از مطالبات معوق در سالهاي اخير استمهال شده و قرارداد آنها تمديد شده و به اين معني است كه پول اين بخش از بدهكاران هنوز به بانك بازنگشته و همچنان در دست بدهكاران باقي مانده اما به خاطر قرارداد جديد با نرخهاي سود فعلي، از ليست مطالبات معوق خارج شدهاند. اين موضوع به اين معني است كه بخشي از بدهكاران بانكي نه در سالهاي قبل، پول را به بانك پرداخت كردهاند و نه امروز با نرخهاي بالاتر، اين پول را به بانك بر ميگردانند و نرخهاي بالاتر، خطر رشد مطالبات معوق بانكي با توجه به وضعيت اين گروه از بدهكاران را افزايش داده است.
هيچ حوزه اقتصادي سود 30 درصدي ندارد
اين صاحبنظر اقتصادي با اشاره به اينكه در هيچ يك از حوزههاي اقتصاد ايران، امكان دستيابي به سود 30 درصدي و تامين هزينه مالي و وام و ساير هزينهها وجود ندارد، گفت: در چنين شرايطي، وام گيرندگان عملا پول را جابهجا ميكنند تا مشكلات قبلي خود را حل كنند و امكان به كارگيري وام بانكي براي كسب سود و درآمد جديد را ندارند و به اصطلاح بازاريان، كلاه به كلاه ميكنند تا به حيات كسب وكار خود ادامه دهند. اما واقعيت اين است كه با نبود چنين سودي در كسب وكارها، عملا وام بانكي به مطالبات معوق و زيان بيشتر، بيكاري، كاهش توليد، ادامه ركود و... منجر خواهد شد وبا اين نرخ سود بالاي بانكي، نه براي بانكها و نه براي وامگيرنده و توليد و كسب وكار، امكان سود و درآمد وجود ندارد و به زيان بانكها و توليد خواهد بود.
بانكهاي خوب و بد را جدا كنيم
عبدهتبريزي با اشاره به وضعيت نامناسب مالي برخي بانكها و موسسات اعتباري گفت: عملكرد بانك بد باعث نابود كردن اقدامات بانك خوب خواهد شد و لذا بايد بانكهاي خوب و بد از نظر مالي را جدا كنيم و اصلاح ساختار را در آنها شروع كنيم.
زرنگهاي بازار هم لاي در ميمانند
عبدهتبريزي با اشاره به اينكه راهحل مشكلات امروز وام گيرندگان و حتي سپردهگذاران، كاهش هزينهها و نرخ سود بانكي است، تاكيد كرد: عدهيي از سپردهگذاران تصور ميكنند كه فعلا سود بالا از سپرده خود دريافت ميكنند و به جاي توليد، از پول سود ميگيرند و هر وقت كه وضع بانك و موسسه اعتباري بدتر شد، به موقع سپرده خود را خارج ميكنند و به كار ديگري خواهند پرداخت! اما واقعيتهايي مانند موسسه ميزان و پديده شانديز نشان داد كه برخي سپردهگذاران كه به دنبال سود بالا هستند، در صف دريافت سپرده خود بايد منتظر باشند و آنها كه تصور ميكنند، زرنگ هستند و به موقع از در خارج ميشوند و سپرده خود را دريافت ميكنند، نيز لاي در خواهند ماند.
وي ادامه داد: اگر روند سفتهبازي و كسب سود بالا ادامه يابد، بانكها و موسسات اعتباري غيرمجاز، با زيان و فشار بيشتر مواجه خواهند شد و سرنوشت موسسات ورشكسته نيز در انتظار آنها خواهد بود، اما اگر نرخ سود بالا و كسب درآمد بدون دردسر را به كسب سود كمتر سپردهگذار، زيان كمتر بانكها و توليد و اشتغال تبديل كنيم، خطر ورشكستگي بانكها و مشكل دريافت سپرده نيز كاهش مييابد.
وي افزود: براين اساس، سپردهگذاران بايد به جاي دريافت سود بالا و ريسك و خطر موسسات اعتباري غيرمجاز، بايد به سود كم و متناسب با نرخ تورم قانع باشند و به جاي اينكه دو نفر از اعضاي خانواده آنها بيكار باشند و صاحب سپرده به سود بالاي 30 درصدي دلخوش باشد، بايد سود كمتر و 15 درصدي دريافت كنند اما اجازه ندهند كه توليد جان بگيرد و مشكلات و زيان انباشته بانكها كمتر شود تا بيكاري كاهش يابد و اعضاي خانواده بيكار آنها مشغول به كار شوند.
مشاور وزير راه و شهرسازي تصريح كرد: با ناهار مجاني و كسب سود بدون زحمت، نميتوان انتظار كاهش مشكلات اقتصادي، توليد و رفع چالشهاي نظام بانكي را انتظار داشت و نظام بانكي و وضعيت سپردهها و تسهيلات به تجديد ساختار نياز دارد و علاوه بر موضوع كفايت سرمايه و افزايش سرمايه بانكها و... بايد بيشتر به كنترل بانكها و موسسات اعتباري و برخورد با تخلفات و نرخهاي سود بالا و تلاش براي كاهش نرخ سود توجه كرد.
اصلاح روش پرداخت سود سپرده
عبدهتبريزي با انتقاد از اين روند كه سود سپرده ماهانه و روزشمار و سود تسهيلات سالانه حساب ميشود، گفت: وقتي نرخ سود قراردادهاي تسهيلات را يكساله حساب ميكنيم، بايد نرخ سود سپرده نيز سالانه محاسبه شود و روزانه يا ماهانه پرداخت شود زيرا تفاوت درنحوه محاسبه سود باعث افزايش هزينه بانكها خواهد شد.
سپردهگذاران بزرگ در زيان شريك شوند
عبدهتبريزي با اشاره به ضرورت مشاركت سپردهگذاران در سود و زيان بانكها و موسسات اعتباري گفت: وقتي عدهيي سپردهگذار بزرگ از كسب سود بالاي بانكي منافع بسيار دارند، بايد در هنگام زيان نيز شريك شوند. بهتر است كه مديران بانكها و موسساتي كه زيان انباشته دارند، سپردهگذاران بزرگ را در سهام موسسات شريك كنند و آنها بايد سهامدار بانكها و موسسات شوند.
در حال حاضر 99 درصد مردم سپردههاي زير 100 ميليون تومان در بانكها دارند و نبايد در زيان شريك شوند، اما يك درصد مردم كه سپردههاي بزرگ در بانكها دارند و سودهاي بالا دريافت ميكنند، بايد سهامدار موسسات شوند و در سود و زيان موسسات شريك باشند.
حساب پشتيبان را قطع كنيد
وي با انتقاد از حساب پشتيبان حساب ديداري و جاري گفت: در كشورهاي جهان به حساب جاري و ديداري سود پرداخت نميشود اما در كشور ما با ايجاد يك حساب پشتيبان براي سپرده جاري، سود در نظر ميگيرند و اگر صاحب حساب، چك داشته باشد از حساب پشتيبان كسر ميكنند. در حالي كه اين روند خلاف ماهيت حسابهاي جاري و ديداري است و افرادي كه از حساب جاري برخوردار هستند و از مزاياي آن بهره ميبرند، نبايد با كسب سود از حساب پشتيبان هزينه و فشار بر بانكها را افزايش دهند.
وي افزود: همچنين روند ذخيره گرفتن براي اعتبارات، سود سپرده، جرايم و... نيز اصلاح شود. وقتي براي اعتبارات بانكي ذخيره ميگيريم بايد براي سود سپرده و جرايم نيز ذخيره در نظر بگيريم و اين ذخيرهگيري و به حساب درآمد بردن نيز بايد اصلاح شود. از سوي ديگر بايد ممنوعيت تسهيلات به برخي شركتها كه عملكرد مناسب نداشتهاند نيز در دستور كار قرار گيرد.
ماليات بر سود سپرده امكانپذير نيست
عبدهتبريزي در پاسخ به اين پرسش كه چرا از سود سپرده ماليات گرفته نميشود، گفت: در برخي كشورهاي جهان از سود سپرده ماليات دريافت ميشود و دولت نيز براي بودجه سال 95، موضوع افزايش درآمد مالياتي و كاهش معافيتها را در دستور كار قرار داده است اما در مقطع كنوني، نميتوان موضوع ماليات از سود سپرده را مطرح كرد و بهتر است كه موضوع كاهش نرخ سود سپرده و تسهيلات براي كاهش هزينههاي بانكها و توليد مورد توجه باشد.
وي افزود: بايد براي سپردههاي بالاي 50 يا100 ميليون صندوق تضمين سپرده ايجاد شود و اقدامات ديگري نيز بايد مورد توجه باشد تا سپردهگذاري و هزينههاي سود و خطرات احتمالي نيز كنترل شود.
كاهش سپرده قانوني راهگشا نيست
عبدهتبريزي در پاسخ به اين پرسش كه آيا كاهش سپرده قانوني ميتواند در اين شرايط راهگشا باشد، گفت: با كاهش سپرده قانوني با هدف حل مشكلات كنوني مخالفم زيرا نميتواند به تنهايي راهگشا باشد و باعث ادامه همين روند ميشود و منابع بانكها بيشتر در گردونه غلط كنوني حركت ميدهد و اين منابع نيز با نرخ گران وام داده ميشود و همين مشكلات را ادامه خواهد داد. لذا بايد موضوع اصلي يعني كاهش نرخ سود و هزينههاي بانكي و توليد مورد توجه باشد و هر منابع جديدي كه وارد بازار ميشود بايد ارزان داده شود تا امكان بازپرداخت اصل و فرع اين وامها وجود داشته باشد و منابع بانكها در معرض خطر قرار نگيرد.
نگراني از خروج نيروي كار متخصص
عبدهتبريزي در پاسخ به اين پرسش كه سرمايهگذار خارجي با چه توجيهي وارد بازار ايران در دوره پساتحريم خواهد شد و چگونه بايد از نوسان نرخ دلار و بازدهي نرخ سود سپردهها و سرمايهگذاريها دفاع كرد، گفت: در سه سال آينده كه قيمت نفت پايين خواهد بود، بازهم فرصتي براي سرمايهگذاري در برخي بخشهاي اقتصاد ايران خواهد بود و سرمايهگذاران نيز در حال بررسي آن هستند اما نرخ سود اينقدر نيست كه سود 30 درصدي به سود سپردهها بدهد و لذا بايد به شاخصهاي معقول و منطقي توجه كنيم. اگر كاهش نرخ سود و اقدامات ديگر باعث بهبود فضاي كسب و كار و اشتغال شود، باعث سودآوري در بخشهاي مختلف اقتصاد ميشود و سرمايهگذاري داخلي و خارجي را رشد خواهد داد.
وي افزود: از سال 2002 به بعد رعايت قوانين بينالمللي در بازارهاي مالي و پولي مورد توجه قرار گرفته و از جمله قانون ضد تروريست را داريم و لذا بانك مركزي بايد افرادي كه پولشويي نميكنند و ماليات ميدهند و اجناس سالم دارند و مورد قبول بانك هستند را حمايت كند. وي با انتقاد از خروج نيروي انساني از كشور گفت: در سالهاي اخير، عدهيي از دانشجويان، فارغالتحصيلان، كارشناسان ومديران به شكلهاي مختلف در حال خروج از كشور بودهاند. اما اين افراد بايد در كشور خود بمانند و سرمايه اجتماعي را تقويت كنند تا مشكلات كاهش يابد.
