طي 10 سال 93- 1384 رخ داد: رشد 240 درصدي سرانه مراجعه به مراكز درماني بيمه تكميلي
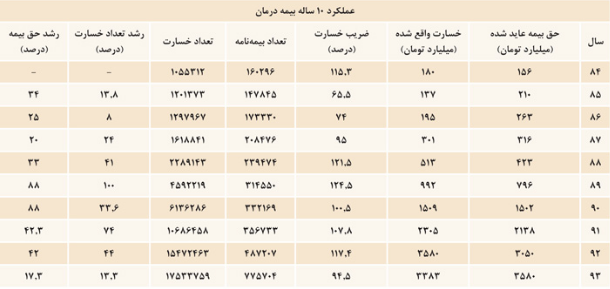
بررسي آمارهاي سالنامه صنعت بيمه نشان ميدهد در بيمه درمان شاهد نوسان در رشد توليد حق بيمه و تعداد خسارت بودهايم بهطوري كه در سال 93 حق بيمه عايد شده بيمه درمان 3580ميليارد تومان و خسارت واقع شده به 3383ميليارد تومان رسيد و ضريب خسارت اين رشته مهم بيمهيي از 117.4درصد در سال 92 به 94.5درصد در سال 93 رسيد كه نشاندهنده بالا رفتن سطح سلامت عمومي و اثرات اجراي طرح تحول سلامت در كشور توسط دولت يازدهم است.
خبر اقتصادی - احسان شمشيري: رشد تعداد خسارت و افرادي كه خدمات بيمه درمان در 10سال اخير دريافت كردهاند، نشان ميدهد كه تعداد مراجعات مردم بابت تامين خدمات بيمه درمان از سوي شركتهاي بيمهيي و مراكز خدماتي كه بيمه درمان تكميلي داشتهاند، از حدود يكميليون در سال 1384 به بيش از 17ميليون و 533 هزار در سال 1393 رسيده و طي 10 سال 17 برابر شده است.
در سال 93 تعداد 775 هزار بيمه شده به ميزان 17ميليون و 533 هزار بار به مراكز درماني بيمه تكميلي مراجعه كردهاند و هر نفر بهطور متوسط در طول سال 22.6 بار مراجعه داشته است اما در سال 84 معادل 160هزار بيمه شده حدود يكميليون مراجعه به بيمه درماني تكميلي داشتهاند يعني هر بيمه شده 6.6 بار در طول سال 84 به مراكز درماني بيمه تكميلي مراجعه كرده است. به عبارت ديگر در سال 93 تعداد مراجعه مردم 3.4 برابر سال 84 بوده است.
تعداد بيمهنامهها يعني تعداد افرادي كه بيمه شده بيمه درمان تكميلي شركتهاي بيمه بازرگاني هستند از 160هزار در سال 84 به 775هزار در سال 93 افزايش يافته و تقريبا 5 برابر شده است. در حالي كه تعداد خسارتهاي اين تعداد بيمه شده در طول 10 سال 17برابر شده و از يكميليون در سال 84 به 17ميليون در سال 93 رسيده است. يعني رشد تعداد خسارتها تقريبا 3.4 برابر تعداد رشد بيمهنامهها بوده است و هر بيمه شده در سال 93 به ميزان 3.4 برابر سال 84 از خدمات بيمه درمان تكميلي بيمههاي بازرگاني استفاده كرده و 3.4 برابر بيش از 10سال قبل به مراكز خدمات بيمه درمان تكميلي مراجعه داشته است.
اين تحولات و رشد مراجعات و استفاده از خدمات بيمه درماني، نشاندهنده توجه بيشتر جامعه و مراجعات بيشتر مردم به بيمه درمان تكميلي است و در شرايطي كه مراجعات مردم به بيمه درمان تكميلي طي 10 سال 3.4 برابر شده، لازم است كه به همان ميزان حق بيمهها، سرمايهگذاريها، مراكز خدماتي و... نيز بيشتر شود.
حق بيمه عايد شده طي اين 10 سال تقريبا 23 برابر شده و از 156 به 3580 ميليارد تومان افزايش يافته است و خسارتهاي واقع شده نيز از 180 به 3383 ميليارد تومان رسيده و 19 برابر شده است. البته شاخص تورم و رشد هزينهها نيز در اين 10 سال تقريبا 5.1 برابر شده و متوسط شاخص تورم از عدد 40 درسال 84 به عدد 203 در سال 93 رسيده است و بر اين اساس، لازم است كه بين حق بيمه عايد شده بيمه درمان با احتساب تورم، رشد هزينهها و 3.4 برابر شدن مراجعات مردم و نياز به سرمايهگذاريهاي جديد براي تجهيزات و خدمات درماني، به گونهيي تناسب ايجاد شود كه ضمن پوشش بيمهيي بيشتر خدمات بهتر و متناسب با توان مردم را داشته باشد و تنها به 775 هزار بيمه شده محدود نشود.
واقعيت اين است كه تعداد بيمهنامهها و افراد بيمه شده هنوز به يك ميليون نفر نرسيده در حالي كه جمعيت ايران 80 ميليون نفر است و مردم به خاطر ضعف ساير خدمات بيمهيي، به بيمه درمان تكميلي نياز دارند و نظام سلامت كشور نيازمند گسترش خدمات بيمه درمان است و لذا بايد متناسب با توان مالي مردم، هزينهها به گونهيي كنترل شود كه بخش بيشتري از مردم از اين خدمات بهره ببرند و خدمات تكميلي براي بخش خاصي از جامعه محدود نشود.
به عبارت ديگر تعداد خسارتهاي بيمه درمان و مراجعات مردم بهطور متوسط هرسال 166درصد رشد كرده است و اين موضوع نشاندهنده اين واقعيت است كه توجه مردم و بيمهشدهها به دريافت خدمات بيمه درمان تكميلي از طريق شركتهاي بيمه تجاري هر سال روبه افزايش است و بيمهشدههاي بيشتري تمايل به دريافت خدمات بيمه درمان تكميلي هستند.
اما متناسب با اين افزايش تعداد خسارتها، شاهد رشد حق بيمهها نبودهايم و در بسياري از سالهاي يك دهه اخير رشد تعداد خسارت بيش از رشد حق بيمه بوده است.
در سالهاي 84 تا 86 رشد حق بيمه درمان بالاتر از رشد تعداد خسارتها بوده اما از سال 87 تا 92 جز سال 90، شاهد رشد تعداد خسارتها بيش از رشد حق بيمهها بودهايم و تنها در سالهاي 93 و 90 رشد حق بيمه بالاتر از رشد تعداد خسارتها بوده است. به عنوان مثال در سال 87 رشد تعداد خسارتها 4 درصد بيشتر بوده و در سال 89 نيز رشد تعداد خسارتها 12 درصد بيشتر بوده است و در سال 91 نيز رشد تعداد خسارت ها32 درصد بيشتر بوده است.
به دنبال اجراي قوانين جديد بيمه سلامت و كتاب تعرفه درمان كه باعث رشد تعرفه درمان شده و در نتيجه خسارتها و هزينه بيمه درمان را افزايش داده است، كارشناسان شركتهاي مختلف بيمه در ارتباط با افزايش شديد هزينههاي بيمهدرمان و افزايش ضريب خسارت و زيان شديد شركتهاي بيمه و خروج بسياري از مردم از بيمه تكميلي هشدار دادهاند. اين كارشناسان معتقدند كه با افزايش هزينههاي بيمه درمان تكميلي، تعداد زيادي از پزشكان و بيمارستانها از تعرفههاي جديد بيمه تكميلي استقبال كردهاند كه باعث بيتوجهي به بيمه تامين اجتماعي و بيمههاي دولتي خواهد شد. شركتهاي بيمه نيز مجبور خواهند بود كه حق بيمهها را بالا ببرند و در نتيجه گران شدن حق بيمه درمان تكميلي باعث خروج بخشي از مردم از بيمه تكميلي خواهد شد. در نتيجه با كاهش ضريب نفوذ بيمه و گران شدن خدمات بيمه تكميلي، خسارت شركتهاي بيمه افزايش خواهد يافت و ضريب خسارت از 117درصد كنوني به بالاي 200درصد خواهد رسيد.
در نتيجه لازم است كه از يك سو تعرفههاي بيمه درمان معقول و منطقي و متناسب با قدرت خريد و توان مالي بيمهشدهها باشد و از سوي ديگر تعداد مراكز خدماتي افزايش يابد و حق بيمهها نيز به گونهيي افزايش يابد كه امكان گسترش خدمات بيمه درمان تكميلي و افزايش مراكز درماني خدماتدهنده را فراهم كند.
بسياري از كارشناسان و مردم نيز معتقدند كه خدمات بسياري از پزشكان و بيمارستانها به صورت غيرمنطقي گران و سرسامآور است و دليلي ندارد كه كتاب تعرفه از چنين روشهايي حمايت كند. تعرفه بيمه درمان در ايران بايد حداكثر از مدل كشورهاي اروپايي تبعيت كند و نبايد مدل كتاب تعرفه امريكايي و كشورهايي كه خدمات گران به مردم ارائه ميدهند به عنوان الگو انتخاب شود زيرا قدرت خريد و توان مالي مردم ايران و گروههاي متوسط به اندازهيي نيست كه بتواند رشد شديد هزينههاي بيمه درمان را تحمل كند.
در صورتي كه بيمه درمان با رشد تعرفهها و تعداد مراكز محدود خدماتي مواجه شود، بيمه درمان تكميلي عملا براي گروههاي صاحب درآمد بالا و متوسط به بالاي جامعه كارايي خواهد داشت و طبقات متوسط به پايين جامعه بايد مشكلات سيستم بيمه درمان دولتي و تامين اجتماعي را تحمل كنند.
لذا وزارت بهداشت و دولت بايد نظام تعرفه درمان و كتاب تعرفه را به گونهيي اصلاح كنند كه اولا نرخها به صورت معقول و منطقي براي پزشكان و بيمارستانها تعيين شود و دوم آنكه باعث رشد حق بيمه درمان تكميلي نشود تا تعداد بيشتري از مردم از طرح بيمه تكميلي در شركتهاي بيمه بازرگاني استقبال كنند و به جاي بالا رفتن ضريب خسارت شركتهاي بيمه باعث ايجاد تعادل در حق بيمهها و خسارتها و هزينهها شود و نظام سلامت كشور را نيز حمايت كند. كارشناسان معتقدند از آنجا كه هزينههاي معالجه، مداوا و مخارج بيمارستان يا عمل جراحي در چند سال گذشته سرسامآور شده است، پيشبيني ميشود كه با ادامه اجراي كتاب تعرفه و قوانين جديد بيمه سلامت، ضريب خسارت شركتهاي بيمه كه درحالحاضر بالاي 94.5درصد است و در سالهاي 88 تا 92 بالاي 100 تا 124درصد بوده از ۲۵۰درصد نيز فراتر رود كه فاجعهيي بزرگ در صنعت بيمه خواهد بود.
نگاهي به ضريب خسارت بيمه درمان نشان ميدهد كه از سال 85 تا سال 87 اين شاخص زير 100درصد و در محدوده 65 تا 95درصد بوده اما از سال88 تا 92 اين شاخص به ترتيب 121، 124، 100، 107 و 117درصد بوده كه نشان ميدهد تحول عمدهيي در بازار بيمه درمان رخ داده و ضمن رشد تعرفههاي بيمه درمان و گران شدن خدمات بيمهيي، تعداد خسارتها و مراجعه مردم به مراكز خدمات بيمه درمان نيز به شدت رشد كرده است.
تعداد خسارتها و مراجعه مردم تا سال 88 در محدوده يك تا 2ميليون مراجعه در سال بوده اما از سال 89 به بعد به شدت رشد كرده و به 4 تا 17ميليون خسارت و مراجعه رسيده كه نشان ميدهد توجه مردم به بيمه درمان تكميلي به خاطر ناكارآمدي بيمههاي تامين اجتماعي و بيمه درمان دولتي به شدت افزايش يافته است.
رشد جمعيت، بيماريهاي مختلف، بهبود شاخص خدمات جراحي، اهميت بيشتر دادن مردم به سلامت و بيمههاي تكميلي و آگاهي مردم از خدمات بيمه درمان تكميلي همگي عوامل عمده رشد بيمه درمان تكميلي بوده و تعداد خسارتها و مراجعات مردم به مراكز خدمات بيمهيي بوده است. اين موضوع اگرچه موجبات رشد شاخص سلامت را موجب ميشود اما حفظ و ارتقاي اينگونه خدمات نيازمند ايجاد تعادل در سرمايهگذاريها، هزينهها، درآمدها و تعرفههاي پزشكان و تناسب آن با درآمد مردم است. اما با وجود افزايش مراكز خدمات درماني و رشد چشمگير تعداد پزشكان و دندانپزشكان، تعرفهها و دستمزد و ويزيت كادر درماني همچنان بالاست و با انتقاد مردم و بيماران مواجه شده است.
اگرچه در برخي بخشها و رشتهها و هزينههاي ويزيت و درمان و عمل جراحي به صورت غيرواقعي و غيرمنطقي بالا رفته اما تعدادي از بخشهاي بيمارستاني نيز نيازمند يارانه، حمايت، نرخگذاري مناسب بيمه و تعرفههاي منطقي است تا تعادل مناسب بين هزينههاي درمان و حق بيمهها ايجاد شود.
مشكلات نظام بيمه درماني جديد
برخي كارشناسان شركتهاي بيمهيي معتقدند: موضوع افزايش يا تعديل تعرفههاي پزشكي، فرآيندي بوده كه حسب نظر مسوولان وزارت بهداشت و درمان طي مدتي حدود 6 ماه با تحقيق و بررسي انجام شده است و در اين بين كارشناسان ذيربط بسياري از موارد خدمات بيمهگري را فراموش كرده همچنين وضعيت شرايط و نرخگذاري در بخش بيمههاي بازرگاني را در تعديل تعرفهها ناديده گرفتهاند و به موازات اعمال نرخ و تعرفه جديد نه تنها كاهشدهنده ميزان هزينهها نيست بلكه باعث چند برابر شدن هزينههاي درماني در بخش بيمههاي بازرگاني خواهد شد.
در كشور امريكا هيچگونه خدمات درماني دولتي يا تعاوني وجود ندارد و فقط شركتهاي بيمه خصوصي مسوول ارائه خدمات بيمه درماني به مردم هستند لذا مسوولان وزارت بهداشت و درمان ميتوانستند حداقل الگوهاي درماني كشورهاي ديگر مانند كشورهاي اروپايي داراي خدمات و حمايتهاي دولتي را كه در اين زمينه نيز موفق بودهاند استخراج و عملياتي كنند.
به عنوان مثال كشورهايي مثل انگلستان، آلمان، فرانسه، سوئد و كانادا ميتوانست در سرلوحه كار آنان قرار گيرد و با تلفيقي از بيمه سلامت كشورهاي ياد شده منشأ خدمات بسياري در اين زمينه باشند. انگلستان و آلمان سالهاست كه با داشتن «طب ملي» به عنوان الگوهاي بسياري از كشورهاي درحال توسعه قرار گرفتهاند كه متاسفانه در كشور ما اين موضوع مغفول مانده است.
مسوول درمان كشور يعني وزارت بهداشت، درمان و آموزش پزشكي در يك اقدام بيسابقه در تابستان گذشته شروع به تغيير نوع نگرش و ساختار درمان كشور كرد. اين تغيير به جاي اينكه اساس و شالوده مكانيسمهاي حمايتي را افزايش دهد باعث سردرگمي بسياري از سازمانهاي ذيربط و ازجمله شركتهاي بيمه بازرگاني و سازمان تامين اجتماعي شد.
اگر نگاهي گذرا به موضوع ضرايب خسارت در دو گروه بيمهيي بيمه تامين اجتماعي و بيمه بازرگاني بيندازيم، خواهيم ديد كه ضريب خسارت درمان در سازمان تامين اجتماعي زير 60درصد و در شركتهاي بيمه بازرگاني بالاي 120درصد است و اگر نظري هم به تعداد بيمهشدگان دو مجموعه فوق داشته باشيم متوجه مشكلات عديده نظام سلامت جديد خواهيم شد.