درآمد نفت وگاز حداقل تا 5 سال آينده قادر به حل مشكلات بازار ارز نيست
افزايش نرخ ارز به بهانه صادرات يا متناسب با واقعيت هاي اقتصادي؟
اکنون که کمبود منابع ارزی پیش آمده، به جای طرح و برخورد صادقانه و شجاعانه با واقعیتهای اقتصاد، تحت لوای حمایت از صادرات، افزایش نرخ ارز مطرح شده است.
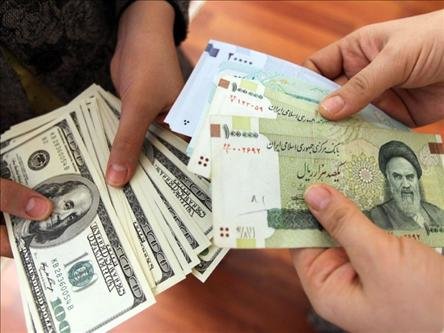
خبر اقتصادی - چالش هاي بازار ارز به خصوص در سال هاي 94- 1390 بيش از گذشته مورد توجه كارشناسان و فعالان اقتصادي قرار گرفته و در شرايطي كه به خاطر تحريم ها و كاهش قيمت نفت، درآمدهاي ارزي كشور محدود شده و مانند سا لهاي رشد درآمد نفت نيست، ضرورت اتخاذ سياست هايي با تدبير و با اتكا به صنعت و توليد داخلي و با وابستگي كمتر به درآمد نفت وگاز را مطرح كرده است.
احسان سلطانی، پژوهشگر اقتصادي با اشاره به سياست هاي ارزي فعلي دولت يازدهم و روند بازار ارز و درآمدهاي نفتي در چند دهه اخير و وابستگي واردات به نرخ ارز و درآمد نفتي و همچنين اثر محدود نرخ ارز بر صادرات، تاكيد كرده كه سياست ارزي نبايد در شرايط فعلي كه با كسري منابع ارزي و عرضه ارز مواجه است به بهانه رشد صادرات، موجبات رشد بالاي نرخ ارز را فراهم آورد و همچنين نبايد متاثر از رشد درآمد نفت و گاز، ساختار اقتصاد به گونه اي مديريت شود كه واردات كالا به ارز حاصل از صادرات نفت وگاز وابسته باشد.
وي معتقد است كه درآمدهاي نفت و گاز حداقل تا 5 سال آينده افزايش قابل توجه نخواهد داشت و لذا نمي توان نيازهاي بازار 80 ميليون نفري ايران و سرنوشت توليد وصنعت و واردات را به درآمد نفت وگاز وابسته كرد. در نتيجه لازم است كه با استفاده از تجربه گذشته، ساختار مصرف، واردات، مديريت بازار ارز به گونه اي شكل بگيرد كه وابستگي كمتر به درآمد نفت وگاز داشته باشد و همچنين نرخ ارز به بهانه صادرات رشد نكند.
هر چند دولت یازدهم هم به سنت دولتهای مالوف و به امید افزایش درآمدهای نفتی، بر سیاست تثبیت نرخ ارز پای فشرد، اما هم اکنون که درآمدهای ارزی به شدت کاهش یافته و مخارج دولت در محاق کسری بودجه شدید گرفتار شده است، برخی ارکان دولت به نام صادرکنندگان و تولیدکنندگان از افزایش نرخ ارز جهت حمایت از صادرات و خروج از رکود حمایت میکنند. ضمن این که در کنار افزایش نرخ ارز، عوامل تاثیرگذار مهم دیگری نیز وجود دارند، اما معضل این است که دولت- مردان چندان اعتنا و اعتقاد راسخی به این مسئله نداشته و بطور کلی در زمانی که دولت درآمدهای کلان ارزی یا امید به حصول آن را دارد در روند اقتصاد مداخله کرده و نرخ موثر حقیقی ارز را پایین آورده و اکنون که کمبود منابع ارزی پیش آمده، به جای طرح و برخورد صادقانه و شجاعانه با واقعیتهای اقتصاد، تحت لوای حمایت از صادرات، افزایش نرخ ارز مطرح می شود.
در رابطه با تاثیرات افزایش نرخ ارز بر صادرات، باید توجه داشت که در دهه هشتاد صنایع بخش خصوصی واقعی کوچک و متوسط به شدت تضعیف شده و نه تنها توان رقابت در بازارهای صادراتی که در بازارهای داخلی را نیز از دست داده اند. میزان سالانه صادرات بخش خصوصی واقعی بنگاههای کوچک و متوسط کمتر از 5 میلیارد برآورد می شود که درسال 1393 در حدود 6 درصد از کل صادرات کشور را شامل شده است. از سویی نظر به این که در مجموع صنایع کشور در دهه هشتاد به مواد اولیه و قطعات و اجزاء وارداتی وابستگی بیشتری پیدا کرده اند، افزایش نرخ ارز بر روی افزایش بهای تولیدکنندگان داخلی تاثیر مستقیم خواهد داشت.
شایان توجه است که اصولا اقتصاد ایران، مولد و صنعتی محسوب نمی شود. درسال2014 میلادی، در شرایطی که سرانه صادرات صنعتی جهان 1690 دلار و کشورهای هم گروه اقتصادی ایران با درآمد متوسط به بالا 1370 دلار گزارش شده، سرانه صادرات صنعتی ایران کمتر از 300 دلار و بدون احتساب صادرات مواد اولیه توسط پتروشیمی ها در حدود 50 دلار بود. بخش مهم صادرات ایران را مواد خام یا کالاهای با ارزش افزوده کم تشکیل می دهد، حتی در زمینه مواد غذایی نیز بیش از 70 درصد صادرات کشور شامل مواد غذایی خام فرآوری نشده است.
از سوی دیگر با توجه به غلبه مزیتهای رانتی بر رقابتی، ساختارها و ساز و کارهای معیوب اقتصادی، کارآیی و کارآمدی پایین بدنه دولت، شیوع فساد و نبود انظباط اداری، موانع کسب و کار، بهره وری پایین نیروی کار، شرایط رقابتی غیرعادلانه، نبود هر گونه حمایت دولت از تولید و نرخ بالای سود تسهیلات بانکی بیش از 5 برابر کشورهای رقیب، قطعاً افزایش نرخ تبدیل ارز تاثیر قابل ملاحظه ای بر روی افزایش صادرات بنگاههای کوچک و متوسط بخش خصوصی و افزایش اشتغال مولد نخواهد داشت.
در شرایط فعلی، افزایش نرخ ارز منجر به سودآوری بیشتر واحدهای بزرگ دولتی و شبه دولتی صادرکننده مواد خام و اولیه از قبیل پتروشیمی ها و معادن که از رانت ورودی ارزان برخوردارند، شده و همچنین درآمدهای ريالي حاصل از صادرات نفت دولت نیز افزایش خواهند یافت. در صورتی که دولت اقدامات اصلاحی ساختاری و ریشه ای را در جهت رفع موانع و تضییقات فعالیت نیروهای مولد آغاز کند، در میان مدت افزایش نرخ ارز با افزایش قدرت رقابتی تولید داخلی، به تدریج میتواند به کاهش نفوذ واردات و پس از آن رشد صادرات منتهی شود. هنگامی که دولت ارز کافی در اختیار ندارد و از سویی نیازمند درآمدهای ريالي حاصل از فروش آن نیز هست، اجتناب از افزایش نرخ آن بسیار دشوار است.
تعمیق رکود اقتصادی موجب شده تا برنامه دولت برای کسب بیشتر ماليات از تولیدکنندگان، به نتیجه مطلوب نرسد، لذا درآمدهای مالیاتی هم در حد و اندازه لازم تحقق نخواهند یافت. رکود عمیق و توان مصرف ضعیف مردم مانعی در جهت افزایش مصرف ارز و در نتیجه صعود بهای آن خواهد بود و تقاضای ضعیف بازار و واحدهای تولیدی نیمه تعطیل و انبارهای پر از کالا، تقاضای چندان قابل ملاحظه ای را برای افزایش نرخ ارز رقم نخواهد زد. در مجموع به نظر میرسد شرایط کلی اقتصاد کشور مانع از بروز تقاضاهای پرقدرت برای دلار است، مگر آن که دولت برای کسب درآمد تصمیم به افزایش آن بگیرد یا تقاضاهای سفته بازانه و سوداگرانه شدت و شتاب بگیرند. نیروهای دیگری که بر روی تغییر نرخ ارز میتوانند تاثیرگذار باشند، بخشی از تقاضای داخلی ارز است که در انتظار کاهش نرخ آن پس از تحریمها بوده و در این میان افزایش نرخ ارز میتواند به عرضه دلارهای خانگی بیانجامد که خود عامل کاهنده به شمار خواهد رفت.
افزایش صادرات نفت اگر توام با کاهش قیمتهای بیشتر نفت نشود تا حدی میتواند اثرات بهای نفت پایین را خنثی کند، هر چند که درآمدهای نفتی را حتی به میزان سال قبل نیز بالا نخواهد برد. در هیچ اقتصاد جهانی دلار و نرخ برابری آن در اذهان عمومی به این شدت که در ایران اهمیت یافته، مورد توجه قرار ندارد. اغلب اقتصادهای جهان در هنگام کمبود منابع ارزی اقدام به کاهش برابری ارز داخلی در برابر ارزهای خارجی میکنند. نظر به اتکای بسیار زیاد اقتصاد کشور به واردات که البته بخش مهمی از آن جنبه روانی پیدا کرده است و سطح تاسف بار وابستگی فیزیکی و روانی به نرخ ارز خارجی و واردات، وظیفه دولتمردان است با سیاستگذاری و برنامه ریزی شجاعانه و مدبرانه نسبت به تخلیه بار آن از اقتصاد کشور و تنویر افکار عمومی اقدام کنند.
در این راستا قابل تعمق است که به رغم اثرات تورمی نسبت به واقعی سازی بهای نهاده های انرژی اقدام میشود، اما نسبت به واقعی سازی نرخ ارز هیچگونه قدمی برداشته نمی شود؟ عرضه ارز ارزان نسبت به عرضه انرژی ارزان که هر دو حاصل تزریق نادرست رانت منابع طبیعی به اقتصاد است، اقدامی بس ناصواب تر محسوب میشود. تجربه تلخ دهه هشتاد که به رغم صرف بیش از 800 میلیارد دلار ارز نفتی، در نهایت منجر به فقیرتر شدن عامه مردم و تضعیف بخشهای مولد کشور و بحران اقتصادی شد، چه منافعی برای کشور در بر داشت، که هنوز از آن درس گرفته نمیشود. هم اکنون دو-سوم صادرات ایران و 15 کشور همسایه را نفت و گاز شامل شده و به جز چهار کشور ترکیه، ارمنستان، افغانستان و پاکستان، بقیه اقتصادهای منطقه به شدت به درآمدهای ارزی فروش نفت/گاز متکی هستند. لذا رقابتهای منطقه ای و منافع قدرت های بزرگ جهانی هیچ وقت اجازه نخواهد داد تا ایران بتواند درآمد بالای مکفی جهت برآوردن نیازهای جمعیت 80 میلیونی خود از فروش نفت/گاز کسب کند.
همچنین باید توجه داشت که تاسال2020 یعنی زودتر از 5سال دیگر، سرمایه گذاریهای پیشبینی شده در منابع نفت و گاز به نتیجه نخواهد رسید. لذا ضمن این که تامین هزینه های کشور و مردم از محل فروش منابع طبیعی به خودی خود، امری مذموم و اشتباه است، مردم و دولتمردان باید از تفکر غلط تکیه بر درآمدهای نفت و گاز همانند برخی از کشورهای منطقه بیرون بیایند. بازار ارز به جای اقدامات مقطعی، منفصل و رانت ساز، نیازمند تدوین و تببین نظام و سیاست ارزی پایدار و بلند مدت و شکل گیری بازار ارز رقابتی بدون اتکاء به درآمدهای حاصل از فروش مواد خام و اولیه است که البته در ارتباط کامل با اصلاح ساختارها و نهادهای اقتصادی می باشد. استقلال و شکوفایی اقتصادی حقیقی کشور هنگامی آغاز خواهد شد که بدنه اقتصاد از درآمدهای نفتی جدا شود و هم اکنون به رغم همه دشواریها و چالشهای پیش رو، به اجبار زمینه شکوفایی آن پدیدار شده است. امید میرود که دولتمردان و مردم به اقتصاد آرمانی بدون نفت و همکاری و تلاش هماهنگ و همدلانه مجدانه برای برون رفت از بحران اقتصادی و سازندگی ایران بیاندیشند. فردا خیلی دیر است.
استمرار سقوط بهای سبد نفتی اوپک از نزدیک به متوسط یکصد دلار در هر بشکه درسالپیش، به کمتر از 40 دلار در هفته های اخیر، بودجه کشورهای نفتی را به شدت تحت تاثیر خود قرار داده است. چشم انداز آتی بازار نفت نیز با توجه به پیش بینی عدم رشد قابل ملاحظه اقتصادهای بزرگ جهانی و همچنین رقابت منطقهای و افزایش عرضه آن، چندان امیدوارکننده به نظر نمیرسد و در صورت استمرار شرایط کنونی، نه تنها بهای نفت زیر سطح 50 دلار در بشکه باقی خواهد ماند که انتظار کاهش بیش از آن نیز می رود. در این میان وضعیت دیگر بخشهای صادراتی ارزآور نیز دستخوش معضلات بیش و کم مشابهی شده است. اقلام مهم صادراتی کشور که شامل مواد اولیه و خام با ارزش افزوده پایین از قبیل میعانات گازی، سنگ آهن، فولاد خام و تولیدات پتروشیمی هستند، در مجموع دچار افت شدید قیمت و کاهش تقاضای بازار شده اند. برای بررسی روند اثرات درآمدهای نفتی بر اقتصاد کشور، بایستی عوامل ذیل را مورد توجه قرار داد،
حجم صادرات نفت که در حدود نیمی از میزان سال 1390 است
بهای سبد نفتی اپک که درسالجاری میلادی حداکثر 65 دلار و متوسط آن در حدود نصف سال قبل میباشد
ارزش حقیقی ارزی صادرات نفت با توجه به تاثیر تورم جهانی بر روی کاهش قدرت خرید دلار.
با تعدیل بهای فروش نفت سبد نفتی اوپک بر اساس تورم دلار آمریکا ملاحظه میشود که نسبت به سال 1380 و سال میلادی 2001 بهای حقیقی نفت افت ارزش بیش از بیست درصدی را تجربه کرده است. به عبارت دیگر 38 دلار بهای نفت فعلی دارای قدرت خرید معادل با 30 دلارسال 1380می باشد.
ارزش ريالي واقعی صادرات نفت که با توجه به نرخ تبدیل ارز قابل محاسبه است
ارزش ريالي حقیقی صادرات نفت که با توجه به تاثیر تورم داخلی، به دست می آید. برای ارزیابی اثرات واقعی درآمدهای نفتی بر روی اقتصاد کشور، ارزش حقیقی موثر معادل ريالي آن باید تعیین شود. آن چه در بودجه دولت اهمیت بیشتری دارد، حجم ريالي وصول درآمدهای نفتی پس از کسر سهم صندوق ذخیره ارزی، مصارف داخلی شرکت نفت و هزینه های دیگر است.
اتخاذ سیاست تثبیت نرخ ارز یا به تعبیر علمی کاهش نرخ تبدیل ارز موثر حقیقی در طی دهه هشتاد منجر به این شد که نسبت به سال 1380 به رغم افزایش بیش از 10 برابری هزینه های داخلی به علت تورم، ضریب تبدیل ريالي ارزهای نفتی بین 3.5 تا 4 برابر افزایش یابد. به عبارت دیگر با در نظر داشتن کاهش ارزش حقیقی دلار، هر دلار درآمد نفتی در حدود یک سوم سال 1380 ارزش موثر ريالي دارد. بر حسب قیمت های ثابت سال 1383 سهم کل بخش نفت از 25 درصد تولید ناخالص داخلی درسال 1378 به 10 درصد درسال1393 و بر حسب قیمتهای جاری سهم آن از 25 درصد درسال 1390 به 15.3 درصد درسال 1393 افت کرده است. در کل سیکل تعیین ارزش درآمدهای حقیقی ناشی از فروش نفت حجم صادرات نفت < بهای فروش نفت < ارزش حقیقی دلار < نرخ تبدیل ارز < ارزش حقیقی ريالي، همه عوامل تاثیرگذار در جهت کاهنده عمل می کنند
. پس از پایان هشت سال دفاع مقدس و خروج اقتصاد کشور از شرایط جنگی، در طی دوره ده ساله 78-1368 شاخصهای نرخ ارز و تورم در حول و حوش یکدیگر رشد کردند. در این دوره بهای سبد نفتی اپک از مرز 20 دلار در هر بشکه فراتر نرفت و حتی تا متوسط 12 دلار درسال1988 میلادی 1387 تنزل یافت. ازسال1978قیمت نفت رو به ترقی نهاد و درسال1379 به 28 دلار در هر بشکه بالغ شد. بهای نفت مجدداً ازسال 1382 روند صعودی در پیش گرفت که تاسال 1387ادامه یافت. در پی رشد درآمدهای نفتی ازسال 1378، سیاست اقتصادی بسیار مهم و تاثیرگذار تثبیت نرخ ارز در دستور کار قرار گرفت. در آن زمان اغلب دست اندرکاران اعم از دولتمردان، اقتصاددانان و صاحبان صنعت و کسب و کار سرخوش از وفور درآمدهای ارزی بی رنج بر این باور باطل بودند که با دلار ارزان حاصل از فروش ثروت های ملی، موجبات رشد صنعتی و اقتصادی کشور فراهم خواهد شد. اثرات نامطلوب تثبیت نرخ ارز یا به مفهوم دیگر کاهش نرخ تبدیل ارز موثر حقیقی، اثرات قابل توجهی بر کاهش قدرت رقابت پذیری کالاهای تولید داخل در برابر کالاهای وارداتی، افزایش شدید واردات، کاهش اشتغال مولد، انتقال مشاغل کشور به خارج از مرزها، خروج سرمایه ها و افت شدید بخشهای اقتصادی از قبیل گردشگری در بر داشت.
در همان زمان کشورهایی مانند چین با اتخاذ سیاست کاهش نرخ تبدیل ارز سیاست حمایت از صادرات و فتح بازارهای جهانی را در پیش گرفتند که به عنوان شیوه تنزل قیمت پول رقابتی و همچنین به نبرد ارزها در ادبیات اقتصادی نیز مشهور است. بطور کلی با گسترش نظام تجارت جهانی و برطرف شدن موانع تجاری و کاهش تعرفه ها تحت قوانین سازمان تجارت جهانی، نرخ تبدیل ارز تا حدی نقش کنترل کننده واردات وصادرات و تراز تجاری را ایفا میکند
. بطور کلی تضعیف یا تقویت ارزش پول ملی در برابر ارزهای خارجی تأثیر به سزایی بر روی تولید و صنعت داخلی و صادرات از دیدگاه قدرت رقابت آنها در بازارهای داخلی و خارجی دارد.
هنگامی که پول ملی تقویت شود، به این مفهوم است که قدرت ريال برای خرید کالاهای خارجی افزایش می یابد و در نتیجه مصرف کنندگان داخلی به میزان بیشتری محصولات خارجی را میخرند و واردات بالا میرود. در همین حال به علت تضعیف ارزهای خارجی، قدرت مصرف کنندگان خارجی برای خرید محصولات ایرانی کاهش پیدا میکند و صادرات پایین میآید. در مقابل کاهش قدرت پول ملی، اثری معکوس دارد و منجر به کاهش واردات و افزایش صادرات و توان رقابتی در بازارهای داخلی و خارجی میگردد. هنگامی که نرخ تورم بالا و بیش از نرخ تورم دیگر کشورها باشد و نرخ برابری پول ملی با ارزهای خارجی یکسان بماند، اثر تقویت پول ملی وجود خواهد داشت، زیرا با توجه به کاهش قدرت خرید، ارزش پول ملی کاهش یافته و در عمل غیر واقعی می شود.
بطور کلی از افزایش نرخ ارز، صادرکنندگان، تولیدکنندگان صنایع با عمق صنعتی و اشتغالزا، واردکنندگان سرمایه به کشورسرمایه گذاران خارجی زیان دیده و از کاهش نرخ ارز، مصرفکنندگان کالاهای خارجی، واردکنندگان، تولیدکنندگان صنایع ارزبر، مونتاژ و وابسته، قاچاقچیان کالا و خارج کنندگان سرمایه از کشور سود می برند
. سیاست تثبیت نرخ ارز با درآمد حاصل از فروش منابع طبیعی و نه افزایش قدرت مولد اقتصادی، اثرات نامطلوبی بر صنعت و بخشهای مولد کشور بر جای گذاشت. در دوره اقتصاد نفتی 94-1378 ضمن این که نرخ تبدیل ارز 4 تا 5 برابر افزایش یافت، شاخص بهای تولیدکننده صنعتی و دستمزدها به ترتیب 11 و 20 برابر بالا رفت که این روند منجر به افزایش عمومی 2 تا 3 برابری بهای کالای تولید داخل نسبت به کالای وارداتی با در نظر گرفتن تورم جهانی تولیدات شد. روند سرکوب بهای تولیدکننده داخلی که با افزایش سالانه هزینه های تولید و نیروی کار روبرو بود و در نتیجه سرکوب تولید داخلی با کالاهای وارداتی با بهای ثابت، در نهایت کاهش اشتغال صنعتی و از بین رفتن بخش مهمی از صنایع کوچک و متوسط پایین دستی را به همراه داشت. در این شرایط دولتها در واقع به واردکننده سوبسید داده و از تولیدکننده و صادرکننده ماليات میگیرند. این سیاست- گذاری نه تنها موجب از بین بردن توان رقابتی تولیدات کشور در بازارهای داخلی و صادراتی و تضعیف و تحریف روند صنعتی و رقابتی بخش مولد به ویژه صنایع کوچک و متوسط شد که در نهایت اقتصاد کشور را به روزگار امروز کشانید. دولتمردان اقتصاد قوی را قربانی ريال قوی کردند، ريالي که نرخ تورم بالا از ارزش آن هرسال کاسته و فقط نمادی پوشالی تحت عنوان حفظ نسبی قدرت برابری آن در برابر ارزهای جهانی از آن باقی مانده است. در این دوره 16 ساله حجم اقتصاد کشور فقط با 70 درصد رشد، بیش از 15 برابر متورم شد. در دوره اقتصاد نفتی دهه هشتاد بطور کلی صنایع بزرگ دولتی و شبه دولتی که الگوهای توسعه آنها بر سه پایه تکنولوژی و قطعات وارداتی، مواد اولیه ارزان و شرایط رانتی استوار شده، رشد یافتند. این صنایع سرمایه بر بوده و اشتغالزایی بالایی نداشته و ارزش افزوده حقیقی پایینی ایجاد میکنند. بهره وری، کیفیت عملیاتی و خروجی آنها اغلب از استانداردهای لازم برخوردار نیست. رتبه های جهانی آنها کیفی نبوده و کمی بوده و سطح نوآوری و خلاقیت در آنها پایین است. آنها با عمق صنعتی پایین و عدم ایجاد زنجیره های صنعتی کارآمد، ارتباط کافی و موثری با صنایع کوچک و متوسط پایین دستی داخلی ایجاد نکرده اند. با استناد به گزارشهای بانک مرکزی، در دوره اقتصاد نفتی 90-1368 ارزش افزوده تولید ناخالص داخلی بخش صنعت 5.54برابر شد. در همین حال، ارزش افزوده بخشهای صنعتی عمدتاً صنایع بزرگ فلزات اساسی، شیمیایی، ماشین آلات عمدتاً خودروسازی و کانی غیرفلزی شامل سیمان به ترتیب به میزان 10.3، 9.3، 80.3، و 5.9 برابر افزایش یافت که بالاتر از کل صنعت است. صنایع کوچک و متوسط مواد غذایی و محصولات کاغذی با به ترتیب 4و3 برابر رشد در زیر سطح متوسط رشد صنعت قرار گرفته و صنایع نساجی و چوبی با افت به ترتیب 9 و 40 درصدی دچار پسرفت شدند. بر پایه داده- های وزارت صنعت، معدن و تجارت، در کل دهه هشتاد سهم 4 صنعت سرمایه بر پالایشگاهی، فلزات اساسی، شیمیایی و کانی غیرفلزی از کل سرمایه گذاری در 24 رشته صنعتی کشور در حدود 70 درصد بوده است
. بررسی بازار بورس و اوراق بهادار نشان میدهد که به رغم افزایش ارزش کل سهام به میزان 9 برابر در طی دوره 92-1387 ارزش سهام شرکتهای پتروشیمی 43 برابر 24 درصد از کل، فرآورده های نفتی 16 برابر، بانکها 12 برابر و استخراج کانه های فلزی 10 برابر شده است.
کاهش نسبت ارزش افزوده تولید صنعتی کشور از 42 درصد درسال1378 به 33 درصد درسال1390 نشانگر رشد صنایع با ارزش افزوده پایین و از سویی وابستگی صنعت به واردات مواد نیمه نهایی و مونتاژ و بسته بندی آنها میباشد.
بطور کلی شرایط حاکم به نفع بخشهای نامولد اقتصادی و صنایع بزرگ دولتی و شبه دولتی و به زیان صنایع کوچک و متوسط تمام شد و نیروهای مولد بخش خصوصی واقعی به شدت تضعیف و تحدید شده و مزیت رانتی غلاب بر مزیت رقابتی و حاکم بر اقتصاد شد. شایان ذکر است که در نیمه اول دهه پنجاه نیز اقتصاد کشور با افزایش درآمدهای نفتی و رشد سرسام آور واردات روبرو شد ، اما در آن زمان صادرات کالاهای غیراصلی تقلبی، کیفیت پایین، ارزان قیمت و مصرفی از کشورهای در حال توسعه آسیایی با کارگر ارزان و اعمال شرایط دامپینگ وجود نداشت و صادرات کالاهای اصلی، باکیفیت، گران قیمت، تکنولوژی بالا و سرمایه ای کشورهای توسعه یافته، چندان تهدیدی برای صنایع داخلی محسوب نمی شد.
اتکای بیش از حد دولتها به درآمدهای نفتی و تضعیف و تحدید نیروهای مولد و کارآفرین در دهه هشتاد، اقتصاد کشور را به جایی رسانید که در نهایت تحریم ها توانست زمینه ساز بحران اقتصادی شود. با روی کار آمدن دولت یازدهم، انتظار بر این بود که تحولات عمیق و وسیعی در سیاستگذاری ها و رویکردها به وقوع پیوندد، اما با توجه به موارد ذیل، کماکان ادامه مسیر اقتصاد کشور بر ریل دولت های پیشین استوار شد و بیش از دوسال زمان پر ارزش از دست رفت.
اتکا و خوشبینی بیش از حد به دستاوردهای ناشی از رفع تحریمها در زمینه کسب درآمدهای ارزی به جای تکیه بر نیروی اقتصادی مردم بنگاههای کوچک و متوسط
اتخاذ سیاستهای ضد نیروهای مولد از قبیل افزایش هزینه های تولید، نرخ سود بانکی و مالیات تولیدکنندگان
افزایش قابل توجه واردات کالاهای مصرفی ارزان قیمت از چین و کشورهای مشابه سیاستگذاریهای اقتصادی نادرست و متعارض که منجر به تعمیق و گسترش رکود اقتصادی شد.
عدم کاهش حجم دولت و تداوم فشار بودجه و هزینه های دولت بر اقتصاد ناتوان
