امير رودگر
نرخ سود دستوري و آينده سيستم بانكي
تحليل شرايط موجود:
1-در وضعيت موجود، بسياري از موسسات و بانكهاي پر ريسك، سود سپردهها را از محل زيان وامگيرنده و سپردههاي جديد با نرخهاي به مراتب بالاتر از نرخهافي مصوب ابلاغي شوراي پول و اعتبار پرداخت ميكنند؛
2- براساس بند قبل، تشديد ركود در بازارهاي موازي (مسكن، سرمايه، طلا) سبب شده هيچ بخشي قادر به رقابت با سود سپرده بانكي نباشد.
3-در واقع سود سپرده بالا بيانگر تخريب فضاي كسب و كار و وجود شرايط ركودي در غالب بخشهاي اقتصادي است.
4- علت بالا بودن نرخ سود بانكي، بالا بودن نرخ سود بين بانكي معاملات كوتاهمدت است و علت بالا بودن نرخ سود بين بانكي در معاملات كوتاهمدت، ريسك نقدينگي بالاي موسسههاي مالي و بانكهاي پرريسك است.
5- براساس بند قبل، افزايش ريسك نقدينگي موسسات و بانكهاي در معرض ورشكستگي سبب شده تا اين موسسات با پرداخت سودهاي بالا، تنها مشكل ورشكستگي خود را به تعويق بيندازند.
6- وجود بازار غيرمتشكل پولي و تعداد زياد موسسات غيرمجاز و پرريسك سبب تخطي اين موسسات از نرخ سود دستوري بانك مركزي ميشود.
7- براساس بند قبل در حالت مذكور اگر بانكهاي سالم به رقابت با موسسات پرريسك نپردازند، مكش منابع از سوي اين بانكها به دليل فقدان نظارت و عدم آگاهي جامعه از ريسك بالاي اين موسسات سبب ايجاد شرايط بحراني حتي براي بانكهاي سالم ميشود.
8- مجموع موارد فوق سبب ميشود تا نرخ بهره دستوري در دنياي واقعي، اثر خود را تا حدود زيادي كاهش دهد زيرا با كاهش نرخ سود سپردهها به صورت دستوري، موسسات خارج از نظارت بانك مركزي موقعيت ممتازتري پيدا ميكنند و سپردهها و نقدينگي از نهادهاي رسمي و تحت كنترل سياستگذار پولي به موسسات غيرمجاز و غيرقابل كنترل منتقل ميشوند.
9- پيرو بند قبل، در غالب كشورها به جاي تعيين نرخ سود سپرده به صورت دستوري، بانكهاي مركزي نرخ تنزيل مجدد (مطالبات از بانك مركزي) را تعيين ميكنند و ساير نرخها ازجمله نرخ بهره در بازار با توجه به مكانيسم عرضه و تقاضا تعيين ميشود.
نتيجه:
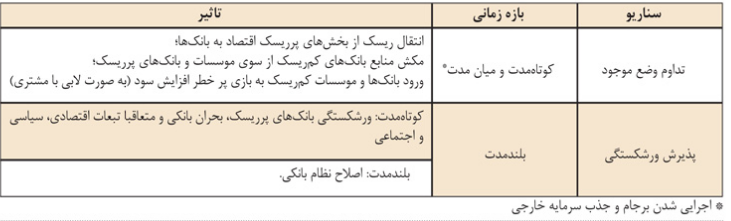
1- با توجه به موارد مذكور به احتمال زياد در كوتاهمدت امكان كاهش واقعي نرخ سود بانكي ميسر نيست؛
2- بالا بودن نرخ سود بالاتر از بازدهي اقتصاد منجر به تداوم شرايط ركودي بازار سرمايه خواهد شد؛
3- نرخ سود بالا در سيستم بانكي، علامتدهنده افزايش احتمال ورشكستگي تعداد بيشتري از موسسات مالي و حتي بانكها در آينده است.
توصيه ميشود بانك مركزي ضمن رصد دايمي و شناسايي موسسات پر ريسك نسبت به تدوين استراتژي مدون در نحوه برخورد با موسسات(اعلام ورشكستگي، انحلال و ادغام و اعلام رتبه موسسات مالي و بانكهاي باقيمانده براساس مولفههاي ريسك) اقدام كند؛
4- درحال حاضر با توجه به كاهش درآمدهاي نفتي عامل موثر در نگهداري نرخ ارز در قيمتهاي موجود، سود بالاي بانكي است. كاهش دستوري سود يا اعلام بحران در موسسات مالي، پتانسيل افزايشي قيمت ارز را تحريك ميكند.
راه حل:
به نظر ميرسد راهحل منطقي جهت تعيين نرخ سود بهينه در درون نهاد بازار نهفته است و واگذاري تعيين نرخ بهره از طريق مكانيسم بازار به عنوان راهحل بهينه باشد.
براي اين منظور به عقيده بسياري از صاحب نظران و كارشناسان بانكي و اقتصادي ايجاد يك بازار استقراضي يا بدهي در ابعاد كلان جهت تامين مالي شركتها ميتواند به كاهش نرخ سود در بلندمدت كمك كند.
* كارشناس مديريت ريسك بازار
