بررسی عملكرد 7 ماهه سال 94 صنعت بيمه
رشد خسارت دوبرابر رشد حق بيمه
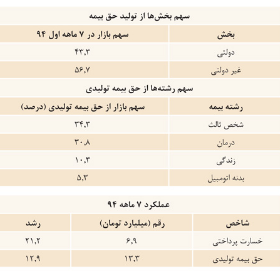
بررسي آمار عملكرد 7 ماهه صنعت بيمه نشان ميدهد كه اين صنعت نسبت به سال قبل با افزايش قابل توجه پرداخت خسارت مواجه شده و در حالي كه توليد حق بيمه 12.9درصد رشد كرده اما خسارتهاي پرداخت شده بيش از 21.2درصد رشد داشته است.
خبر اقتصادی - احسان شمشیری: اين موضوع نشان ميدهد كه توليد حق بيمه متناسب با رشد جمعيت و تورم و درخواستهاي جديد به ويژه در رشتههاي بيمهنامه شخص ثالث و درمان و اعتبار، افزايش نيافته و در حالي كه خسارتهاي وارد شده و هزينههاي بيمه درمان و خسارتهاي شخص ثالث و ساير رشتهها رشد 21.2درصدي داشته، اما حق بيمهها نتوانسته به اندازه خسارتها رشد كند.
براين اساس، مشخص است كه رشد درآمد و تعرفه حق بيمه، با رشد هزينه بهداشت و درمان، خسارت خودرو، نرخ ديه و ساير ريسكها و خسارتها در رشتههاي مختلف بيمه متناسب نيست و لازم است كه در برخي موارد تعرفهها و هزينههاي بيمه درمان و همچنين عوارض و ماليات شخص ثالث و... كاهش يابد و همچنين حق بيمه و درآمد فروش بيمهها افزايش يابد تا تناسب بين هزينه و درآمد بيمه ايجاد شود. در صورتي كه اين تعادل و تناسب ايجاد نشود، نه تنها شركتهاي بيمه را با مشكلات بسيار مواجه ميكند، بلكه از كيفيت خدمات، گسترش مراكز خدماتي و طرف قرارداد بيمه نيز كاسته خواهد شد و به قول معروف دود آن اول به چشم بيمه شدهها و مردمي ميرود كه از شركتها و مراكز خدماتي انتظار خدمات بهتر دارند.
براي افزايش رضايت مردم و بيمه شدهها و بهبود خدمات بيمهيي و گسترش تامين اجتماعي و خدمات بيمهيي، لازم است كه مراكز ارائهدهنده خدمات بيمهيي و به خصوص بيمه درمان و بيمارستانها و مراكز درماني و همچنين پوشش خسارتها افزايش يابد و اين مهم در صورتي امكانپذير است كه تعادل و تناسب بين حق بيمه و درآمد صنعت بيمه با خسارتها و هزينهها برقرار شود. همچنين هزينههاي حاشيهيي مانند عوارض و ماليات، تعرفه بالاي برخي خدمات بيمارستاني و... كاهش يابد تا درآمد كسب شده شركتهاي بيمه در راستاي بهبود خدمات به مردم صرف شود.
نمونه بارز عدم تناسب درآمد و خسارت در صنعت بيمه، شرايط حاكم بر بيمه درمان است كه اولا خسارتها بالاتر از ميزان درآمد اين رشته است و دوم اينكه شركتهاي بيمه قادر به گسترش مراكز و شعب ارائه خدمات درماني و ارائه خدمات بيمه به رشتههاي مختلف درمان نيستند و در نتيجه مردم در مراجعه به مراكز درماني، با بيمههاي متفاوت و سطح پوشش مختلف و كيفيت متفاوت مواجه ميشوند و بسياري از بيمه شدهها از دريافت خدمات و درمان با كيفيت محروم هستند. نكته حائز اهميت اين است كه درعملكرد 7 ماهه سال 94، نسبت خسارت يعني نسبت خسارت پرداخت شده به حق بيمه توليد شده 52درصد بوده كه در مقايسه با سال قبل 3.6 واحد افزايش نشان ميدهد و عملا با احتساب عوارض و ماليات شركتهاي بيمه عملا درآمدي براي سرمايهگذاري و گسترش خدمات خود به مردم ندارند و پشتوانهيي براي پوشش ريسكها و خطرات عمده در دسترس نخواهد بود. لذا نسبت خسارت پرداختي به حق بيمه بايد كنترل شود تا شركتهاي بيمه بتوانند خدمات و مراكز خدماتي خود را گسترش داده و امكانات و سرمايهگذاريهاي بهتري را داشته باشند تا صنعت بيمه در راه گسترش تامين اجتماعي، عملكرد بهتري در آينده داشته باشد. در صورتي كه ساير عوارض و برداشتهاي متعلق به وزارت بهداشت و درمان، صندوق خسارتهاي بدني، نيروي انتظامي و... نيز محاسبه شود. مشخص است كه درهفت ماه اول سال رقم قابل توجهي از حق بيمهها خرج شده است و تا پايان سال ميتوان انتظار داشت كه با محاسبه هزينههاي مختلف، شركتهاي بيمه عملا با خسارت و زيان در برخي رشتهها مانند بيمه درمان مواجه ميشوند.
نكته قابل توجه اين است كه تعداد بيمهنامههاي صادره در اين مدت 26.8 ميليون فقره بوده و با 7.1 درصد رشد و حجم حق بيمههاي توليدي نيز با 12.9درصد رشد معادل 13هزار و 340 ميليارد تومان درآمد ايجاد كرده است. در اين مدت 7 ماهه صنعت بيمه به 13.7 ميليون مورد خسارت پرداخت كرده است كه در مقايسه با سال قبل 21.2 درصد رشد داشته است كه اين رشد ضرورت توجه دولت، مسوولان بيمه، نمايندگان مجلس و شركتهاي بيمه را به تامل جدي در مورد رشد روز افزون تعداد و رقم خسارتها مطرح كرده است. نكته قابل توجه ديگر اين است كه 45 درصد خسارتها را بيمه دولتي ايران پرداخت كرده و فشار بر اين شركت دولتي براي پرداخت خسارت ادامه دارد و نشاندهنده افزايش فشار بر دولت براي پوشش هزينههاست. همچنين 55 درصد از خسارتهاي بازار بيمه توسط بخش غيردولتي تامين شده و اگرچه نشاندهنده افزايش حضور بخش خصوصي در بازار بيمه است اما بدون تناسبسازي تعرفه و حق بيمهها با هزينههاي بيمه، نميتوان انتظار تقويت حضور بخش خصوصي را در بازار بيمه داشت.
فاصله 5 درصدي سهم حق بيمه و خسارت شخص ثالث
بررسي وضعيت رشتههاي بيمهيي نشان ميدهد كه بيمه شخص ثالث با وجود سهم 34.3 درصدي از حق بيمه توليدي 39.6 درصد خسارتها را به خود اختصاص داده است و بين اين دو سهم 5 واحد درصد فاصله وجود دارد و اين رشته مهم و پرفروش بيمهيي همچنان با عدم تناسب نسبت حق بيمه و خسارتها مواجه است و شركتهاي بيمه بخش قابل توجهي از فعاليت و درآمد خود را بايد صرف خسارتهاي شخص ثالث كنند و با وجود خسارتهاي بسيار مردم براي اين بيمه اجباري، عملا شرايطي براي گسترش درآمد بيمه ايجاد نكرده و فشار سنگيني براي پرداخت خسارت به شركتهاي بيمه وارد شده است.
فاصله 3 درصدي سهم حق بيمه و خسارت در بيمه درمان
بررسي وضعيت رشته بيمه درمان نيز نشان ميدهد كه اين رشته بيمهيي با 30.8درصد از حق بيمههاي توليدي معادل 33.9درصد از خسارتها را به خود اختصاص داده و بيش از حق بيمه توليد شده خسارت ايجاد كرده است. كارشناسان معتقدند كه سهم بالاي بيش از 33.9درصدي خسارتهاي بيمه درمان از كل خسارتها در 7ماهه سال 94 رقم بالايي است و در نيمه دوم سال كه هوا سردتر است و مراجعه به مراكز درماني نيز بيشتر ميشود، انتظار ميرود كه سهم بيمه درمان و خسارتهاي بيمه درمان بالاتر رفته و رقم قابل توجهي را به خود اختصاص دهد. با توجه به زيان اين دو رشته مهم بيمهيي دولت و شركتهاي بيمه بايد با افزايش تعرفهها و كاهش هزينهها، وضعيت بيمه شخص ثالث و درمان را ساماندهي كنند زيرا با اين وضعيت سهم خسارت اين دو رشته بيمهيي هر روز رو به افزايش گذاشته و فشار بر شركتهاي بيمهيي را افزايش ميدهد و در نتيجه كار مردم، بيماران و خسارتديدگان در دريافت خسارتها نيز سختتر ميشود. به عبارت ديگر كارفرمايان، بيمه شدهها و دولت بايد به توافق اساسي براي پرداخت حق بيمهها رسيده و متناسب با ميزان خسارتي كه بيمه شدهها دريافت ميكنند در پرداخت حق بيمه مشاركت كنند. همچنين ميتوان برخي تعرفهها و هزينههاي خسارت را نيز كاهش دهد و ازجمله تعرفه درمان را متعادل كرد.
حق بيمه توليدي 7 ماهه
حجم حق بيمههاي توليدي بازار بيمه با 12.9درصد افزايش نسبت به مدت مشابه سال گذشته به حدود 133.4هزار ميليارد ريال رسيد.
سهم بخش غيردولتي از اين مقدار به حدود 56.7 درصد رسيد و 43.3درصد ديگر توسط بيمه ايران در نقش تنها شركت بيمه دولتي توليد شد.
8 شركت بيمه بزرگ ايران، آسيا، البرز، دانا، پارسيان، معلم، كوثر و كارآفرين (هر يك داراي سهم بالاتر از سه درصد) در مجموع 82.2 درصد از حق بيمه توليدي بازار را به خود اختصاص دادهاند.
تعداد بيمهنامههاي صادره در اين مدت نيز با 7.1درصد رشد نسبت به مدت مشابه سال قبل حدود 26.8ميليون فقره بود. 34.3درصد حقبيمههاي توليدي به رشته بيمه شخصثالث و مازاد اختصاص داشت و 30.8درصد از حق بيمههاي توليدي نيز مرتبط با بيمه درمان بود. به عبارت ديگر دو رشته بزرگ و مهم شخص ثالث و درمان روي هم بيش از 65 درصد حق بيمه و گردش مالي بيمه را به خود اختصاص دادهاند. سهم بيمههاي زندگي و بدنه اتومبيل به ترتيب به ميزان 10.3و 5.3 درصد از پرتفوي حق بيمه توليدي بازار رسيد.
خسارت پرداختي
شركتهاي بيمه حدود 69.3 هزارميليارد ريال خسارت به بيمهگذاران پرداخت كردند كه در مقايسه با 7 ماهه اول سال قبل 21.2درصد رشد نشان ميدهد. 55درصد از خسارتهاي بازار بيمه توسط بخش غيردولتي تامين شده است. شركتهاي بيمه بيش از 13.7ميليون مورد خسارت به بيمهگذاران پرداخت كردند كه در مقايسه با 7ماهه سال قبل 32.9درصد رشد داشته است. 39.6درصد از خسارتهاي بازار بيمه در رشته بيمه شخص ثالث و مازاد پرداخت شده و 33.9درصد از خسارتهاي پرداختي به بيمه درمان اختصاص داشت. بر اين اساس 73.5درصد كل خسارتها به رشته بيمه درمان و شخص ثالث اختصاص داشته است. بيمههاي بدنه اتومبيل و زندگي به ترتيب حدود 6.8 و 6.5 درصد از خسارتهاي پرداختي بازار بيمه سهم دارند.
نسبت خسارت
نسبت خسارت حاصل تقسيم خسارت پرداختي به حق بيمه توليدي بر حسب درصد است. در محاسبه اين نسبت مبالغ خسارتهاي معوق، ذخاير حق بيمه، كارمزد شبكه فروش و هزينههاي اداري- عمومي دخالت داده نميشود. بر اين اساس طي 7 ماه اول 94 نسبت خسارت بازار بيمه نزديك به 52 درصد بود كه در مقايسه با مدت مشابه سال قبل 3.6 واحد افزايش نشان ميدهد. نسبت خسارت 9 شركت بيمه متقابل كيش، نوين، ملت، سينا، دانا، ميهن، آسيا، پارسيان و ايران بالاتر از اين ميزان در بازار بيمه بوده است. 4 رشته بيمه اعتبار، بدنه اتومبيل، شخص ثالث و مازاد و درمان نسبت خسارتي بالاتر از بازار بيمه داشتند. پس از رشتههاي نامبرده، نسبت خسارت رشتههاي مسووليت و حوادث قرار دارند.
39.6درصد از خسارتها به شخص ثالث و 33.9درصد به بيمه درمان اختصاص داشت و در مجموع 73.5درصد كل خسارتها به اين دو رشته اختصاص داشته است. همچنين 34.3درصد حق بيمههاي توليدي به شخص ثالث و 30.8درصد به بيمه درمان اختصاص داشت و دو رشته بزرگ بيمهيي بيش از 65 درصد حق بيمه و گردش مالي بيمه را به خود اختصاص دادهاند. بر اين اساس فاصله خسارت شخص ثالث و درمان 8.5 درصد بيش از درآمد اين دو رشته مهم است.