كاهش نرخ سود بانكي به شرط اجراي سياستهاي مكمل اثرگذار است
آثار مثبت و منفي كاهش نرخ سود بانكي بر صنعت بيمه
به دنبال طرح موضوع كاهش نرخ سود بانكي، با هدف كاهش هزينههاي بانكها و توليد و ايجاد رونق در بخشهاي مختلف اقتصادي از جمله، بورس، مسكن و... كارشناسان بخشهاي مختلف اقتصادي، ضمن بررسي آثار كوتاهمدت و ميانمدت كاهش نرخ سود بانكي بر اقتصاد و زنجيرههاي مرتبط بين بخشهاي اقتصادي، ديدگاه خود را در مورد اثر كاهش نرخ سود ارائه كردهاند.
خبر اقتصادی - كارشناسان اقتصادي معتقدند كه تنها نبايد به كاهش نرخ سود بانكي تكيه كرد و با يك سياست، انتظار بهبود در همه بخشهاي اقتصادي را داشت بلكه براي افزايش آثار مثبت كاهش نرخ سود بانكي بر صنعت بيمه و مسكن و صنعت و سرمايهگذاري و... لازم است كه انعطاف لازم در بازارهاي مختلف بورس، مسكن، سرمايهگذاري، بيمه و... ايجاد شود تا ميزان رشد و سرمايهگذاري را افزايش داده و باعث رونق صنعت بيمه و ساير بخشهاي اقتصادي شود. اين هدف، به شرط اجراي سياستهاي مكمل و بهبود مديريت بخشهاي مختلف اقتصادي تحقق خواهد يافت وميزان اثرگذاري كاهش نرخ سود بانكي و ساير سياستهاي خروج از ركود دولت، از طريق آمادهسازي بخشهاي مختلف اقتصادي و بهبود فضاي كسبوكار افزايش مييابد.
يكي از بخشهاي موثر بر ميزان سرمايهگذاري، پوشش ريسك و خطرات در زندگي مردم و حامي توليد و قراردادهاي مختلف توليدي و صنعتي، فعاليت شركتهاي بيمه است كه مانند ساير بخشها و بازارهاي اقتصاد ايران تحت تاثير رفتار متغيرهاي كلان از جمله نرخ سود بانكي قرار دارند.
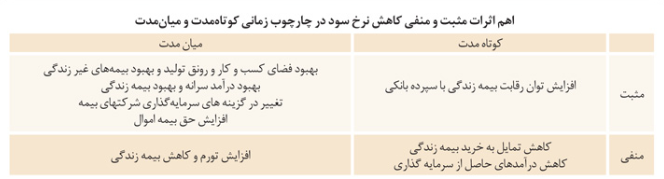
سولماز احمدي كارشناس ارشد صنعت بيمه در اين زمينه، ضمن بررسي آثار كوتاهمدت و ميان مدت كاهش نرخ سود بانكي معتقد است كه كاهش نرخ سود بانكي اگرچه آثار منفي كوتاهمدت خواهد داشت اما در ميان مدت، باعث ايجاد تحرك و سودآوري صنعت بيمه خواهد شد.
وي در گزارشي اظهار داشت: با توجه به اينكه اثرات مثبت كوتاهمدت نظير افزايش رقابتپذيري بيمه زندگي با محصولات بانكي تحت تاثير كاهش درآمدهاي حاصل از سرمايهگذاري به دليل كاهش نرخ سود بانكي قرار خواهد گرفت، لذا در كوتاهمدت كاهش نرخ بهره بانكي اثر منفي بر صنعت بيمه خواهد گذاشت.
اما در ميانمدت، بهبود شرايط اقتصادي ورونق بازار توليد داخلي، افزايش اشتغال و رفع تحريمها و رونق بورس در كنار سياست كاهش نرخ سود بانكي به افزايش حق بيمه حاصله از بيمهگري ميانجامد. همچنين افزايش اشتغال به افزايش بيمههاي زندگي كمك ميكند تا در كنار كاهش نرخ سود بانكي، رقابتپذيري بيمه زندگي در مقايسه با سپرده بانكي افزايش يابد. شركتهاي بيمه ميتوانند در جستوجوي بازارهاي بهتري غير از سيستم بانكي براي سرمايهگذاري سپردههاي خود باشند. بنابراين در ميانمدت افزايش درآمدهاي بيمهيي و سرمايهگذاري مورد انتظار خواهد بود.
اثر كاهش نرخ سود بر رشد تقاضا
اقتصاد ايران سالهاي متمادي از ركود سمت عرضه اقتصاد رنج برده اما تقريبا ازسال 1392 با تشديد تحريمها مواجه شده و گرفتار ركود تورمي بوده است. از سال 1392 با كاهش هزينههاي عمراني دولت و كاهش درآمد سرانه، كاهش سرمايهگذاري بخش خصوصي و دولتي، به ويژه در بخش ساختمان كه در نتيجه ركود بخش مسكن بوده است و كاهش صادرات نفتي و غيرنفتي، با كاهش تقاضاي موثر در همه مولفههاي بخش تقاضاي اقتصاد مواجه بوده و از سال 1393 نيز ركود و كاهش تقاضا را تجربه كرده است.
براين اساس، براي افزايش تقاضا و مصرف بخش خصوصي و ايجاد تحرك در بازار و افزايش فروش و خروج از ركود، سياستهاي مالي و پولي انبساطي پيشنهاد شده است. اما بايد توجه داشت كه در كنار اين سياستها، لازم است كه از ابزارها و سياستهاي مكمل ديگر براي ايجاد تحرك در عرضه و تقاضا و بهبود رشد اقتصادي وبخشهاي مختلف اقتصاد استفاده شود.
دولت سياست پولي را براي رفع گره كمبود تقاضا مناسب ديده و معتقد است با كاهش نرخ سپرده قانوني و افزايش توان وامدهي بانكها و همچنين كاهش دستوري نرخ بهره خواهد توانست مصرف بخش خصوصي را در وهله اول و رشد سرمايهگذاري بخش خصوصي را در مرحله بعد به حركت درآورد.
از آنجا كه نسبت نقدينگي موجود به توليد ناخالص داخلي بيش از 70 درصد است لذا نقدينگي كافي براي اقتصاد ما وجود دارد و نياز به چاپ پول و افزايش پايه پولي نيست. بنابراين يكي از راهكارهاي جايگزين ميتواند به گردش انداختن نقدينگي موجود و تزريق نقدينگي به صورت افزايش وام و كاهش ميزان سپردههاي بانكي باشد كه يكي از شروط لازم براي آن كاهش نرخ سود بانكي است. اما بايد اثر كاهش نرخ سود بانكي بر بخشهاي مختلف نيز مورد توجه قرار گيرد تا زمينههاي لازم براي ايجاد تحرك و بهبود عملكرد بخشهاي اقتصادي را به همراه داشته باشد.
يكي از اين بخشهاي مهم كه تعداد زيادي از شركتها، نمايندگيها و افراد مختلف را شامل ميشود، صنعت بيمه است كه ميتواند در كاهش خطرات و پوشش ريسك، ياريدهنده مردم، سرمايهگذاريها و فعالان اقتصادي باشد. كاهش نرخ بهره بانكي اثرات مثبت و منفي خاص خود را در دورههاي زماني كوتاهمدت و ميانمدت به همراه خواهد داشت كه بايد مورد بررسي قرار گيرد.
آثار مثبت و كوتاهمدت
با توجه به اين موضوع كه سپردههاي بانكي بزرگترين رقيب محصولات بيمه زندگي هستند تا زماني كه نرخ سود بانكي 20درصد، نرخ تورم 15درصد و مابقي بازارهاي موازي مسكن، ارز، طلا، بورس، بيمه و... در ركود باشند، جذابيت محصولات بيمههاي زندگي كه با نرخ سود 18درصد ارائه ميشوند در سايه محصولات بانكي قرارخواهد داشت. بنابراين كاهش نرخ بهره بانكي ميتواند در افزايش جذابيت محصولات بيمه زندگي نسبت به سپردههاي بانكي موثر باشد.
با كاهش نرخ بهره بانكي، سود بانكي و سود بيمههاي زندگي در نرخ 18درصد برابر خواهد شد كه اين امر در كوتاهمدت كاهش جذابيت محصولات بانكي و به تبع آن افزايش توان رقابت محصولات بيمه زندگي را در پي خواهد داشت. لذا ميتوان به جذب مشتريان جديد در زمينه بيمه زندگي اميدوار بود.
آثار منفي و كوتاهمدت
با توجه به اين موضوع كه به دليل ركود بازار بورس، ارز و مسكن بيشترين حجم سرمايهگذاري شركتهاي بيمه در شبكهبانكي است بنابراين با كاهش نرخ بهره بانكي به 18درصد، درآمدهاي حاصل از سرمايهگذاري صنعت بيمه در كوتاهمدت كاهش مييابد
چراكه بازار جايگزين ديگري در كوتاهمدت وجود نخواهد داشت و شركتها مجبور به نگهداشتن سپردههاي خود در سيستم بانكي و قبول كاهش درآمدهاي سرمايهگذاري خود در كوتاهمدت خواهند بود.
از طرف ديگر كاهش نرخ بهره، در كنار ارائه تسهيلاتي نظير وام خودرو و كارت اعتباري و مرابحه خريد كالا، باعث تحريك تقاضاي مصرفي مردم خواهد شد و مردم عملا درآمد و پسانداز آتي خود را مصرف ميكنند. اين موضوع در كوتاهمدت بر تقاضاي بيمههاي زندگي اثرگذار خواهد بود.
آثار مثبت و ميانمدت
كاهش نرخ سود بانكي در كنار ارائه تسهيلات و كارت اعتباري منجر به افزايش خريد كالاهاي ساخت داخل كه در اين مدت مازاد ظرفيت داشتهاند (خودرو، فرش، چيني و لوازم الكتريكي) ميشود. در نتيجه صنايع فوق با سيگنال گرفتن از افزايش تقاضاي بازار در جهت گسترش دامنه فعاليت خود و توليد بيشتر از سيستم بانكي كه نرخ بهره آن كاهش يافته وام دريافت ميكنند و اين امر در ميانمدت منجر به تقويت بنگاههاي بزرگ كشور و پس از آن به توسعه فعاليت صنايع كوچك و متوسط مرتبط با فعاليتهاي فوق ميانجامد كه ضمن افزايش درآمد بنگاهها به افزايش اشتغال در جامعه و افزايش درآمد سرانه مردم و افزايش قدرت خريد آنها ميانجامد.
با گسترش فعاليت بنگاهها از آنجا كه بيمه تقاضاي مشتقه است بنابراين تقاضا براي بيمه از طرف بنگاهها افزايش مييابد همچنين با اشتغالزايي، افزايش درآمد سرانه و بهبود قدرت خريد بيمه زندگي نيز با استقبال روبهرو خواهد شد. از طرف ديگر افزايش نقدينگي موجود در جامعه، نهايتا منجر به افزايش سطح قيمتها و تورم خواهد شد. اين افزايش تورم ميتواند به افزايش ارزش داراييهايي منجر شود كه در نهايت روي سرمايه موضوع بيمه به ويژه در بخش كسب و كارها اثرگذار خواهد بود.
آثار منفي و ميانمدت
درصورت عدم خروج بورس و بازارهاي موازي از ركود و نبود جايگزينهاي سرمايهگذاري مناسب، اثرات منفي در ميانمدت گريبانگير صنعت بيمه خواهد شد. از سوي ديگر افزايش نقدينگي ناشي از كاهش ذخاير قانوني به افزايش تورم منجر خواهد شد كه از اين زاويه نيز منجر به كاهش تمايل خريد بيمه زندگي ميشود.

مقاله ای بسیار دقیق و موشکافانه در رابطه با اثرات کاهش نرخ سود بانکی بر صنعت بیمه. لطفا از این نویسنده مقالات بیشتری در سایت قرار داده شود. با تشکر
مقاله ای بسیار دقیق و موشکافانه در رابطه با اثرات کاهش نرخ سود بانکی بر صنعت بیمه. لطفا از این نویسنده مقالات بیشتری در سایت قرار داده شود. با تشکر