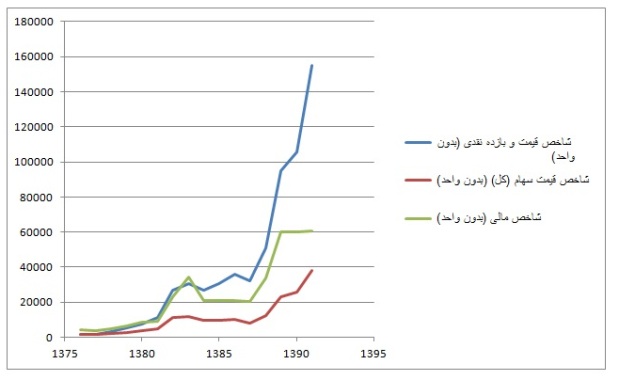
نتايج يك تحقيق درباره اثرپذيري بازار سهام در نتيجه رشد نامنظم حجم نقدينگي در دوره زماني 10ساله 1378 تا 1387 حاكي از آن است كه (متغير رشد حجم نقدينگي مطابق انتظارات حاصل از تئوريهاي قبلي اثري مثبت و معنيدار بر شاخص كل بورس دارد به طوري كه يك درصد افزايش در رشد حجم نقدينگي باعث افزايش 0.66 درصد در شاخص كل بورس ميشود. ا
خبراقتصادي - شاخص كل بورس از دي ماه 1392 داراي روندي نزولي بوده و هر چند در بازههاي كوتاهمدت به واسطه حوادث سياسي و اقتصادي در سطوح داخلي و بينالمللي نشانههايي از بازگشت به روند صعودي از خود نشان داده اما قدرت اثرگذاري اين حوادث در مقايسه با قدرت اثرگذاري پارامتر بسيار قوي حجم نقدينگي تقريبا از بين رفته است.
حساسيت زياد شاخص كل به تغييرات حجم نقدينگي و شدت بالاي اين پارامتر باعث شده كه ساير عوامل تاثيرگذار فاقد توان لازم براي تغيير جهت روند باشند.
حجم نقدينگي علاوه بر بورس، كليه عناصر سيستم اقتصادي كشور را در10سال گذشته دچار تغييرات اساسي كرده و بدون بررسي و در نظر گرفتن تغييرات نقدينگي، تكيه بر ساير روشهاي متداول براي پيشبيني روند بلندمدت بورس گمراهكننده خواهد بود.
تاثير ميزان تغييرات نقدينگي به قدري قوي است كه در 10 سال گذشته مسير روند آن را تعيين كرده است.
براساس اكثر پژوهشهاي انجام گرفته در ايران و ساير كشورها، رابطه بين افزايش حجم پول و تقاضاي سهام، مثبت اعلام شده است.
نتايج يك تحقيق درباره اثرپذيري بازار سهام در نتيجه رشد نامنظم حجم نقدينگي در دوره زماني 10ساله 1378تا 1387 حاكي از آن است كه (متغير رشد حجم نقدينگي مطابق انتظارات حاصل از تئوريهاي قبلي اثري مثبت و معنيدار بر شاخص كل بورس دارد به طوري كه يك درصد افزايش در رشد حجم نقدينگي باعث افزايش 0.66 درصد در شاخص كل بورس ميشود. اين تاثير مثبت رشد نقدينگي بر شاخص كل بورس از كانال تورم قابل توجيه است چون با افزايش حجم نقدينگي و به دنبال آن افزايش سطح قيمتها، ارزش داراييها و نهادههاي توليدي شركتها و موسسات اقتصادي افزايش مييابد. چنانچه افزايش قيمت محصولات شركتهاي بورسي بيشتر از رشد هزينههاي توليد باشد، سود بنگاهها افزايش يافته و تورم از كانال جريان وجوه نقدي آتي عايديها ميتواند تاثير مثبتي بر قيمت سهام داشته و در نتيجه شاخص كل بورس افزايش يابد. همچنين با افزايش حجم نقدينگي و كاهش نرخ سود از سرمايهگذاري در بازار پول كاسته شده و منابع مالي به سمت بازار سرمايه سرازير ميشود. افزايش رشد نقدينگي در كوتاهمدت ميتواند با كاهش نرخ بهره واقعي از طريق كانال نرخ تنزيل باعث افزايش قيمت سهام شود. همچنين افزايش حجم نقدينگي، توانايي تجهيز مالي بانكها را افزايش داده و در نتيجه با افزايش توان وامدهي بانكها به شركتهاي بورسي، عايديها و جريان وجوه نقدي آتي بنگاهها افزايش مييابد و از اين كانال بر قيمت سهام تاثير مثبت دارد. مقايسه نمودار روند رشد نقدينگي در سالهاي گذشته با نمودار روند شاخص كل، اين نظريه را به طور عيني نمايش ميدهد. همانطور كه مشاهده ميشود، روند شاخص قيمت و بازده نقدي بورس به تبع از روند تغييرات نقدينگي حركتي صعودي داشته و براساس ميزان حساسيت بالاي شاخص بورس به تغييرات نقدينگي ميتوان با احتمال زياد سير نزولي بورس را معلول كاهش نرخ رشد نقدينگي در دو سال اخير دانست. از آنجا كه در اتخاذ تصميمهاي سرمايهگذاري در بورس اوراق بهادار شاخص قيمت سهام يكي از مهمترين ابزارها براي سرمايهگذاران براي تجزيه و تحليل تاريخي و پيشبيني است از اين رو شناخت عوامل موثر بر آن با اهميت است. براساس مدل ويليام شارپ، عوامل موثر بر شاخص قيمت سهام را ميتوان در دو دسته كلي طبقهبندي كرد:
1-عوامل داخلي (عوامل خرد): در بردارنده آن دسته از عوامل موثر بوده كه در ارتباط با عمليات شركت و تصميمهاي گرفته شده در شركت است.
2-عوامل بيروني (عوامل كلان): در بردارنده آن دسته از عوامل موثر است كه در خارج از اختيارات مديريت شركت بوده و به گونهيي فعاليت شركت را تحت تاثير قرار ميدهند.
پژوهشهاي كاربردي بسياري در بازارهاي توسعه يافته نشان ميدهد كه بازده سهام با تغيير در متغيرهاي اقتصاد كلان نوسان ميكند. دليل اين موضوع ميتواند اين باشد كه ارزش واقعي سهام به ارزش حال سود و بازده سهم بستگي دارد كه اين نيز طوري توزيع شده است كه به نوبه خود جدا از عمليات شركت است. چون عامل تنزيل ارزش سهام در بيرون از شركت تعيين ميشوند لذا اين سود و ارزشها تحت تاثير فعاليتهاي حقيقي اقتصاد است.
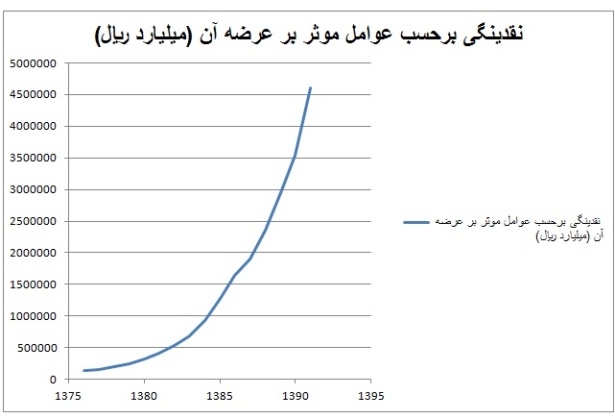
علاوه بر اين، تورم ايجاد شده از طريق افزايش نقدينگي از كانال كاهش ارزش پول داخلي و افزايش نرخ ارز باعث افزايش هزينههاي توليد در اغلب شركتهاي بورسي شده كه عاملي براي كاهش شاخص به حساب ميآيد. تا زماني كه سياست كاهش نرخ رشد نقدينگي و تورم در دستور كار دولت و بانك مركزي قرار داشته باشد، شاخص بورس به علت از دست دادن يك پارامتر خارجي قوي با تاثير 0.66 درصدي روند صعودي نداشته باشد. نرخ صعودي شاخص از اين پس فقط زماني مشاهده خواهد شد كه عوامل داخلي (آن دسته از عوامل موثر كه در ارتباط با عمليات شركت و تصميمهاي گرفته شده در شركت هستند) رشد صعودي داشته باشند كه اين نيز خود به ميزان نرخ رشد اقتصادي و رشد توليد ملي بستگي خواهد داشت. اين نياز به زمان طولاني دارد. بنابراين به احتمال زياد به اين زوديها شاهد روند صعودي شاخص بورس نخواهيم بود.
|
|
متغیرهای
پولی و اعتباری ◄ نقدینگی ▼
|
بورس
◄ شاخص ها ▼
|
بورس
◄ شاخص ها ▼
|
بورس
◄ شاخص ها ▼
|
بورس
◄ شاخص ها ▼
|
|
سال
|
نقدینگی برحسب
عوامل موثر بر عرضه آن (ميليارد ريال)
|
شاخص قیمت و
بازده نقدی (بدون واحد)
|
شاخص بازده
نقدی (بدون واحد)
|
شاخص قیمت
سهام (کل) (بدون واحد)
|
شاخص مالی
(بدون واحد)
|
|
1376
|
134286.3
|
1653.1
|
1653.1
|
1653.1
|
4114.9
|
|
1377
|
160401.5
|
1911.9
|
2055
|
1538
|
4048.2
|
|
1378
|
192689.2
|
3266.3
|
2447.4
|
2206.2
|
4683.6
|
|
1379
|
249110.7
|
5221.4
|
2898.1
|
2978.3
|
6347.3
|
|
1380
|
320957.2
|
7502
|
3299.3
|
3758.8
|
8497.9
|
|
1381
|
417524
|
11345.9
|
3704.7
|
5062.8
|
8986
|
|
1382
|
526596.4
|
27074.9
|
3933.2
|
11379.4
|
23202.6
|
|
1383
|
685867.2
|
30762
|
4198.1
|
12113
|
34205.1
|
|
1384
|
921019.4
|
26849.8
|
4692.2
|
9459.4
|
20941.4
|
|
1385
|
1284199.4
|
30786.5
|
5182
|
9821
|
20770.4
|
|
1386
|
1640293
|
36193.1
|
5934.4
|
10081.9
|
20882.5
|
|
1387
|
1901366
|
32117.3
|
NA
|
7966.5
|
20552.8
|
|
1388
|
2355889.1
|
51006
|
NA
|
12536.7
|
33641.6
|
|
1389
|
2948874.2
|
94776
|
NA
|
23294.9
|
59838.7
|
|
1390
|
3542551.9
|
105398
|
NA
|
25905.6
|
60191.5
|
|
1391
|
4606935.9
|
154771
|
NA
|
38040.8
|
60811.6
|
![]()