آرزوهاي بزرگ در بازار مسكن
شرط بازگشت قدرت خريد وام مسكن به سال 84
اقتصاد ايران تك محصولي و وابسته به درآمدهاي نفتي است ولي اگر كسي بپرسد درآمدهاي نفتي در در درون اقتصاد ايران سر از كجا در ميآورد بطور حتم در پاسخ به اين پرسش كمتر به بازار مسكن اشاره ميشود.
خبر اقتصادی - نگاهي سرسري به تناسب بين نوسان قيمت مسكن در ايران و نوسان درآمدهاي نفتي به سادگي پيوستگي اين دو شاخص را به نمايش ميگذارد و طولانيترين ركود دو دهه اخير بازار مسكن نيز و همزماني آن با افت درآمدهاي نفتي ايران ديگر مشاهداتي است كه بر اين فرض مهر تاييد ميزند.
اما در دو سه سال اخير بازار مسكن با مشكل ديگري مواجه است، بحران نقدينگي در طرف تقاضا كه ساده شده آن اين است، قيمتها به قدري بالا رفته كه دست متقاضيان به آن نميرسد. قيمتها به حدي رسيده است كه طبقه متوسطي كه سالهاست موتور محرك بازار بودهاند توان خريد را از دست دادهاند.
از ديگر سوي بازار مسكن كه سالهاي طلايي قيمت خود را در شرايط ركود تورمي پشت سر گذاشته در حال حاضر تبديل به تله نقدينگي بانكها شده است، ورود مستقيم بانكها به بازار مسكن در سالهاي پاياني دهه هشتاد به بعد، سيلي از نقدينگي را به اين بازار به ظاهر غير قابل سقوط سرازير كرد و به ناگهان با ديوار بحران درآمدهاي نفتي تصادف كرد.
افت درآمدهاي نفتي از يك سو منبع اصلي تامين نقدينگي دلالان بازار مسكن بود و از سوي ديگر تامينكننده منابع دولتي كه خود بزرگترين مشتري سيستم بانكي تلقي ميشود، در اين بن بست سيستم بانكي ماند و حجم بالاي املاكي كه توان فروش آن را ندارد.
بانكها در صورتي كه در اين بن بست گير كردهاند امكان عقبگرد نيز ندارند، به اين معنا كه اگر سيستم بانكي حاضر به حراج داراييهاي ملكي خود شود به دليل آنكه در اوج قيمت اقدام به خريد كرده است در عمل مجبور به كاهش طرف داراييهاي بلوكه شده در تراز داراييهايش خواهد شد و اين كاهش تا حدي است كه ميتواند زنگهاي ورشكستگي را براي مديران بيمبالات بسياري از بانكها به صدا درآورد همان كساني كه به طمع سود شيرين ملاحظات سرمايهگذاري را كنار گذاشته و با تمام توان به درون بازار مسكن
شيرجه رفتهاند.
از سويي ديگر تنها اميد سيستم بانكي براي خروج از اين بن بست تحريك تقاضاي بازار توسط مصرفكنندگان واقعي مسكن است كه همان قشر متوسطي هستند كه با قيمتهاي موجود توان خريد بازار را ندارند و نياز به محركي مانند تسهيلات خريد مسكن دارند.
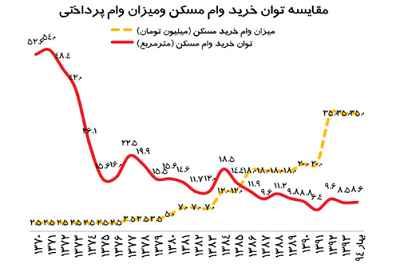
در سالهاي 84 تا 94 ميزان وامهاي پرداختي مسكن از 12 ميليون به 35 ميليون تومان افزايش پيدا كرده است و اين رشد نصف رشد قيمت مسكن در شهرهاي بزرگ بوده است، متوسط قيمت هر متر مربع فضاي مسكوني در سال 84 معادل 650 هزار تومان بود است در بهار سال 94 اين رقم به 4 ميليون تومان رسيده است.
رشد شديد قيمت در اين دوره زماني بطور حتم اگر بانكها ورودي عاقلانهتر به بازار مسكن ميداشتند، اتفاق نميافتاد و اين دقيقا مصداق اين ضربالمثل است كه «خود كرده را تدبير نيست». در اين شرايط بانكها براي افزايش وام مسكن به دولت فشار ميآورند ولي به دليل همان تله نقدينگي توان اين را ندارند كه مانند گذشته بانك مركزي را دور زده و با تعريف مسيرهاي خاص وام خريد مسكن را افزايش دهند.
بانك مركزي هم با در نظر گرفتن اين نكته كه به تازگي توانسته است از موج تورم بالاتر از 40 درصد فاصله بگيرد از تن دادن به خواسته بانكها در بازار مسكن ابا دارد، نتيجه آنكه با وجود تصويب وام 60 ميليون توماني براي وام ساخت مسكن هنوز اين مصوبه اجرايي نشده است. اين وضعيت باعث شده قدرت خريد وامهاي 35 ميليون توماني در حد 8.6 متر مربع واحدهاي مسكوني پايتخت باقي بماند، براساس معاملات صورت گرفته دو ماهه پاييز كه مساحت واحدهاي مسكوني به فروش رسيده 87 مترمربع بوده ميتوان گفت سقف وام مسكن تنها 10 درصد از تان خريد را پوشش ميدهد.
بانك مركزي اگر بتواند بر ترس خود از تورم ناشي از وام مسكن فائق آيد و مصوبه شوراي پول و اعتبار براي وام 60 ميليون توماني اجرايي شود ميتوان انتظار داشت توان خريد وام مسكن به حدود سال 84 نزديك شود، وام 60 ميليون توماني در حال حاضر ميتواند تامينكننده قيمت 15 متر مربع از فضاي مسكوني باشد.
آرزوي بزرگ براي بازار مسكن در حال حاضر وام 60 ميليون توماني است ولي اين آرزوي بزرگ با وجود ايجاد يك تكان كوچك در بازار مسكن بعيد است بتواند رونقي واقعي به دنبال داشته باشد، مگر آنكه با افزايش درآمدهاي نفتي دوباره اقتصاد ايران از ديوار بحران عبور كرده باشد. اگرچه اين وضعيت به معني ادامه چرخه معيوب چند دهه اخير خواهد بود ولي به هر شكل ميتواند براي مديران اقتصادي دولت يك دستاورد تلقي شود.
علی پاکزاد
