همگام سازی اعتبار اسنادی براي توسعه تجارت
بررسي ماهيت حقوقي اعتباراسنادي و بهبود روش هاي پرداخت بين المللي
در اعتبار اسنادي بانك مستقل از اراده متقاضي اقدام به ايجاد تعهد براي خويش به نفع ذينفع مي كند واین تعهد که در اعتبارات اسنادی ایجاد می شود کارآمدتر از تعهدات سایر قراردادها و نمایندگی و وکالت و... عمل کرده و اعتماد دو طرف را ایجاد و تقویت می کند. درحالیکه در شیوه های دیگر قراردادها، ایجاد اعتماد سخت تر ایجاد می شود
خبراقتصادي - اعتبار اسنادی قراردادی بین سه طرف مبادله کالا یعنی خریدار کالا یا متقاضی گشایش اعتبار، بانک و تحویل دهنده کالا و دریافت کننده پول است که در دنیای امروز و در شرایط گسترش شدید تجارت با ویژگی هایی که دارد توانسته است کار تولید کننده، وارد کننده و بازرگانان و خریدار و فروشنده را ساده کند.
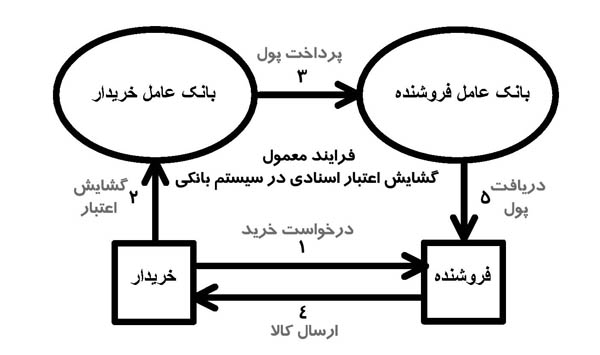
این نوع قرارداد با قراردادهای معین و تعاریف سایر قراردادها تفاوت های قابل توجهی دارد و به خاطر وجود بانک در وسط خریدار و فروشنده، امتیازهای ویژه ای در قراردادها و تجارت ایجاد کرده است.
در اعتبار اسنادي بانك مستقل از اراده متقاضي اقدام به ايجاد تعهد براي خويش به نفع ذينفع مي كند واین تعهد که در اعتبارات اسنادی ایجاد می شود کارآمدتر از تعهدات سایر قراردادها و نمایندگی و وکالت و... عمل کرده و اعتماد دو طرف را ایجاد و تقویت می کند. درحالیکه در شیوه های دیگر قراردادها، ایجاد اعتماد سخت تر ایجاد می شود
در اعتبارات اسنادی وجود بانک باعث ایجاد اعتماد، سرعت در مبادله و تجارت می شود و به خاطر ارتباط گسترده بانک ها در سطح جهان، نقل وانتقال پول و ارسال کالا نیز با سرعت قابل توجهی انجام می شود.
وقتي بانك مبادرت به گشايش اعتبار مي نمايد، منجر به ايجاد اعتمادي براي ذينفع مي شود و او نيز پيرو آن اقدام به تهيه كالا و يا مقدمات ارسال كالا مي كند؛ در حقيقت ذينفع به ظاهر گشايش اعتبار از ناحيه بانك اعتماد و با اتكاي بدان اقداماتي را انجام مي دهد.
سید حسن آقامیری در شماره بهار 94 مجله بانک مرکزی، در مقاله ای با عنوان تحلیل ماهیت اعتبار اسنادی به بررسی جنبه های مختلف تعریف و تحلیل حقوقی اعتبار اسنادی پرداخته و نشان داده که اعتبار اسنادی به عنوان یک ابزار بانکی و قرارداد حقوقی، به خاطر ویژگی هایی که دارد متفاوت با سایر تعاریف و قراردادهایی است که تاکنون شناخته شده و یا مطرح بوده است.
این تحلیل فعالان بازار و تجارت، فعالان اقتصادی و حقوقی را با جنبه های مختلف اعتبار اسنادی آشنا می کند و توانایی های راهگشای اعتبار اسنادی را در تامین حقوق طرفین قراردادها نشان می دهد.
این پژوهش نتیجه گرفته که اعتبار اسنادي باید با شرایط روز عرصه تجارت و بانکداری که لازمه حمایت از تولید، افزایش سرعت در مبادلات وتوسعه اقتصاد است همگام شود تا با ساده سازی روش های پرداخت بین المللی، به رشد بازرگانی و صادرات و واردات کشور کمک کند.
براین اساس، باوجود دیدگاه های مختلف حقوقی در مورد ماهیت اعتبار اسنادی باید به گونه ای تقویت شود که قادر به تسهیل روابط بانکی ایران و سایر کشورها و همچنین رشد تجارت شود.
اعتبار اسنادی به عنوان يك قرارداد ويژه با اوصاف خاص خود موجب خواهد شد محدوديت هاي موجود در عقود معين مانند ضرورت ايجاب و قبول و وجود عوض قراردادي مطرح نشود و به عنوان يك قرارداد خاص حقوقي با وجود داشتن برخي اوصاف عقود معين، داراي تفاوت هاي بنياديني با عقود معين است.
ساده سازی روش های پرداخت بین المللی
روش هاي پرداخت بين المللي، ابزارها و سازوكارهايي هستند كه از طريق آنها خريدار بهاي كالاها يا خدمات موضوع معامله را به فروشنده يا عرضه كننده پرداخت مي نمايد. تأسيس چنين روش هايي با انگيزه تسهيل در روابط تجاري هميشه مورد توجه بوده و همواره مورد حمايت فعالان تجاري است
يكي از رايج ترين روش هاي پرداختي ، اعتبا ر اسنادي يا ال سي است و به دلیل همبستگي فراواني که بین اعتبار اسنادی با ماهيت و چگونگي عملكرد آن وجود دارد؛ باید نسبت ميان اين روش پرداختي با نهادهاي حقوقي ديگر تبيين شود.
تحلیل نوین و عقود معین
دو رويكرد عمومي در خصوص تحليل ماهيت اعتبار اسنادي وجود دارد. در رويكرد نخست تلاش مي شود اعتبا ر اسنادي را درقالب عقود معين بررسي نمايند؛ حال آنكه رويكرد ديگر، درصدد تحليل نويني از آن است.
يكي از موضوع هاي اساسي هر قرارداد بين المللي، بهاي قرارداد است كه بايد در مقابل تسليم كالا يا ارائه خدمات فروشنده كالا يا ارائه كننده خدمات پرداخت شود. بهاي هر قراردادي ممكن است به روش هاي گوناگوني تعيين و پرداخت شود كه بسته به نوع معامله و طرفين قرارداد اشكال متنوعي پيدا خواهد نمود
حجم زياد و ارزش فراوان كالاهايي كه بين بازرگانان بين المللي مورد معامله قرار مي گيرد مانع از آن مي شود كه خريد و فروش به صورت نقدي انجام پذيرد، مضافاً اينكه اين معاملات به صورت نقدي هميشه منافع اقتصادي طرفين معامله را تأمين نمي نمايد، زيرا بايد در نظر داشت كه از زمان انعقاد قرارداد فروش كالا تا زمان دريافت آن به وسيله خريدار مدتي مي گذرد. در اين فاصله براي خريدار صرفه اقتصادي ندارد كه بهاي كالا را پرداخته ، اما آن را در اختيار نداشته باشد .
اينكه طرفين در يك معامله بين المللي در جهت اجراي تعهدات پرداختي خويش چه سازوكار پرداختي را اتخاذ نمايند، به علل متعددي بستگي داشته كه عبارتند از: بعد جغرافيايي، مسائل سياسي، اجتماعي و اقتصادي و نبود اطلاع از وضعيت و حسن شهرت تجاري يكديگر. در صحنه هاي پر رونق تجاري امروزي از طريق اعتبارات اسنادي كالا، خدمات و همچنين حقوق و امتيازات پرداخت و تضمين مي شود.
البته در كنار اين طريق پرداختي، روش هاي ديگري نيز وجود دارد كه به دليل ريسك بالاي آنها تمايل بدان ها پايين است. مهم ترين آنها روش حساب باز، پيش پرداخت، پرداخت به شيوه وصولي، وصولي اسنادي، وصولي ساده، و پرداخت نقدي در زمان تحويل است. اما مهم ترين و رايج ترين روش پرداخت بين المللي، اعتبار اسنادي است كه با وساطت بانك ها منافع فروشنده و خريدار به نحو مطمئني تضمين و نگراني هاي آنها رفع مي شود. بانك به فروشنده تعهد مي دهد چنانچه اسناد مقرر در اعتبار اسنادي ارائه شده و شرايط يادشده در آن محقق شود، مبلغ اعتبار را به وي پرداخت كند.
در مقررات متحدالشكل اعتبار اسنادي 600 در خصوص اعتبار اسنادي، تعريفي ارائه نشده، تنها در ماده 2 آن، واژه اعتبار بدين شكل تعريف شده : هرگونه ترتيباتي، به هر نام يا توصيفي كه در برگيرنده تعهد قطعي و برگشت ناپذير بانك گشاينده نسبت به پذيرش پرداخت اسناد ارائه شده طبق شرايط اعتبار است.
در اين مقاله تلاش مي شود، پس از آشنايي مختصر با ماهيت اعتبار اسنادي،نسبت آن با نهادهاي ديگر حقوقي سنتي و مدرن مقايسه شود.
ماهيت اعتبار اسنادي
منظور از اعتبارات اسنادي، تمهيد وسيله اي براي پرداخت هاي بازرگاني است. مطابق اين شيوه، خريدار قرارداد پايه پس از پايان مذاكرات مقدماتي در خصوص موضوع و اوصاف مورد معامله و ميزان بهاي قراردادي يعني عوض قرارداد، درباره چگونگي پرداخت عوض و ثمن معامله توافق مي كنند
در صورتي كه متعاملين در مورد پرداخت از طريق روش گشايش اعتبار اسنادي تراضي نمايند، خريدار موظف خواهد بود با مراجعه به يكي از بانك هاي مستقر در محل اقامت خويش، تقاضاي گشايش اعتبار را به نفع ذينفع عقد پايه يا فروشنده نمايند.
بانك در راستاي چنين درخواستي متعهد مي شود در صورت ارائه اسناد حمل از جمله بارنامه و تطبيق آن با شرايط اعتبا، مبلغ را به وي پرداخت كند.
تعهد بانك، يك تعهد مشروط و غيرقابل برگشت است. به اين دليل مشروط است كه بايد حتماً اسناد حمل از ناحيه ذينفع به بانك تسليم شده و بانك پس از ملاحظه اسناد موظف به پرداخت خواهد شد و از اين جهت غيرقابل برگشت است كه بانك نمي تواند تعهد خود را بدون موافقت و رضايت ذينفع لغو نمايد.
قرارداد پايه رابطه حقوقي است كه طبق آن متقاضي اعتبار و ذينفع توافق مي كنند كه پرداخت از طريق بانك و با روش اعتبار اسنادي صورت گيرد. در واقع، اساس معامله اسنادي، قرارداد مبنايي است كه در آن شرط پرداخت از طريق اعتبار اسنادي و لزوم تحويل ديگر مدارك تصريح مي شود.
در اعتبارات اسنادي دو اصل مهم حاكم بوده كه اصل استقلال و اصل انطباق دقيق معروف هستند. بر اساس اصل استقلال، اعتبار اسنادي از عقد پايه ميان خريدار و فروشنده مستقل بوده و بانك نمي تواند در مقابل ذينفع به ايرادات مندرج در عقد پايه استناد كند؛ در واقع، با گشايش اعتبار اسنادي، بانك ديگر به روابط حقوقي في مابين متعاقدين عقد اصلي توجه نخواهد نمود و مطابق اصل تطبيق دقيق، اسناد حمل بايد با شرايط اعتبار مطابقت داشته باشد و گرنه بانك تعهدي به پرداخت مبلغ اعتبار نخواهد داشت.
در واقع بانك حق خواهد داشت اسنادي را كه از طرف فروشندگان ارائه مي شوند و مشتمل بر تمامي مشخصات يادشده در اعتبار اسنادي نيستند، رد كند
البته، گفتني است كه در پرونده آمريكايي در خصوص مطابقت چنين آمده كه مطابقت با شروط يك اعتبار اسنادي شبيه كوبيدن نعل اسب نمي باشد . دراعتبارات اسنادي بانك تعهد به پرداخت وجه اسناد حمل به ذينفع اعتبار را دارد، متقاضي اعتبار نيز تعهد پرداخت وجه به بانك بازكننده اعتبار را دارد.تنها موردي كه بانك از پرداخت مبلغ اعتبار خودداري مي كند، فرض تحقق تقلب است كه بانك براي احراز آن بايد ضابطه نوعي را لحاظ نمايد.
بدين ترتيب لازم نخواهد بود كه ثابت شود كه ذينفع قصد فريب داشته يا اينكه با سوء نيت عمل كرده است. چنانكه بانك مطمئن باشد تقلبي صورت گرفته، مي تواند از پرداخت وجه خودداري نمايد
درمطالب پيش گفته، منظور از اعتبار اسنادي، اعتبار اسنادي عادي يا تجاري است؛ زيرا گاهي در متون است حقوقي از اعتبار اسنادي ياد مي شود كه معروف به اعتبار اسنادي تضميني است كه به رغم شباهت ظاهري آن با اعتبار اسنادي عادي، تفاوت هاي متعددي دارد
اعتبار اسنادي تضميني يا انتظاري همانا اعتباري است كه مستقيماً به عنوان وسيله پرداخت در مبادلات تجاري تلقي نمي شود؛ بلكه به عنوا ن تضمين اصل تعهد يكي از طرفين معامله تلقي مي شود؛ در حقيقت با عدم انجام موضوع تعهد از ناحيه متعهد و درخواست متعهدله، بانك مكلف به پرداخت موضوع تضميني مي شود
البته، اعتبار اسنادي را به انواع ديگري نيز تقسيم بندي مي كنند كه هر يك در معاملات مختلف و حسب نياز بازرگانان، استفاده مي شود
انواع اعتبارات اسنادي بدين قرار است: 1. اعتبار اسنادي برگشت پذير و برگشت ناپذير، 2. اعتبار تأييدشده و تأييد نشده ، 3. اعتبار قابل انتقال و غيرقابل انتقال ، 4. اعتبار اسنادي متقابل، 5. اعتبار اسنادي گردان و 6. اعتبار با شرط قرمز
تحليل كلاسيك ماهيت اعتبار اسنادي
برخي از انديشمندان به منظور تبيين ماهيت اعتبار اسنادي اقدام به مقايسه آن با بعضي از عقود معين سنتي مي نمايند كه در زير به بخشي از آنها اشاره خواهد شد.
نسبت ميان اعتبار اسنادي و نيابت
نيابت يكي از عقود تأسيس شده در حقوق فرانسه است كه در خصوص معنا و مفهوم آن دو ديدگاه اشاره شده است. اكثريت حقوقدانان قائل بدان مي باشند كه آن به معناي نمايندگي در انجام تعهد به نفع ديگري مي باشد، لكن يكي از حقوقدانان آن را به معناي نيابت در وصول تعبير نموده است
اساساً نيابت بر دو نوع تقسيم مي شود؛ نيابت كامل و نيابت ناقص در نيابت كامل با تحقق آن، منوب عنه از مسئوليت بري مي شود؛ حال آنكه در نيابت ناقص منوب عنه نيز به همراه نايب مسئوليت دارد.
در خصوص اينكه آيا اعتبار اسنادي به نوعي نيابت تلقي مي شود، بدين نحو كه متقاضي گشايش اعتبار به بانك نيابت مي دهد كه تعهدي به نفع ذينفع ايجاد كند، بايستي بيان نمود كه اولاً، در تحقق نيابت يا نمايندگي، رضايت هر سه طرف عقد ضروري است. يعني بايد هر سه منوب عنه، نايب و منوب له نسبت به تحقق عقد توافق نمايند؛ درحالي كه در اعتبار اسنادي صرف رضايت بانك و ذينفع براي منعقدشدن آن كفايت مي كند. ثانياً، در نهاد نمايندگي كامل، همان طور كه گفته شد، با تحقق نيابت، منوب عنه از مسئوليت مبرا مي شود، در حالي كه در اعتبار اسنادي متقاضي گشايش اعتبار همچنان مسئول شناخته مي شود.
نسبت اعتبار اسنادي با حواله
حواله يكي از عقودي است كه سابقه ديرينه اي در فقه اماميه دارد. ماده 724 قانون مدني مقرر مي دارد: حواله عقدي است كه به موجب آن طلب شخصي از ذمه مديون به ذمه شخص ثالثي منتقل مي شود.
مطابق اين تحليل، اعتبار اسنادي مشابه حواله تلقي مي شود. بدين صورت كه متقاضي گشايش اعتبار، ذينفع را حواله مي دهد كه طلب خود را (ثمن عقد پايه) از بانك مطالبه كند.
در پاسخ به اين نظر، دلايل متعددي ارائه شده است كه عبارتست از:
− اولاً، حواله از جمله عقود رضايي است كه براي تحقق آن صرفاً نياز به ايجاب و قبول بوده، در حالي كه اعتبار اسنادي از عقود تشريفاتي تلقي مي شود.
− ثانياً، با تحقق حواله، ذمه محيل از دين بري مي شود و او ديگر مسئوليتي نسبت به پرداخت مبلغ دين ندارد؛ حال آنكه در اعتبار اسنادي، متقاضي گشايش اعتبار همچنان مسئول است.
ثالثا به موجب ماده 733 قانون مدني، درصورت احراز بطلان عقد اصلي، حواله نيز باطل مي شود. در صورتي كه در اعتبار اسنادي، يكي از ويژگي هاي اصلي آن استقلال از عقد پايه است و اساسا بطلان تعهد منشأ تأثيري در آن ندارد.
− رابعاً در برخي مواقع امكان فسخ شدن را دارد؛ چنانچه ماده 729 قانون مدني به امكان فسخ حواله اشاره مي نمايد. اما اعتبار اسنادي بدون رضايت ذينفع اعتبار امكان فسخ را ندارد.
نسبت اعتبار اسنادي و تبديل تعهد
تبديل تعهد كه يكي از علل سقوط تعهد به شمار آمده است، عبارت است از اين كه تعهدي در نتيجه تغيير يكي از اركان آن به تعهدي ديگر تبديل شود. در اين صورت، تعهد اول ساقط و تعهد ديگري جايگزين آن مي شود. چنانچه در ماده 292 قانون مدني آمده است
تبديل تعهد در موارد زير حاصل مي شود:
1. وقتي كه متعهد و متعهدله به تبديل تعهد اصلي به تعهد جديدي كه قائم مقام آن مي شود، به سببي از اسباب تراضي نمايند، در اين صورت متعهد نسبت به تعهد اصلي بري مي شود.
2.وقتي كه شخص ثالث با رضايت متعهدله قبول كند كه دين متعهد را ادا نمايد؛
3. وقتي كه متعهدله مافي الذمه متعهد را به كسي ديگر منتقل نمايد. همان طور كه از منطوق ماده برداشت مي شود، تبديل تعهد به چند اعتبار حاصل مي شود. تبديل تعهد به اعتبار متعهد، به اعتبار موضوع و به اعتبار متعهدله.
در اين ديدگاه، اعتقاد بر اين است كه اعتبار اسنادي نوعي تبديل تعهد است و گويي با تحقق آن، نوعي تبديل تعهد به اعتبار متعهد شكل گرفته است. در نقد اين نظر بايد بيان نمود:
− اولاً، اينكه طرفين عقد پايه (بايع و مشتري)خواسته باشند، تعهد سابق خويش را كه پرداخت ثمن معاملي است، به اعتبار اسنادي تبديل نمايند، امري است كه خود نياز به اثبات دارد ؛ چرا كه حدوث حادث خود نيازمند اثبات است و به صرف ادعا تحقق نمي يابد؛ در واقع، شخصي كه مدعي تبديل نحوه پرداخت ثمن معامله است بايد اثبات نمايد كه با طرف ديگر عقد توافق بر جايگزيني روش گشايش اعتبار اسنادي با روش پرداخت نقدي نموده است.
− ثانياً، چطور مي شود اعتبار اسنادي را با نهاد تبديل تعهد مقايسه نمود، حال آنكه مطابق اين نهاد حقوقي، با تحقق آن، متعهد سابق ديگر مسئوليتي به پرداخت مبلغ دين ندارد، درحال كه در اعتبار اسنادي همان طور كه اشاره شد، متقاضي اعتبار همچنان مسئول
است.
− ثالثاً، در تبديل تعهد تضمينات سابق به تعهد جديد ملحق نمي شو د؛ در واقع ، اگر در خصوص روش پرداختي سابق شخصي ضمانتي نموده باشد، با جايگزيني اعتبار اسنادي به جاي روش پرداخت نقدي، آن تضمين به روش جديد ملحق نمي شود.
نسبت اعتبار اسنادي با وكالت
به موجب ماده 656 قانون مدني وكالت عقدي است كه به موجب آن يكي از طرفين طرف ديگر را براي انجام امري نايب خود مي نمايد موافق تعريف صفت مميز اين عقد عبارت است از استنابه، يعني اين كه وكيل قائم مقام موكل بوده و هر امري را انجام دهد، نه فقط به حساب موكل بلكه به نام وي انجام خواهد داد.
در خصوص نسبت ميان اعتبار اسنادي با نهاد وكالت، در واقع، بانك گشاينده اعتبار به وكالت از متقاضي اقدام به گشايش اعتبار به نفع ذينفع مي نمايد . به رغم شباهت ظاهري اين دو عقد، واجد وجوه مميزه فراواني هستند.
اولاً، عقد وكالت يك عقد جايز است كه به موت طرفين منفسخ مي شود حال آنكه اعتبار اسنادي يك تعهد قطعي برگشت ناپذير بوده كه تنها با توافق بانك و ذينفع قابل فسخ است.
ثانياً، در وكالت، وكيل عمل حقوقي را به نام موكل و به حساب او منعقد مي نمايد و اراده او، اراده موكل است؛ حال آنكه در اعتبار اسنادي بانك مستقل از اراده متقاضي اقدام به ايجاد تعهد براي خويش به نفع ذينفع مي كند.
تحليل نوين ماهيت اعتبار اسنادي
با توجه به نامناسب بودن توجيهات كلاسيك در خصوص ماهيت اعتبار اسنادي، عده اي كوشيده اند يك تحليل جديد را در خصوص ماهيت آن ارائه دهند
نسبت اعتبار اسنادي و تعهد يك طرفي
اصطلاح تعهد يك طرفي در حقوق معاصر اين گونه تعريف مي شود تعهدي كه فقط يك اراده انشايي آن را به وجود آورد، يعني قصد و رضاي يك طرف آن را به نفع ديگري ايجاد كند و به عبارت دیگر، تعهد و التزامي كه ايجادش به اراده يك شخص است. در حقوق اسلام تعهدات یک طرفی را می توان در چارچوب ایقاغ مورد بحث قرارداد. بديهي است اصطلاح ايقاع مختص به حقوق اسلامی است، اما به هرحال در كشورهاي حقوق نوشته و نيز در نظام كامن لا شبيه آن وجود دارد.
در نظام حقوقي ايران، درباره پذيرش ايقاع اختلاف نظر وجود دارد؛ اما بايد بيان نمود مواردي يافت مي شود كه در مورد ايقاع بودن آنها ميان صاحب نظران اتفاق نظر وجود دارد. از جمله آنها نهاد أخذ به شفعه بوده كه مسلماً يك ايقاع است.
در خصوص تحليل حقوقي اعتبار اسنادي به عنوان يك ايقاع تعهدآور مي توان مقرر داشت كه پذيرش آن با مشكلات عديده اي همراه است:
− اولاً، ايرادي كه مطرح مي شود اين است كه اگر اراده بانك گشاينده بتواند به تنهايي ايجاد تعهدي يك طرفه براي ذينفع نمايد، همان اراده نيز خواهد توانست، تعهد حادث را از بين ببرد. در پاسخ به اين مشكل، بايد بيان داشت كه با ايجاد يك تعهد، ولو با يك اراده، تعهد ديگر امري متعلق به ايجادكننده آن نبوده و با حقوق ديگري همبستگ پيدا مي نمايد؛ و آن اراده اي كه خالق تعهد بوده، ديگر قادر به از بين بردن آن نخواهد بود. چنانكه اين موضوع در ماده 9 مقررات یو سی پی 600 نيز مطرح شده كه بانك نمي تواند بدون موافقت ذينفع اقدام به فسخ، اصلاح و يا تغيير اعتبار نمايد.
− ثانياً، با توجه به برخي مصالح اجتماعي، اشخاص نمي توانند براي ديگران تعهد ي را –ولو آن تعهد حقي به نفع آنها باشد- ايجاد نمايند. در واقع، اگر شخصي بتواند بدون رضا يت ديگري حقي را در دارايي او قراردهد، به نحويي در دارايي او تصرف نموده و اين موضوع مخالف با اصل عدم ولايت در حقوق است.
در حقيقت مطابق اين اصل كسي بر ديگري ولايت ندارد، مگر به حكم قانون. البته برخي در پاسخ به اين ايراد چنين گفته اند كه ايجاد تعهد در صورتي متضمن نفع طرف مقابل باشد، ديگر عنوان تصرف در دارايي ديگري بر آن اطلاق نمي شود.
تحليل اعتبار اسنادي بر اساس نظريه اعتماد
مطابق ديدگاه مرسوم در حقوق تعهدات، اساساً آنچه كه مي تواند منشأ و منبع ايجاد تعهد شود، همانا اراده بوده و تنها اراده است كه خالق تعهدات تلقي مي شود. اين نظريه كه مبتني بر اصل حاكميت اراده است، طرفداران فراواني در ميان انديشمندان و صاحب نظران يافته بود؛ مطابق اين ديدگاه، سعي مي شود تمام تعهدات موجود ريشه قرارداد پيدا نمايد و به نحوي به اراده متعاقدين نسبت داده شود؛ ولي اين موضوع به مرور زمان دستخوش تحول قرار گرفته و ديگر از كليت آن كاسته شده است.
امروزه حقوقدانان براي مبناي تعهد، نظريه جديدي به نام نظريه اعتماد مطرح مي كنند . اين نظريه مي گويد مبناي تعهد در بسياري موارد، نه اراده متعهد، بلكه اعتماد و اعتقاد مشروعي است كه در طرف مقابل ايجاد شده است. اگر شخصي با عمل خود اعتقادي مشروع و معقول در طرف مقابل ايجاد و طرف مقابل بر مبناي آن عمل كند، يك حق براي اعتمادكننده و يك تكليف براي ايجادكننده اعتماد به وجود مي آيد. مبناي اين تكليف و تعهد، اراده شخص متعهد نيست كه به دنبال منشأ و علت تعهد باشيم، بلكه همان اعتمادي است كه در فرد مقابل ايجاد شده است.
در تطبيق اين نظريه با اعتبار اسنادي، اين طور گفته شده است كه وقتي بانك مبادرت به گشايش اعتبار مي نمايد، منجر به ايجاد اعتمادي براي ذينفع مي شود و او نيز پيرو آن اقدام به تهيه كالا و يا مقدمات ارسال كالا مي كند؛ در حقيقت ذينفع به ظاهر گشايش اعتبار از ناحيه بانك اعتماد و با اتكاي بدان اقداماتي را انجام مي دهد.
در نقد اين ديدگاه مهم ترين ايرادي را كه مي توان مطرح نمود، آن است كه جنبه اثباتي اصل تحقق اعتماد براي ذينفع و مقدار آن امري قابل خدشه بوده و شايد استناد به اين تحليل مانع از تحقق يك قاعده عام و كلي در اين خصوص شود و موجبات تحقق جزميت و قطعيت را فراهم نگرداند؛ در واقع، مسأله اي كه مطرح مي شود، ابهامي است كه در مورد اصل بروز اعتماد و ميزان آن در طرف مقابل است؛ چرا كه ممكن است اين موضوع متغير بوده و از شخصي به شخص ديگر متفاوت باشد.
