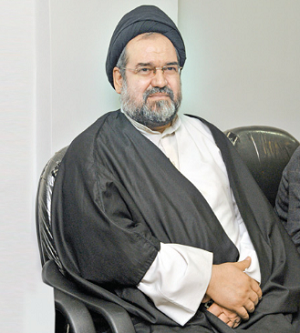
سيد عباس موسويان عضو شوراي فقهي بانك مركزي مطرح كرد:
نقش كارت مرابحه در رونق اقتصادي
شوراي پول و اعتبار در آخرين نشست خود با اعطاي تسهيلات خريد كالاهاي مصرفي بادوام و منتخب بر مبناي عقد مرابحه تا سقف حداكثر 10 ميليون تومان براي افرادي كه درآمد مشخصي دارند، موافقت كرد.
خبر اقتصادی - احسان شمشيري: وام مرابحه يا كارت اعتباري خريد و مصرف سالهاست در كشورهاي مختلف مورد استفاده قرار گرفته و با نرخهاي مختلف براي خريد مواد غذايي و مصرفي، لوازم خانگي، وام خودرو و... ارائه شده است.
اما در ايران به دليل مشخص نبودن نوع استفاده از كارت مرابحه براي كالاها و خدمات مختلف، ايراد شرعي به آن وارد شد و براي حل آن لازم بود كه مجموعهيي از كالاها وخدمات پيچيده با نرخهاي مختلف در سيستم طراحي شود تا كارت مرابحه قابل اجرا باشد.
در پايان دولت قبل، نخستين بار در ايران در قالب طرح ميزان با سقف 5 ميليون تومان عرضه شد و بانكها ي مختلف نيز سعي كردند كه كارت مرابحه را به شكلهاي مختلف ارائه دهند اما به دليل اشكال شرعي انتشار آن به تعويق افتاد. حجتالاسلام والمسلمين دكتر سيد عباس موسويان عضو شوراي فقهي بانك مركزي در اين رابطه به خبرنگار تعادل گفت: تا سال 1389 برخي از بانكها به صورت مختلف در قالب انواع قراردادها كارتهاي اعتباري را تعريف ميكردند اما اين كارتها با مشكلات و موانع شرعي مواجه بود و در شوراي فقهي بانك مركزي مورد اشكال و اعتراض قرار ميگرفت پس از آن شوراي فقهي با مطالعاتي كه بر روي كارتهاي اعتباري در دنيا و در كشورهاي اسلامي انجام داد قرارداد مرابحه را پيشنهاد كرد و طراحي كارت اعتباري براساس قرارداد مرابحه را در سال 89 در قالب قانون برنامه پنجم توسعه وارد قوانين كشور كرد.
عضو شوراي فقهي بانك مركزي ادامه داد: در سال 1391 آييننامه كارت اعتباري براساس قرارداد مرابحه در بانك مركزي طراحي و به بانكها ابلاغ شد و از آن تاريخ به بعد بعضي از بانكها استفاده از اين كارتها را عملياتي كردند و برخي هنوز به اجرا در نياوردهاند. بطور مثال بانك ملت حدود دو سال است كه استفاده از كارت اعتباري را عملياتي كرده است.
وي تصريح كرد: كارت اعتباري مرابحه مصوبه شوراي فقهي بانك مركزي است و در مجلس نيز به تصويب رسيده است و شوراي نگهبان نيز به لحاظ شرعي و قانوني تاييد كرده است و آييننامه اجرايي آن در شوراي فقهي تاييد شده است.
وي افزود: مفاد طرح كارت اعتباري به اين معناست كه يك نوع خريد و فروش الكترونيكي توسط بانك صورت ميگيرد كه دارنده كارت به وكالت از طرف بانك كالاهاي مورد نياز را براي بانك خريداري ميكند و بانك نيز با احتساب سود مرابحه، اين مبلغ را به صورت مدتدار نسيه و اقساطي به دارنده كارت ميفروشد. به عبارت دقيقتر وقتي دارنده كارت اعتباري از فروشگاهي كالا خريد ميكند وقتي كارت را ميكشد دو معامله صورت ميگيرد يكي قرارداد خريد براي بانك است كه بانك آن را به صورت نقدي پرداخت ميكند و دوم يك قرارداد فروش از سوي دارنده كارت به صورت نسيه و اقساطي همراه با سود مرابحه است كه به شخص فروخته ميشود در حقيقت كارت اعتباري براساس مرابحه به شكل الكترونيكي و فروش اقساطي است كه در بانكداري ما مرسوم بوده و هست.
سيد عباس موسويان تصريح كرد: در حقيقت بانكداري الكترونيكي روي فروش اقساطي تغييراتي به وجود آورده است تا با مطابقت با شرعيات مشكلي نداشته باشد و ايراد شرعي كه قبلا به كارت مرابحه گرفته ميشد برطرف شده است. در حال حاضر، يقينا كارت اعتباري مرابحه هيچ گونه اشكال شرعي ندارد و كاملا مشروعيت دارد و تمامي جنبههاي قانوني آن درست است و هماكنون در قانون بانكداري جزو قوانين كشور محسوب ميشود.
وي افزود: از نظر اقتصادي، كارتهاي اعتباري يكي از ابزارهاي موثر براي برون رفت از ركود اقتصادي است و با ايجاد تقاضا و خريدي كه بانكها انجام ميدهند و به مردم كالا و خدمات ميفروشند، باعث ايجاد تقاضاي بيشتر و افزايش مصرف ميشود و در نتيجه به ايجاد رونق كمك ميكند.
زيرا در شرايط ركود اقتصادي كه شركتها محصول توليد ميكنند اما به دليل ركود امكان فروش ندارند و انبارها پر از كالاي انباشت شده است. جامعه نيز احتياج به كالا دارد، اما نقدينگي براي خريد كالا وجود ندارد. در چنين شرايطي كارتهاي اعتباري كالاهاي توليدشده را خريد نقدي ميكند و به صورت اقساطي و مدتدار در اختيار متقاضيان ميگذارد و اين باعث ميشود تا چرخه توليد كه با ركود مواجه شده است به حركت درآيد و باعث اشتغال و ايجاد درآمد براي جامعه و بالا رفتن سطح رفاه مردم ميشود.
وي در پاسخ به اين سوال كه آيا كارتهاي اعتباري فقط مخصوص كارمندان دولت است گفت: به نظر من اينگونه نيست و براي همه افراد امكان صدور كارت مرابحه وجود دارد اما بايد يك ضمانت قوي وجود داشته باشد تا اين اطمينان را به وجود آورد كه طبق زمانبندي مشخص شده، اقساط پرداخت شود. براين اساس، شغلهايي كه درآمد ثابت و دايمي دارند ميتوانند درخواست كارت مرابحه داشته باشند و ضمانتي براي بازگشت اصل و فرع اين نوع كارتها به بانكها وجود داشته باشد.
البته زمانبندي توسط خود بانكها طراحي ميشود اما ظاهرا زمان بازگشت اصل و فرع كارت مرابحه 5 ساله است و ممكن است افرادي بخواهند به صورت كوتاهمدت از اين كارتها استفاده كنند و زمان آن كمتر باشد.
تخفيف سود براي پرداخت زودهنگام
موسويان افزود: يكي از امكانات خوبي كه اين كارت دارد اين است كه اگر كسي بخواهد زودتر از سررسيد بدهيهاي بانك را تسويه كند به صورت خودكار تخفيف سود تسهيلات شامل آن ميشود و مثلا اگر كسي به جاي 5 سال در 2 سال بدهي را پرداخت كند به جاي سود 5 ساله، سود 2 سال را پرداخت ميكند و 3 سال سود تخفيف ميگيرد و اين از امتيازات كارت اعتباري مرابحه است.
عضو شوراي فقهي بانك مركزي در پاسخ به اين سوال كه آيا نرخ سود كارتهاي اعتباري مرابحه به اندازه تسهيلات نظام بانكي است گفت: در كارتهاي مرابحه نرخ سود از چند جهت قابل بحث است گاهي مواقع براساس سياستهايي كه در شرايط خاصي مانند ركود كنوني اعمال ميشود ميتوان بخشي از سود را به عنوان يارانه دولت به توليدكنندگان در نظر گرفت. وي افزود: گاهي مواقع چند درصد از سود را توليدكننده به عهده ميگيرد چون كالاهايي را به شكل انبوه در اختيار مشتريان ميگذارد و از اين طريق بخشي از سود تسهيلات را ميپردازد و گاهي توليدكنندگان كالاهاي خود را مثلا 5 درصد ارزانتر در اختيار بانك قرار ميدهند تا در قرارداد مرابحه به مشتريان واگذار شود.
بنابراين بانكها بخشي از سود را از دولت و بخشي از سود را از توليدكنندگان و بخشي را از مصرفكننده ميتوانند دريافت كنند به همين جهت در كارتهاي اعتباري نرخ سود تسهيلات كه براي مصرفكننده در نظر گرفته ميشود پايينتر از نرخ سود تسهيلات بانكي است كه در ساير موارد پرداخت ميشود.
وي در ادامه گفت: در شرايط كنوني كه شوراي پول واعتبار استفاده از كارت مرابحه را سود 12درصد و رقم 10 ميليون تومان براي برخي مشاغل تصويب كرده، ميتوان گفت كه نقطه شروع رونق استفاده از كارتهاي اعتباري در كشور هستيم و اميدواريم پس از جا افتادن فرهنگ استفاده از كارتهاي اعتباري شاهد ورود انواع كارتهاي اعتباري، فروش اقساطي و غيره در كشور باشيم و كيف پول الكترونيكي كه براي افراد خاص صادر ميشود و بسيار گرهگشاست در كشور افزايش يابد و باعث احيا و رونق بازار در اقتصاد شود. موسويان افزود: هم اينك قرار است كارتهاي اعتباري موردي براي خريدهاي خاص و افراد مشخص صادر شود و اميدواريم استفاده از اين كارتها براي مردم و اقتصاد راهگشا باشد و به ايجاد رونق اقتصاد و خروج از ركود و فروش كالاهايي كه به پس انداز نياز دارد، كمك كند و نيازهاي مردم نيز برطرف شود.
