علي ابراهيمنژاد
بازار سرمايه همتراز نظام بانكي در تامين مالي كشور، آيا ميتوان به نظام تامين مالي بورسمحور رسید؟
در نامه اخير معاون اول محترم رييسجمهور به وزير اقتصاد (20 تيرماه 1394) بر تدوين «برنامه جامع اصلاح نظام بانكي و توسعه بازار اوليه سرمايه» تاكيد شده است. وزير محترم اقتصاد نيز متعاقبا در نامه خود به سازمان بورس و اوراق بهادار خواستار توسعه بازار بورس شده بهگونهيي كه «بازار سرمايه به نقطهيي برسد كه همتراز نظام بانكي در تامين مالي كشور موثر باشد.»
خبراقتصادی - در سالهاي اخير توسعه بازار سرمايه كشور و تسهيل تامين مالي بنگاهها از طريق آن مورد توجه زيادي قرارگرفته است. به نظر ميرسد رويكرد دولت تدبير و اميد نيز گسترش هرچه بيشتر بازار سرمايه باهدف كاهش اتكا بهنظام بانكي و تجهيز بهتر سرمايه براي دستيابي به رشد اقتصادي بالا و پايدار است. به عنوان مثال در نامه اخير معاون اول محترم رييسجمهور به وزير اقتصاد (20 تيرماه 1394) بر تدوين «برنامه جامع اصلاح نظام بانكي و توسعه بازار اوليه سرمايه» تاكيد شده است. وزير محترم اقتصاد نيز متعاقبا در نامه خود به سازمان بورس و اوراق بهادار خواستار توسعه بازار بورس شده بهگونهيي كه «بازار سرمايه به نقطهيي برسد كه همتراز نظام بانكي در تامين مالي كشور موثر باشد.» بدينترتيب به نظر ميرسد چشمانداز ترسيمشده توسط سياستگذاران براي تامين مالي كشور حركت از نظام فعلي مبتني بر بانك و دستيابي به يك نظام بورسمحور است.
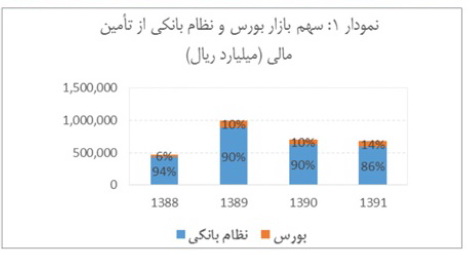
همانگونه كه در نمودار (1) نشان داده شده است، در حال حاضر تنها بخش اندكي از تامين مالي كشورمان از طريق بازار بورس انجام ميشود و بر اين اساس، ميتوان گفت در حال حاضر، كشور ما داراي يك نظام تامين مالي بانك محور است.
اين مساله بهخصوص در شرايط كنوني اقتصاد كشورمان اهميت دوچندان دارد، زيرا از يكسو، تلاش دولت براي خروج از ركود با استفاده از سياستهاي غيرتورمي درگرو داشتن يك نظام تامين مالي كاراست و ثانيا در حال حاضر وضعيت بحراني نظام بانكي كشورمان، بيش از هر زمان ديگر نگاهها را به سمت بازار سرمايه معطوف كرده است. بااينحال، به نظر ميرسد در گام اول، سياستگذار بايد به دو سوال مهم پاسخ دهد: اولا، مزايا و معايب نظامهاي تامين مالي بانكمحور و بورسمحور چيست و كدام يك از اين دو نظام، براي كشورمان مطلوب است؟ ثانيا، با فرض اولويت داشتن يكي از اين دو نظام براي تامين مالي كشور، آيا دستيابي به آن براي كشورمان ميسر است يا خير؟
در پاسخ به سوال اول، ابتدا لازم است به اين نكته توجه كنيم كه هيچيك از دو نظام بانكمحور و بورسمحور را نميتوان بهطور مطلق برتر دانست و در ميان اقتصادهاي توسعهيافته نيز مثالهاي متعددي براي هريك از اين دو نظام ميتوان يافت. كشورهاي امريكا و انگلستان نمونههايي از اقتصادهاي موفق مبتني بر نظام بورسمحور و كشورهاي آلمان و ژاپن مثالهايي از نظامهاي بانكمحور هستند. بهعلاوه، مطالعات متعددي حاكي از آن هستند كه آنچه ميتواند نقش كليدي در رشد و توسعه اقتصادي ايفا كند، نه نوع نظام تامين مالي بلكه ميزان توسعهيافتگي آن است. بهعبارتديگر، يك نظام بانكمحور كارا به يك نظام بورسمحور ناكارا برتري دارد و بالعكس، يك نظام بورسمحور پويا نقش موثرتري نسبت به يك نظام ناكارآمد مبتني بر بانكمحور خواهد داشت. بنابراين، آنچه مسلم است اين است كه هر نظام اقتصادي، بسته به ويژگيهاي خاص خود ممكن است يكي از اين دو نظام را براي تامين مالي خود برگزيند.
تحقيقات انجامشده، مزاياي متعددي را براي يك نظام بانكمحور توسعهيافته و كارا ذكر ميكند كه به برخي از مهمترين آنها اشاره ميكنيم. اولا، يك نظام بانكمحور كارآمد ميتواند در زمينه كسب اطلاعات دقيق از وضعيت شركتها عملكرد بهتري داشته باشد. در برخي نظامهاي بورسمحور، ممكن است سرمايهگذاران انگيزه كافي براي كسب اطلاعات از وضعيت شركتها نداشته باشند، زيرا در صورت انعكاس اين اطلاعات در قيمت سهام شركتها ساير سرمايهگذاران قادر خواهند بود بدون صرف هزينه از اين اطلاعات بهرهمند شوند و به زبان اقتصادي، سواري مجاني (free riding) بگيرند. در مقابل، از آنجا كه بانكها اطلاعات كسبشده راجع به شركتها را بهطور انحصاري براي خود نگه ميدارند، انگيزه كافي براي كسب اطلاعات دقيق از وضعيت شركتها خواهند داشت.
ثانيا، در برخي موارد ممكن است بانكها توانايي بهتري در اعمال حاكميت شركتي (corporate governance) داشته باشند. در نظامهاي بورسمحور، يكي از مهمترين مكانيسمهاي بازار براي اعمال حاكميت شركتي و كنترل رفتار مديران، تهديد قبضهكردن (take-over) شركت است. درصورتيكه به دليل ناكارايي بازار، عدم تقارن اطلاعاتي ميان مديران و بازار زياد باشد، اين مكانيسم بهدرستي عمل نميكند. علاوه بر آن، در بورسهاي توسعهنيافته، به دليل ارتباط نزديك و تباني مديران و اعضاي هياتمديره شركتها، معمولا هياتمديره شركتها به عنوان يك مكانيسم كنترلي بهدرستي عمل نميكنند. بدينترتيب، ممكن است در چنين ساختارهايي، بانكها به دليل داشتن اطلاعات دقيقتر از وضعيت داخلي شركت و نيز قدرت اعمال نفوذ و نظارت بالاتر بر تصميمات مديران، نقش حاكميت شركتي را به نحو كاملتري اجرا كنند. نكته جالب اينكه در چنين بورسهايي، شركتداري مستقيم بانكها و نيز تمركز مالكيت و وجود مالكيتهاي تودرتو و شبكهيي به عنوان يك مكانيسم جايگزين براي حاكميت شركتي به وجود ميآيد كه در بورس كشورمان نيز بهخوبي قابل مشاهده است. در مقابل مزاياي متعددي براي نظام تامين مالي بورسمحور وجود دارد كه مهمترين آنها را بهطور خلاصه بيان ميكنيم. اولا، وامدهنده ازآنجاييكه صرفنظر از عملكرد وامگيرنده قرار است مبلغ ثابتي را به عنوان وام و بهره خود دريافت كند، تمايل چنداني به سرمايهگذاري و تامين مالي پروژههاي نوآورانه و با ريسك بالا ندارد. مطالعات مختلف حاكي از آن است كه در نظامهاي بانكمحور، ميزان سرمايهگذاري شركتها در تحقيق و توسعه و فعاليتهاي نوآورانه به ميزان قابلتوجهي كمتر از نظامهاي بورسمحور است. بدينترتيب در صورتي كه هدف سياستگذار، دستيابي به يك اقتصاد نوآورانه و دانشبنيان باشد، به نظر ميرسد نظام تامين مالي بورسمحور، ساختار مناسبتري باشد.
ثانيا، در بسياري از موارد، تمركز بيش از اندازه منابع مالي در بانكها باعث ميشود از يكسو، قدرت چانهزني بانكها در برابر شركتها افزايشيافته و درنتيجه هزينه تامين مالي آنها در مقايسه با ساختار بورسمحور افزايش يابد و ثانيا، زمينه براي فساد و سوءاستفاده در تخصيص منابع مالي بانكها فراهم شود. به عنوان مثال، در مطالعه انجامشده در كشور مكزيك، وامهاي اعطاشده مبتني بر روابط غيررسمي نرخ بهره حدودا 4.2درصد پايينتر از وامهاي مشابه دارند. بهعلاوه، احتمال بازپرداخت وامهاي مبتني بر روابط 33درصد كمتر از ساير وامها و نرخ بازگشت (recovery rate) آنها 78درصد پايينتر است. مطالعه مشابهي در كشور روسيه نشان ميدهد احتمال نزول وامهاي مبتني بر روابط بسيار بالاتر از ساير وامها و در حدود 71درصد است كه رقم بسيار بالايي است. در مقابل در نظامهاي بورسمحور، به دليل شفافيت اطلاعات و نياز شركت به تامين مالي از طريق بازار، احتمال سوءاستفاده از منابع مالي ممكن است، كاهش يابد.
ثالثا، تمركز و نفوذ بيشازحد بانكها در شركتها ممكن است منجر به تباني با مديران و مقاومت در برابر نظارت ساير سرمايهگذاران شود. به عنوانمثال، در مطالعه انجامشده در كشور آلمان، در ميان 24شركت بزرگ اين كشور، بانكها بيش از 64درصد حق راي سهامداران را در اختيار خود داشتند و از اين طريق عملا امكان نظارت و كنترل از ساير سهامداران سلب ميشود. بهعلاوه معمولا در چنين نظامهايي، بانكها تلاش ميكنند كه حاكميت شركتي خود را نيز در دست بگيرند و نظارت سهامداران بر خود را نيز حتيالامكان از بين ببرند. به عنوانمثال، مطالعه مذكور نشان ميدهد كه در سه بانك بزرگ اين كشور، خود بانكها بهصورت غيرمستقيم، بيش از 80درصد حق راي سهام خود را در اختيار دارند!
رابعا، تحقيقات انجامشده نشان ميدهد در زمان وقوع ركود اقتصادي، نظامهاي بورسمحور توانايي بالاتري در شناسايي و كنار زدن بخشهاي غيرمولد و غيرسودده اقتصادي دارند. طبعا هرچه نظام تامين مالي قدرت بالاتري در شناسايي و حذف سريع بخشهاي ناكاراي اقتصادي داشته باشد، امكان خروج سريعتر از ركود و جلوگيري از هدرروي منابع اقتصادي بيشتر است. در مقابل در نظامهاي بانكمحور، مديران بانكي معمولا در برابر ورشكستگي شركتهايي كه با آنها روابط طولاني مدت داشتهاند مقاومت ميكنند و به همين دليل، اين نظامها معمولا در پالايش شركتهاي كارآمد و ناكارا كندتر عمل ميكنند.
همانگونه كه گفته شد، هريك از اين دو نظام، مزايا و معايب متعددي دارند كه باعث ميشود، بسته به ويژگيها و ساختار اقتصادي هر كشور، نسبت به يكديگر برتري داشته باشند. نكتهيي كه لازم است اشاره شود اين است كه در بسياري از موارد، اين دو بازار نه به عنوان رقيب، بلكه به عنوان مكمل يكديگر ظاهر ميشوند. به عنوانمثال، حتي اگر بازار سرمايه يك كشور در زمينه تامين مالي از طريق بازار اوليه سهم بالايي نداشته باشد، ميتواند با فراهم كردن ابزارهاي متنوع مديريت ريسك براي سرمايهگذاران و نيز اعمال حاكميت شركتي بر شركتها به دسترسي مناسبتر آنها به منابع بانكي و كاركرد بهتر نظام بانكي ايفاي نقش كند.
يافتن پاسخ دقيق به اين سوال كه با توجه به مزايا و معايب ذكرشده، كداميك از اين دو نظام تامين مالي براي اقتصاد ايران مناسبتر است، نيازمند مطالعات متعدد و عميق است و از عهده اين نوشتار كوتاه خارج است. اما حتي با فرض اينكه نظام تامين مالي بورسمحور براي شرايط كنوني اقتصاد ايران مطلوب باشد، يك سوال مهم اين است كه آيا اصولاً دست يافتن به يك نظام تامين مالي بورسمحور براي اقتصاد ايران ممكن است؟ بهعبارت ديگر، آيا بورس كشورمان باتوجه به ظرفيتهاي زيرساختي كشورمان توانايي تبديلشدن به يك بازار كارا به عنوان موتور محركه رشد اقتصادي را دارد يا خير؟
در پاسخ به اين سوال، تحقيقات گستردهيي روي عوامل موثر بر شكلگيري نظامهاي بورسمحور و بانكمحور انجامشده است كه يكي از مهمترين يافتههاي آنها نقش زيرساختهاي قانوني در شكلگيري اين نظامهاست.
براي توضيح اين مساله، ذكر اين مقدمه ضروري است كه در يك تقسيمبندي كلي، نظامهاي حقوقي موجود را ميتوان به دو دسته كلي نظامهاي حقوق عرفي يا مبتنيبر رويههاي قضايي (Common law) و نيز نظامهاي حقوق مدني يا نوشته (Civil law) تقسيم كرد. منظور از نظامهاي حقوقي عرفي نظامهايي است كه در آن، مبناي رسيدگي به دعاوي، مراجعه به دعاوي رسيدگي شده قبلي و رأيهاي صادرشده براي آنها است. در مقابل، در نظامهاي حقوقي نوشته، منبع اصلي قضاوت، استناد به مقررات و قوانين نوشته شده است. كشورهاي امريكا و انگلستان مثالهايي از نظامهاي حقوقي عرفي و كشورهاي فرانسه و بلژيك مثالهايي از نظامهاي حقوقي نوشته هستند. كشور ما نيز از نظام حقوقي نوشته برخوردار است. تفاوت مهم اين دو نظام حقوقي كه مرتبط با توسعه نظام مالي است، ميزان حمايت آنها از حقوق سهامداران و وامدهندگان است. بهصورت كلي، نظامهاي حقوقي عرفي حمايت بالاتري از حقوق سهامداران، بهخصوص سهامداران خرد ميكنند. به عنوان مثال، در بسياري از كشورهاي با نظام حقوقي عرفي، هر سهامداراي يك حق راي است درحالي كه در بسياري از كشورهاي با نظام حقوقي نوشته، شركتها روشهاي متعددي براي كاهش وزن برخي سهامداران دارند. به عنوان مثال، در برخي كشورها ازجمله فرانسه، ميزان ارزش راي هر سهم ميتواند تابعي از زمان نگهداري آن توسط سهامدار باشد و هرچه سهامدار، مدت بيشتري در آن شركت سرمايهگذاري كرده باشد، ميزان ارزش راي وي بالاتر خواهد بود. همچنين، در كشورهاي با نظام حقوقي نوشته، حضور فيزيكي سهامدار يا وكيل قانوني وي در زمان رأيگيري در مجامع لازم است، درحالي كه در كشورهاي با نظام عرفي، معمولاً فرد ميتواند راي خود را از طريق پست يا بهصورت اينترنتي براي شركت ارسال كند. اين مساله، بهخصوص براي سهامداران خرد كه انگيزه كمتري براي صرف زمان و حضور در مجمع سهامداران را دارند اهميت دارد و در اكثر موارد، عملاً منجر به حذف سهامداران از چرخه رايگيري شركت ميشود. بهعلاوه، تمركز مجامع سالانه شركتها در چند روز خاص (مثلاً اواخر تيرماه در بورس تهران) باعث ميشود بسياري از سهامداران عملاً امكان حضور در بسياري از مجامع را از دست بدهند. همچنين، در كشورهاي با نظام حقوقي عرفي مكانيسمهاي متعددي براي حمايت از حقوق سهامداران خرد در برابر مديران وجود دارد كه ازجمله آنها امكان شكايت سهامداران به دادگاه در صورت عدم موافقت با نظر مديران و نيز اجبار شركتها به بازخريد سهام سهامداران خرد در صورت عدم موافقت آنها با تصميمات مهم شركت (تحت شرايط خاص) است.
مجموعه اين ويژگيها باعث ميشود كه نظامهاي حقوقي عرفي، حمايت بالاتري از سهامداران و بهطور خاص، سهامداران خرد كنند. در مقابل، نظامهاي حقوقي نوشته در حمايت از حقوق وامدهندگان نسبت به نظامهاي عرفي بهتر عمل ميكنند. به عنوان مثال، در برخي نظامهاي عرفي مانند امريكا، مديران شركت در صورت عدم توانايي بازپرداخت بدهي ميتوانند درخواست ورشكستگي فصل 11 (11 Chapter) به دادگاه بدهند. اين نوع ورشكستگي برخلاف ورشكستگي فصل7 (Chapter7) كه در آن كليه داراييهاي شركت فروخته و شركت منحل ميشود، اجازه دسترسي طلبكاران به اموال شركت را نداده و مانع توقف فعاليت شركت ميشود. بدينترتيب، در چنين نظامهايي، وامدهندگان به دليل نگراني از عدم امكان فروش اموال شركت بهطور نسبي تمايل كمتري به اعطاي وام خواهند داشت.
اين دو ويژگي، يعني برتري نظامهاي حقوقي عرفي در حمايت از سهامداران و برتري نظامهاي حقوقي نوشته در حمايت از وامدهندگان يكي از اصليترين عوامل توسعه نظامهاي مالي بانكمحور و بورسمحور است. مطالعات انجامشده نشان ميدهد كشورهاي با نظامهاي حقوقي عرفي مانند امريكا، انگلستان و كانادا، عمدتا نظامهاي مالي بورسمحور داشته و در مقابل، نظامهاي حقوقي نوشته مانند فرانسه، آلمان و ايران، نظامهاي مالي بانكمحور دارند. بهعبارتديگر، سرمايهگذاران در نظامهاي عرفي كه حمايت بيشتري از ساختار سهامداري و بورس ميكنند، تمايل بيشتري به سرمايهگذاري در قالب سهامدارند و در مقابل، در نظامهاي نوشته كه وامدهندگان از حمايت بالاتري برخوردارند، بخش بزرگي از تامين مالي به سمت نظام بانكي سوق داده ميشود. با توجه به تفاوتهاي ريشهيي اين دو نظام حقوقي و مبتني بودن قوانين كشورمان بر نظام حقوقي نوشته، ميتوان گفت دستيابي به نظام تامين مالي بورسمحور نيازمند تغييرات بنيادين در حقوق و قانون تجارت كشورمان است كه در كوتاهمدت دستيابي به آن دشوار است.
در يك جمعبندي، ميتوان گفت اولاً هريك از نظامهاي تامين مالي بانكمحور و بورسمحور داراي مزايا و معايب خاص خود هستند كه انتخاب ساختار بهينه براي اقتصاد كشورمان نيازمند بررسي و مطالعه جامع و دقيق است. ثانياً، با توجه به زيرساختهاي حقوقي و قانوني كشورمان كه مبتنيبر نظام حقوقي نوشته است، دستيابي بورس كشورمان به سطح ايدهآل كارايي و رسيدن به نظام تامين مالي بورسمحور در كوتاهمدت دشوار و پر چالش است.
منبع: شبكه سياست پژوهي عمومي
علي ابراهيمنژاد دانشجوي دكتري فاينانس بوستونكالج
