بررسی شرايط ايجاد بازار بدهي در ايران
تزريق غيرتورمي منابع مالي به اقتصاد
در اقتصاد امروز كشور، به گواه اقتصاددانان و كارشناسان دسترسي به تامين منابع مالي بزرگترين چالش محيط كسبوكار بهشمار ميآيد و كمبود نقدينگي خيل گستردهيي از تعطيليهاي بنگاههاي كوچك و بزرگ را تا به حال (خصوصا در سال 93 بهدليل ركود فراوان) رقم زده است.
خبر اقتصادی - در حال حاضر تامين مالي اقتصاد عمدتا در بانكها متمركز است و بازار پول از كاركرد اصلي خود (تامين مالي كوتاهمدت) فاصله گرفته است. در اين ميان از طرفي تمركز تامين مالي اقتصاد از بانكها، فشار زيادي را بر آنها وارد كرده است و از طرف ديگر ظرفيتهاي موجود براي افزايش تامين مالي از محل بازار پول نيز بسيار محدود است.
مشكل اصلي از بدهي دولت به بانكها و پيمانكاران نشات ميگيرد. با توجه به كاهش شديد درآمدهاي دولت، افق روشني پيشروي طلبكاران وجود ندارد لذا دولت بايد بهدنبال ايجاد بستري براي جذب نقدينگي سرگردان جامعه باشد تا بدهيهاي خود را به افراد ريسكپذير واگذار، و نقدينگي مورد نياز بانك ها و پيمانكارن را فراهم كند.
پيشنهاد اكثريت كارشناسان و چهرههاي اقتصاد مالي براي برونرفت از اين وضعيت بهبود قابل ملاحظه تامين مالي اقتصاد، آن هم تنها از طريق افزايش سهم ساير منابع مالي به ويژه بازار سرمايه است؛ به طوري كه اين ضرورت را اكنون دولت هم درك و وظيفه ايجاد بازار بدهي را به معاونت امور اقتصادي وزارت اقتصاد محول كرده است. اما ايجاد بازار بدهي براي كشوري كه تا به حال تجربه وجود چنين منبع مالي را نداشته است، چه ملزومات و ضرورياتي را ميطلبد؟ ايجاد چنين بازاري تا چه حد ميتواند وزنه سنگين تامين مالي را از دوش بانكها بردارد و در ادامه به بهبود محيط كسبوكار كمك كند؟ مركز تحقيقات و بررسيهاي اقتصادي اتاق بازگاني ايران طي يك پژوهش اقتصادي پيرامون بازار بدهي، با تشريح روند توسعه اين بازار در جهان، وضعيت ايران براي داشتن چنين بازاري را بررسي كرده است. اين پژوهش اقتصادي نشان ميدهد، بخش دولتي به جاي انباشت بدهيهاي خود ميتواند از طريق يك برنامه مشخص با انتشار اوراق بدهي با سررسيدهاي متفاوت، منابع لازم براي كاهش بدهيهاي خود به پيمانكاران را تامين كند اما استفاده از ابزارهاي بدهي در بازار بدهي ايران مستلزم فرآيندي خاص و زمانبر است. در حال حاضر براي تزريق پول به سيستم مالي كشور جهت خروج از ركود، فشار زيادي به بانك مركزي وارد ميشود و در شرايطي كه قرار است بانك مركزي به عنوان سياستگذار پولي، تورم را نيز كنترل كند، اين كار غيرممكن خواهد بود و به نحوي، جمع اضداد تلقي ميشود. راهحل اين مطلب كه بدون افزايش نقدينگي بتوان براي شركتها خلق اعتبار كرد، در گسترش بازار بدهي نهفته است.
روند توسعه بازار بدهي در جهان
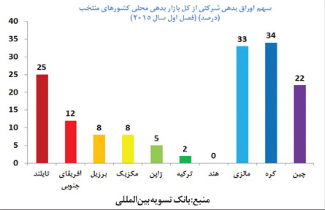
بازار بدهي براي تامين مالي شركتهاي بزرگ و با حجم داراييهاي فيزيكي بالا مناسبترين گزينه است. دليل اين تمايز امكان استفاده از داراييهاي ملموس و فيزيكي به عنوان وثيقه است كه در تامين مالي چه از طريق بازار بدهي و چه از طريق نظام بانكي نقش مهمي دارد و از اين جهت وجه مشترك بازار بدهي و نظام بانكي است. اكثر اقتصادهاي نوظهور مانند مالزي، برزيل و كرهجنوبي نيز از سال 1997 به سوي توسعه بازار بدهي و انتشار اوراق بدهي متمايل شدهاند. به طوري كه حجم اوراق بدهي محلي كره در پايان سال 2014، يكونيم هزار ميليارد دلار بوده است و مانده اوراق بدهي محلي منتشرشده توسط چين نيز در همين سال 4.7هزار ميليارد دلار بود.
نهادهاي مختلف بينالمللي به طور مرتب به عواقب وخيم عمق كم بازارهاي مالي كشورهاي در حال توسعه و وابستگي بيش از حد اقتصاد آنان به منابع سيستم بانكي اشاره كرده و بر لزوم ايجاد ساختارهاي متنوع مالي تاكيد كردهاند. در اين زمينه ميتوان به بحران بانكي سالهاي (1998-1997) كشورهاي آسياي جنوب شرقي اشاره كرد كه نبود تنوع در نهادهاي واسطهگري مالي آنها باعث تشديد و طولانيشدن اين بحران شد. دولتهاي آسيايي نيز به منظور تامين هزينه تجديد ساختار نظام بانكي خود اقدام به انتشار اوراق بدهي كردهاند. براي مثال دولت اندونزي به دنبال بحران 1998 و به منظور تامين هزينه اصلاح نظام بانكداري، اقدام به انتشار معادل با 60ميليارد دلار اوراق بدهي مبتنيبر پول ملي كرد. دليل بعدي توسعه بازار بدهي در دنيا نياز بخش خصوصي به تامين منابع مالي براي توسعه فعاليتهاي خود بوده است. براساس تحقيق بانك تسويه بينالمللي رابطه مثبتي ميان رشد اقتصادي كشورهاي نوظهور و توسعه بازار بدهي اين كشورها وجود دارد. به عبارت ديگر بخشهاي عمومي و خصوصي در اين كشورها همزمان با افزايش توليدات خود تمايل بيشتري به فعاليت در بازار بدهي محلي براي تامين مالي مورد نياز خود مييابند. در كرهجنوبي، بازار بدهي بيشترين سهم را از بازارهاي مالي اين كشور دارد و بعد از آن بازارهاي سهام و پول در مراتب بعدي قرار ميگيرند. حدود يكسوم از بازار بدهي اين كشور براي تامين مالي شركتي مورد استفاده قرار ميگيرد. در تركيه بازار بدهي در جايگاه سوم بعد از بازارهاي پول و سهام قرار ميگيرد (با سهمي 20درصدي) و تامين مالي شركتي در اين بازار (سهم 2درصد) در واقع موضعي است كه بايد به آن پرداخته شود و توسعه يابد. بازارهاي بدهي كشورهاي هند و ژاپن عمدتا در خدمت تامين مالي دولت قرار دارند.
فاصله بازار پول از كاركرد اصلي خود
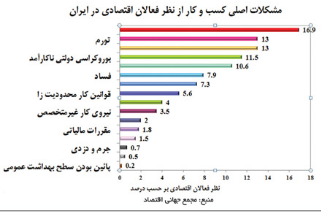
نتايج گزارش رقابتپذيري جهاني 2015-2014 كه توسط مجمع جهاني اقتصاد منتشر شد حاكي از آن است كه دشواري دسترسي به منابع تامين مالي بزرگترين چالش محيط كسبوكار كشور محسوب ميشود. در هر 5فصل منتهي به پاييز1393، مشكل دريافت تسهيلات از بانكها نخستين مشكل بنگاههاي اقتصادي كشور از جمله بنگاههاي كوچك و متوسط را تشكيل ميداده است. در مراحل بعد، ضعف بازار سرمايه در تامين مالي توليد، تحريمهاي بينالمللي و غيره مهمترين چالشهاي پيشروي واحدهاي كسبوكار كشور در پاييز1393 بودهاند. براساس مطالعه سازمان صنايع كوچك و شهركهاي صنعتي درخصوص موانع رشد و توسعه شركتهاي كوچك و متوسط مستقر در شهركهاي صنعتي، كمبود نقدينگي، مهمترين علت غيرفعال شدن اين واحدها تا پايان شهريور 1392 بوده است. در حال حاضر تامين مالي اقتصاد عمدتا در بانكها متمركز است و بازار پول از كاركرد اصلي خود (تامين مالي كوتاهمدت) فاصله گرفته است. تمركز تامين مالي اقتصاد بر بانكها، فشار زيادي را بر بانكهاي كشور وارد كرده و در حال حاضر ظرفيتهاي موجود براي افزايش تامين مالي از محل بازار پول بسيار محدود است. بهبود قابل ملاحظه تامين مالي اقتصاد، تنها از طريق افزايش سهم ساير منابع مالي به ويژه بازار سرمايه امكانپذير خواهد بود. در سال 2012 حدود 60درصد از تامين مالي شركتي در دنيا از طريق عرضه اوراق بدهي صورت پذيرفته است. در حالي كه پيشرفتهاي صورت گرفته در بازار سرمايه كشور عمدتا متوجه توسعه بازار ثانويه بوده است. با وجود سهم پايين بازار سرمايه در تامين مالي اقتصاد، شيوه تامين مالي در اين بازار نيز بيشتر بر انتشار اوراق سرمايهيي متمركز است. بنابراين استفاده از ابزارهاي بدهي در بازار بدهي ايران مستلزم طي فرآيند خاص و زمانبري است.
در كشورهاي پيشرفته اين اوراق پس از انتشار معمولا فقط در سررسيد توسط ناشر قابل بازخريد هستند ولي طي مدت اعتبار به عنوان اوراق بهادار در بورس (بازار ثانويه) مورد دادوستد قرار ميگيرند. در حالي كه در ايران اوراق مشاركت صادره توسط بنگاهها از ابتدا تا انتها در سيستم بانكي (بازار پول) دادوستد ميشود و درنهايت به نوعي به بدهي صادركننده اوراق مشاركت به بانكها (وام بانكي) تبديل ميشود.
جلوگيري از قفل شدن منابع بانكي و تسويه بدهي دولت به پيمانكاران
هيچ آمار رسمياي مبنيبر تعيين رقم دقيق بدهيهاي دولت وجود ندارد اما براساس آخرين اعلام طيبنيا، وزير اقتصاد كشور ميزان بدهيهاي قطعيشده دولت 150هزارميليارد تومان است، هرچند اين رقم حتي تا 250ميليارد تومان هم برآورد شده است. حال بخش دولتي به جاي انباشت بدهيهاي خود ميتواند از طريق يك برنامه مشخص با انتشار اوراق بدهي با سررسيدهاي متفاوت، منابع لازم براي كاهش بدهيهاي خود به پيمانكاران را تامين كند. شركتها و پروژهها داراي نرخ بازدهي و بهرهوري يكسان نيستند و بالطبع ميتوانند سرمايهگذاران خود را از بازدههاي متفاوتي برخوردار سازند. بنابراين شناورسازي نرخ سود تسهيلات بانكي و سود اوراق تامين مالي براساس نرخهاي بازدهي متفاوت شركتها و پروژهها ميتواند به پويايي بازار تامين مالي كمك كند و از همبستگي شديد نرخ تسهيلات و اوراق بكاهد. جذب نقدينگيهاي سرگردان از بازارهاي دارايي و تقسيم وظايف تامين مالي در بازار پول و بازار سرمايه براساس اندازه بنگاهها نيز از ديگر مزاياي ايجاد بازار بدهي است كه موجب حركت از اقتصاد بانكمحور به سمت اقتصاد بازارمحور ميشود.
در حال حاضر براي تزريق پول به سيستم مالي كشور جهت خروج از ركود، فشار زيادي به بانك مركزي وارد ميشود. در شرايطي كه قرار است بانك مركزي به عنوان سياستگذار پولي، تورم را نيز كنترل كند، اين كار غيرممكن خواهد بود و به نحوي، جمع اضداد تلقي ميشود. راهحل اين مطلب كه بدون افزايش نقدينگي بتوان براي شركتها خلق اعتبار كرد، در گسترش بازار بدهي نهفته است.
منبع: تعادل
