عملكرد 5 ماهه صنعت بيمه
رشد 6 درصدي نسبت خسارت
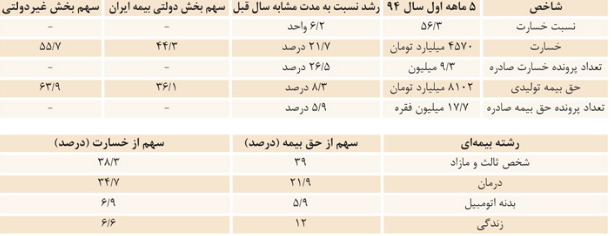
صنعت بيمه كشور در 5ماهه اول سال94 با 4570ميليارد تومان خسارت و 8102ميليارد تومان حق بيمه توليدي، با نسبت خسارت 56/3درصدي مواجه شده است و رشتههاي اعتبار، درمان و بدنه اتومبيل با نسبت خسارتي بالاتر از متوسط كل صنعت بيمه مواجه شدهاند.
خبر اقتصادی - احسان شمشیری: پرداخت ميزان خسارت 4570ميليارد توماني به بيمهگذاران در مقايسه با 5ماهه اول سال قبل حدود 21/7 درصد رشد نشان ميدهد. همچنين حجم حق بيمههاي توليدي بازار بيمه با 8/3 درصد افزايش نسبت به مدت مشابه سال قبل به حدود 8102ميليارد تومان رسيده است كه سهم بخش غيردولتي بيمه از اين مقدار به 63/9 درصد و سهم بيمه دولتي ايران 36/1 درصد بوده است.
اين گزارش ميافزايد: نسبت خسارت بازار بيمه 56/3 درصد بوده است كه نسبت به مدت مشابه سال قبل 6/2 واحد افزايش نشان ميدهد اما تعدادي از رشتههاي بيمه مانند بيمه اعتبار، بيمه درمان و بيمه بدنه اتومبيل نسبت خسارتي بالاتر از متوسط بازار بيمه داشتهاند.
اين وضعيت نشان ميدهد كه ميزان خسارتهاي صنعت بيمه نسبت به سال قبل افزايش قابل توجهي داشته و در 5ماه اول، 56درصد حق بيمهها صرف پرداخت خسارت شده است.
نگاهي به آمارها نشان ميدهد كه با توجه به سهم 73درصدي دو رشته مهم شخص ثالث و مازاد و بيمه درمان از كل خسارتهاي صنعت بيمه و سهم 60/9 درصدي اين دو رشته از حق بيمههاي توليدي، مسوولان بيمه مركزي و دولت بايد راهكارهايي براي كاهش فاصله 12/1 درصدي خسارتهاي اين دو رشته از حق بيمههاي آنها ارائه دهند تا صنعت بيمه از خطرات و نوسانات و چالشهاي احتمالي دور كنند.
براساس آمارهاي منتشرشده توسط بيمه مركزي، بيمه درمان با توجه به نسبت خسارت به حق بيمه توليد شده در اين رشته وضعيت نامناسبي دارد و فشار بر شركتهاي بيمه در اين رشته به شكل فزايندهيي افزايش يافته و به خاطر پايين بودن حق بيمه درمان تكميلي و همچنين بالا بودن تعرفههاي درمان و جراحي و... تقريبا تمام حق بيمههاي توليدشده در اين رشته مهم تبديل به خسارت و هزينه شده است اين نسبت در سال93 بالاتر از 100درصد بوده و شركتهاي بيمهيي مجبور بودهاند كه از درآمد ساير رشتهها و فعاليتهاي خود براي بيمه درمان هزينه كنند. در 5ماهه سال94 سهم بيمه درمان از حق بيمههاي توليدشده تنها حدود 21/9 درصد بوده درحالي كه سهم اين رشته پرهزينه و پرخسارت از كل خسارتها 34/7 درصد بوده است.
براساس اين گزارش، در رشته شخص ثالث نيز با وجود سهم 39درصدي از حق بيمههاي توليدي، خسارت زيادي داشته و 38/3 درصد كل خسارتها نيز به بيمه شخص ثالث اختصاص داشته است. رشته بيمه بدنه اتومبيل نيز 5/9 درصد از كل حق بيمهها و 6/9 درصد از كل خسارتها را به خود اختصاص داده است. در رشته بيمه زندگي نيز با وجود سهم 12درصدي اين رشته مهم و عاقبتانديش براي خانوارهاي ايراني از كل حق بيمهها، سهم 6/6درصدي از كل خسارتها را به خود اختصاص داده است.
براين اساس رشته بيمه شخص ثالث و مازاد به عنوان بيمه اجباري، رتبه اول را در صنعت بيمه داشته و تقريبا 39درصد حق بيمهها و 38/3 درصد از خسارتها به اين رشته اجباري اختصاص دارد و نشاندهنده عدم گسترش فرهنگ بيمه و پرخسارت بودن اين رشته بيمهيي دركشور است.
در رتبه دوم پرخسارتها، بيمه درمان با سهم34/7 درصدي از خسارتهاي پرداختي و سهم حدود 21/9 درصدي از حق بيمههاي توليدي قرار دارد.
رتبه سوم نيز به بدنه اتومبيل اختصاص دارد كه 6/9 درصد از خسارتهاي پرداختي و 5/9درصد از حق بيمههاي توليدي را به خود اختصاص داده است و نشانگر عدم تجهيز خيابانها و جادهها به امكانات مناسب رانندگي و عدم فرهنگ مناسب راهنمايي و رانندگي دركشور است.
با توجه به سهم 74درصدي دو رشته مهم شخص ثالث و درمان از كل خسارتهاي صنعت بيمه و سهم حدود 61درصدي اين دو رشته از حق بيمههاي توليدي، مسوولان دولتي و بيمه مركزي بايد راهكارهاي مناسبي براي كاهش فاصله 13درصدي خسارتهاي اين دو رشته ارائه دهند تا صنعت بيمه را از خطرات و نوسانها و چالشهاي احتمالي دور كنند. شركتهاي بيمه طي اين مدت همچنين حدود 8102ميليارد تومان حق بيمه توليد كردند كه در مقايسه با مدت مشابه سال قبل 8/3 درصد رشد داشته است. سهم بخش غيردولتي از توليد حق بيمه به حدود 63/9 درصد رسيد و 36/1 درصد ديگر توسط بيمه ايران در نقش تنها شركت بيمه دولتي توليد شد.
براساس اين گزارش، تنها 9 شركت بيمه ايران، آسيا، دانا، البرز، پارسيان، كوثر، پاسارگاد، كارآفرين و معلم هريك داراي سهم بالاتر از 3درصد در مجموع با 83/1 درصد از حق بيمه توليدي را به خود اختصاص دادهاند. تعداد بيمهنامههاي صادره در اين مدت نيز با 5/9 درصد رشد نسبت به مدت مشابه سال قبل بيش از17/7 ميليون فقره بود.
نسبت خسارت 56/3 درصدي
در 5ماهه اول سال 94، نسبت خسارت بازار بيمه معادل 56/3 درصد بوده است و در مقايسه با سال قبل 6/2 واحد افزايش نشان داد اما نسبت خسارت 6 شركت بيمه نوين، سينا، ايران، ملت، ميهن و دانا بالاتر از اين ميزان در بازار بيمه بوده است.
همچنين سه رشته بيمه اعتبار، درمان و بدنه اتومبيل نسبت خسارتي بالاتر از بازار بيمه داشتند وپس از رشتههاي نامبرده، نسبت خسارت رشتههاي شخص ثالث و مازاد، حوادث راننده و مسووليت بالاتر از اين نسبت در ساير رشتههاي بيمه بوده اما پايينتر از نسبت خسارت بازار بيمه قرار دارند.
