احسان سلطاني
نفت؛ بودجه و نرخ ارز
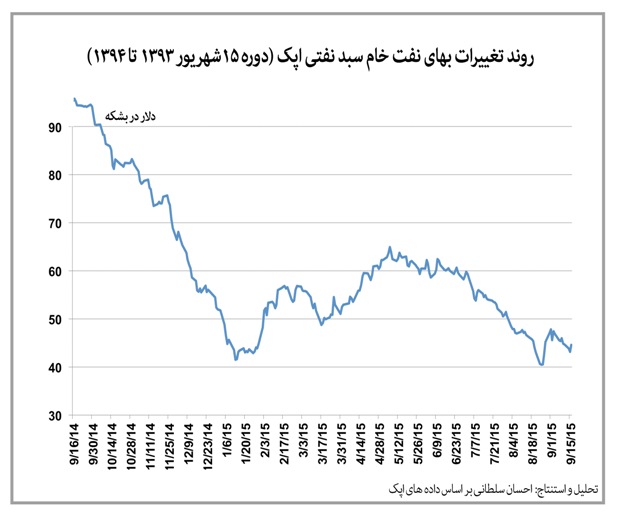
متوسط بهاي نفت كماكان زير سطح 50دلار در بشكه باقي خواهد ماند. در اين ميان وضعيت ديگر بخشهاي صادراتي ارزآور نيز دستخوش معضلات بيش و كم مشابهي شده است. اقلام مهم صادراتي كشور كه شامل مواد اوليه و خام با ارزش افزوده پايين ازقبيل ميعانات گازي، سنگآهن، فولاد خام و توليدات پتروشيمي هستند، در مجموع دچار افت قيمت و كاهش تقاضاي بازار شدهاند
كاهش بهاي هر بشكه نفتخام از يكصد دلار در يك سال قبل به 40 تا 50دلار در هفتههاي اخير، بودجه كشورهاي نفتي را بهشدت تحتتاثير خود قرار داده است. چشمانداز آتي بازار نفت نيز باتوجه به پيشبيني عدم رشد قابلملاحظه در اقتصادهاي بزرگ جهاني همچنين رقابت منطقهيي و افزايش عرضه آن، چندان اميدواركننده بهنظر نميرسد و درصورت استمرار شرايط كنوني، متوسط بهاي نفت كماكان زير سطح 50دلار در بشكه باقي خواهد ماند. در اين ميان وضعيت ديگر بخشهاي صادراتي ارزآور نيز دستخوش معضلات بيش و كم مشابهي شده است. اقلام مهم صادراتي كشور كه شامل مواد اوليه و خام با ارزش افزوده پايين ازقبيل ميعانات گازي، سنگآهن، فولاد خام و توليدات پتروشيمي هستند، در مجموع دچار افت قيمت و كاهش تقاضاي بازار شدهاند.
براي بررسي روند اثرات درآمدهاي نفتي بر بودجه دولت و اقتصاد كشور بايد عوامل ذيل را مورد توجه قرار داد:
1) حجم صادرات نفت كه در حدود نيمي از ميزان سال1390 است.
2) بهاي صادراتي نفت كه كمتر از نصف يك سال قبل است.
3) ارزش حقيقي ارزي صادرات نفت باتوجه به تاثير تورم جهاني كالاهاي وارداتي روي كاهش قدرت خريد ارز (دلار). با تعديل بهاي فروش نفت (سبد نفتي اوپك) براساس تورم دلار امريكا ملاحظه ميشود كه نسبت به سال۱۳۸۰ (۲۰0۱ميلادي)، بهاي حقيقي نفت افت ارزش بيش از 20درصدي را تجربه كرده است. بهعبارت ديگر 50دلار بهاي نفت فعلي داراي قدرت خريد معادل با 40دلار سال۱۳۸۰ است.
4) ارزش ريالي واقعي صادرات نفت كه باتوجه به نرخ تبديل ارز قابل محاسبه است.
5) ارزش ريالي حقيقي صادرات نفت كه باتوجه به تاثير تورم داخلي، بهدست ميآيد. براي ارزيابي اثرات واقعي درآمدهاي نفتي روي اقتصاد كشور، ارزش حقيقي موثر معادل ريالي آن بايد تعيين شود.
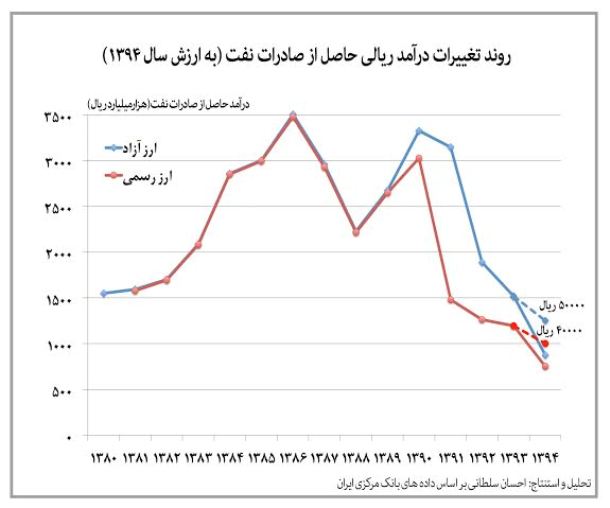
آنچه در اقتصاد داخلي و بودجه اهميت بيشتري دارد، حجم ريالي وصول درآمدهاي نفتي (پس از كسر سهم صندوق ذخيره ارزي، مصارف داخلي شركت نفت و هزينههاي ديگر) است. اتخاذ سياست تثبيت نرخ ارز (يا به تعبير علمي كاهش نرخ تبديل ارز موثر حقيقي) طي 15سال گذشته منجر به اين شد كه نسبت به سال1380، باوجود افزايش بيش از 10برابري عمومي هزينههاي داخلي بهعلت تورم، ضريب تبديل ريالي ارزهاي نفتي بين 3.5 تا 4برابر افزايش يابد.
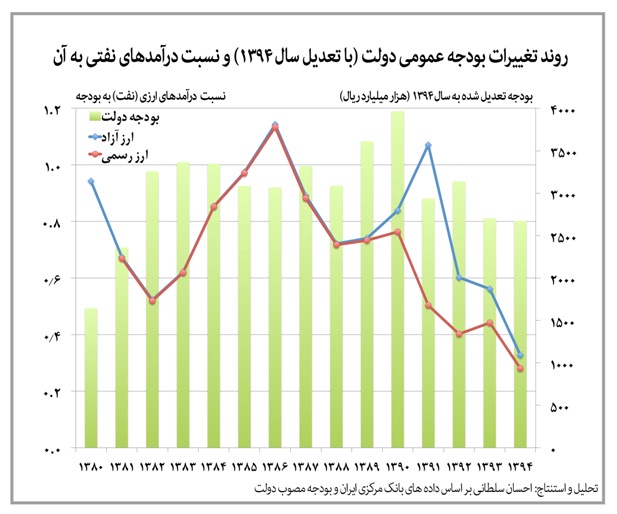
بهعبارت ديگر با درنظر داشتن كاهش ارزش حقيقي دلار، هر دلار درآمد نفتي در حدود يكسوم سال1380 ارزش موثر ريالي دارد. در دوران رشد درآمدهاي نفتي اين مساله روي حصول درآمدهاي ريالي تاثير چندان چشمگيري نداشت، اما در چند سال اخير كه نرخ تبديل ارز موثر حقيقي همزمان با درآمدهاي نفتي تنزل يافته، كاهش درآمدهاي ريالي اثرات جدي خود را آشكار كرده است، لذا براساس نرخ تبديل ارز رسمي يا آزاد، هماكنون دريافتي ريالي حقيقي دولت از محل درآمدهاي نفتي به كمترين مقدار طي 15سال اخير رسيده است. در سالجاري باوجود افزايش 3برابري نرخ تبديل ارز آزاد نسبت به سال1390، با تعديل بر حسب تورم، دولت فقط معادل يكچهارم درآمد ريالي حاصل از فروش نفت اين سال را دراختيار دارد كه نشان ميدهد متحمل چه فشار هزينهيي و بودجهيي سنگين و خردكنندهيي شده است. همچنين برحسب قيمتهاي ثابت (سال1383) سهم كل بخش نفت از 25درصد توليد ناخالص داخلي در سال1378 به 10درصد در سال1393 و برحسب قيمتهاي جاري سهم آن از 25درصد در سال1390 به 15.3درصد در سال1393 افت كرده است. در مجموع در كل سيكل تعيين ارزش درآمدهاي حقيقي ناشي از فروش نفت (حجم صادرات نفت > بهاي فروش نفت > ارزش حقيقي دلار > نرخ تبديل ارز > ارزش حقيقي ريالي)، همه عوامل تاثيرگذار در جهت كاهنده عمل ميكنند.
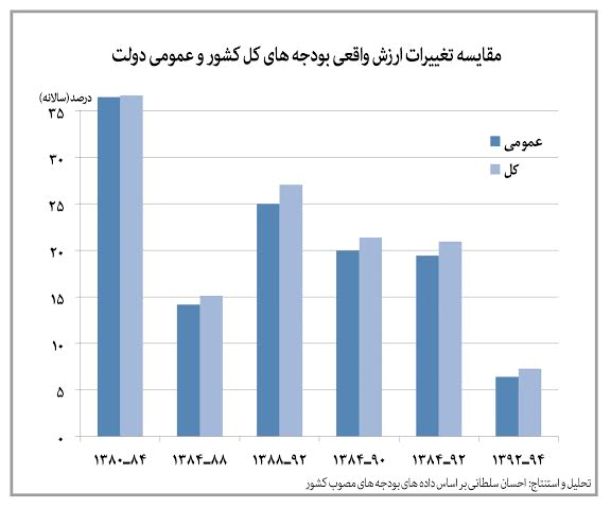
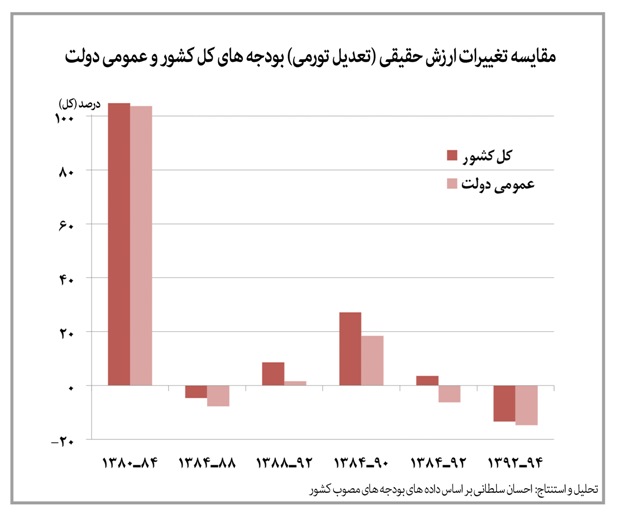
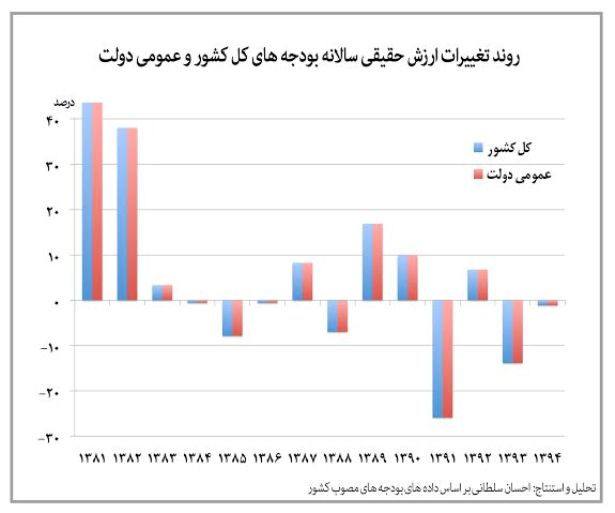
ارزش حقيقي بودجه عمومي دولت در سال1394، درواقع كمترين ميزان از سال1381 را تجربه كرده و 33درصد كمتر از بودجه سال1390 است و در همين حال پايينترين سهم از درآمدهاي نفتي در دو دهه اخير را دارد. اگرچه دولت با كاهش حقيقي ميزان بودجه عمومي و بودجه كل، به ميزان بهترتيب 15 و 13درصد در سالجاري نسبت به سال1392 تلاش كرده تاحدي بر مشكلات كمبود منابع مالي خود فايق آيد، اما هنوز راه بس دراز و دشواري تا كوچكسازي واقعي دولت باقي مانده است.
در بودجه سالجاري باوجود ركود عميق اقتصادي، به نحو خوشبينانهيي بر درآمدهاي مالياتي (38درصد از كل بودجه و با افزايش 23درصدي نسبت به سال قبل از آن) تكيه شده است كه باتوجه به اوضاع اقتصادي پيشبيني ميشود درآمدهاي مالياتي منظور شده در بودجه نيز كاملا تحقق پيدا نكنند.
سياست تثبيت نرخ ارز با درآمد حاصل از فروش منابع طبيعي و نه افزايش قدرت اقتصادي، ضمن اينكه تاثيرات خود را روي تامين مالي دولت نشان ميدهد، اثرات نامطلوبي بر صنعت و بخشهاي مولد كشور بر جاي گذاشته است. در دوره اقتصاد نفتي (94-1378) ضمن اينكه نرخ تبديل ارز 4 تا 5برابر افزايش يافت، شاخص بهاي توليد صنعتي و دستمزدها بهترتيب بيش از 10 و 20برابر بالا رفتند كه اين روند منجر به افزايش عمومي 2 تا 4برابري بهاي كالاي توليد داخل نسبت به كالاي وارداتي (با درنظر گرفتن تورم جهاني توليدات) شد.
اين سياستگذاري نه تنها موجب ازبين بردن توان رقابتي توليدات كشور در بازارهاي داخلي و صادراتي و تضعيف و تحريف روند صنعتي و رقابتي شد كه درنهايت اقتصاد كشور را به روزگار امروز كشانيد. دولتمردان اقتصاد قوي را قرباني ريال قوي كردند، ريالي كه نرخ تورم بالا از ارزش آن هر سال كاسته و فقط نمادي پوشالي تحتعنوان حفظ نسبي قدرت برابري آن در برابر ارزهاي جهاني از آن باقي مانده است. هماكنون جهت تحقق درآمدهاي ريالي معادل (حقيقي) با سال1393، نرخهاي تبديل ارز رسمي و آزاد بايد بهترتيب به بيش از 45 و60هزار ريال افزايش يابند كه براي بازگشت قدرت رقابتي توليدات داخلي به سطح سال1380، لازم است تا بيش از ترقي كند.
سياست ارزي دولتهاي 15سال اخير كه در عمل منجر به ناتواني و وابستگي اقتصاد كشور و تضعيف و تحديد نيروهاي مولد و كاهش اشتغال شده، در حال حاضر به بنبست رسيده است. لذا دولت كنوني بهسختي امكان تداوم آن را داشته، مگر آنكه با دخالت مصنوعي در ساز و كار اقتصاد و بدون وجود بنيه ارزي لازم و كافي بخواهد كماكان آن را استمرار بخشد.
افزايش نرخ ارز با افزايش توان رقابتي نيروهاي مولد كشور، كالاهاي وارداتي را گران و فضاي رقابت را براي توليدكنندگان و صادركنندگان باز خواهد كرد. بهطور كلي هر چه اشتغالزايي و عمق صنعتي زنجيرههاي صنعتي بيشتر باشد، آنها از افزايش نرخ ارز بيشتر سود برده و البته شرايط براي توليدكنندگاني كه به بستهبندي و مونتاژ قطعات و اجزاي وارداتي اتكا دارند، سختتر ميشود. براي دولتمردان بسيار دشوار و ناگوار خواهد بود تا پس از اتخاذ سياست اقتصادي فرار به جلو و مبتني بر روزمرگي و تداوم و تشديد صادرات مواد خام و اوليه و واردات كالاهاي مصرفي، از اجبار و لزوم واقعيسازي و رقابتيسازي اقتصادي با مردم سخن بگويند، اما گويا تقدير بر اين قرار گرفته تا با شكست اقتصاد دولتي نفتي برونزا، روزنهيي براي شكوفايي اقتصاد مردمي مولد درونزا باز شود.