نقش بانكها در ايجاد رونق، پس از رفع تحريمها
بانكها در خط مقدم ارتباط تجاري ايران با بازار جهاني، بايد توانايي خود را افزايش دهند
بسياري از فعالان اقتصادي و كارشناسان بازار پول انتظار دارند كه صنعت بانكداري ايران، در مقطع كنوني اقتصاد ايران، 2 وظيفه مهم را به دوش بگيرد و ضمن حمايت از توليد و رفع سوءمديريتهاي 10سال اخير در بازار پول، نقدينگي و تورم، صنعت و اشتغال را حمايت كند تا با افزايش رشد اقتصادي، رشد منفي سالهاي 90 تا 92 به تدريج جبران شود و خروج از ركود، با رسيدن به سطح توليد ناخالص داخلي سال 1389، تحقق يابد
خبر اقتصادی -محسن شمشيري - بسياري از كارشناسان معتقدند كه با لغو تحريمها، نخستين خطوط ارتباط اقتصاد ايران با خارج از كشور، شعب بانكهاي داخلي و خارجي هستند كه با آزادسازي نقل و انتقال پول، تعامل ارزي، گشايش اعتبارات اسنادي، ضمانتنامههاي بانكي و... به بسترسازي روابط تجاري و حقوقي قراردادها اقدام خواهند كرد.
براين اساس انتظارات بزرگي از شبكه بانكي ايران مطرح شده تا با استانداردسازي خدمات، بهبود نسبتهاي مالي و فني، افزايش سرمايه بانكها، ارائه خدمات جديد و تقويت شاخصهاي بانكي و پولي، براي بهبود روابط تجاري و بازگشايي تجارت ايران و جهان، در خطوط اول روابط خارجي حضوري موثر و راهگشا داشته باشد.
در اين راستا، علاوه بر اجراي سياست انضباط مالي دولت در 2سال اخير و كنترل پايه پولي و نقدينگي و كاهش تورم از 40 درصد به 15 درصد و همچنين بهبود روند رشد اقتصادي با حمايت تسهيلات بانكها كه رشد منفي سالهاي 91 و 92 را به رشد 3 درصدي مثبت 2سال 93 و 94 تبديل كرده، بانكها توانستهاند با پرداخت 340 هزار ميليارد تومان تسهيلات و تامين سرمايه در گردش در سال 93 و برنامه 380 هزار ميليارد توماني تسهيلات سال 94 كه در 4ماه اول بيش از 94 هزار ميليارد تومان آن پرداخت شده، حمايت از واحدهاي توليدي را در دستور كار قرار دهند.
البته در كنار اين تسهيلات گسترده، انتظار اين است كه دولت در بخش عمراني نيز با رشد اعتبارات بودجهيي و بانكي، زمينه افزايش رونق و رشد اقتصادي را فراهم آورد.
اما در كنار اين اقدامات شبكه بانكي در شرايط تحريم، بانكها بايد خود را براي شرايط بعد از لغو تحريمها آماده كنند.
كارشناسان پيشبيني كردهاند كه با افزايش توليد و صادرات يكميليون بشكهيي نفت ايران و صادرات 2ميليون بشكه نفت به بازار جهاني، درآمد ارزي به تدريج افزايش يابد و همچنين بخشي از منابع ارزي بلوكه شده آزاد شوند و لذا واردات و صادرات كشور به شكل قابل توجهي افزايش خواهد يافت و لذا نقلوانتقال ارزي، گشايش اعتبار اسنادي و ضمانتنامهها و بسياري از خدمات بانكي مرتبط با رشد تجارت خارجي در دستور كار قرار خواهد گرفت. اما در كنار توسعه تجارت خارجي، حضور شركتها و سرمايهگذاران داخلي و خارجي در صنايع و ميادين نفت وگاز وقراردادهاي جديد نفتي كشور، مخابرات، خودروسازي، فولادسازي، لوازم خانگي، گردشگري، حملونقل هوايي و زميني و... موجب خواهد شد كه ضمن نقلوانتقال ريالي و ارزي، نياز به تسهيلات بيشتر بانكها براي تامين منابع سرمايهگذاريهاي جديد مطرح شود و در اين زمينه نيز بانكها حضوري گسترده خواهند داشت.
در اين راستا، دغدغه مسوولان اقتصادي و بانكي اين است كه بازگشايي تجارت و رشد نقلوانتقال پول و سرمايه، در راستاي رونق و اشتغالزايي باشد و محورهاي مورد نظر در چارچوب اقتصاد مقاومتي، يعني تقويت توان واحدهاي توليدي داخل كشور، تقويت توان تسهيلاتدهي داخلي و رفع مشكلات و چالشهاي بزرگ بانكها از جمله مطالبات معوق، كنترل برداشت بانكها از منابع بانك مركزي، رعايت نرخ سود بانكي مصوب شوراي پول و اعتبار توسط همه بانكها و موسسات اعتباري، كاهش بدهي دولت به بانكها، همكاري بدهكاران بزرگ در پرداخت بدهيها، بهبود اعتبارسنجي مشتريان و توجيه اقتصادي طرحها، بهبود نسبت تسهيلات غيرجاري و معوق به كل تسهيلات و... رعايت شود.
از سوي ديگر مجلس و دولت و بانك مركزي، برنامه اصلاح قانون بانكداري بدون ربا و قانون بانك مركزي را در دستور كار قرار دادهاند تا مشكلات بانكداري بدون ربا را برطرف كنند و امكان تعامل بهتر با بانكهاي خارجي و همچنين رفع مشكلات و پاسخگويي به انتقادها را فراهم كنند.
در اين راستا ماهها و سالهاي آينده، سالهاي پركار و مهمي براي صنعت بانكداري است و فرصت ارزشمندي در دولت يازدهم براي شبكه بانكي ايران ايجاد شده تا ضمن اصلاح قانون پولي و بانكي و بانكداري بدون ربا، اصلاح ساختار بانكهاي كشور و رفع چالشهاي اصلي مورد توجه قرار گيرد و مهمترين هدف يعني حمايت از سرمايهگذاري داخلي و خارجي، كمك به توليد و صنعت و اشتغال كشور و كاهش دلالي، واسطهگري و سوداگري از طريق عمليات بانكي تحقق يابد.
در حال حاضر بيش از 83 درصد نقدينگي و پول مردم و شركتها در حسابهاي داراي سود كوتاهمدت و بلندمدت است و امكان استفاده بهتر از نقدينگي براي هدايت به سمت كارهاي مولد فراهم آمده است.
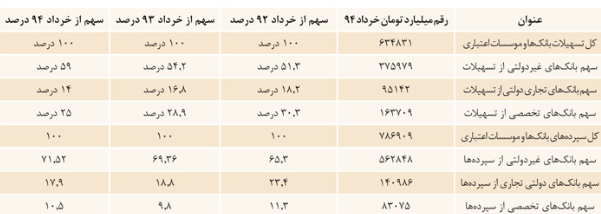
شفافيت در مبادلات از طريق طرح چكاوك و كنترل چك برگشتي بيشتر شده است. اما بيش از 41 درصد تسهيلات بانكي به بخش مشاركت مدني و عقود مشاركتي اختصاص دارد و سهم عقود مبادلهيي كاهش يافته يا ثابت است. در نتيجه بايد راهكارهايي در جهت حمايت از سرمايهگذاريهاي چند ساله ارائه شود و دولت حمايتها، تعرفهها، معافيتها، يارانهها و اصلاح ساختارها را براي بهبود فضاي كسبوكار توليد و ايجاد رونق اقتصادي در دستور كارقرار دهد. مانده تسهيلات بانكها و موسسات اعتباري در خرداد 94 به 634 هزار ميليارد تومان رسيده و بانكها توانستهاند 786 هزار ميليارد تومان از پول موجود در كشور را جذب سپردههاي خود كنند.
اين حجم از سپردهها و تسهيلات، در صورتي با گردش سريع و بازگشت به موقع اصل و فرع وامها مواجه شود ميتواند بسياري از نيازهاي اقتصاد كشور را تامين كند. اما با وجود 816 هزار ميليارد تومان نقدينگي در كشور، بسياري از فعالان اقتصادي معتقدند كه دولت بايد از طريق رشد پايه پولي و طرحهاي عمراني دولت، اعتبارات و پول بيشتري را به بازار تزريق كند تا منشأ تحول و رونق اقتصادي باشد و چند درصد رشد و رونق بيشتر را شاهد باشيم و اگرچه اين اتفاق باعث رشد تورم ميشود اما ميتواند تاحدودي به بهبود رونق كسبوكار كمك كند.
اما جاي اين پرسش اساسي مطرح است كه تا چه زمان بايد همواره انتظار داشت كه دولت منشأ چاپ پول و تزريق به طرحهاي عمراني و رونق باشد و چرا بخش خصوصي با استفاده از منابع موجود در اقتصاد و بانكها، اقدام به ايجاد بهرهوري و رونق اقتصادي نميكند. در سال 93 حدود 340هزار ميليارد تومان تسهيلات بانكي به واحدهاي توليدي پرداخت شده و در سال 94 نيز قرار است 380 هزار ميليارد تومان تسهيلات پرداخت شود اما جالب اين است كه باوجود اين حجم تسهيلات، باز هم رونق نسبي در اقتصاد ايجاد نميشود و برخي واحدهاي توليدي در ركود توليد و فروش هستند.
اين نكته نشان ميدهد كه عملا از طريق منابع دولتي و چاپ پول، طرحهايي مانند مسكن مهر راهاندازي ميشود و برخي طرحها نيز با بهرهوري پايين اما باتزريق فراوان نقدينگي و اعتبارات دولتي، رشد اندكي را ايجاد ميكنند و به نوعي كارايي و بهرهوري پايين اقتصاد را به قيمت تورم بالاتر پوشش ميدهند. براين اساس، يكي از راهكارهاي بهبود نقش بانكها، بررسي توجيه اقتصادي طرحها و بهرهوري و كارايي آنهاست. نگاهي به سهم بانكها و موسسات اعتباري از نظر اثر مالكيت آنها در بازار تسهيلات و سپردههاي بانكي نشان ميدهد كه سهم بانكهاي غير دولتي شامل بانكهاي خصوصي، خصوصي شده و موسسات اعتباري در جذب سپردهها و تسهيلات افزايش زيادي داشته است.
سهم بانكهاي غيردولتي و خصوصي از تسهيلات كل بانكها و موسسات اعتباري از 51 درصد در خرداد 92 به 59 درصد در خرداد 94 رسيده و 8 درصد بيشتر شده است. همچنين سهم بانكهاي غير دولتي از سپردهها نيز از 65 درصد در خرداد 92 به 71 درصد در خرداد 94 رسيده و در اين فاصله 6 درصد افزايش يافته است.
به عبارت ديگر، باوجود سهم 71 درصدي بانكهاي غيردولتي از جذب سپردههاي غيردولتي سهم آنها از تسهيلات 59 درصد بوده است و فاصله 12 درصدي سهم بانكهاي غيردولتي از سپردهها و تسهيلات نشاندهنده آن است كه بانكهاي غير دولتي كمتر از سهم خود در جذب سپردهها، در پرداخت تسهيلات مشاركت دارند.
از سوي ديگر، بانكهاي تخصصي با وجود سهم حدود 10درصدي از كل سپردههاي بانكها، 25 درصد كل تسهيلات بانكها و موسسات اعتباري را پرداخت كردهاند و اين نشاندهنده حضور مطلوب و موفق بانكهاي تخصصي در سالهاي اخير بوده و البته سهم بانكهاي تخصصي از كل تسهيلات از بالاي 30 درصد در خرداد 92 به 25 درصد در خرداد 94 رسيده و لذا باتوجه به سهم كم آنها در جذب سپردهها، لازم است كه دولت در افزايش سرمايه بانكهاي تخصصي كوشش بسياري انجام دهد و نخستين اولويت در افزايش سرمايه بايد براي بانكهاي تخصصي شامل بانكهاي صنعت ومعدن، مسكن، كشاورزي و توسعه صادرات اقدام شود.
بانكهاي تجاري دولتي نيز با وجود سهم 18 درصدي در جذب سپردهها، 14 درصد تسهيلات بانكها را پرداخت كردهاند و سهم بانكهاي تجاري دولتي در 2سال اخير در جذب سپردهها 5 درصد كاهش و در پرداخت تسهيلات نيز 4 درصد كاهش داشته است.
با توجه به سهم 10 درصدي بانكهاي تخصصي از سپردهها و سهم 25 درصدي آنها از تسهيلات و همچنين با توجه به سهم 71 درصدي بانكهاي غيردولتي از سپردهها و سهم 59 درصدي آنها از تسهيلات، ضروري است كه دولت و بانك مركزي براي افزايش سرمايه بانكهاي تخصصي و همچنين نظارت بر عملكرد بانكهاي غير دولتي و مطالبات معوق آنها برنامهريزي كنند.