مالكيتهاي دولتي در ايران، غيرقابل رصد است، تجارب برخي كشورها در حوزه مديريت اموال و داراييهاي دولت
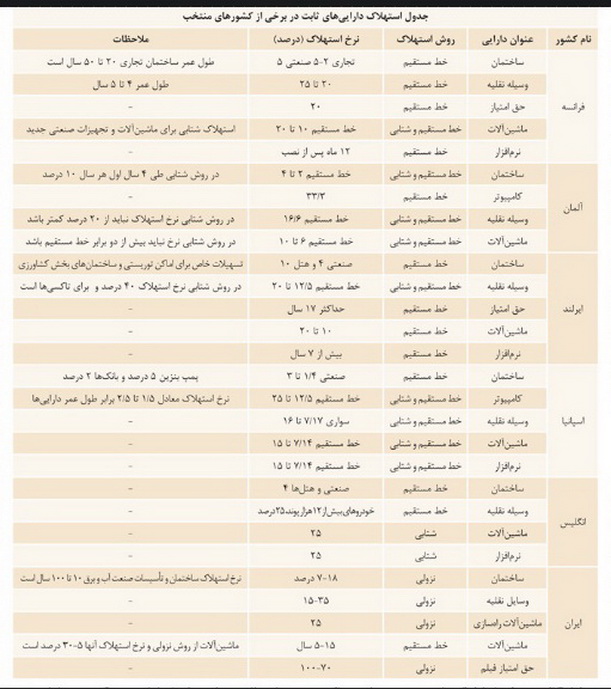
نرخهاي مورد عمل در ايران فاصله قابل توجهي با ميانگين اين نرخها در ديگر كشورها ندارد، بلكه اختلاف اساسي روش بهكارگيري استهلاك است. در برخي كشورها از روش شتابان نيز در محاسبه استهلاك استفاده ميشود.
در ايران اموال غيرمنقول بخش عظيمي از داراييهاي دولت را تشكيل ميدهد. بطوري كه هر ساله مبالغ هنگفتي از بودجه عمومي كشور صرف خريد و تامين هزينه نگهداري آنها ميشود.
تنوع زياد در اموال مذكور و گستردگي در حجم عمليات آنها منجر به آن شده تا ارتقاي كارايي و اثربخشي نظام مديريت اموال دولت به عنوان يكي از مولفههاي اثرگذار براي ارتقاي انضباط مالي دولت مدنظر قرار گيرد. نكته حائز اهميت ديگر در ارتباط با ضرورت بررسي و مطالعه پيرامون مديريت اموال دولتي آن است كه وزارتخانهها، موسسات و شركتهاي دولتي اموال غيرمنقول فراواني در سطح كشور در اختيار دارند، به نحوي كه بخش قابل توجهي از آنها مازاد بر نياز بوده و مورد استفاده بهينه قرار نميگيرند؛ لذا تجديد نظر در مديريت اموال اعم از بهرهبرداري، نگهداري، ثبت و ضبط آنها و مباحث مربوط به نحوه واگذاري (فروش و اجاره و...) در راستاي ارتقاي كارايي آنها اجتنابناپذير است.
در اين گزارش كه توسط دفتر تحقيقات و سياستهاي مالي وزارت امور اقتصادي و دارايي تدوين شده سعي گرديده تا از طريق بررسي تجارب برخي كشورها در زمينه مديريت اموال دولتي (اعم از ساختار و تشكيلات سازماني مديريت اموال و نحوه واگذاري اموال مازاد و...) و توأم با آن بررسي آنچه در حوزه ثبت داراييها و استهلاك آنها در صورتهاي مالي در ايران و ساير كشورها در حال انجام است، بخش محدودي از خلأ مطالعاتي در اين خصوص و ابعادي از چارچوبهاي اصلاحي در اين زمينه تامين شود.
بررسي تجارب كشورها در زمينه مديريت اموال و داراييهاي دولت
مديريت اموال دولتي در كشورهاي مختلف، با توجه به ساختار نظام مالكيت و نظام اقتصادي، متفاوت بوده و تفاوت در اين ساختارها روي فرآيند نحوه مديريت اموال دولتي تاثيرگذار است. بطور مثال نحوه مديريت اموال در كشورهاي با ساختار نظام مالكيت سوسياليستي و داراي نظام اقتصادي با محوريت مالكيت عمومي، متفاوت با كشورهايي همچون امريكا و انگليس با ساختار مالكيت و نظام اقتصادي مبتنيبر سرمايهداري و بازار آزاد است. در گزارش حاضر و با توجه به رويكرد دولت در اجراي سياستهاي كلي اصل (44) قانون اساسي و كوچكسازي حجم و اندازه دولت، كشورهاي با نظام اقتصادي بازار مدنظر قرار گرفتهاند. با عنايت به اين موضوع تجربيات كشورهاي امريكا، فرانسه، ايرلند، كانادا، انگليس، استراليا و آلباني در زمينه مديريت اموال و داراييهاي دولت به شرح ذيل مورد بررسي و تجزيه و تحليل قرار ميگيرد.
امريكا
در امريكا مديريت امور مربوط به واگذاري، تدارك اموال و داراييهاي دولتي اعم از مقرراتگذاري در خصوص خريد و فروش، اجاره و تملك كليه اموال دولتي برعهده سازمان خدمات عمومي (سازماني مستقل در حوزه اختيارات رييسجمهور) است و مسووليت گزارشدهي در خصوص نحوه استفاده از اموال با دستگاههاي بهرهبردار است. در اين كشور واگذاري اموال مازاد دولتي (فروش يا اجاره) از طريق مزايده انجام ميشود و مردم قادرند با استفاده از تارنماي سازمان به صورت آنلاين در اين معاملات شركت كنند. همچنين در سطح دولت، كميتهيي جهت شناسايي اموال مازاد پيشبيني شده است. امريكا در زمينه حسابداري اموال در بخش عمومي از استانداردهاي مدرني تبعيت ميكند و با توجه به تعهدي بودن سيستم حسابداري، قيمت تمام شده اموال دولتي در كليه سطوح دولت قابل دسترسي است. درخصوص اموال توقيفي و مصادرهيي نيز اداره گمرك و سازمان اجراي احكام وزارت دادگستري فعاليت دارند.
انگليس
در انگليس سازمان اموال دولت به عنوان موسسه دولتي مستقل با هدف مديريت اموال و داراييهاي دولت و تقويت و افزايش هماهنگي، كارايي و صرفهجويي و بهبود مديريت و عملكرد املاك و داراييهاي دولت در سال 2010 تشكيل گرديد. اجراي اصلاحات در زمينه بهينهسازي فضاهاي اداري در راستاي صرفهجويي و آزادسازي فضاهاي اداري و واگذاري آنها به بخش غيردولتي يكي از استراتژيهاي دولت انگليس در سالهاي اخير بوده است. اتخاذ اين سياست و اعمال استانداردهاي جديد در خصوص فضاهاي اداري مورد نياز كاركنان دولت موجب گرديد طي سالهاي 12-2010، بين 25 الي 30 درصد از فضاهاي كاري كاهش يابد. نكته ديگر آنكه برخورداري اين كشور از نظام حسابداري تعهدي و در نتيجه ماهيت يكپارچه مديريت داراييها در اين نظام، موجبات ارتقاي كارايي و اثربخشي نظام مديريت اموال و داراييهاي دولت و همچنين تقويتساز و كارهاي نظارتي را به دنبال داشته است. در زمينه اموال تمليكي (متروكه، قاچاق و مصادرهاي) سازمانهاي عديدهيي (شامل سازمان جرايم سازمان يافته- استرداد دارايي، گمرك، پليس و...) فعاليت دارند و اموال مصادرهيي با استفاده از خدمات شركتهاي خصوصي و از طريق مزايده به فروش ميرسد.
استراليا
اداره داراييها و اموال استراليا به عنوان بخشي از وزارت دارايي و مقرراتزدايي، وظيفه مديريت داراييهاي دولت را برعهده دارد و واگذاري اين اموال (فروش و اجاره) برعهده اداره مذكور است. اداره داراييها و اموال در يك بازار رقابتي عمل ميكند و دستگاههاي دولتي مجازند نيازهاي خود اعم از اموال منقول و غيرمنقول خود را از سازمان مذكور يا بخش خصوصي خريداري كنند. در اين كشور براي نظارت بر داراييها و اموال چارچوب استانداردي براي سياستگذاري و مديريت درخصوص فروش و اجاره يا تملك داراييها تدوين شده است. تصميمات در خصوص واگذاري (اعم از فروش و اجاره) اموال، داراي يك چارچوب مديريتي است كه شامل نظارت بر شرايط واگذاري، نحوه استفاده از اموال، برنامهريزي درخصوص جايگزيني اموال و كسب حداكثر بازده از اموال است. در رويكرد مديريت استراتژيك، تداوم مالكيت دولتي بر اموال تحت شرايطي است كه نرخ بازگشت آنها از هزينه فرصت اجتماعي آنها بالاتر باشد. سيستم حسابداري در زمينه داراييهاي ثابت براساس سيستم تعهدي است لذا دسترسي به آخرين اطلاعات در زمينه قيمت تمام شده ساختمانهاي دولتي، استهلاك و ساير اطلاعات امكانپذير است.
در كشور استراليا در زمينه اموال تمليكي (متروكه، قاچاق و مصادرهاي) هر ايالت قوانين مستقلي دارند. در مجموع سازمان امنيت مالي استراليا، گمرك، پليس و دادستاني قوانين مصادره را به اجرا ميگذارند.
آلباني
در آلباني، مديريت اموال و داراييهاي دولت عمدتا به دولتهاي محلي تفويض شده است. با توسعه و بهبود روشهاي حسابداري داراييهاي ثابت، استانداردهاي بينالمللي حسابداري جهت تحليل، ارزيابي و گزارشگري داراييهاي ثابت به نحو مناسب مورد استفاده قرار گرفتهاند و به كارگيري روشهاي ارزيابي دارايي مبتني بر ارزش بازار و تجديد ارزيابي داراييها از اهميت بسزايي در مديريت و تقويم ارزش داراييهاي عمومي برخوردار است. علاوه بر ارزيابيهاي معمول دولت درخصوص اموال، ارزيابيهاي مجددي در ارتباط با داراييهاي ثابت توسط حسابرسان مستقل و متخصصان مالي و اقتصادي خارج از بخش دولت نيز انجام ميگيرد. همچنين براي داراييهاي ثابت، اطلاعات سيستم حسابداري تعهدي داراييهاي ثابت در راستاي برنامهريزي و اهداف نظارتي و ارتقاي شفافيت از صورتهاي اموال استخراج ميشود.
فرانسه
در فرانسه وزارت اقتصاد، دارايي و صنعت، مديريت اموال غيرمنقول دولت را برعهده دارد. در اين ارتباط علاوه بر تدوين سياستها در اين حوزه از طريق سازوكارهاي بودجهيي و حسابداري، مسووليت تدوين نظام جامع مديريت اموال در سطح دولت به اين وزارتخانه تفويض شده است. سازمان ثبت اسناد به همراه دپارتمان مالياتي وزارت اقتصاد، دستگاه اجرايي اصلي براي مديريت اموال غيرمنقول هستند. در اين كشور سازمان ثبت اسناد به عنوان يكي از زيرمجموعههاي وزارت اقتصاد، دارايي و صنعت، تنها مرجع كارشناسي و تخصصي تقويم ارزش (شامل ارزش فروش و ميزان اجارهبها) اموال و همچنين تدوين سيستم اطلاعات اموال غيرمنقول است. اين امر موجب شد تا اكثر وزارتخانهها در تلاش براي ارتقاي كارايي مديريت اموال خود از طريق بهرهگيري از شاخصهاي عملكرد باشند. با وجود اين و با وجود تلاشهاي صورت گرفته به دليل اختلاف ارزش بازاري اموال غيرمنقول با ارزشهاي تعيين شده، مغايرتها و ابهاماتي در اين خصوص ايجاد شده است.
در رابطه با اموال توقيفي و مصادرهيي نيز اداره گمرك، سازمان استرداد و ضبط و مصادره اموال وزارت دادگستري و پليس اين كشور فعاليت دارند.
وزارت دارايي فرانسه چارچوب سياستي براي مديريت اموال دولتي تدوين كرده است كه در آن هفت گام اساسي (شامل ارتقاي اثربخشي مديريت اموال دولت، ضرورت تقويم و ارزشگذاري اموال دولتي، كاهش هزينههاي عملياتي و اجرايي مديريت اموال، پاسخگويي وزارتخانهها در قبال استفاده از اموال غيرمنقول خود از طريق الزام آنها به استفاده از چند شاخص عملكرد، تبيين و تنظيم وظايف مرتبط با مالكان متعدد، افزايش هزينه تملك داراييها و الزام به پرداخت اجارهبها، تدوين سيستم و قواعد جديد بودجهيي و مالي) پيشبيني شده است.
كانادا
در كشور كانادا، مديريت اموال غيرمنقول دولت (اعم از مصادرهاي، و ساير اموال غيرمنقول) با وزارت خدمات دولتي و امور عمومي است. اين سازمان مسووليت مديريت ساختمانها به ارزش 5/6 ميليارد دلار كانادا را كه 14/7 ميليون متر مربع وسعت دارند به عهده دارد. 5/43 درصد اين فضا تحت مالكيت دولت، 49 درصد آن به صورت اجاره واگذار شده و 5/7 درصد به صورت اجاره به شرط تمليك است. تعداد 3800 كارمند تمام وقت در وزارتخانه مذكور اشتغال دارند و تمامي جنبههاي مديريت اموال، شامل سرمايهگذاري اوليه، احداث، واگذاري تسهيلات، مرمت و نگهداري و تمليك آنها را به عهده دارند.
در اين كشور دولتهاي محلي از سال 1950 از فروش و بهرهبرداري از اموال دولتي اقدام به اخذ ماليات بر دارايي ميكنند. بطوري كه هر ساله بالغ بر 460 ميليون دلار كانادا از اين محل، عايد دولت ميشود. دولت در سالهاي 14-2013، استاندارد ملي واگذاري املاك را با استفاده از سيستم مديريت اطلاعات تدوين كرد. در سالهاي اخير دولت با بررسي 40 ساختمان و ملك دولتي، اقدام به واگذاري (در قالب اجاره) 7 مورد از آنها كرد. ارزش واگذاريها 41/1 ميليارد دلار كانادا بود و بخش خصوصي آن را به صورت 25 ساله اجاره كرده است.
ايرلند
در كشور ايرلند وزارتخانههاي دولت مركزي و سازمانها هر يك مسوول تحصيل و مديريت داراييهايي است كه تحت مالكيت آنها يا به صورت استيجاري استفاده ميكنند، هستند. طي سالهاي 2011 و 2010 دولت، نظام كنترل اموال را شامل استاندارد فضاي كار، لوازم اداري و استاندارد قراردادهاي اجاره معرفي كرد كه توسط واحدهاي كنترل دولت مركزي، هماهنگ ميشود. ايرلند شمالي منافع قابل توجهي از تمركز مديريت اموال كسب كرده است. در اين كشور دفتر نخستوزيري از طريق اداره مديريت داراييها نقشه الكترونيكي اطلاعات اموال را براي تمامي بخشها و نهادهاي دولتي تهيه و اطلاعات موجود را نگهداري ميكند تا از اين طريق مجموعهيي از اطلاعات درخصوص دارايي بخشهاي دولتي و همچنين استراتژي استفاده از آن را در اختيار گيرد.
نظام حسابداري اموال دولتي
در رابطه با موضوع نظام حسابداري اموال غيرمنقول دولتي بررسيها حاكي از آن است كه در اغلب كشورها به ويژه كشورهايي نظير انگلستان، فرانسه، آلمان و ايرلند كه حسابداري تعهدي مورد عمل آنها است، قيمت تمامشده داراييهاي (ساختمان) متعلق به دولت در صورتهاي مالي ثبت و استهلاك نيز سالانه محاسبه ميشود؛ لذا هزينه سالانه اين داراييها در قالب استهلاك در قيمت تمامشده محصول انعكاس مييابد. نرخ استهلاك اين داراييها بين رقم 4/1 تا 10 درصد و روشهاي استهلاك نيز خط مستقيم و شتابان است. استهلاك ساختمانها در ايران بين 7 الي 18 درصد و روش محاسبه استهلاك مستقيم و نزولي است.
در سيستم حسابداري دولتي ايران در حوزه وزارتخانهها، با توجه به حاكم بودن حسابداري نقدي، محاسبه استهلاك ساختمانهاي دولتي عملا منتفي است ليكن در شركتهاي دولتي حسابداري مبتني بر سيستم تعهدي مورد پذيرش قرار گرفته و استهلاك داراييهاي ثابت با توجه به استانداردهاي حسابداري و براساس قانون مالياتهاي مستقيم محاسبه و در صورتهاي مالي شركت منعكس ميشود. در اين ارتباط مواد 149 الي 151 قانون مالياتهاي مستقيم ناظر بر چگونگي استهلاك داراييهاي ثابت در ايران است. لذا در سطح كلان دولت، مالكيتهاي دولتي در ايران به دليل سيستمهاي ناكارآمد حسابداري و فقدان نظام پاسخگويي اموال قابل رصد كردن نيستند.
مديريت اموال تمليكي دولت
اين بخش از گزارش برگرفته از طرح انجام شده در سازمان جمعآوري و فروش اموال تمليكي در سال 1392 است. طرح مذكور كه در قالب 9 فصل تدوين شده، درصدد است تا با استفاده از تجربيات كشورهاي انگليس، استراليا، پاكستان، تركيه و مالزي در نحوه ضبط و مصادره و فروش اموال (اعم از قاچاق، متروكه، ضبط اموال ناشي جرايم سازمان يافته و...) راهكارهاي پيشنهادي براي بهبود در رويكرد و رويههاي سازمان جمعآوري و فروش اموال تمليكي را ارائه كند.
فصول اول تا پنجم گزارش به بررسي نحوه مصادره اموال و فروش آنها و قوانين مصادره در كشورهاي انگليس، استراليا، پاكستان، تركيه و مالزي پرداخته است. در ابتداي اين فصول، ساختار سياسي و اقتصادي هر كشور بطور مختصر اشاره شده است.
بر اين اساس در فصل اول و پس از اشاره به ساختارهاي سياسي، به پيشزمينههاي تاريخي مصادره اموال در انگلستان اشاره شده است. به دنبال آن استرداد داراييها و سازمان متولي آن مدنظر قرار گرفته است. لازم به ذكر است در حوزه استرداد، بررسي توسط پليس در موضوعات مربوط به مواد مخدر و اعمال تبهكارانه يا بازرسان مالي داراي اعتبار شروع ميشود و سپس دستور مصادره توسط دادگاه صادر شده و در نهايت توسط دادگاه بدوي اجراي ميشود. اجراي دستورات در بيشتر مواقع توسط نهاد خدمات دادگاهي دنبال ميشود. در انگليس سازمان استرداد داراييها وظيفه استرداد دارايي از مجرمان را با بهرهگيري از قوانين در سه حوزه استرداد مدني، ماليات و مصادره كيفري برعهده دارد. اين حوزهها در سه مقطع شامل مختل كردن فعاليت مجرمين يا قرار تعقيب دادگاه براي مسدود كردن داراييهاي مجرمين، صدور حكم دادگاه و جمعآوري درآمدها ناشي از جرم انجام ميگيرد. همچنين سازمان مذكور 5 درصد ارزش آنچه را كشف كردهاند به عنوان تشويقي دريافت ميكنند. در اين كشور علاوه بر سازمان مذكور، گمرك نيز وظيفه فروش يا امحاي كالاهاي مصادرهيي و رسوب شده را دارد.
فصل دوم تجربيات استراليا در نحوه ضبط و استرداد اموال مربوط به جرايم را در بر ميگيرد. مطابق با بررسي انجام شده در استراليا به دو روش درآمدهاي حاصل از جرايم استرداد ميشوند. اول استرداد بر پايه محكوميت كه در اين نوع استرداد، دارايي مجرمان پس از محكوميت براي جرمي كه مرتكب شدهاند ضبط ميشود. دوم استرداد بر مبناي غيرمحكوميتي (مدني) كه اموال فرد مظنون به جرم، بدون محكوميت كيفري ضبط ميشود. لازم به ذكر است تمام ايالتهاي استراليا قانوني دارند كه به آنها اجازه استرداد را ميدهد. همچنين دادستاني عمومي مشتركالمنافع استراليا، سازمان مسوول درخواست صدور دستور براي مصادره است. نهاد مذكور توسط پارلمان استراليا به عنوان نهاد مستقل براي ارائه خدمات تعقيب و تحت پيگرد قرار دادن، تاسيس شده تا جرايم به وقوع پيوسته در استراليا را تحت پيگرد قانوني قرار دهد. اين نهاد درون مجموعه نهادهاي دادستاني كل استراليا قرار دارد اما مستقل از آن عمل ميكند. شركتهاي خصوصي نيز با برگزاري مزايده به صورت آنلاين فروش اموال مصادرهيي و ضبط شده را برعهده دارند.
فصل سوم تجربيات كشور پاكستان را در نحوه مصادره داراييهاي ناشي از جرايم مورد مطالعه قرار ميدهد. مطابق با گزارش مذكور در پاكستان گمرك و پليس اسلامآباد دو نهاد متولي استرداد و ضبط داراييها در اين خصوص است. گمرك پاكستان بخشي از هيات فدرال درآمد پاكستان است. سازمان مذكور حافظ مرزهاي پاكستان در برابر انتقال اجناس است و منبع درآمدي دولت از طريق وضع ماليات بر مبادلات خارجي است. لازم به ذكر است به موجب قوانين گمركي پاكستان قاچاق هر كالايي به پاكستان (يا از پاكستان) مشمول مصادره توسط گمرك خواهد شد و شخص مجرم به ده برابر ارزش كالاي قاچاق جريمه تعلق خواهد گرفت. پليس اسلامآباد سازمان ديگري است كه بحث كشف جرايم، تشويق عمومي در مبارزه با جرايم و حفظ امنيت شهروندان را برعهده دارد. لازم به ذكر است پليس اسلامآباد در وبسايت خود آگهيهاي مزايده را قرار داده است و متولي فروش اموال و داراييها در اين خصوص است.
در فصل چهارم تجربيات كشور تركيه مورد بررسي قرار گرفته است. مطابق با تجربه تركيه كالاهاي قاچاق و كالاهاي متروكه گمركي براساس مقررات قانون بازگشت سرمايه با ترتيب دادن نمايشگاهها و فروشگاههاي موقت يا توسط اصناف در مغازهها با پرداخت كميسيون و فروشگاههاي مجازي به فروش ميرسند.
در فصل پنجم تجربه كشور مالزي مدنظر قرار گرفته است. در مالزي طبق قوانين گمرك، كالاهاي متروكه (كالاهايي كه بيش از مهلت مقرر در انبار گمرك بماند) با حضور افسر ارشد گمرك به فروش ميرسد و وجه حاصل از فروش صرف عوارض گمرك، هزينه اجاره انبار و حمل و نقل ميشود و مازاد آن (بعد از كسورات) به مالك آن پرداخت ميشود و اگر مالك در عرض يك ماه از فروش مراجعه نكند، اين مازاد بايد به صندوق تلفيقي واريز شود. در صورتي كه فروش كالا هزينهها و عوارض گمرك را تامين نكند، اين كالاها به نفع دولت مصادره ميشود و رييس گمرك درباره نحوه برخورد با آن تصميمگيري ميكند. طبق قوانين گمرك مالزي اجناس ضبط شده پس از راي دادگاه به مالك برگردانده ميشود يا طبق نظر كارمند ارشد گمرك بر حسب ماهيت كالا فروش يا منهدم ميشود.
در فصل ششم به نحوه تعيين تكليف اموال مصادره شده در جمهوري اسلامي ايران و از طريق سازوكار سازمان جمعآوري و فروش اموال تمليكي پرداخته شده است.
در فصل هفتم نحوه مديريت املاك و اموال دولتي (غير تمليكي) در استراليا و انگلستان مرور شده است. مطابق با فصل مذكور سازمان اموال دولت انگلستان در سال 2010 براي تقويت و افزايش هماهنگي، كارايي و صرفهجويي در اموال و بهبود مديريت عملكرد املاك و دارايي تشكيل شد. امروزه سازمان اموال دولت روي املاك شهري كه 15درصد املاك بخش دولتي است، تمركز كرده است كه سالانه هزينهيي حدود 3ميليارد دلار براي اداره كردن صرف آن ميشود. سازمان اموال دولت در آينده قصد دارد به تسهيل هماهنگي بين بخشهاي دولتي كمك كند. همچنين در ارتباط با استراليا بخشهاي مختلفي در وزارت دارايي استراليا از جمله مديريت و مشاوره فروش اموال دولت و بخش امور دولتي و عمليات زمين مسوول مديريت املاك دولت استراليا هستند.
در فصل هشتم مقايسه تطبيقي بين يافتههاي پژوهش با شرايط موجود ايران انجام شده تا بتوان راهكارهاي مناسبي را پيشنهاد داد. مطابق با پژوهش انجام شده و از آنجا كه اطلاعات يافت شده درباره پاكستان، مالزي و تركيه در دسترس نبودهاند، مقايسه مذكور از منظر وجود قوانين مصادره، هدف از مصادره، نهاد مسوول مصادره، مراكز شركتكننده در برنامه، مزايدهگذاران، نهاد متولي اموال مازاد، هدف از فروش اموال مازاد، فرآيند و روش مصادره و نحوه فروش كالاهاي متروكه... و صرفا در ارتباط با مقايسه فرآيندهاي قانوني و اجرايي انگليس و استراليا با فرآيندهاي مورد عمل در سازمان جمعآوري و فروش اموال تمليكي انجام گرفته است.
در فصل نهم نيز پيشنهادها و راهكارهايي براي سازمان جمعآوري و فروش اموال تمليكي به قرار ذيل ارائه شده است:
- تغيير ماهيت و وظايف سازمان
- تغيير مديريت اموال توقيفي مطابق الگوي بانك جهاني
- تغيير مديريت كليه اموال دولت مطابق با الگوي انگليس و استراليا
- تغيير نهاد تعقيبكننده مطابق با الگوي دادستاني عمومي استراليا
- تفكيك تصديگري و واگذاري مزايدهها به بخش خصوصي
- ارائه پيشنهاداتي از ديدگاه مديريتي (شامل آموزش نيروي انساني، اصلاح فرآيندها و...).
در جدول نرخهاي استهلاك داراييها در ايران و كشورهاي منتخب ارائه شده است. بررسي جدول حاكي از آن است كه نرخهاي مورد عمل در ايران فاصله قابل توجهي با ميانگين اين نرخها در ديگر كشورها ندارد، بلكه اختلاف اساسي روش بهكارگيري استهلاك است. در برخي كشورها از روش شتابان نيز در محاسبه استهلاك استفاده ميشود.
به نقل از تعادل
