در گفتوگو با كارشناسان عوامل كاهش درآمد بانكها بررسي شد
سياستهاي پولي و افزايش هزينههاي مالي، دلايل عمده كاهش سود بانكها
هزينههاي مالي حاصل از تحريم مالي و بانكي وكاهش سوددهي عمليات بانكها در سال گذشته، افزايش هزينه مالي و گراني نرخ تمام شده پولي كه براي تسهيلات پرداخت كردند، افزايش مطالبات معوق و بدهي بانكها، جريمه برداشت از منابع بانك مركزي، گراني منابع بازار بين بانكي و منابع آزاد غيربانكي و سياستهاي انضباط مالي و انقباضي بانك مركزي كه باعث كنترل پايه پولي و تزريق منابع بيشتر به بانكها شد، عواملي بود كه باعث كاهش درآمد و سودآوري بانكها شد و بخش عمدهيي از بانكها با زيان و كاهش شديد سود در سال93 مواجه شدند.
خبر اقتصادی -علي فيروزي - كارشناسان بااشاره به دلايل مختلف كاهش سود بانكها در سال93 ابراز اميدواري كردند كه با لغو تحريمها در ماهها و سالهاي پيشرو، فشار هزينه و كاهش درآمد بانكها تغيير كند و روند افزايش درآمد در داخل و شعب خارج كشور را شاهد باشيم.
اثر سياستهاي پولي بر سودآوري بانكها
سياستهاي پولي متناسب با شرايط رونق يا ركود و نوسانات اقتصادي با دو محور سياست انقباضي يا سياست پولي شهرت يافته است. سياست پولي انبساطي به سياستهايي اطلاق ميشود كه از طريق افزايش در عرضه پول، اعتبارات بانكها، رشد پايه پولي و... نقدينگي بيشتري دراختيار واحدهاي اقتصادي قرار ميدهد.
سياستهاي پولي انقباضي نيز به تدابيري اطلاق ميشود كه از طريق كاهش در عرضه پول، كنترل و كاهش پايه پولي، كاهش اعتبارات يا تثبيت اعتبارات بانكها و كنترل نقدينگي، هدف اصلي يعني كنترل تورم بر آورده ميسازد.
همچنين سياست انضباط مالي كه در دو سال اخير در دولت يازدهم اجرا شده، نيز در كنار كنترل شديد پايه پولي، افزايش تسهيلات مالي بانكها براي تامين سرمايه در گردش واحدهاي اقتصادي و صنعتي و توليدي را با هدف خروج از ركود را هدف قرار داده تا در كنار كنترل تورم، نياز واحدهاي اقتصادي را تامين كند و به رشد توليد و اقتصاد منجر شود. دست يافتن به اهداف سياستهاي پولي مستلزم دراختيار داشتن ابزارها و وسايلي است و ابزارهاي سنتي آن شامل نرخ سود بانكي، سقف اعتباري، سپرده قانوني، برداشت بانكها از منابع بانك مركزي و... است.
مهمترين اين ابزارها نرخ سود بانكي است و بانك مركزي از طريق نرخ سود، به جذب نقدينگي به سپردههاي بانكي، هدايت نقدينگي به توليد و بورس و خريدوفروش و... ميپردازد و در شرايط تورمي، پول را جذب بانكها ميكند و در شرايط ركود با كاهش نرخ سود، پول را به سمت توليد هدايت ميكند.
ازسوي ديگر، سياستهاي سپرده قانوني، كنترل مطالبات معوق، كنترل برداشت بانكها از منابع بانكي، ارائه تسهيلات بانك مركزي به بانكها براي افزايش توانايي بانكها، كاهش بدهي دولت به بانكها و... نيز در كنار افزايش نرخ سود بانكي متناسب با تورم در سالهاي اخير مورد توجه قرار گرفت و البته بعد از كاهش تورم، بانك مركزي برنامه كاهش نرخ سود بانكي را در دستور كار قرار دهد.
همچنين اخيرا بررسي آثار سياست تسهيل مقداري و خريد بدهي بانكها مورد توجه بانك مركزي قرار گرفته تا توانايي تسهيلاتدهي بانكها را افزايش دهد.
بر اين اساس، در سالهاي اخير، در شرايط تشديد تحريمهاي بانكي و مالي كشور و در نتيجه كاهش درآمد بانكها در كنار رشد مطالبات معوق و استمهال بدهيها و مشكلات بدهكاران بزرگ بانكي، بدهي دولت به بانكها، كاهش توانايي تسهيلاتدهي بانكها، بالارفتن نرخ سود با هدف جذب بيشتر نقدينگي، عملا هزينههاي مالي بانكها را بهشدت افزايش دهد و در نتيجه سود خالص بانكها را كاهش داد و اين موضوع در مجمع عمومي بانكها خود را نشان داد. برخي مديران بانكي كه از قبل در جريان زياندهي و كاهش سود بانكها بودند، پيشنهاد داده بودند كه در سال94 مجمع عمومي سال مالي1393 برگزار نشود. اما درنهايت برگزاري اين مجامع نشان داد كه سود هر سهم بانكهاي خصوصي و خصوصي شده كاهش قابلتوجهي داشته است.
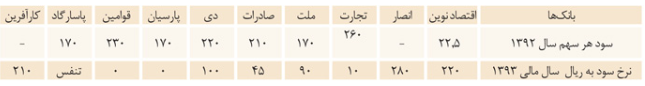
بررسي سود هر سهم و سود و درآمد بانكها نشان ميدهد كه بانكهاي بزرگ خصوصي شده كه قبلا دولتي بوده و در سالهاي اخير خصوصي شدهاند، با هزينههاي بيشتر و درنتيجه سود كمتر مواجه شدهاند و بانكهاي تجارت، صادرات و ملت و پارسيان و قوامين از سود كمتري نسبت به بانكهاي خصوصي برخوردار بودهاند و بانكهاي اقتصاد نوين، انصار و... كه كوچكتر از بانكهاي خصوصي شده هستند و از ابتدا خصوصي بودهاند، از سود هر سهم بيشتري برخوردار شدهاند.
سود از صفر تا 28تومان
تقسيم سود سهام از صفر تا 28تومان بود. اين تقسيم سود در قياس با سال93 و سالهاي قبل كاهش چشمگيري داشت. سال93 و قبل آن سال باوجود سياست انقباض پولي، بانكها نسبتا از توان سودآوري بيشتري برخوردار بودند اما در سالهاي93 و 94 توان و سودآوري بانكها كاهش بيشتري داشته است. اما كارشناسان معتقدند كه از سال94 به بعد و با كاهش و لغو تحريمها و راهاندازي و سودآوري بيشتر شعب داخلي و بهخصوص شعب خارجي بانكها، ميتوان شاهد اميدواري و سودآوري بيشتر بود.
چشم بازار به بانكهاست
در همين رابطه محمدرضا رهبر عضو سابق هياتمديره شركت بورس معتقد است: بانكها به طور كلي نقش مهمي در بازار سرمايه و توليد ايفا ميكنند در نتيجه اگر سود خوبي توزيع نكنند، اثراتي را بر بازار سرمايه ميگذارد. به طور كلي 11بانك در بين 317شركت بورسي وجود دارد و اين بانكها بيشتر از 14درصد از ارزش بازار را به خودشان اختصاص دادهاند يعني 41هزار ميليارد تومان از ارزش بازار بورس متعلق به سهام بانكها تا يك تير 94 بوده است.
وي خاطرنشان كرد: از آنجايي كه در بين 30شركت بزرگ بورسي، 5شركت بزرگ، متعلق به بانكها (ملت، صادرات، تجارت، پاسارگاد و پارسيان) است، در نتيجه اهميت زيادي دارند. وي افزود: بانكها از لحاظ ارزش بازار و ميزان سهمشان در بازار سرمايه درصد سهام شناورشان 25.5درصد است در حالي كه ميانگين سهام شناور مجموعه بورس 17.4درصد است و اين شاخص مهمي است كه نشاندهنده نقش مهم بانكها در بورس است.
شركتهاي توليدي و تامين سرمايه زيرمجموعه بانكها
از طرفي بانكها به صورت غيرمستقيم نقش مهمي را در بازار سرمايه از طريق شركتهاي تامين سرمايه و شركتهاي ديگري كه زيرمجموعهشان هستند ايفا ميكنند، اينها دلايلي است كه چشم بازار به بانكها است كه سود منطقي را تقسيم كند.
نقش بانكها در جذب سرمايهگذاري خارجي
وي با اشاره به دلايل اصلي سود ناچيز اكثر بانكها كه كمتر از 5درصد است گفت: بانكها در مقطعي در يك بازار رقابتي داغ نرخهاي سود بسيار بالايي را به سپردهگذارها دادند كه از طريق بانك مركزي 34درصد جريمه شدند، بنابراين ناچار بودند هر چقدر ميتوانند سپرده با نرخ زير اين جريمه بانك مركزي جذب كنند، در نتيجه به اين سمت و سو رفتند كه سود بالايي را به سپردهها پرداخت كنند و همين قيمت تمامشده پولشان را بالا برد و مشكلات نقدينگي ايجاد كرده بود. در نتيجه هزينه مالي بانكها بالا رفت و سودشان كاهش يافت.
وي افزود: دليل دوم سياست بانك مركزي بود مبنيبر ذخيره گرفتن ذخاير قابل توجهي كه بانكها بايد بگيرند. با توجه به ترازنامه بانكها، با وجود اينكه از مديريت خوبي برخوردار هستند ولي بر اساس دستورات سياستهاي بانك مركزي به شدت محافظهكارانه رفتار ميكنند و از طرفي چون بانك مركزي نگران سپردههاي مردم است، تكاليفي كه به بانكها ابلاغ ميشود منجر به اين ميشود كه بخش مهمي از نقدينگيشان از اختيارشان خارج ميشود و در نتيجه سوددهيشان كاهش پيدا ميكند.
محمدرضا رهبر عضو سابق هياتمديره شركت بورس ادامه داد: اكثر بانكها درگير پروژههاي عمراني و توصيههاي دولت هستند و بخشي از منابعشان را نميتوانند خارج از دستورات تكليفي مصرف كنند، بنابراين ناچار ميشوند در پروژههايي وارد شوند كه توصيه به آنها شده ولي بازگشت سرمايه و سوددهي كافي ندارند.
وي در مورد سهام بانكها و رفع تحريم بانكها تصريح كرد: اگر بانكها سود كمتري را تقسيم كردند به اين معني است كه در آينده برنامه افزايش سرمايه را دارند و ميخواهند از آن محل اعتباردهي خود را بالا ببرند و با توجه به رفع تحريمها، صنعتي كه ميتواند بعد از نفت و پتروشيمي براي جذب سرمايهگذاري خارجي بسيار مورد توجه قرار گيرد سهام بانكها است، چون بانكها ميتوانند بخشي از منابع خود را كه در خارج از كشور قرار دارد منتقل كنند و با بانكهاي خارجي وارد مشاركت شوند تا بتوانند يك بانك مشاركتي تاسيس كنند و اين بهترين فرصت است كه بخشي از منابع آزادشده كه وارد كشور شود بر پايه پولي اثر بگذارد و در نتيجه نقدينگي افزايش پيدا كند و اين نقدينگي در بانكها به گردش درآيد.
رهبر با توجه به معوقات بانكي و بدهي دولت به بانكها تاكيد كرد: وقتي دولت، شركتهاي بزرگ و اشخاص بزرگ بدهيشان را پرداخت نميكنند، اين مطالبات معوق گردش پولي بانكها را تا حدود زيادي متوقف ميكند.
افزايش مطالبات معوق
در همين حال علي سنگينيان مديرعامل شركت سرمايه امين و عضو هيات مديره بانك گردشگري به «تعادل» گفت: سال93 سال سختي براي بانكها بوده، از يك طرف سياستهاي انقباضي بانك مركزي موجب كاهش حجم سپردهگذاري در بانكها در مقايسه با تقاضا براي تسهيلات شده و نقدينگي بانكها كاهش پيدا كرده و از طرفي ركودي كه در اقتصاد كشور داشتيم، باعث شد كه ميزان مطالبات معوق بانكها و بدهي شركتها به بانكها افزايش پيدا كرده و معوقات بانكي فشار زيادي به نقدينگي بانكها وارد كرد.
بازار بينبانكي گران باعث زيان 90درصد بانكها شد
وي افزود: در نتيجه بانكها براي جبران كاهش نقدينگي مجبور شدند به بازار بين بانكي مراجعه كنند يا از منابع بانك مركزي استفاده كنند كه پولهاي گراني بودند و بانكها مجبور شدند براي آنها نرخهاي بالاتري پرداخت كنند؛ بر اين اساس هزينه مالي بانكها به شدت افزايش پيدا كرد و همچنين بيش از 90درصد بانكها در سال 93 از محل فعاليتهاي عملياتيشان زيان داشتند و سودشان از محل فعاليتهاي غيرعملياتي و سرمايهگذاريهاي بانكها حاصل شده بود.
وي در مورد سياست بانك مركزي در سال94 گفت: سال94 بانك مركزي به شدت در مورد صورت مالي بانكها سختگيري كرد و گزارشهاي حسابرسيشان را بارها مورد بازنگري قرار داد و بانكها را مجبور كرد در مورد بعضي از اقلام، ذخايري را در حسابها منظور كنند كه بر اين اساس شاهد بوديم مجامعي برگزار شد كه بانكها سود بسيار كمي را توزيع كردند يا با مخالفت بانك مركزي موفق نشده بودند سودي را توزيع كنند براي سهامدارانشان.
وي اظهار كرد: به طور كلي سوددهي كم بانكها در سال94، 3دليل عمده دارد:
1. كاهش سوددهي عمليات بانكي بانكها در سال گذشته
2. نرخ تمامشده پولي كه براي تسهيلات در اختيار داشتند خيلي بالا بود
3. افزايش مطالبات معوق