در ميزگرد پوهشكده پولي وبانكي بانك مركزي مطرح شد
مدیریت بدهی بانکها به بانک مرکزی: پیششرط تحقق تورم تکرقمی
با توجه به اهمیت رفع معضل اضافه برداشت بانکها در راستای تحقق تورم تکرقمی، پژوهشکده پولی و بانکی اقدام به برگزاری میزگردی در تاریخ ۲۶ خرداد ماه سال جاری نمود.
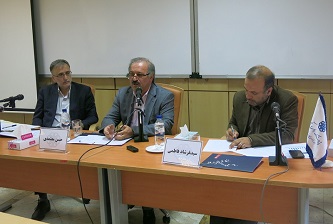
خبر اقتصادی -در میزگرد مزبور سید علی اصغر میرمحمدصادقی (مدیر کل اعتبارات بانک مرکزی) و دکتر حسن معتمدی (مدیرعامل بانک اقتصاد نوین) به عنوان اعضای پنل، به طرح دیدگاههای خود در رابطه با راهکارهای رفع مشکل اضافه برداشت بانکها پرداختند. ریاست این میزگرد، بر عهده دکتر سید فرشاد فاطمی، معاون پژوهشی پژوهشکده پولی و بانکی بود. مباحث مطرح در این میزگرد را میتوان در دو بخش «ریشه یابی اضافه برداشت بانکها» و «راهکارهای مدیریت بدهی بانکها به بانک مرکزی» طبقهبندی کرد. در ذیل اهم مطالب مطرح شده در هر یک از این دو بخش آورده شده است:
بخش اول: ریشه یابی اضافه برداشت بانکها
ساختار کنونی روابط بانک مرکزی با شبکه بانکی در ایران، اعمال نظارت بر بانکها و کنترل پایه پولی را بسیار دشوار میسازد. فقدان راهکارهای عملی مناسب در جهت مدیریت بدهی بانکها به بانک مرکزی باعث گردیده تا سهم قابل توجهی از رشد پایه پولی به بدهی بانکها اختصاص داشته باشد. این سهم در سالهای اخیر فزاینده بوده است. در صورت عدم شناخت دقیق عوامل شکلدهنده اضافه برداشت بانکها، ارائه راهکارهای عملی برای رفع آن میسر نیست. بنابراین لازم است تا علل افزایش اضافه برداشت بانکها به طور کامل مورد بررسی قرار گیرد.
در این میزگرد، سید علی اصغر میرمحمدصادقی پنج دلیل اصلی اضافه برداشت بانکها را این طور برشمرد: « ۱) عدم توجه به ماهیت کوتاه مدت بازار پول: بازار پول باید نیازهای کوتاه مدت را رفع نماید ولی آنچه که در واقع اتفاق میافتد اعطای تسهیلات بلندمدت و در نتیجه حبس نقدینگی در این بازار است. ۲) شکل گیری بودجه در کشور: فرآیند شکلگیری بودجه در کشور باعث میشود تا بخشی از رشد بدهی بانکها به بانک مرکزی، ماهیت شبه بودجهای داشته باشد. در تدوین بودجه، علاوه بر درآمدهای نفتی و مالیاتی، منابع بانکی هم برای تامین برخی مصارف بودجه در نظر گرفته میشود. از سوی دیگر در طرف هزینهها، هنگامی که دولت با کسری مواجه میشود پرداخت تعهدات دولت به بانکها به تاخیر انداخته میشود. در بودجه تأمین مالی طرحهایی که ساختار بلندمدت و عموماً نرخ بازدهی پایینی دارند به نظام بانکی تکلیف شده است. ۳) ناترازی منابع و مصارف بانکها: در سالهای اخیر منابع بانکها به سمت بنگاهداری رفته و این مسئله باعث گردیده تا تراز منابع و مصارف بانکها برهم بخورد، ۴) شرایط اقتصادی: تحریمها و جهش نرخ ارز باعث شد تا بانکها با تعهداتی مواجه گردند و دچار کمبود نقدینگی شوند و ۵) سیاستهای نظارتی بانک مرکزی: ادغام موسسات اعتباری غیرمجاز زمینه ساز رشد اضافه برداشت بانکها را در سالهای اخیر فراهم نمود. در فرآیند ادغام موسسات مالی، در سمت داراییهای بانک تازه تأسیس بیشتر داراییهای ثابت که عمدتاً داراییهای با نقدشوندگی پایین بودند انتقال یافتند. از طرف دیگر این بانکها بعضاً با درخواست سپردهگذاران مواجه گشتند و برای پاسخگویی به سپردههای منتقل شده نیاز به نقدینگی داشتند ولی به دلیل این که دارایی نقد اندکی به ترازنامه بانک منتقل شده بود بانک با مشکل کمبود نقدینگی و برداشت از منابع بانک مرکزی مواجه گردید.
در ادامه دکتر حسن معتمدی در رابطه با عوامل موثر بر بدهی بانکها به بانک مرکزی افزود: « تأمین مالی طرحهای دولت دچار کسری مزمن است و بانک مرکزی ناگزیر به اعطای تسهیلات به بانکها جهت رفع این کسری است. در تقسیم کار حاکمیت، تأمین مالی بخشی از طرحهای دولت به واسطه منابع بانک مرکزی و از طریق بانکها انجام میشود. به عنوان مثال میتوان به تامین مالی مسکن مهر و تنخواه تأمین خرید غله اشاره کرد. علاوه بر تأمین مالی مستقیم طرحهای دولت، بازخرید اوراق مشارکت سررسید شده دستگاههای دولتی توسط بانکها عاملی است که در رشد بدهی بانکها به بانک مرکزی اثرگذار است. البته بخشی از اضافه برداشت بانکها نیز به مسئله ضعف در مدیریت منابع و مصارف بانکها بر میگردد که بانک مرکزی باید نظارت کافی بر آن داشته باشد»
بخش دوم: راهکارهای مدیریت بدهی بانکها به بانک مرکزی
در بخش دوم این میزگرد، برخی از راهکارهای موجود برای کنترل بدهی بانکها به بانکمرکزی مورد بررسی قرار گرفت. مهمترین راهکارهای پیشنهاد شده شده به شرح ذیل است:
تفکیک بازار پول از بازار سرمایه: تامین مالی طرح های بلندمدت باید از طریق بازار سرمایه صورت پذیرد و افق زمانی تسهیلات اعطایی بازار پول باید کوتاهمدت باشد.
اصلاح فرآیند بودجه ریزی: لازم است تا تأمین مالی طرحهای دولتی در بودجه عمومی عمرانی کشور دیده شود و از پول پرقدرت برای تأمین مالی آنها استفاده نشود.
تعمیق و توسعه بازار بین بانکی: بازسازی و تقویت بازار بینبانکی به نحوی که بتواند مازاد تقاضا و عرضهی نقدینگی را به طور صحیح مدیریت کند، بیش از هر زمان دیگر ضروری به نظر میرسد. آنچه از اهمیت برخوردار است این است که بانک مرکزی باید در بازار بین بانکی با تعیین نرخ سیاستی به اعمال سیاست فعال پولی بپردازد.
طبقه بندی بانکهای بدهکار و عدم برخورد یکسان بانک مرکزی با آنها: نباید تسهیلات برای تمامی بانکها فارغ از نحوه مدیریت داراییها و بدهیها، با نرخ یکسان صورت پذیرد. رویکرد یکسان به بانکها، باعث بروز مسئله عدم تقارن اطلاعات میشود. اعطای تسهیلات با نرخهای متناسب با عملکرد بانکها باعث میشود تا مدیران به منظور کاهش هزینه وجوه دریافتی به سمت ارتقای عملکردشان پیش روند.
تقویت نظارت بر نحوه مدیریت نقدینگی در بانکها: لازم است بانک مرکزی میان بانکهایی که به طور مزمن بدهکارند با بانکهایی که به طور موقت دچار کمبود نقدینگی میشوند تفاوت قائل شود. بانک مرکزی باید نظارت دقیقی بر نحوه مدیریت در بانکهایی که با کسری مزمن نقدینگی مواجه هستند اعمال نماید.
